Qué mide exactamente el récord
Las cifras corresponden a los beneficios empresariales que calcula la Oficina de Análisis Económico de Estados Unidos (BEA, por sus siglas en inglés). La BEA los mide dentro de las cuentas nacionales, las mismas cuentas de las que sale el producto interno bruto (PIB), es decir, el valor de todo lo que produce el país. Abarcan todas las sociedades estadounidenses, coticen en bolsa o no. No son lo mismo que los beneficios que las empresas cotizadas comunican a sus accionistas. Aquí se usa la versión anterior a los ajustes que la BEA aplica por el valor de las existencias y por la depreciación. Está corregida de variaciones estacionales y expresada en tasa anual.
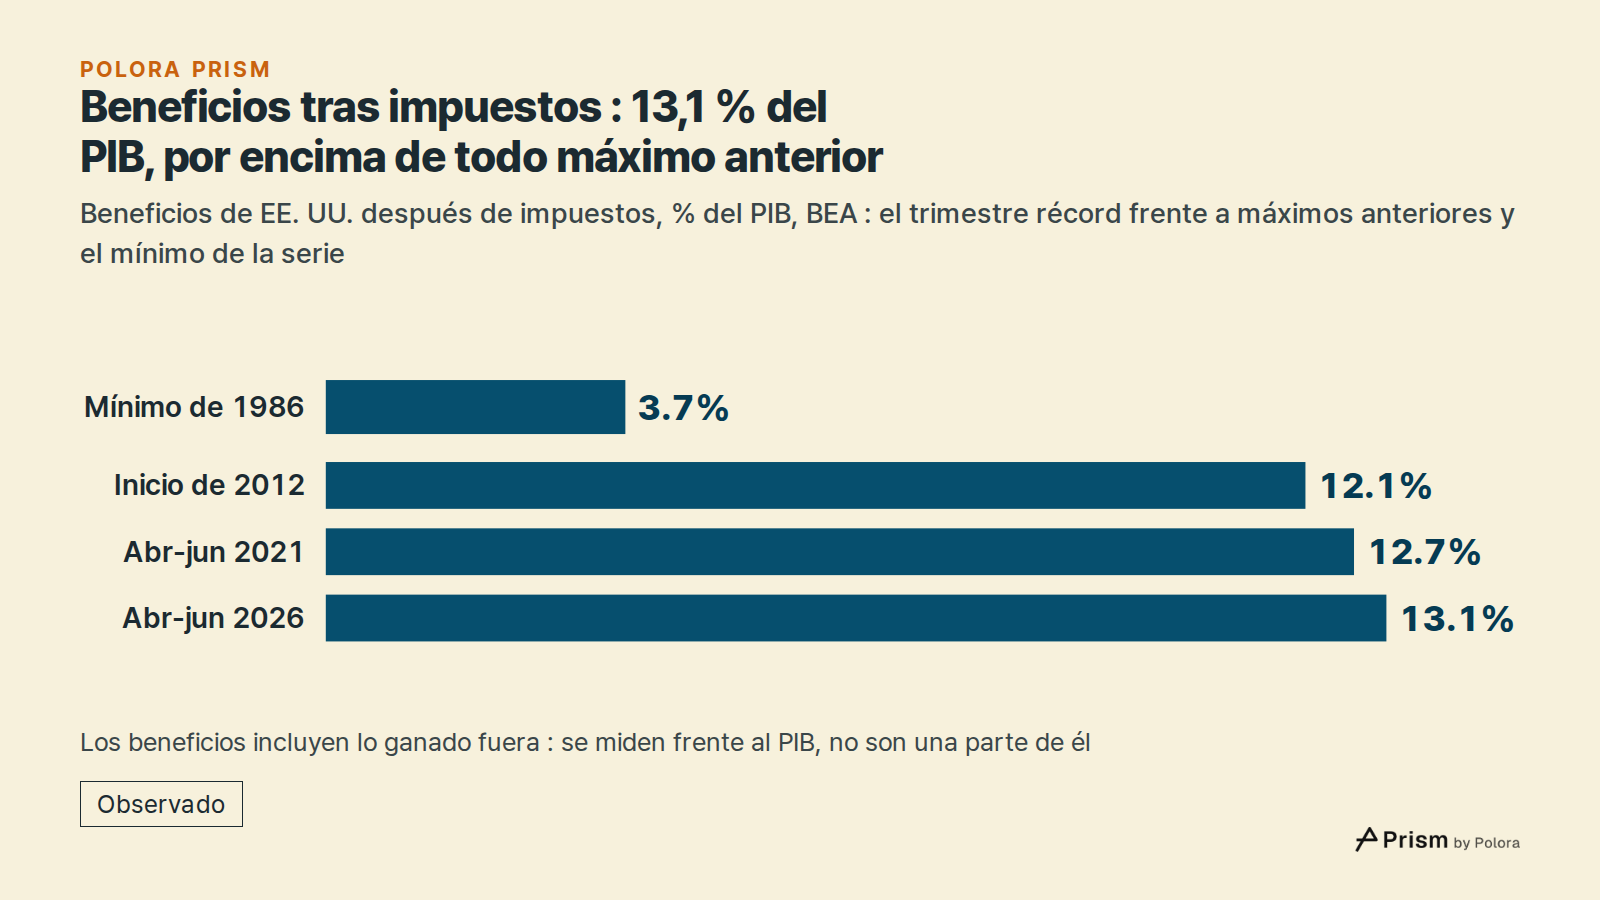
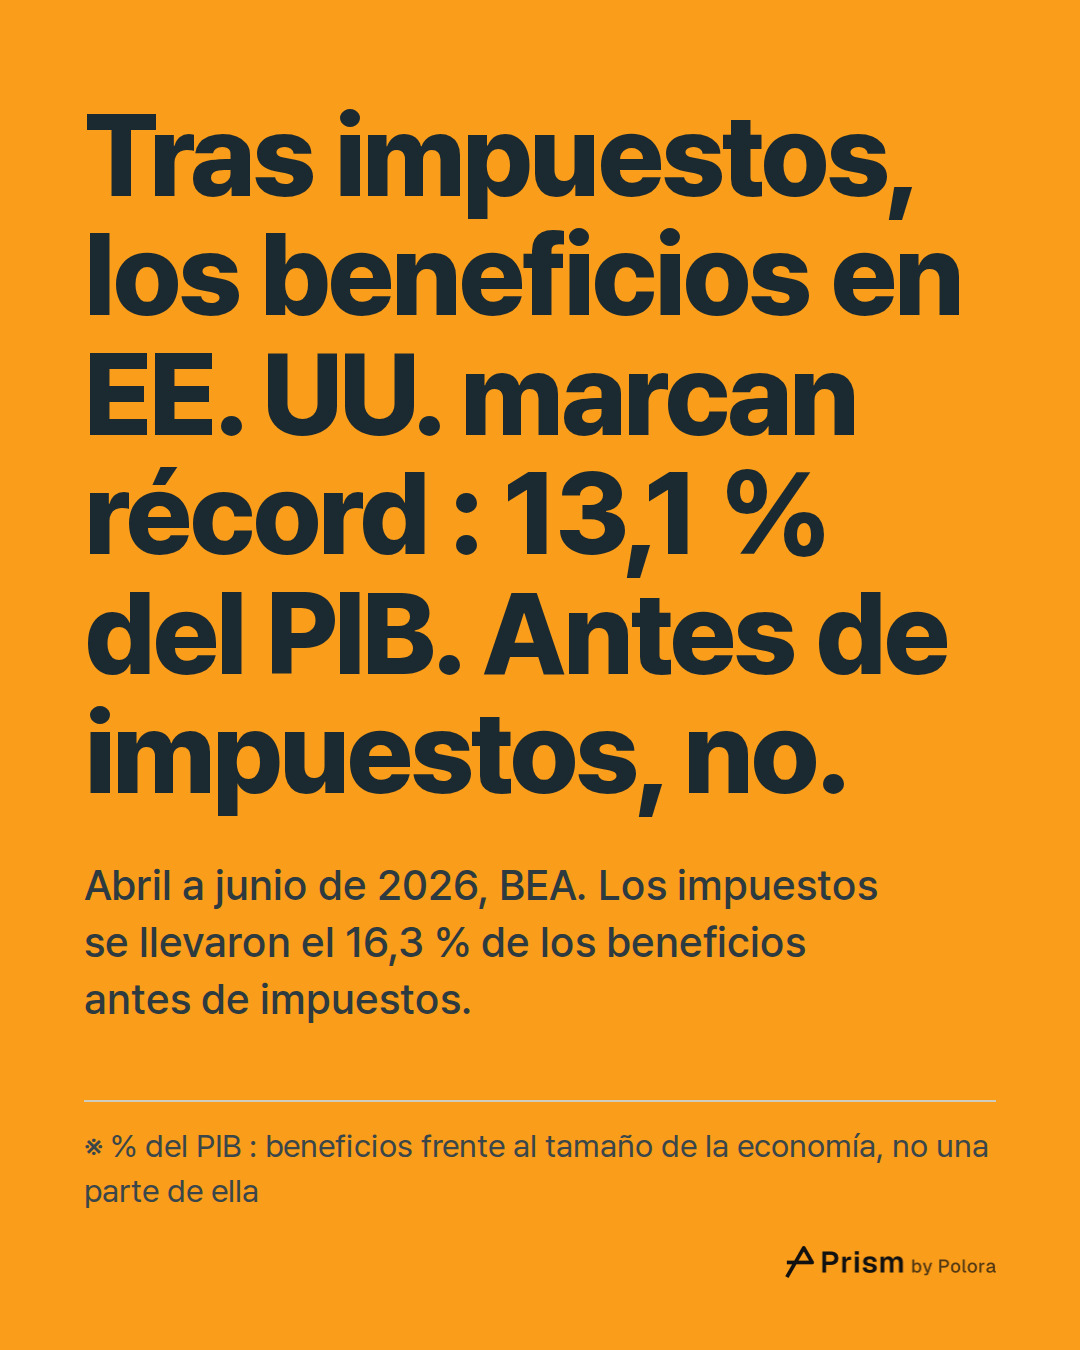
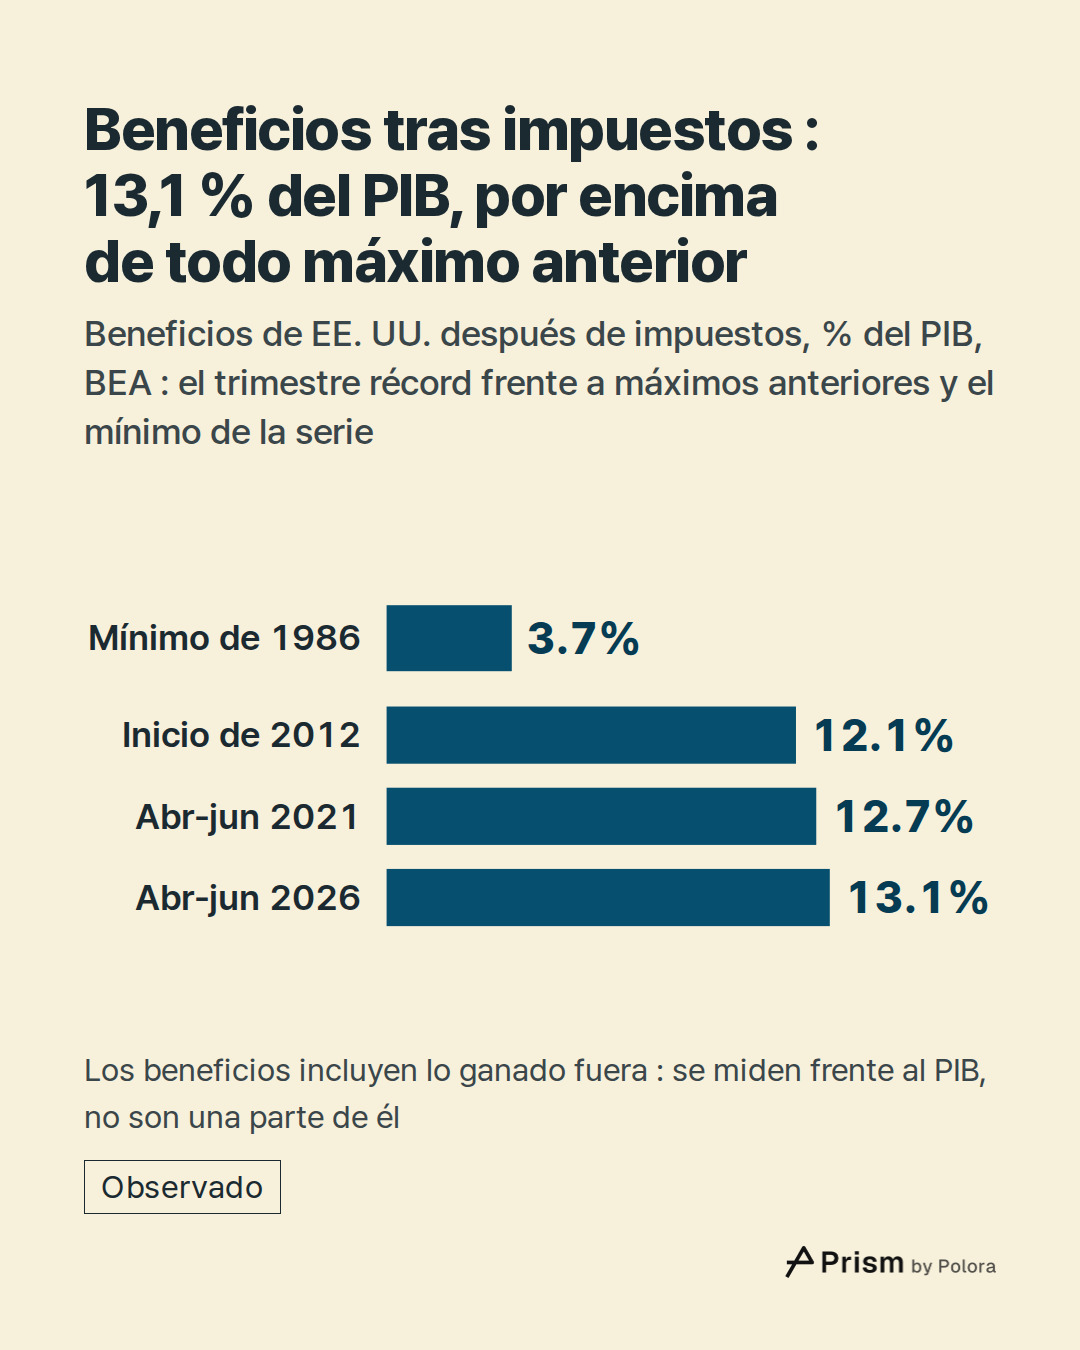
En el segundo trimestre de 2026, que va de abril a junio, los beneficios después de impuestos equivalieron al 13,1 % del PIB. El máximo anterior era del 12,7 %, en el segundo trimestre de 2021. Antes de 2020, el máximo había sido del 12,1 %, a comienzos de 2012. El punto más bajo de toda la serie fue el 3,7 %, en 1986.
La comparación se hace con el PIB, pero los beneficios no son una porción de él. El PIB cuenta lo que se produce dentro de Estados Unidos, mientras que los beneficios de las sociedades estadounidenses incluyen lo que ganan en el extranjero. La cifra de lo que se gana fuera procede de la medida ajustada de beneficios de la BEA, no de la medida en la que se basa el récord. Según esa medida, el saldo neto con el resto del mundo, es decir, lo cobrado del extranjero menos lo pagado al extranjero, supuso el 11,6 % de los beneficios en el segundo trimestre de 2026. Por eso la lectura correcta es «beneficios medidos frente al tamaño de la economía», no «la parte de la economía que se llevaron los beneficios».
Casi ochenta años en dos líneas
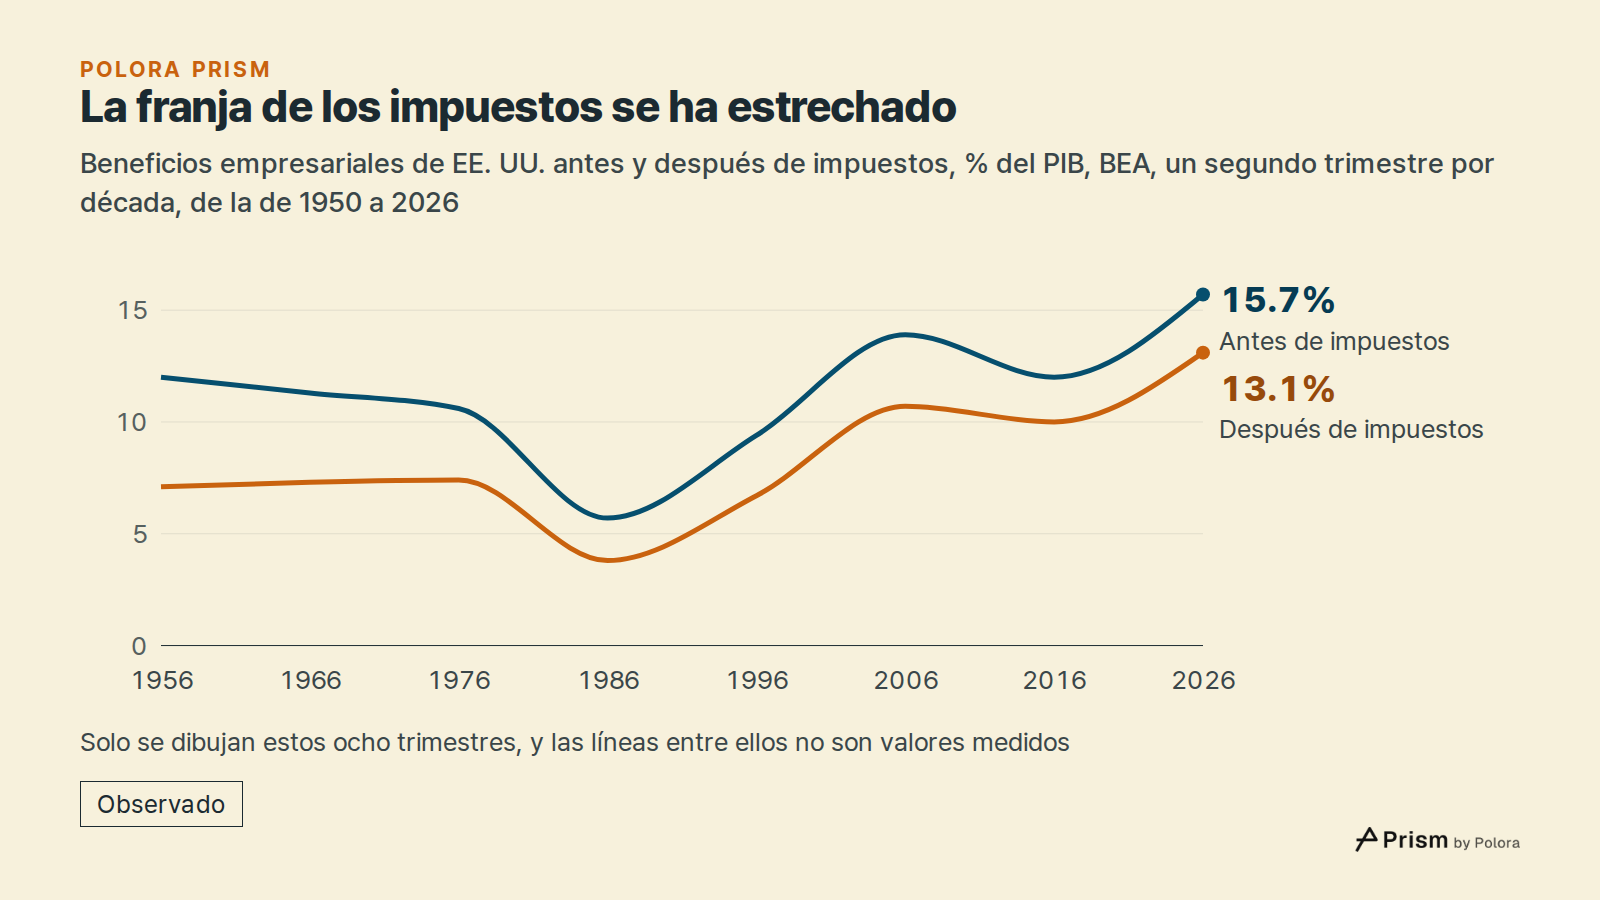
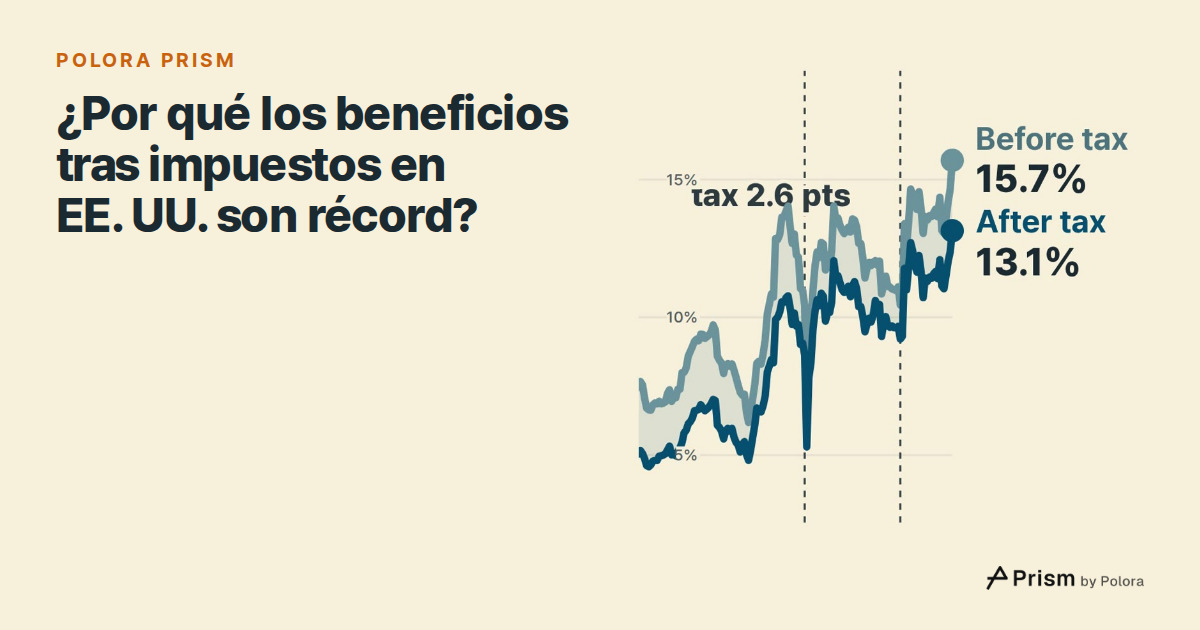
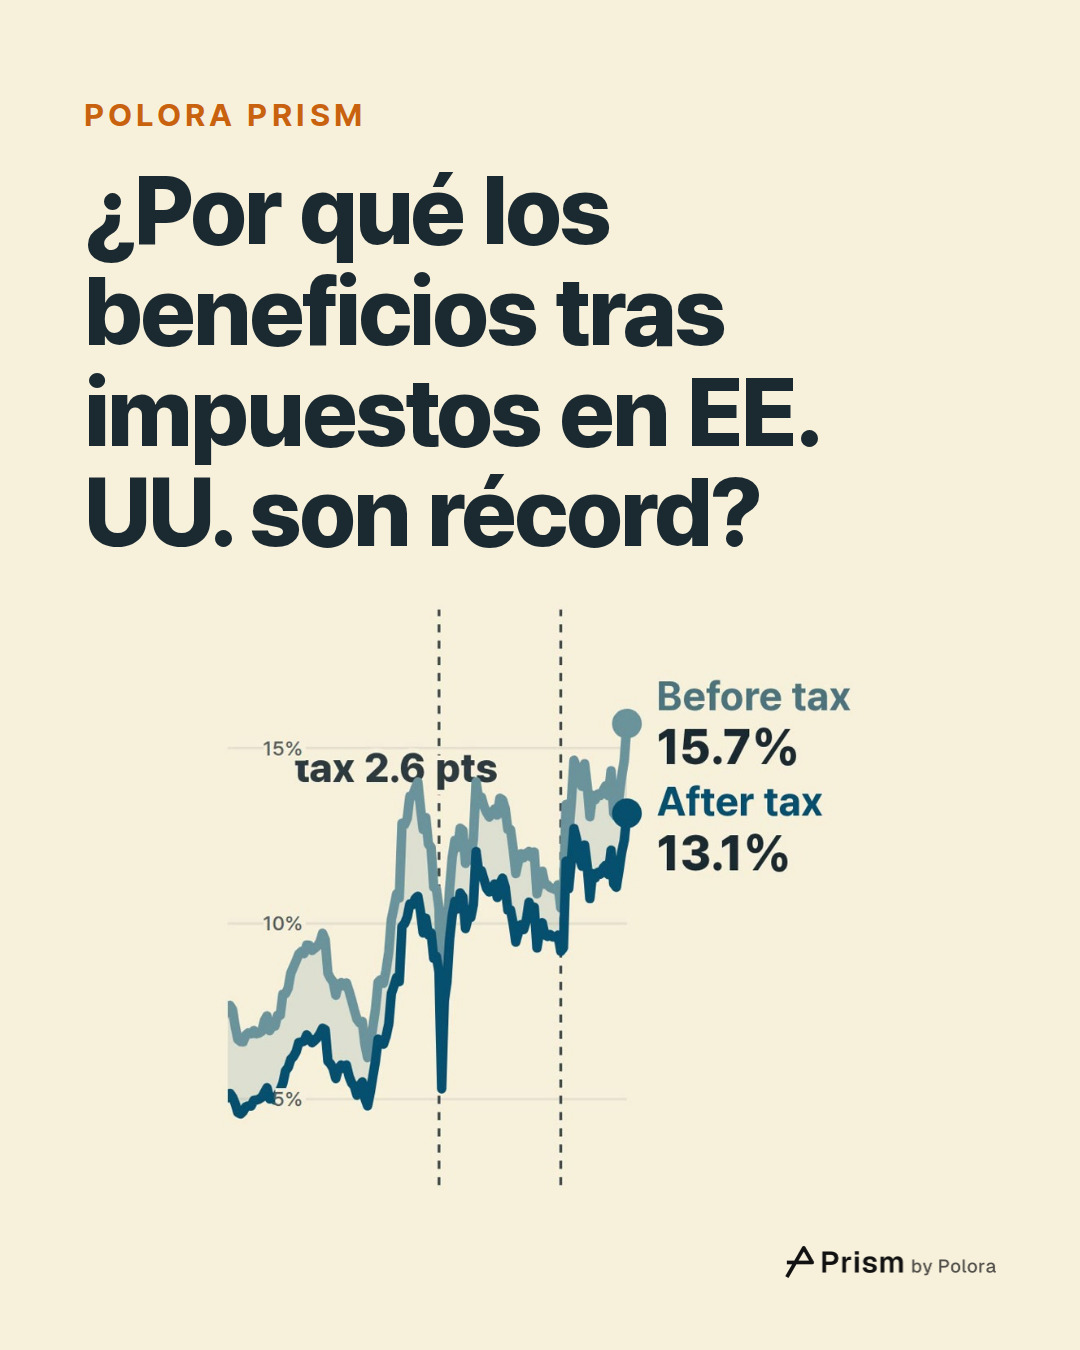
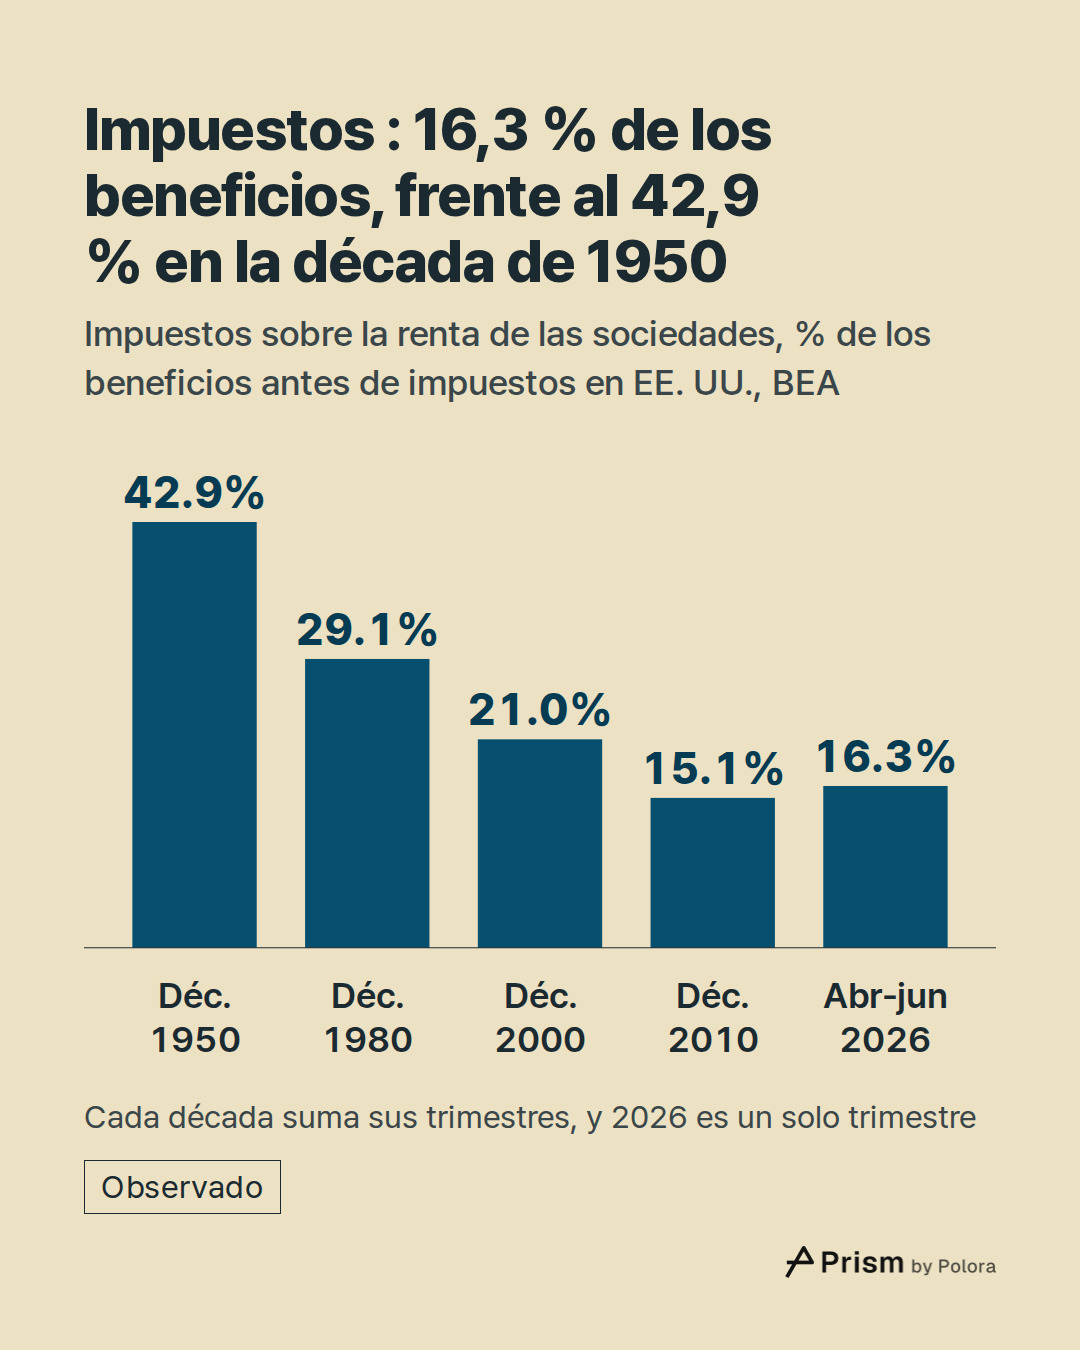
El video que acompaña a este artículo traza dos líneas, una para los beneficios antes de impuestos y otra para los beneficios después de impuestos, cada una en relación con el PIB. La franja entre ambas corresponde a los impuestos sobre la renta de las sociedades, según la BEA. En la década de 1950 esa franja era ancha : sumando los trimestres de la década, los impuestos se llevaron el 42,9 % de los beneficios antes de impuestos. Durante las décadas de 1960 y 1970, las dos líneas subieron y bajaron mientras los impuestos se llevaban una parte cada vez menor. Luego, los beneficios después de impuestos se hundieron hasta su mínimo de 1986. Desde ahí se recuperaron con grandes vaivenes, cayeron en la crisis financiera de 2008 y alcanzaron el 12,1 % en 2012. Se moderaron durante el resto de la década de 2010, aunque siguieron muy por encima de su nivel de la década de 1980. Retrocedieron en la recesión de la pandemia de 2020 y marcaron un nuevo máximo del 12,7 % en 2021.
Antes de impuestos, no hay récord
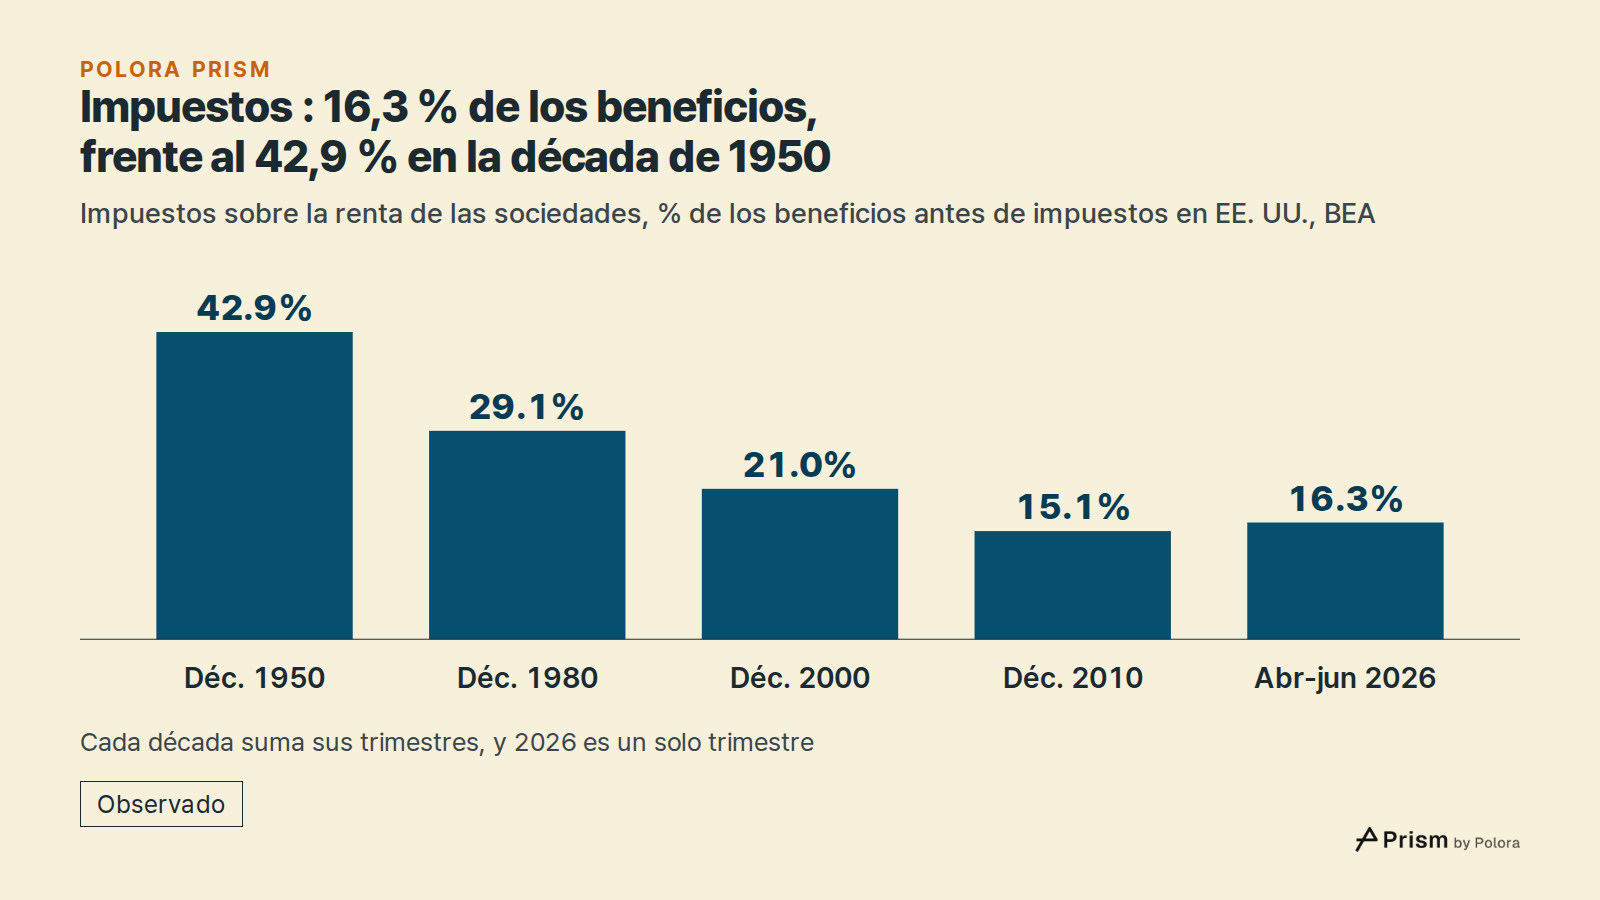
Antes de impuestos, los beneficios equivalían al 15,7 % del PIB en el segundo trimestre de 2026. Es una cifra alta, pero inferior al 16,6 % del último trimestre de 1950. La línea después de impuestos marca el récord porque la franja entre las dos líneas es hoy mucho más estrecha que entonces : en el segundo trimestre de 2026, los impuestos se llevaron el 16,3 % de los beneficios antes de impuestos.
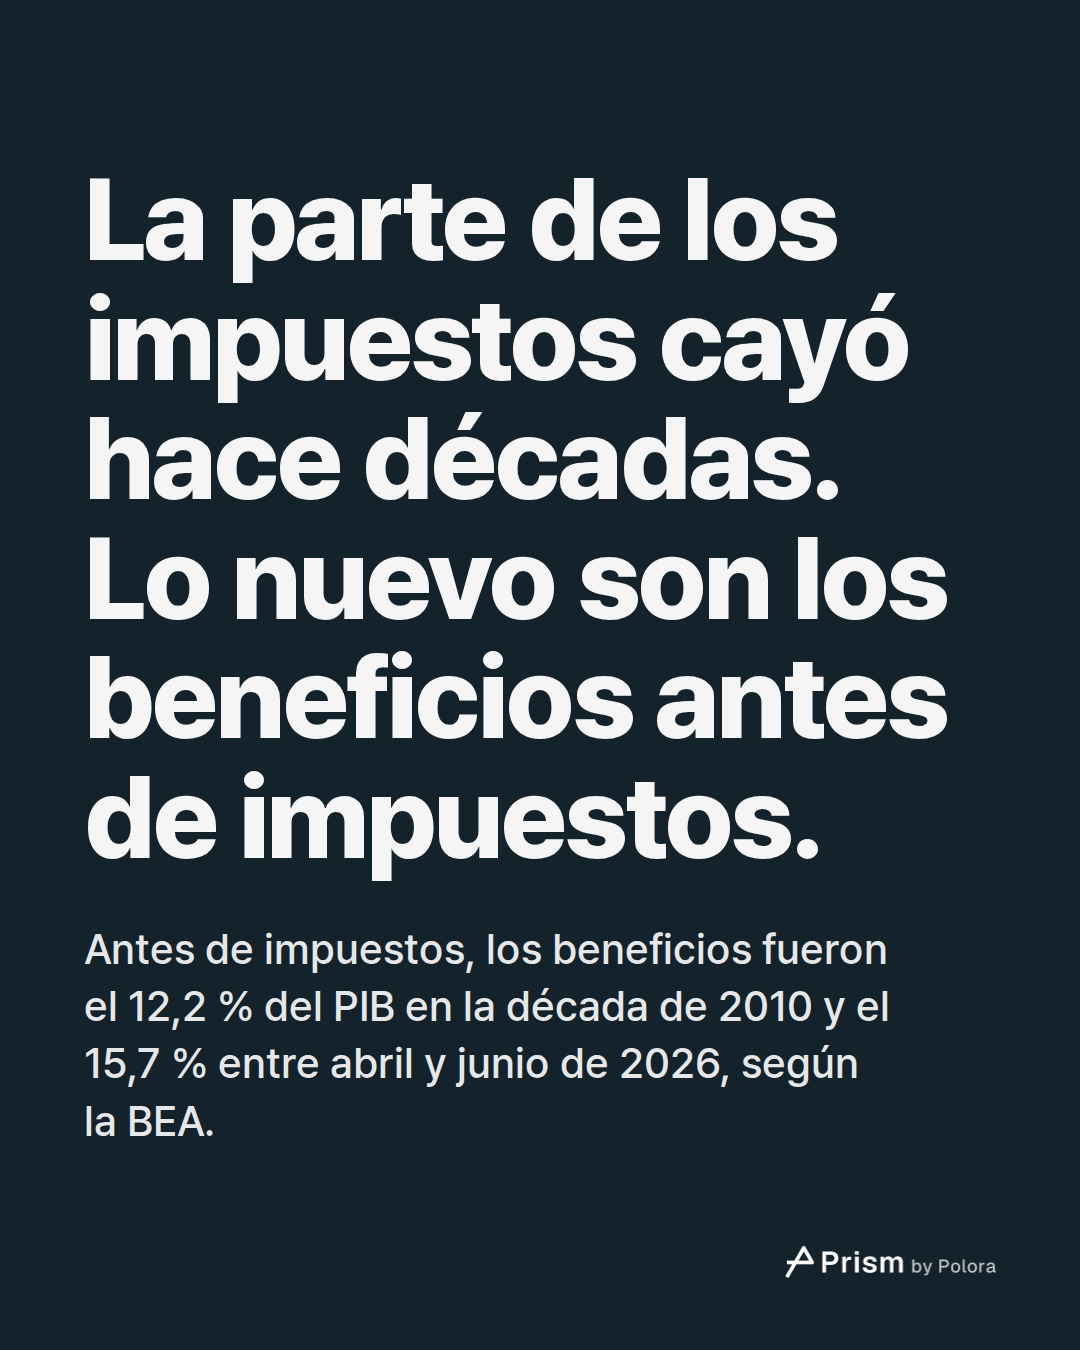
La mayor parte de esa caída ocurrió hace mucho. Con el mismo método, sumando los trimestres de cada década, los impuestos se llevaron el 29,1 % de los beneficios antes de impuestos en la década de 1980, el 21,0 % en la de 2000 y el 15,1 % en la de 2010. La proporción del segundo trimestre de 2026 es algo más alta que la de la década de 2010, no más baja. Lo que ha cambiado desde entonces es la línea antes de impuestos : los beneficios antes de impuestos equivalieron al 12,2 % del PIB en el conjunto de aquella década y llegaron al 15,7 % en el segundo trimestre de 2026. El récord nace de la suma de ambas cosas : unos beneficios antes de impuestos que vuelven a estar cerca de su máximo de 1950 y una parte para impuestos que cayó hace décadas.
Por qué los impuestos se llevan menos
Las cuentas nacionales registran cuánto se pagó en impuestos sobre la renta de las sociedades, no por qué cambió esa cifra, y este artículo no reparte la caída entre sus causas. La legislación fiscal es una de las posibles causas. Por ejemplo, la Ley de Recortes de Impuestos y Empleos de 2017 (Tax Cuts and Jobs Act) sustituyó, a partir de 2018, las distintas tasas del impuesto federal de sociedades por una tasa única. Pero, según la medida usada aquí, más de tres cuartas partes de la caída desde la década de 1950 ya se habían producido al llegar la década de 2000.
En 2022, Michael Smolyansky, del personal técnico de la Reserva Federal, publicó una nota sobre un grupo más reducido : las empresas no financieras del principal índice de grandes empresas estadounidenses de Standard & Poor's. Usó las cuentas que publican esas empresas, no las de la BEA. Encontró que los gastos por intereses e impuestos bajaron de forma sostenida en proporción al beneficio de esas empresas antes de intereses e impuestos. También vio que el gran descenso de su tasa impositiva efectiva llegó tras la ley de 2017. Comparó las tasas de crecimiento anual ajustadas por inflación con y sin ese descenso. Así calculó que la caída de los gastos por intereses e impuestos explicaba, de forma mecánica, alrededor de un tercio del crecimiento de sus beneficios entre finales de 2004 y principios de 2022. Ese cálculo describe un periodo pasado y se refiere a empresas cotizadas. No es la misma medida que las líneas del video.
Qué incluye la franja de los impuestos
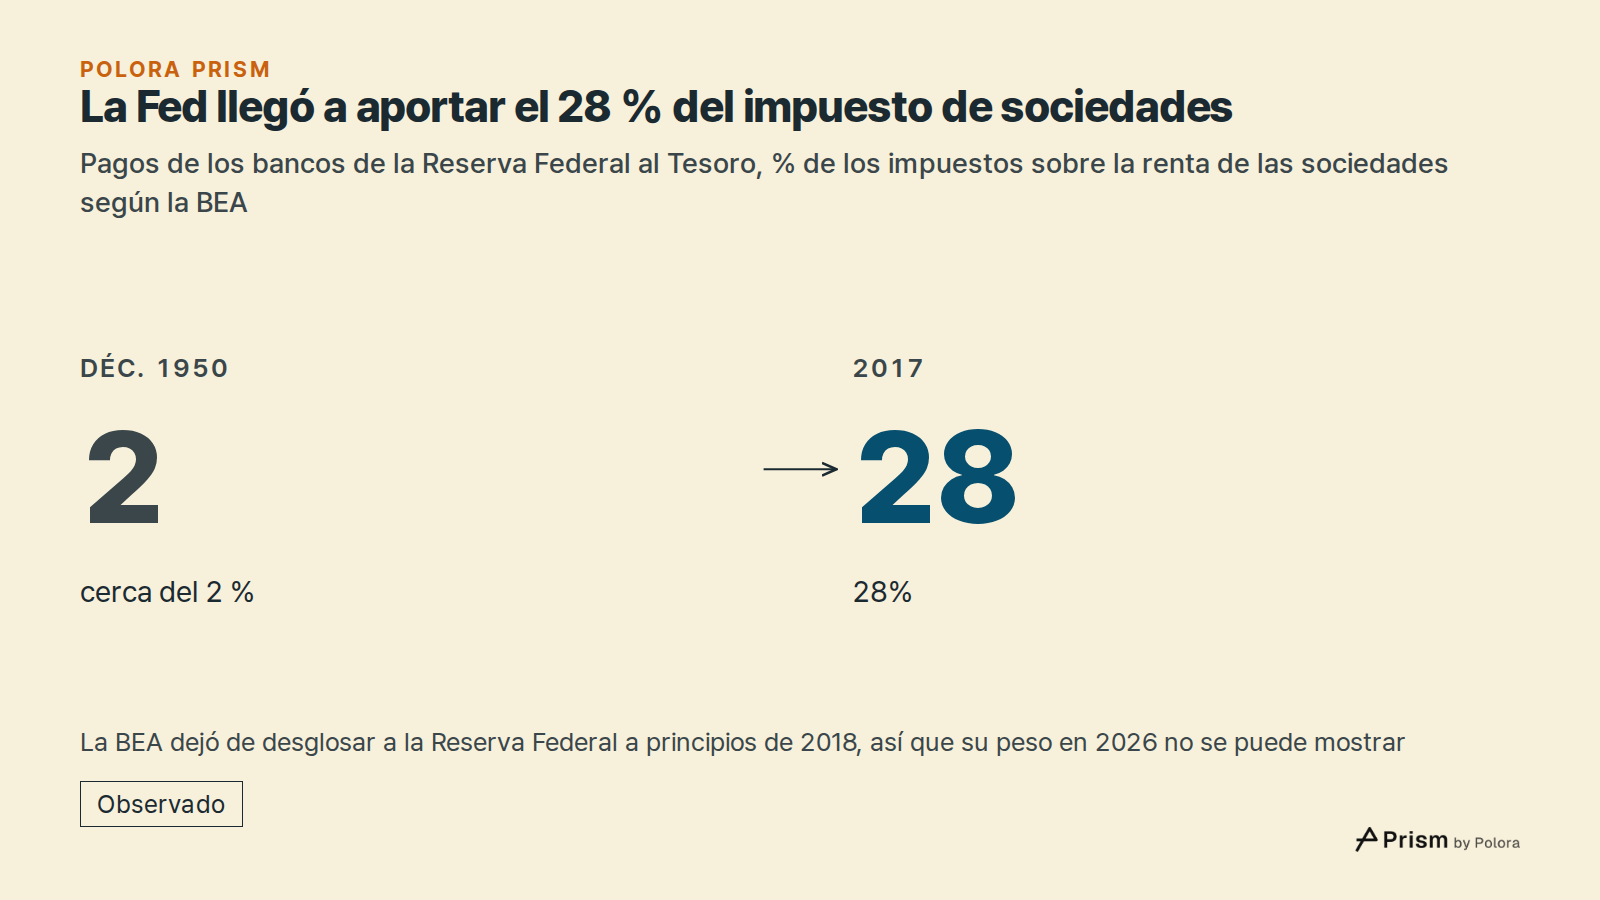
La BEA incluye entre los impuestos sobre la renta de las sociedades los pagos que los bancos de la Reserva Federal hacen al Tesoro, y los publicó como una línea aparte hasta principios de 2018. En la década de 1950 eran alrededor del 2 % de esos impuestos. En 2017, el último año completo que aparece por separado, eran el 28 %. Así que, en la década de 2010, una parte considerable de lo que esa franja cuenta como impuestos no correspondía a impuestos pagados por empresas. En los trimestres más recientes, la BEA ya no publica por separado la parte de la Reserva Federal. Según el propio informe de la Reserva Federal, su resultado neto conjunto fue negativo entre septiembre de 2025 y marzo de 2026, y ese déficit quedó registrado como un «activo diferido». Aun así, algunos bancos de la Reserva Federal siguieron haciendo pagos al Tesoro en algunas semanas. Con estos datos no se puede saber qué parte de los impuestos de 2026 procede de la Reserva Federal.
Hasta qué punto es sólida la cifra
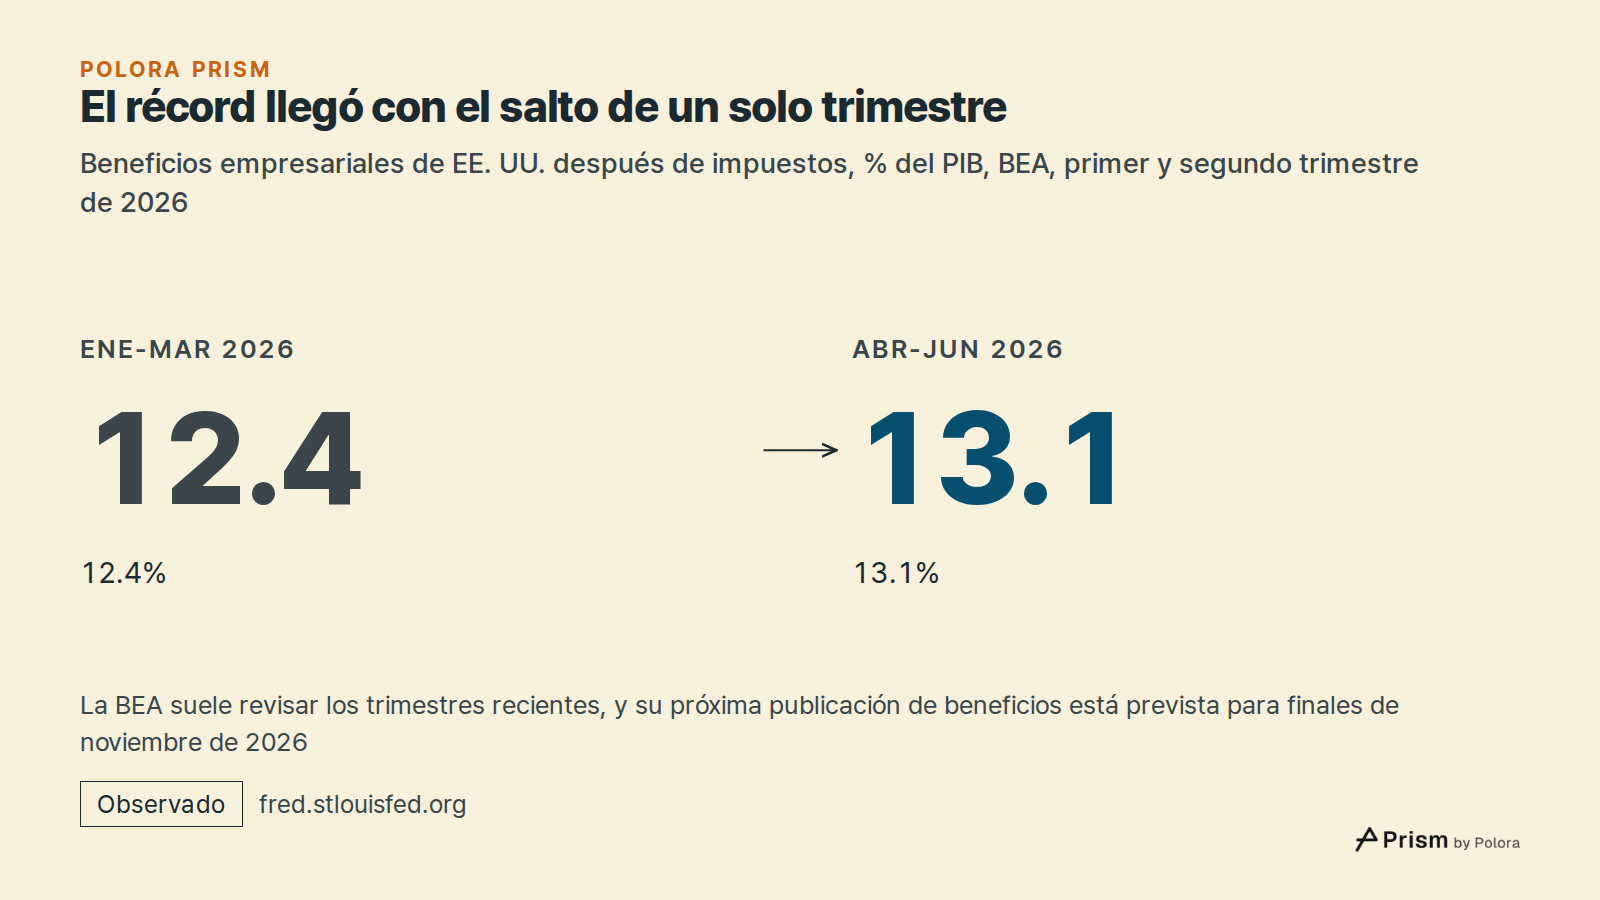
El récord descansa en un solo trimestre muy fuerte. Entre el primer y el segundo trimestre de 2026, los beneficios después de impuestos aumentaron en 332.000 millones de dólares en tasa anual, y pasaron del 12,4 % al 13,1 % del PIB. La BEA publicó las cifras del segundo trimestre a finales de septiembre de 2026, junto con su actualización anual de las cuentas, y las cifras de los trimestres recientes se suelen revisar más adelante. La siguiente publicación de la BEA con beneficios empresariales, la del tercer trimestre, está prevista para finales de noviembre de 2026.
El récord también aparece en la otra medida de la BEA, los beneficios de la producción corriente, que se ajusta por el valor de las existencias y por la depreciación. Después de impuestos, esa medida equivalía al 11,9 % del PIB en el segundo trimestre de 2026. Es el nivel más alto de su propia historia y supera su máximo anterior, de 2021. Las dos medidas definen el beneficio de forma distinta, así que sus niveles no deben compararse entre sí. Cada una debe compararse solo con su propia historia.
Que los beneficios estén en una proporción récord indica lo grandes que son hoy en relación con la economía. No es un pronóstico de los beneficios, de las cotizaciones bursátiles ni del rumbo que tomará la economía.
- FRED, Federal Reserve Bank of St. Louis: Corporate Profits After Tax (without IVA and CCAdj), CP, from the US Bureau of Economic Analysis]
- FRED: National income: Corporate profits before tax (without IVA and CCAdj), from BEA]
- FRED: Gross Domestic Product, from BEA]
- FRED: Taxes on corporate income, from BEA]
- FRED: Corporate Profits After Tax with IVA and CCAdj, from BEA]
- FRED: Corporate Profits with IVA and CCAdj, from BEA]
- FRED: Corporate profits with IVA and CCAdj: Rest of the world, from BEA]
- FRED: Taxes on corporate income: Federal Reserve banks, from BEA]
![Fuentes 8 : fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis: Corporate Profits After Tax (without IVA and CCAdj), CP, from the US Bureau of Economic Analysis], fred.stlouisfed.org · FRED: National income: Corporate profits before tax (without IVA and CCAdj), from BEA], fred.stlouisfed.](https://media.cdn.polora.ai/picks/2026/11/pickrun_4bbc82bd6cfa4040/gaWs3w9ohh3kIDLk-slide-08--por-qu-los-beneficios.jpg)