La mayoría de las apuestas pierde dinero. ¿Cómo cobra entonces la gestora?
Muchas de las empresas jóvenes en las que invierte una gestora de capital de riesgo (venture capital, en inglés) nunca devuelven lo que se invirtió en ellas. Aun así, muchas gestoras siguen levantando fondos nuevos. El enigma se resuelve al ver que una gestora de capital de riesgo cobra de dos maneras distintas, y que cada una premia algo diferente.
La primera es una comisión anual por gestionar el fondo. La segunda es una parte de los beneficios, que solo llega si el fondo gana dinero para quienes aportaron el capital. A esas personas se las llama socios comanditarios (limited partners) : sobre todo fondos de pensiones, fondos patrimoniales de universidades, aseguradoras y otras grandes instituciones. La firma que elige las startups y gestiona el fondo es el socio gestor (general partner).
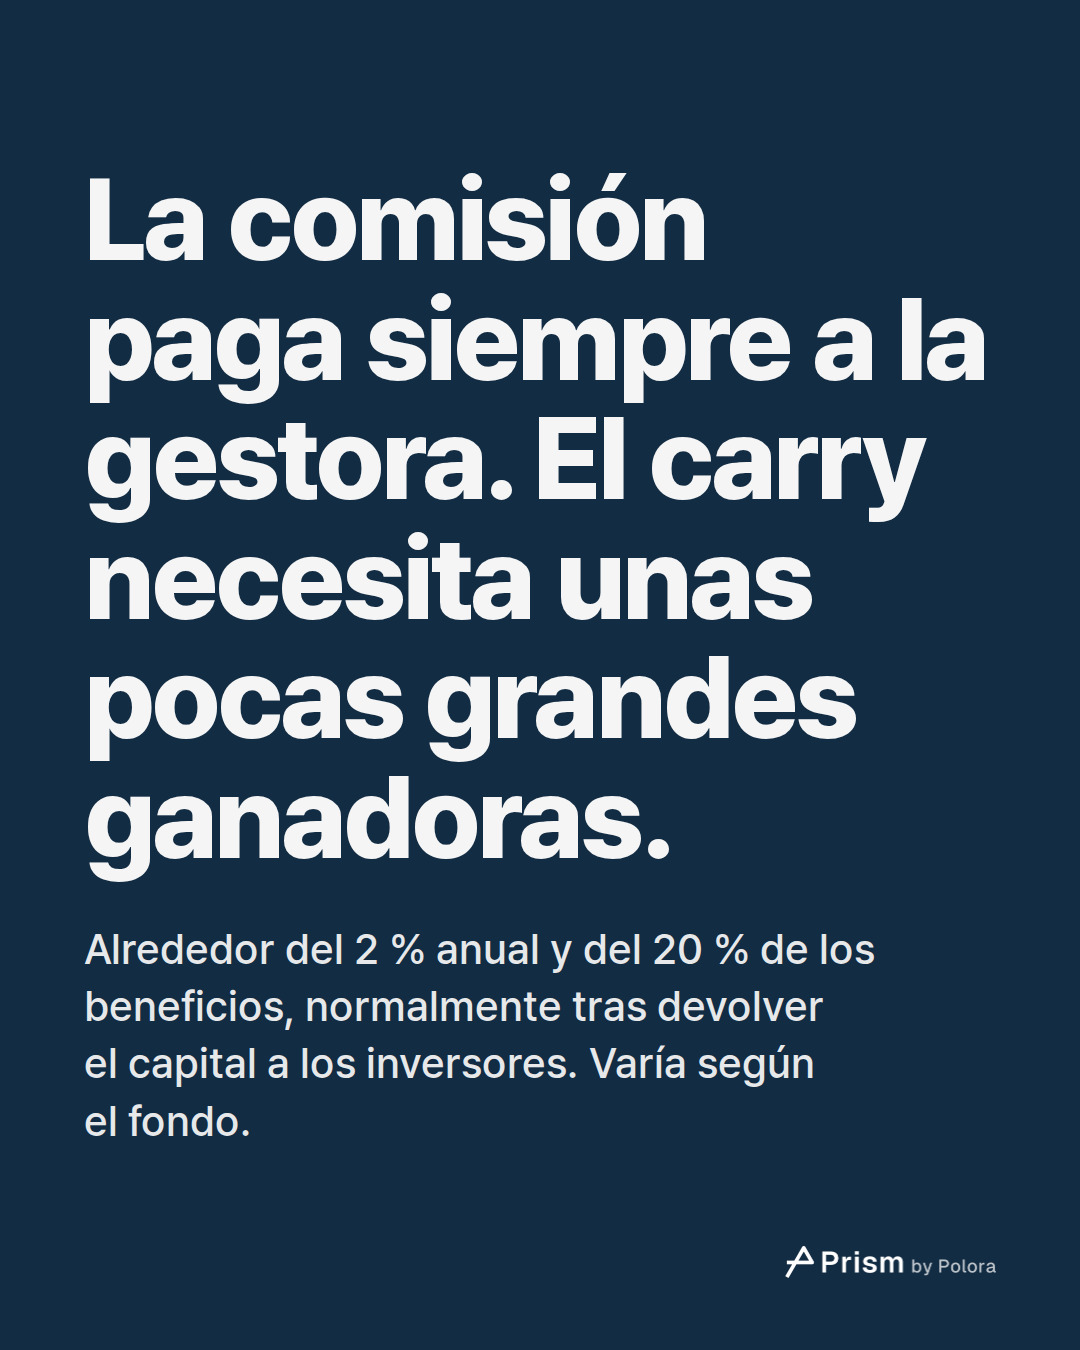
La comisión mantiene a la gestora pase lo que pase. La parte de los beneficios depende de que unas pocas empresas salgan extraordinariamente bien. Saber cuál de las dos cobra de verdad una gestora dice mucho de cómo le va a un fondo. Que una gestora cobre su comisión no significa que sus inversores ganen dinero.
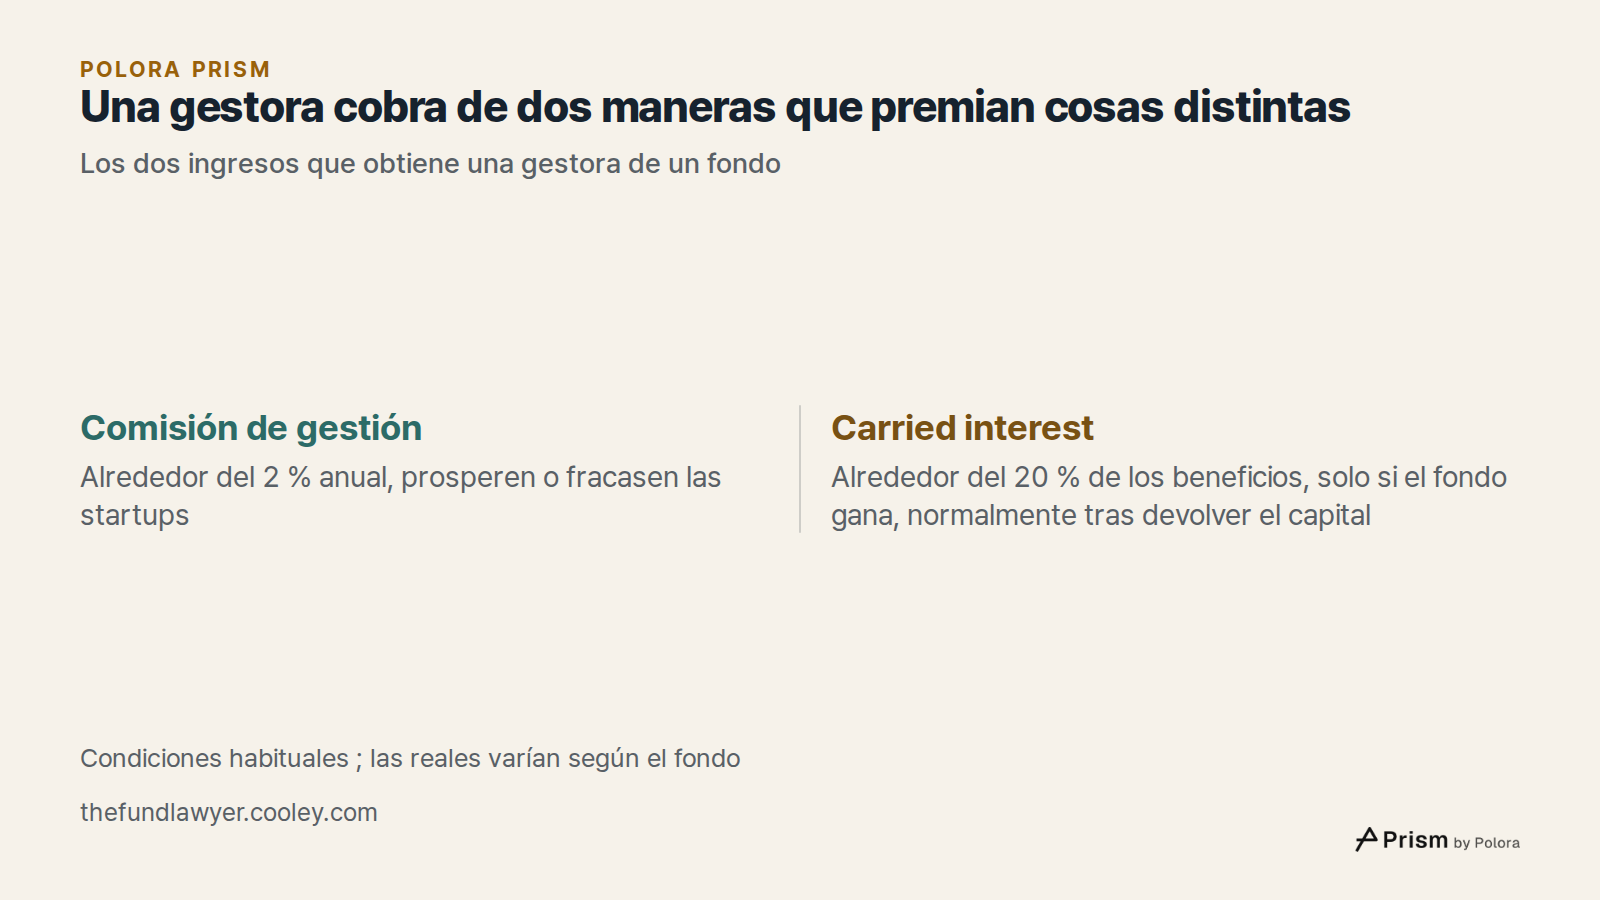
La comisión : alrededor del 2 % al año, le vaya como le vaya al fondo
Carta, una empresa cuyo software lleva la contabilidad de fondos privados, publicó el 4 de diciembre de 2025 un informe sobre la economía de los fondos (Fund Economics Report) a partir de unos 2000 fondos que administra. En las cosechas recientes de fondos de capital de riesgo (la cosecha es el año en que arranca un fondo), la comisión de gestión mediana durante el periodo de inversión, los primeros años en que el fondo compra participaciones en startups, fue del 2 % anual.
La comisión la fija el contrato del fondo, no el resultado de sus inversiones. Un fondo cuyas empresas pierden valor la paga igualmente.
El 2 % es el punto medio, no una regla, y la comisión de un fondo no tiene por qué ser la misma durante toda su vida. Las cifras de Carta corresponden a los fondos que administra Carta, que tienden a ser fondos más pequeños, no a todo el sector.
La comisión paga sueldos, oficinas y el trabajo de encontrar empresas y acompañarlas. Es la parte de los ingresos de una gestora que no depende de que ninguna startup tenga éxito.
La parte de los beneficios : alrededor del 20 %, normalmente después de devolver el dinero a los inversores
El segundo pago se llama carried interest, o simplemente carry. Carta sitúa la mediana en el 20 % de los beneficios de un fondo. Cooley, un bufete de abogados que estructura fondos de capital de riesgo, considera el 20 % el punto de partida ampliamente aceptado en el capital privado y el capital de riesgo. Son medianas y práctica habitual ; las condiciones reales cambian de un fondo a otro.
El orden de los pagos importa. La mayoría de los fondos usa lo que Cooley llama una cascada de distribución sobre el fondo completo : los socios comanditarios recuperan todo el capital que aportaron antes de que la gestora cobre nada de carry. Así lo hacía alrededor del 90 % de los fondos de la encuesta de Cooley de 2026. La alternativa, una cascada operación por operación, puede pagar carry a la gestora por una primera inversión ganadora antes de que los inversores hayan recuperado su capital en el conjunto del fondo.
Muchos fondos de compra de empresas (buyout) añaden además una rentabilidad preferente, un rendimiento anual mínimo que los inversores deben obtener antes de que se pague el carry. Los fondos de capital de riesgo en etapa temprana a menudo no la tienen. Si el carry se paga pronto y después el fondo decepciona, una cláusula de recuperación (clawback) está pensada para obligar a la gestora a devolver lo cobrado de más.
Así que el carry es la parte de los ingresos de la gestora que solo existe si el fondo obtiene beneficios. Y en el capital de riesgo, ese beneficio suele venir de muy pocas empresas.
Un puñado de ganadoras paga todo lo demás
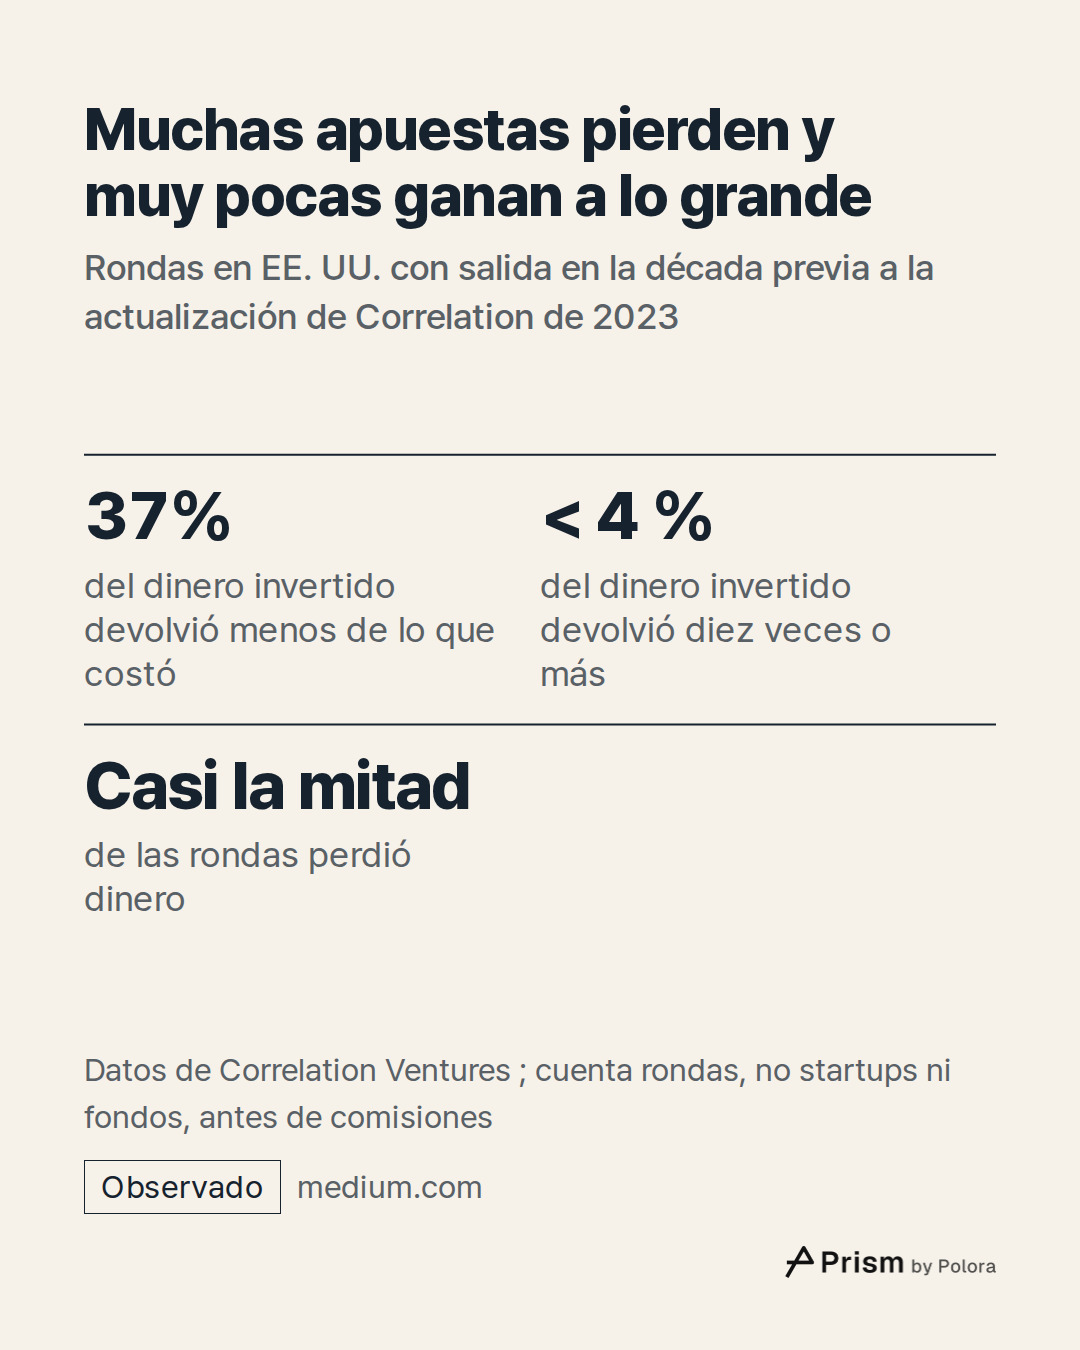
Correlation Ventures, una gestora estadounidense de capital de riesgo que mantiene una base de datos sobre cómo terminó cada inversión, ha publicado dos fotografías de empresas estadounidenses respaldadas por capital de riesgo que tuvieron una salida, ya fuera por venta, salida a bolsa o cierre. En 2019 informó de que, durante la década anterior, alrededor de la mitad (el 51 %) del dinero invertido perdió valor y menos del 4 % ganó diez veces o más. Si en lugar del dinero se cuentan las rondas de financiación una por una, casi dos tercios perdieron dinero.
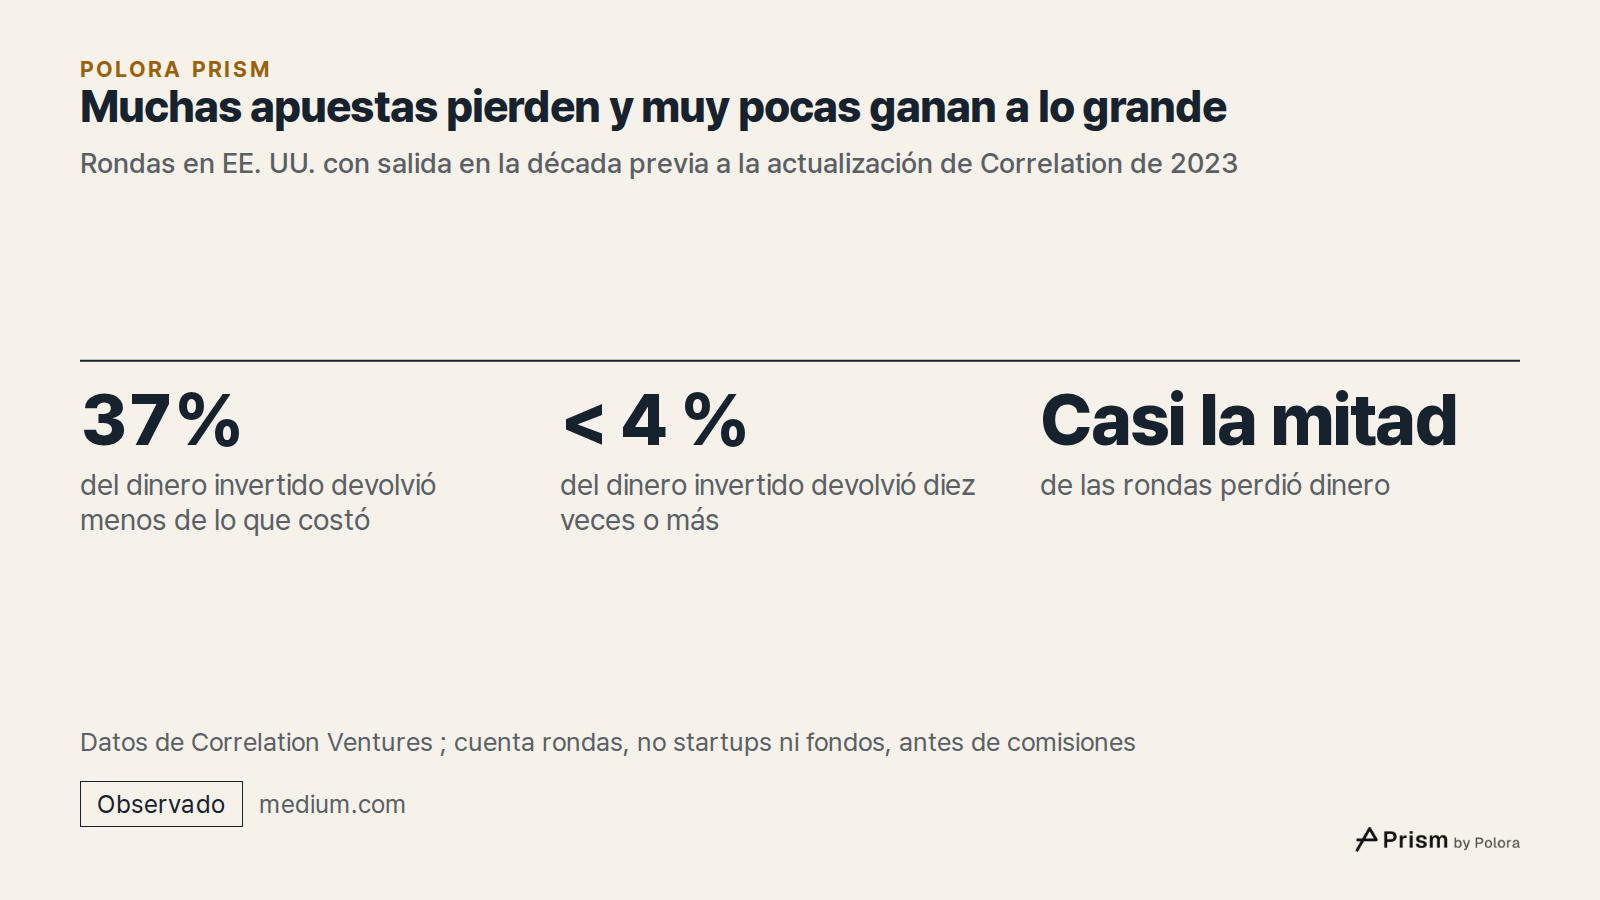
Su actualización de 2023, que de nuevo abarcaba las salidas de la década anterior, encontró que el 37 % del dinero invertido devolvió menos de lo que costó y que menos del 4 % devolvió diez veces o más. Casi la mitad de las rondas perdió dinero.
Correlation encontró también que la rentabilidad media realizada del sector en cada año de salida se movía casi a la par de la proporción del dinero colocado en esas ganadoras de diez veces o más, con una correlación de 0,98. Dicho de forma sencilla : en los años con más grandes ganadoras, la rentabilidad realizada del sector fue mayor, y en los años con menos, fue menor.
Algunas cautelas. Estas cifras cuentan rondas de financiación, no startups ni fondos, y son resultados brutos, antes de comisiones. Una empresa puede hacer perder dinero a sus últimos inversores y aun así recompensar con creces a los primeros. Abarcan las empresas que tuvieron una salida en los datos de Correlation, así que no son la tasa de fracaso de todas las startups ni una promesa de que un fondo concreto vaya a encontrar una ganadora. Y describen salidas pasadas, no lo que ocurrirá después.
Cómo se ve eso dentro de un fondo inventado
Tomemos un ejemplo ilustrativo, no un fondo real : 100 millones de dólares levantados y repartidos entre 30 startups, el tipo de ejemplo que ha usado el inversor de capital de riesgo Seth Levine. Si la comisión del 2 % se cobra sobre los 100 millones completos, son 2 millones de dólares al año durante el periodo de inversión, que se pagan tanto si las startups prosperan como si fracasan.
Levine calculó que, con las probabilidades de Correlation, en un fondo así cabría esperar menos de una empresa que devuelva entre 10 y 20 veces su dinero. Por eso una o dos ganadoras muy grandes suelen decidir si el fondo obtiene algún beneficio.
Supongamos que el fondo termina devolviendo 100 millones de dólares en total. Los inversores recuperan su dinero, no hay beneficio y la gestora no cobra carry, aunque ya ha cobrado sus comisiones. Supongamos ahora que una empresa excepcional eleva el total a 300 millones de dólares. Con la cascada habitual sobre el fondo completo, los inversores recuperan primero sus 100 millones, y los 200 millones de beneficio se reparten : unos 40 millones para la gestora y 160 millones para los inversores.
Es una aritmética simplificada. Deja fuera los gastos del fondo, la inversión propia de la gestora en el fondo y las condiciones particulares de un contrato real, así que los 40 millones son carry antes de todo eso, no lo que se llevan a casa los socios.
La misma gestora, la misma comisión, un resultado muy distinto. La comisión nunca estuvo en juego. El carry dependía de una sola empresa.
Las ganancias sobre el papel no son dinero en la mano
Los fondos informan de su rendimiento con tres cifras. El TVPI (valor total sobre capital desembolsado) divide el valor total entre el dinero que pagaron los inversores, sumando tanto el efectivo ya devuelto como el valor estimado de las empresas que el fondo aún conserva. La TIR, tasa interna de retorno, es la rentabilidad anual que implican esas cifras. El DPI (distribuciones sobre capital desembolsado) cuenta solo el efectivo realmente devuelto a los inversores. Una revalorización de una startup sube el TVPI y la TIR, pero solo una venta o una salida a bolsa la convierte en DPI.
El informe de Carta sobre el rendimiento de fondos de capital de riesgo del primer trimestre de 2026, publicado el 4 de junio de 2026 y que abarca 2775 fondos de capital de riesgo en Carta cerrados desde 2017, muestra la brecha. El TVPI mediano subió en casi todas las cosechas recientes, algo que Carta atribuye a que las valoraciones de las startups vuelven a subir. Pero en los fondos que arrancaron en 2019 y 2020, el DPI mediano seguía apenas por encima de cero, y menos de la mitad había devuelto algo de efectivo. Incluso entre los fondos de 2017 y 2018, menos del 20 % había devuelto todo lo que pusieron los inversores.
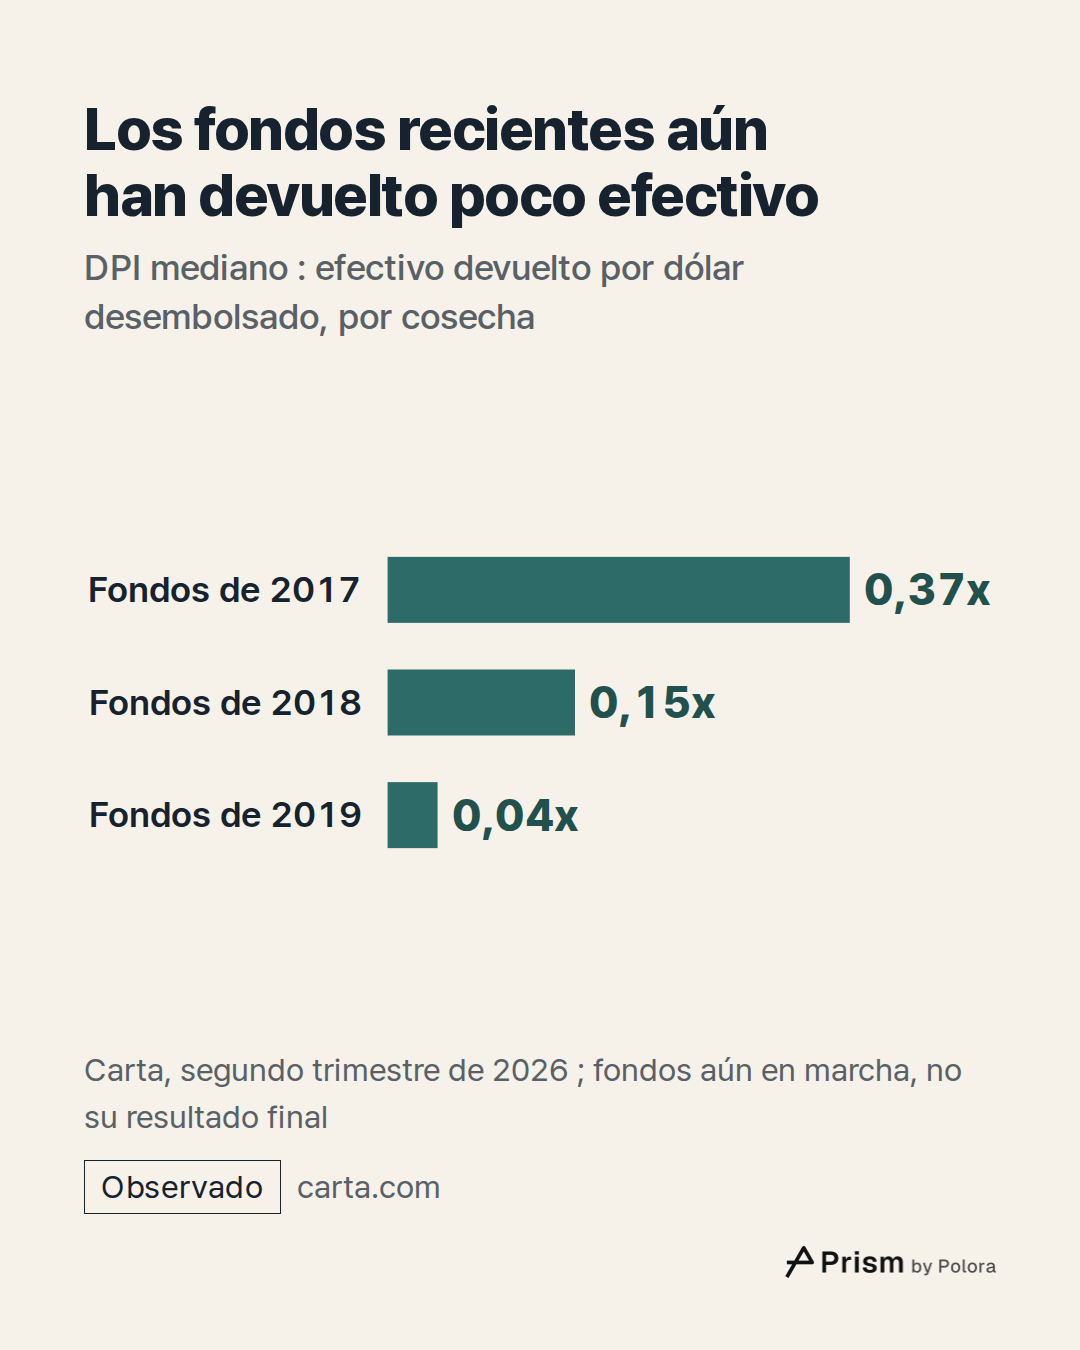
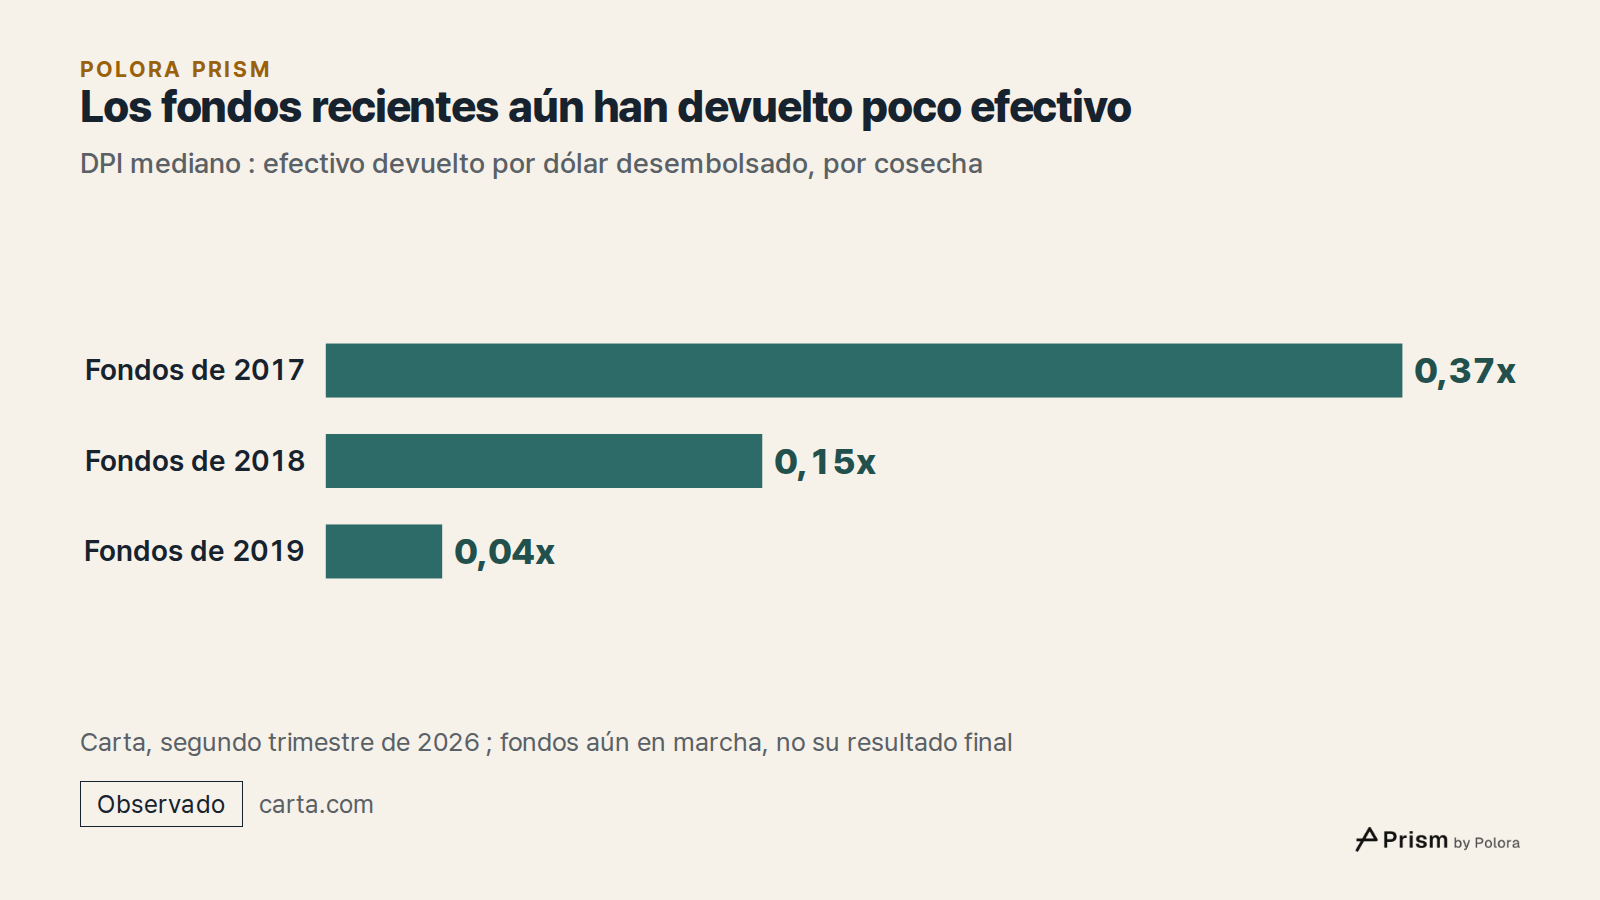
El informe de Carta del segundo trimestre de 2026 sitúa el DPI mediano en 0,37x para los fondos de 2017, 0,15x para los de 2018 y 0,04x para los de 2019 : 37, 15 y 4 centavos en efectivo devueltos por cada dólar desembolsado. Estas cifras describen fondos que siguen en marcha, no cómo terminarán.
La distancia entre fondos es grande. En todas las cosechas de 2017 a 2024 salvo 2021, la décima parte superior de los fondos mostró una TIR neta por encima del 20 %, y sin embargo en ninguna de ellas el fondo situado en el percentil 75, por encima de la mayoría de sus pares, superó el 15,5 %. Unos pocos fondos se adelantan mucho, y la mayoría no.
¿Rinde más el capital de riesgo que la bolsa después de comisiones?
Cambridge Associates, una firma de asesoría de inversiones que recopila los estados financieros de los gestores de fondos, mantiene un índice de fondos estadounidenses de capital de riesgo construido con 2816 fondos creados entre 1981 y 2025. Sus rentabilidades son netas de comisiones, gastos y carry. Para compararlas de forma justa con las acciones, usa un equivalente de mercado público modificado : imagina que el mismo efectivo se invierte en un índice bursátil los mismos días en que los fondos pidieron y devolvieron dinero.
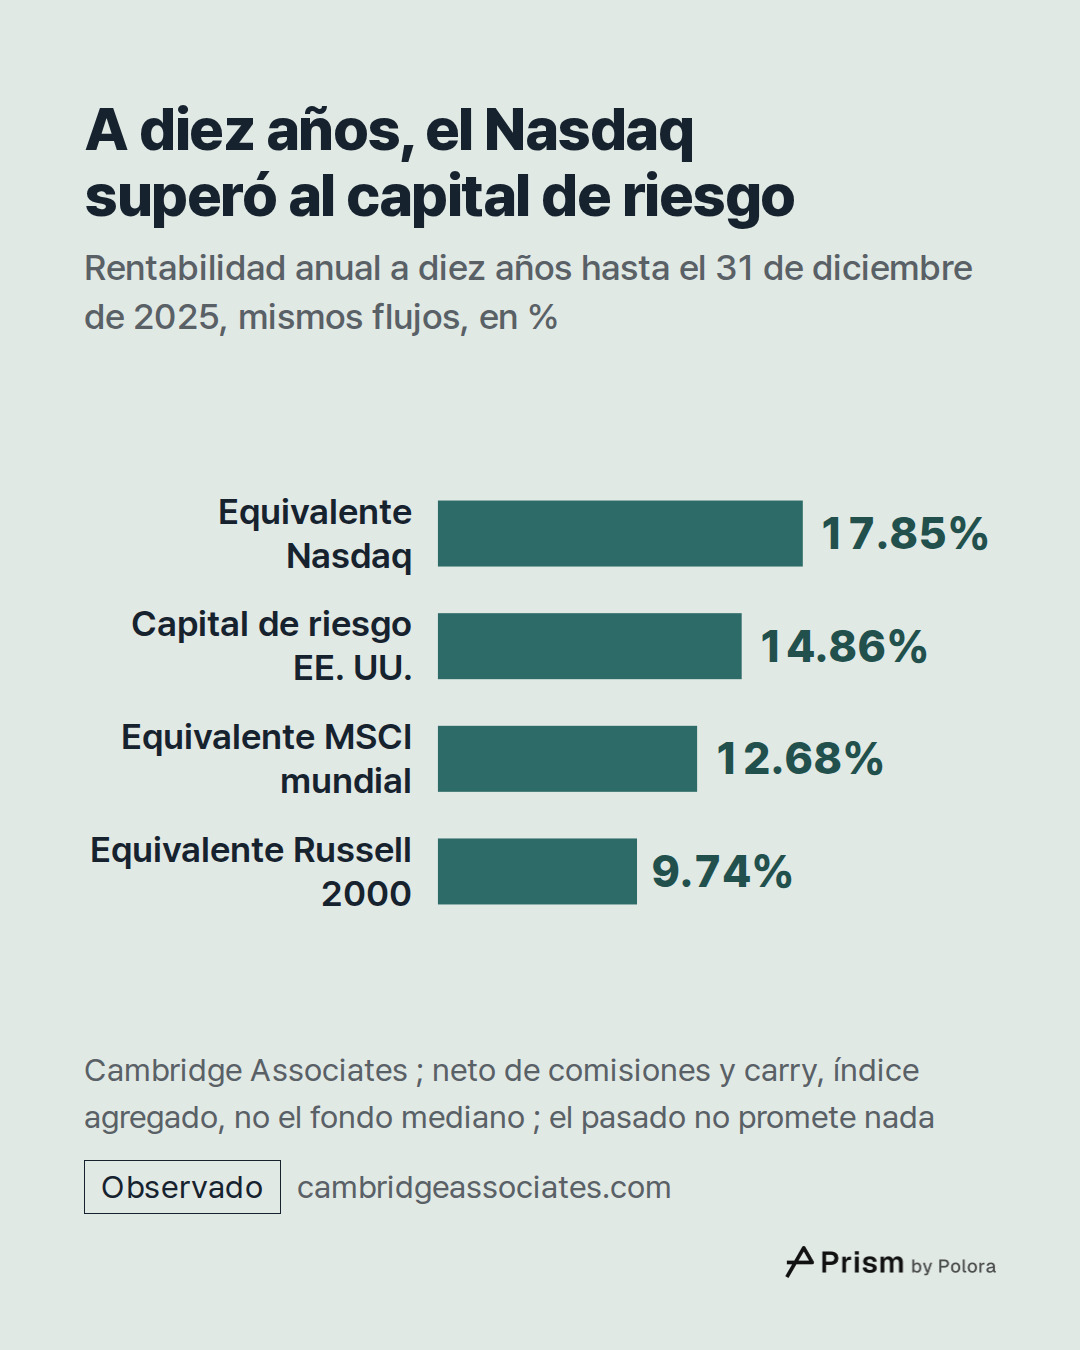
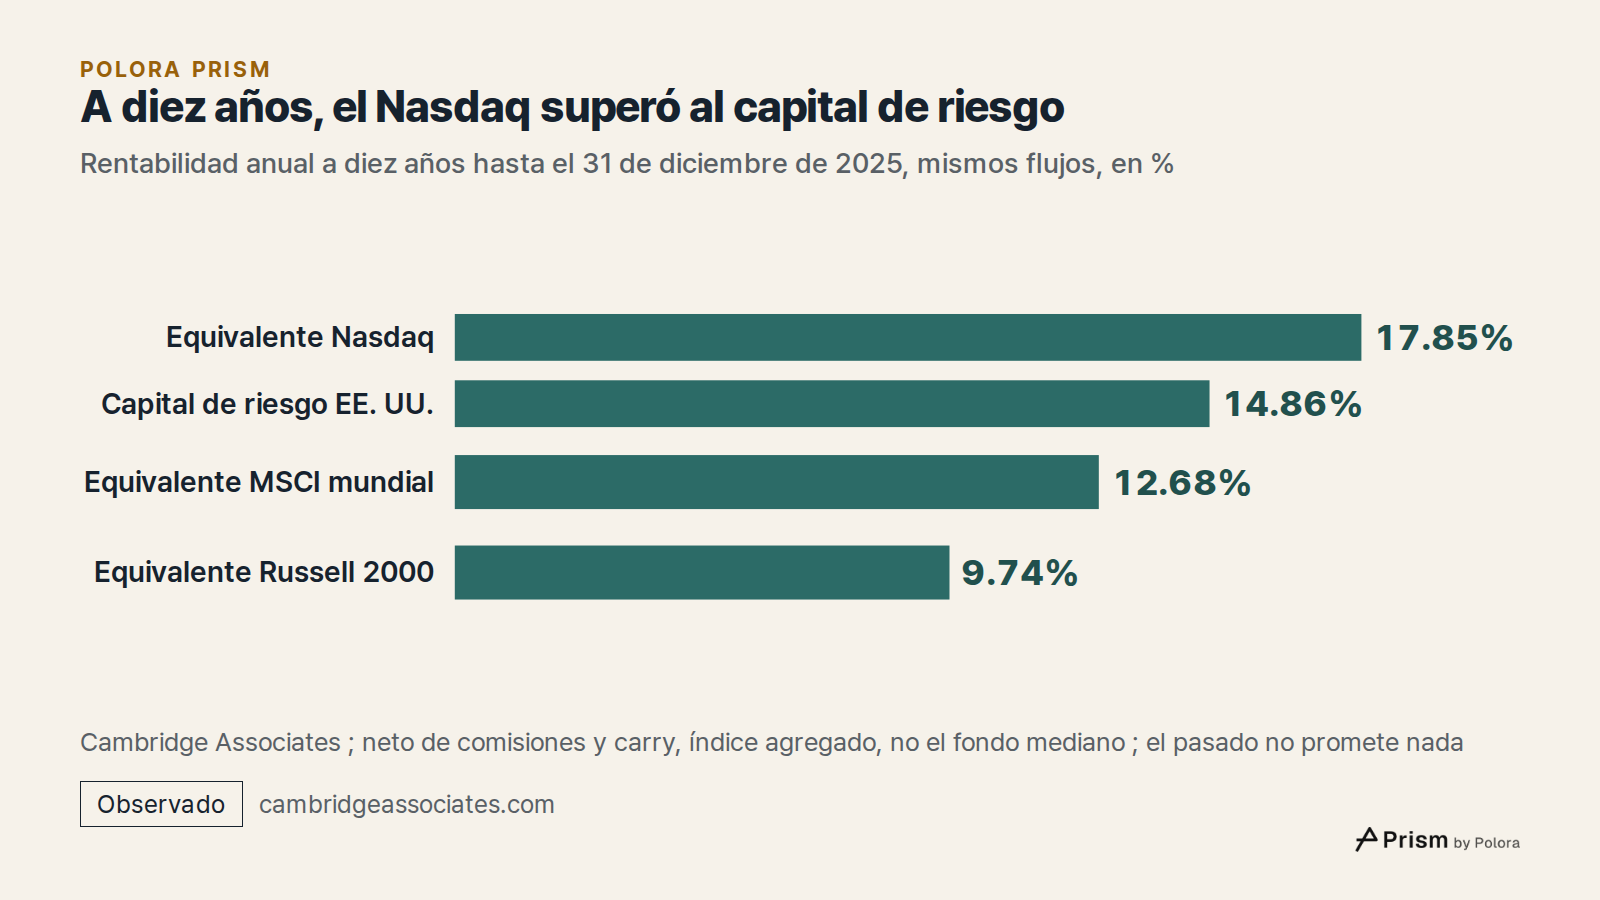
A 31 de diciembre de 2025, el índice rindió un 14,86 % anual a diez años. Los mismos flujos de efectivo invertidos en el Nasdaq habrían ganado un 17,85 %, en el índice Russell 2000 de empresas estadounidenses más pequeñas un 9,74 %, y en un índice mundial de MSCI un 12,68 %. A 25 años, el índice rindió un 8,10 % anual, frente al 11,71 % del equivalente en el Nasdaq y el 8,81 % tanto del Russell 2000 como del índice mundial.
Así que en todos los periodos que recoge el índice, de uno a 25 años, el capital de riesgo quedó por detrás del equivalente en el Nasdaq, mientras que frente a las empresas estadounidenses más pequeñas y a las acciones mundiales quedó por delante en algunos periodos y por detrás en otros.
Este índice agrupa todos los fondos, así que los fondos grandes y las grandes ganadoras pesan mucho. No es el fondo mediano, y el historial del fondo mediano frente a las acciones cotizadas es una cuestión aparte que esta tabla pública no responde. Son rentabilidades pasadas en periodos concretos y no prometen nada sobre las futuras.
Dónde se cruza un ahorrador corriente con este dinero
La mayoría de la gente ya está expuesta al capital de riesgo sin haberlo elegido. Los fondos de pensiones, los fondos patrimoniales de universidades y las aseguradoras son socios comanditarios típicos, así que una pensión o una póliza de seguro pueden incluir una pequeña parte. Y la gente se encuentra con empresas respaldadas por capital de riesgo cuando salen a bolsa. El método de Correlation supone que los primeros inversores venden entre seis y nueve meses después de la salida a bolsa, cuando termina su periodo de bloqueo (lockup), el plazo en que se comprometen a no vender ; es un supuesto de trabajo de su análisis, no un hecho medido sobre cada inversor.
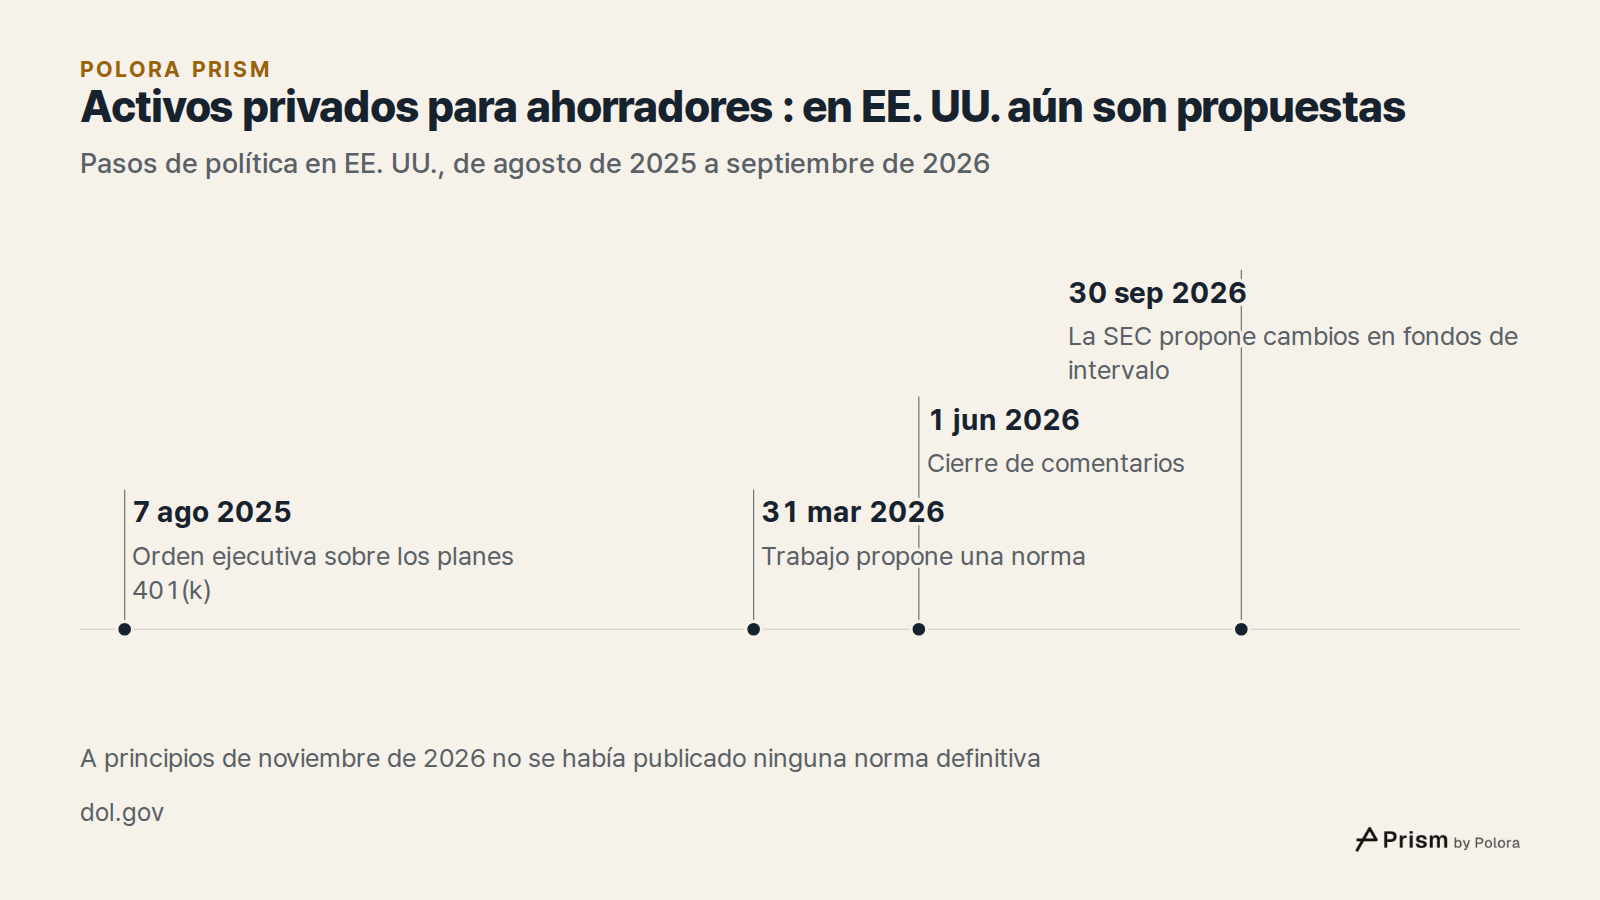
En Estados Unidos se debate una vía más directa. La Orden Ejecutiva 14330, firmada el 7 de agosto de 2025, encargó al Departamento de Trabajo revisar sus directrices sobre activos alternativos, como los fondos de capital privado y de capital de riesgo, en los planes de jubilación 401(k), los planes de ahorro para la jubilación que ofrecen las empresas en ese país. El departamento propuso después una norma, publicada el 31 de marzo de 2026, que ofrecería a los empleadores un puerto seguro, es decir, una protección legal, sobre cómo eligen cualquier opción de inversión en esos planes, incluidos los fondos mixtos que tienen activos privados. El plazo de comentarios se cerró el 1 de junio de 2026. A principios de noviembre de 2026, la norma seguía siendo una propuesta y no se había publicado ninguna norma definitiva.
Por otro lado, el 30 de septiembre de 2026 la Comisión de Bolsa y Valores de Estados Unidos (SEC) propuso cambios para los fondos de intervalo, fondos que tienen activos más difíciles de vender y que solo permiten a los inversores retirar su dinero en plazos fijos. La propuesta permitiría, entre otros cambios, recompras mensuales. Es una propuesta abierta a comentarios, no una norma definitiva.
Si algo de esto conviene a los ahorros de alguien no es una pregunta que responda este artículo. Lo que sí puede mostrar es cómo se paga el dinero que hay detrás.
- The White House : Democratizing access to alternative assets for 401(k) investors
- Federal Register, 31 March 2026 : Department of Labor proposed rule
- US Department of Labor : EBSA news release, 30 March 2026
- Federal Register public inspection : regulatory agenda entry
- SEC : Proposed rule on interval funds (S7-2026-34)
- SEC : Proposed release 33-11444
- Harvard Law School Forum on Corporate Governance : SEC proposes amendments addressing retailization
- Correlation Ventures : Venture capital? We're still not normal
Las comisiones pagan a la gestora. Unas pocas ganadoras pagan a los inversores.
Dicho en una frase : una gestora de capital de riesgo gana alrededor del 2 % al año pase lo que pase, y alrededor del 20 % de los beneficios solo si un puñado de empresas tiene éxito, normalmente solo después de que los inversores hayan recuperado su dinero.
Así es como una gestora puede seguir en el negocio mientras muchas de sus startups fracasan. Eso no demuestra que la mayoría de las gestoras prospere, ni que sus inversores salgan ganando : la comisión puede mantener a una gestora sin que llegue efectivo a quienes la pagan. Por eso la cifra que hay que mirar es el efectivo devuelto, no el valor sobre el papel. En muchos fondos que arrancaron en los últimos años, ese efectivo apenas ha empezado a llegar.