Qué se está contando
En Estados Unidos, los fondos y las empresas que venden valores de forma privada, sin una oferta pública, pueden acogerse a la Regulación D. Es el principal conjunto de exenciones de la SEC, el regulador bursátil del país, que les evita registrar la oferta como lo haría una empresa cotizada. A cambio, deben presentar un aviso breve llamado Formulario D poco después de la primera venta. Los fondos que lo presentan marcan una casilla con su tipo de fondo, por ejemplo capital riesgo (venture capital, el que invierte en empresas emergentes) o capital privado (private equity, el que suele comprar participaciones en empresas más maduras). Las empresas marcan casillas sobre su sector, sobre si se constituyeron en los últimos cinco años y sobre lo que venden, por ejemplo acciones.
Polora contó las nuevas ofertas a partir de los conjuntos de datos trimestrales del Formulario D que publica la SEC, hasta la entrega que cubre el tercer trimestre de 2026. Una oferta es un primer aviso junto con sus modificaciones posteriores, y se cuenta una sola vez, en el trimestre de ese primer aviso. El artículo sigue tres grupos : las ofertas de fondos de capital riesgo, las de fondos de capital privado y las de empresas jóvenes de tecnología y salud que venden acciones. "Jóvenes" significa que la empresa marcó la casilla de constituida en los últimos cinco años. "Tecnología y salud" significa que indicó uno de seis sectores : otras tecnologías, informática, telecomunicaciones, biotecnología, farmacéutica u otros servicios de salud.
Son recuentos de avisos, no de dólares. Un pequeño vehículo creado para una sola operación cuenta lo mismo que un fondo de miles de millones. Un aviso muestra que una oferta existe, no que haya entrado dinero : el formulario permite declarar que la primera venta aún no se ha producido. Los formularios sí recogen los importes vendidos, pero este artículo cuenta ofertas y no suma dinero.
Cómo evolucionaron los tres recuentos entre 2016 y 2026
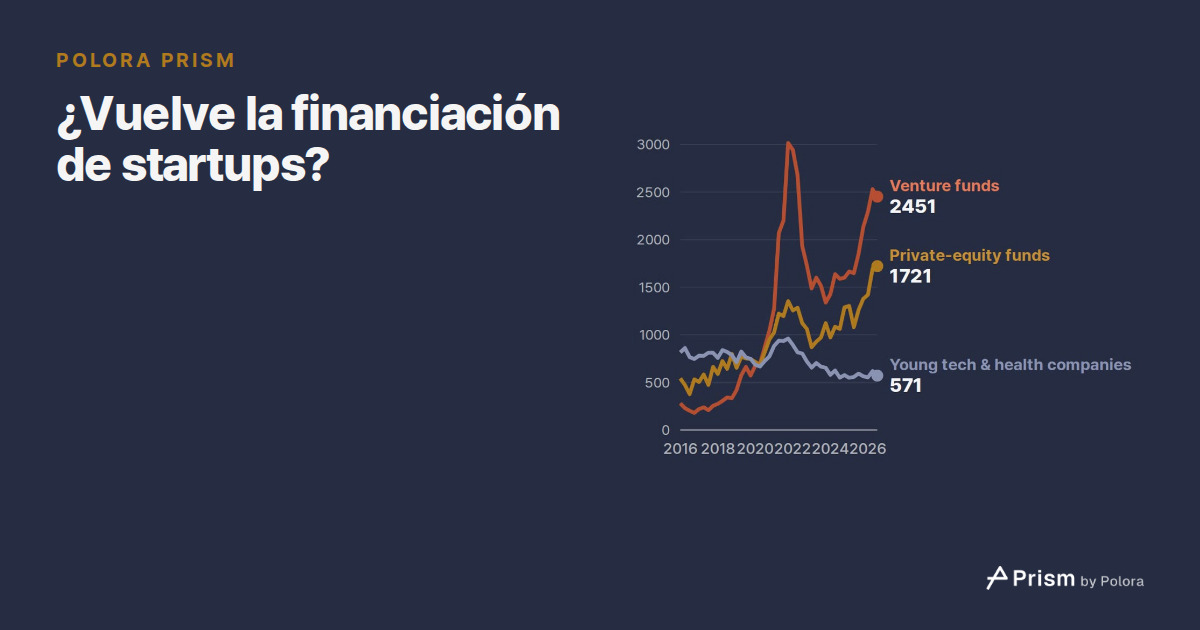
En el primer trimestre de 2016, las empresas jóvenes de tecnología y salud presentaron 2,9 ofertas por cada una presentada por un fondo de capital riesgo. A partir de ahí, los avisos de estos fondos fueron en aumento. En el segundo trimestre de 2020 superaron por primera vez a los de las empresas jóvenes, 694 frente a 668. En el último trimestre de 2021 llegaron a 3014, la cifra más alta de cualquier trimestre desde que empieza el recuento, en 2016.
A partir de 2022 el recuento cayó. En el último trimestre de 2023, los fondos de capital riesgo presentaron 1339 nuevas ofertas, menos de la mitad del máximo de finales de 2021. En 2024 y 2025 recuperaron parte de esa caída. Las empresas jóvenes de tecnología y salud fueron bajando en esos mismos años y tocaron 549 en el primer trimestre de 2025, su cifra más baja en un trimestre desde 2016.
Lo que va de 2026
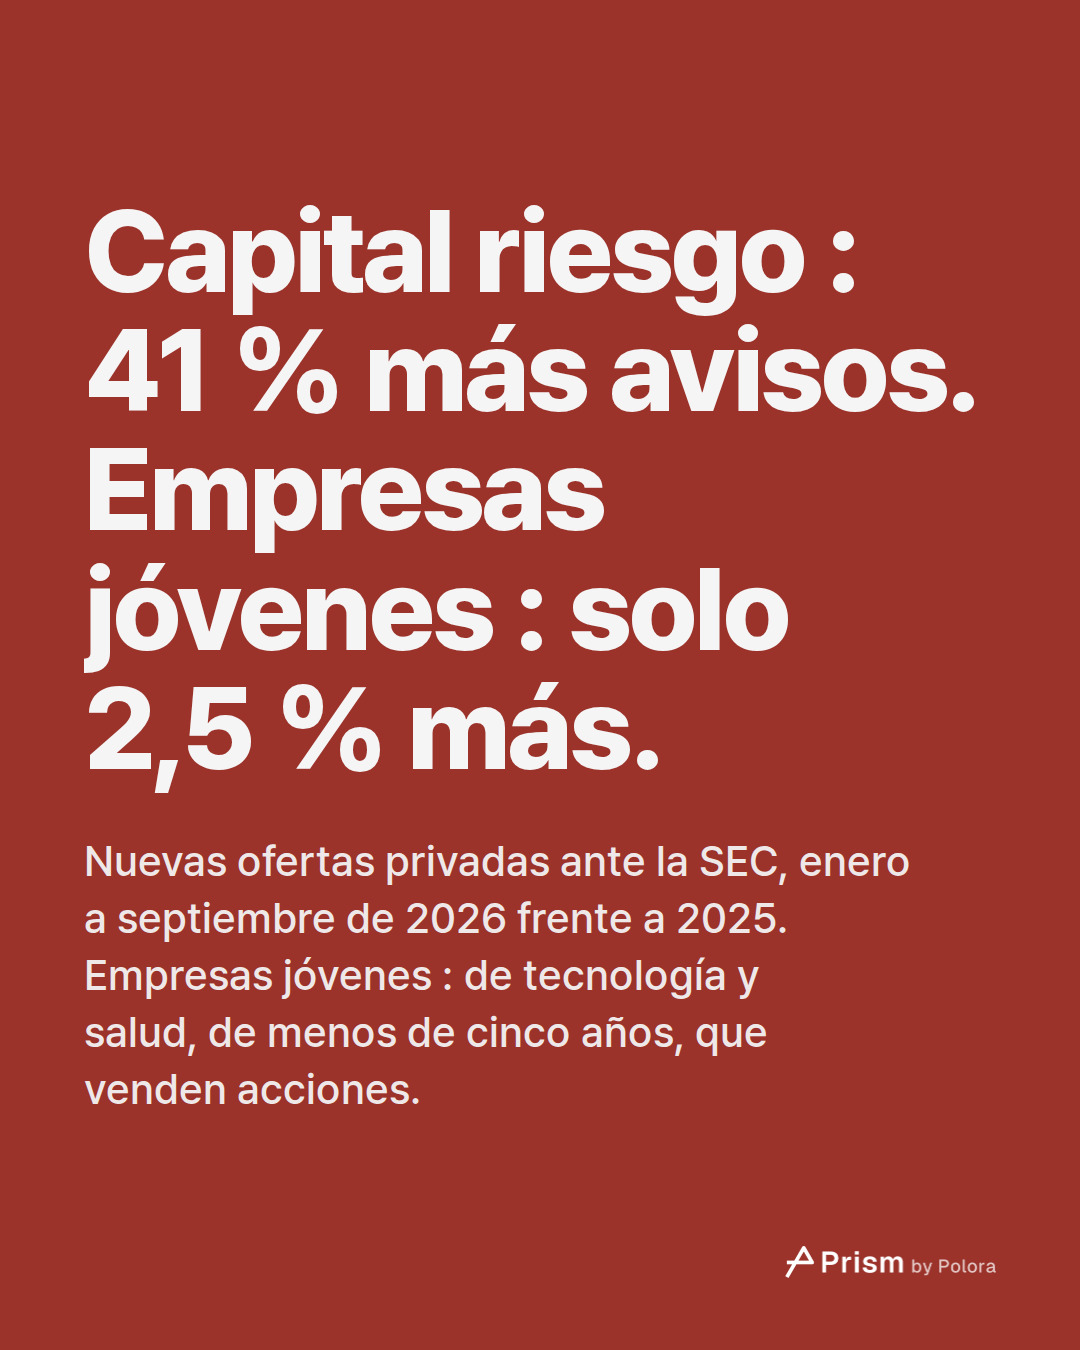
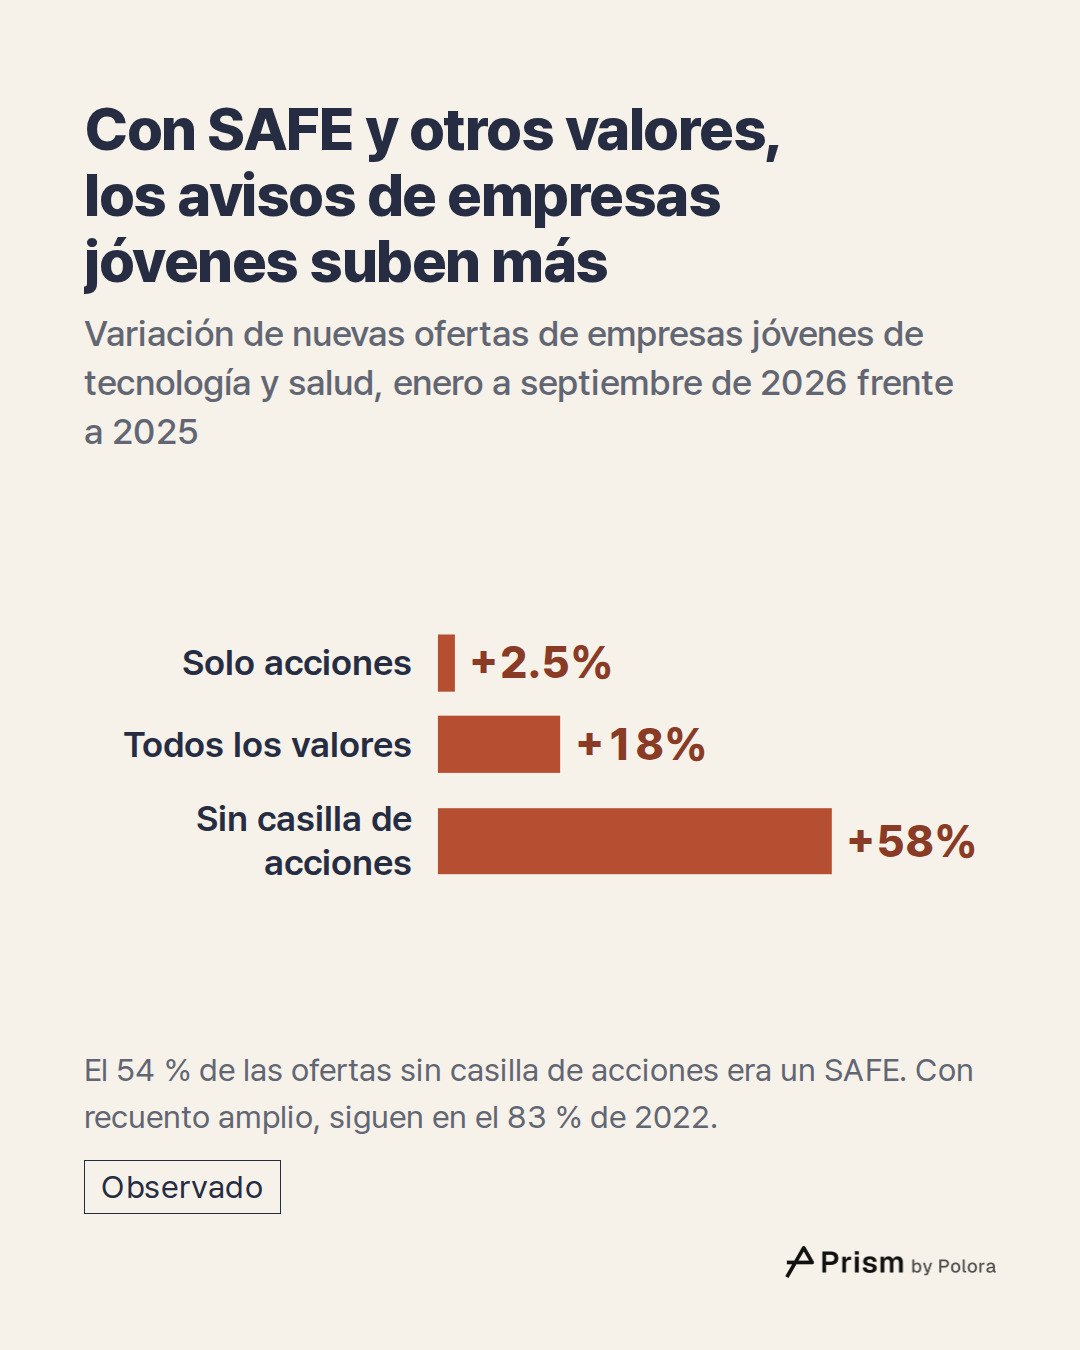
En los nueve primeros meses de 2026, los fondos de capital riesgo presentaron un 41 % más de nuevas ofertas que en los mismos meses de 2025. Los fondos de capital privado presentaron un 33 % más. En el tercer trimestre, los fondos de capital privado presentaron 1721, su cifra trimestral más alta desde 2016 (el máximo anterior a 2026 era de 1378). Las empresas jóvenes de tecnología y salud que venden acciones presentaron un 2,5 % más.
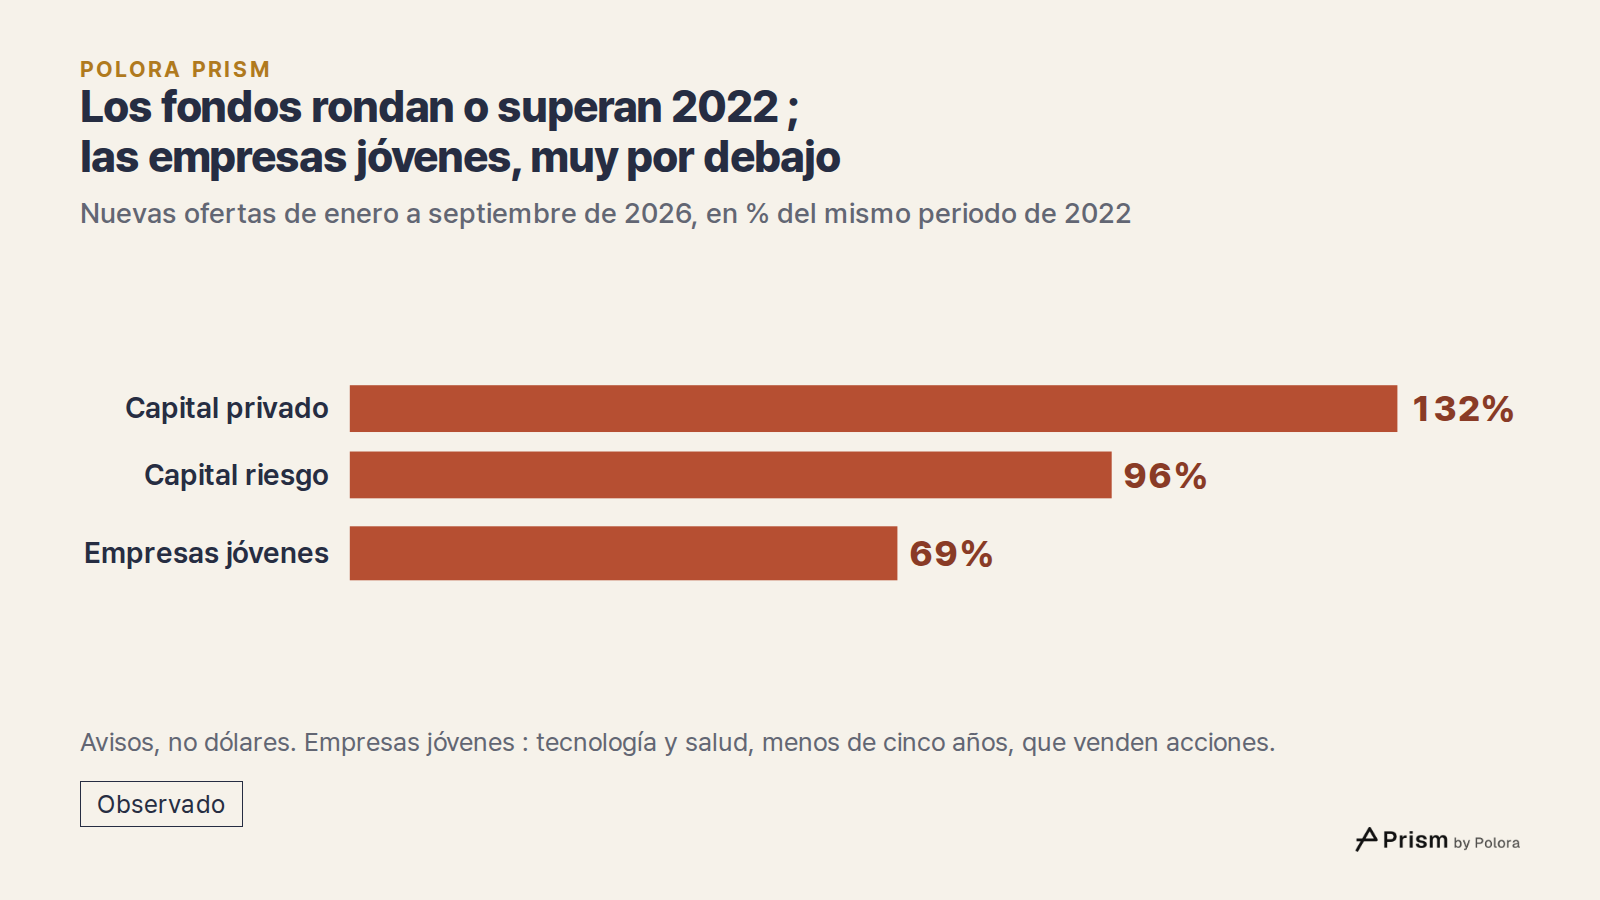
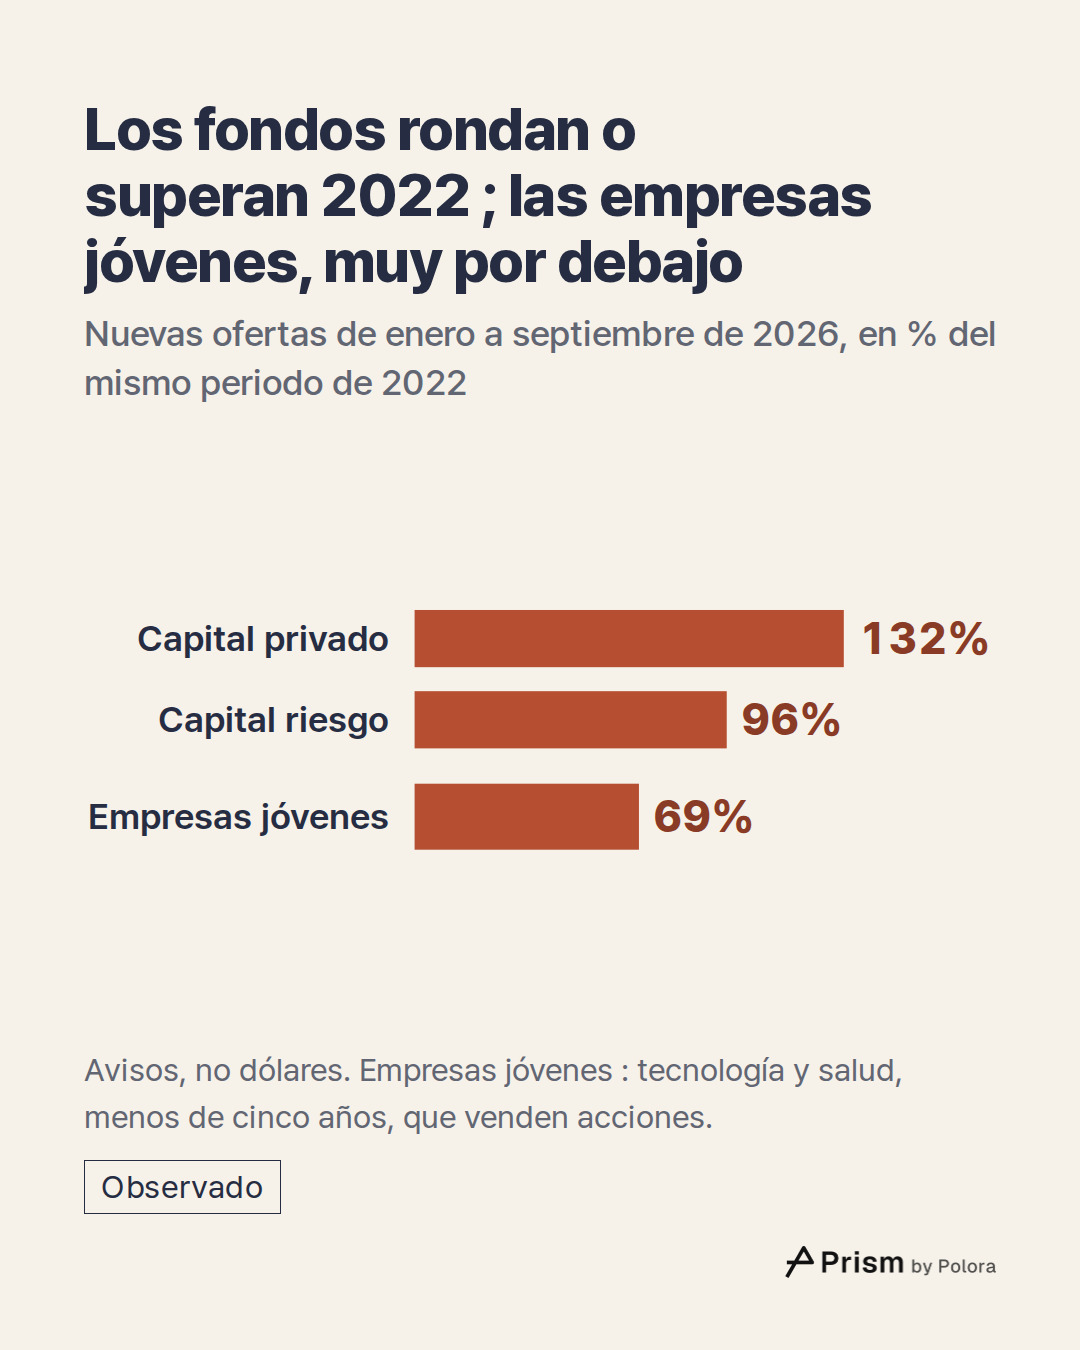
Frente a los mismos meses de 2022, de enero a septiembre, los avisos de fondos de capital riesgo están en el 96 % del nivel de aquel año, y los de capital privado, en el 132 %. Las empresas jóvenes se quedan en el 69 %.
Qué puede ser un aviso de un fondo de capital riesgo
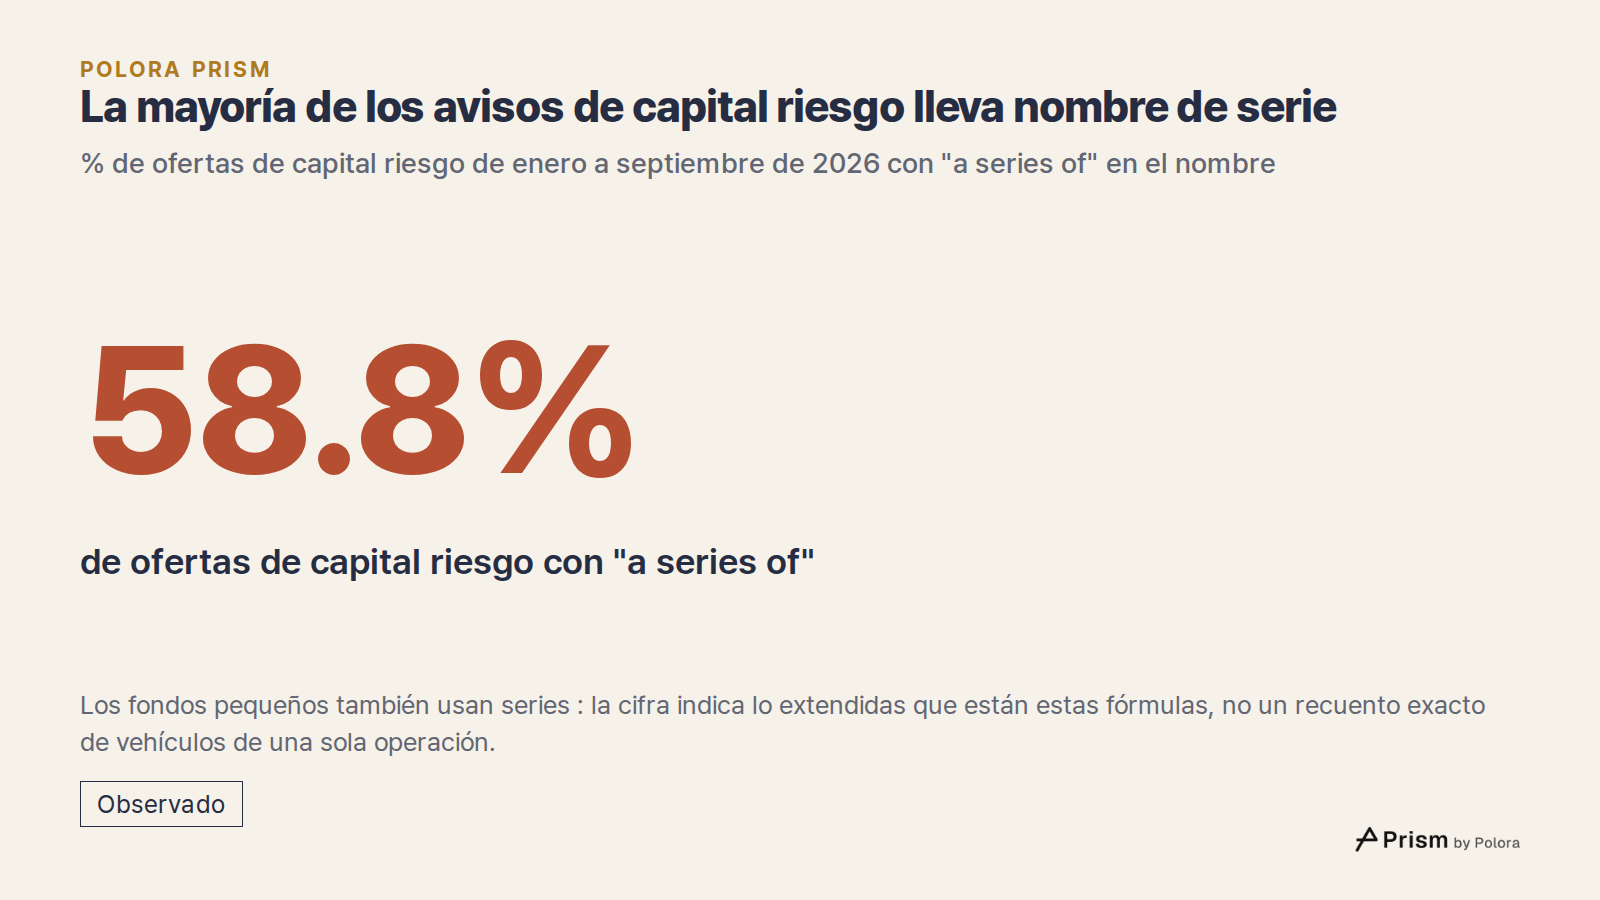
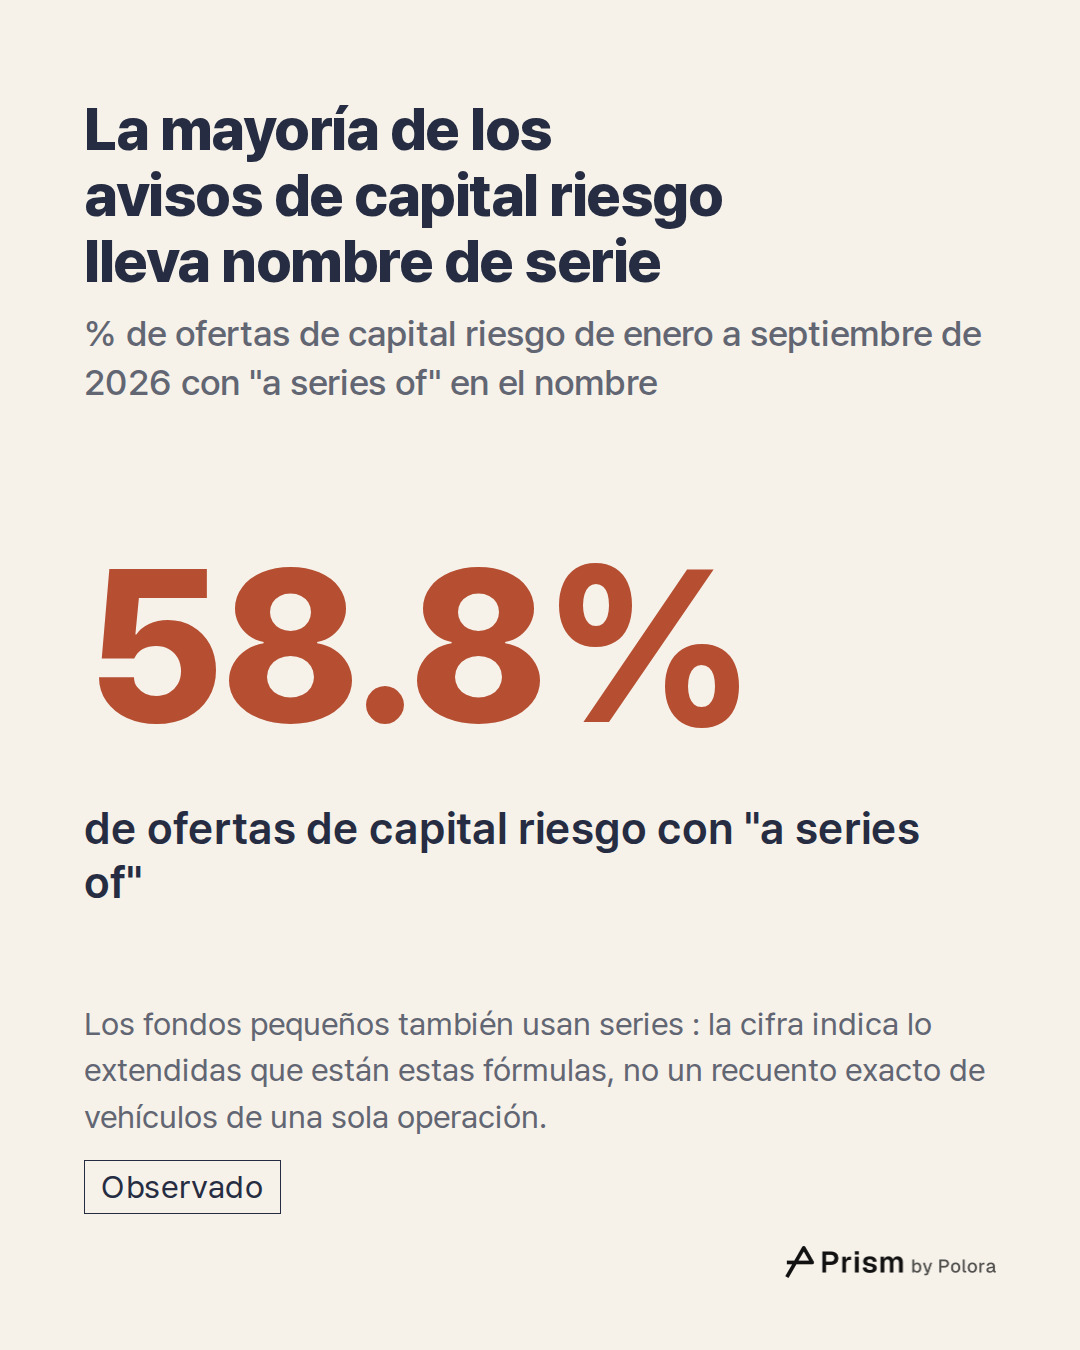
Muchos de estos "fondos" son vehículos creados para una sola inversión. Una guía de Hemrock, una empresa de administración de fondos, sobre cómo crear vehículos de propósito especial describe este tipo de vehículo como una entidad que mantiene una única inversión. Según la guía, AngelList constituye cada operación como una serie dentro de una sociedad comanditaria matriz de Delaware, y Sydecar, como una serie dentro de una sociedad de responsabilidad limitada por series de Delaware. Polora encontró la expresión "a series of" ("una serie de") en el nombre del 58,8 % de las ofertas de fondos de capital riesgo presentadas entre enero y septiembre de 2026. Los fondos pequeños también usan la estructura por series, así que esa proporción indica lo extendidas que están estas fórmulas, no un recuento exacto de vehículos de una sola operación.
Otros no son fondos en el sentido habitual de un gestor que invierte en muchas empresas. Los Roll Up Vehicles de AngelList permiten a una startup reunir a sus propios inversores ángeles, particulares que aportan dinero en las primeras etapas, en un solo vehículo que invierte únicamente en esa empresa, como describe el caso de estudio de AngelList sobre la startup Rootly. En el aviso figuran como fondos de capital riesgo. En los nueve primeros meses de 2026, 473 ofertas de fondos de capital riesgo llevaban "Roll Up Vehicle" o "RUV" en el nombre.
Por eso, un recuento de avisos y el dinero que hay detrás pueden contar historias distintas. El PitchBook-NVCA Venture Monitor, un informe sobre capital riesgo en Estados Unidos, mide otra cosa : el dinero comprometido en fondos estadounidenses de capital riesgo que ya han cerrado su captación. En su edición sobre 2026 hasta el tercer trimestre, señala que ese dinero fue sobre todo a gestores grandes y consolidados, y que el número de primeros fondos que cierran va camino de marcar su año más bajo en una década. Ese informe cuenta fondos cerrados en Estados Unidos, mientras que el Formulario D cuenta avisos de emisores de cualquier lugar, muchos de ellos vehículos pequeños o de una sola operación, así que las dos cifras pueden ir por caminos distintos sin que ninguna esté equivocada. Ninguna de las dos fuentes explica por qué difieren este año.
Las empresas jóvenes, vistas de otra manera
La línea de empresas jóvenes de este artículo solo cuenta las ofertas que marcaron la casilla de capital, es decir, acciones. Muchas startups consiguen su primer dinero con un SAFE, siglas en inglés de acuerdo simple para capital futuro. Y Combinator, la aceleradora que lo creó, lo describe como un contrato que da al inversor el derecho a recibir acciones más adelante, cuando la startup haga una ronda con precio fijado. Quienes presentan el aviso suelen declarar un SAFE como "otro" tipo de valor y no como acciones.
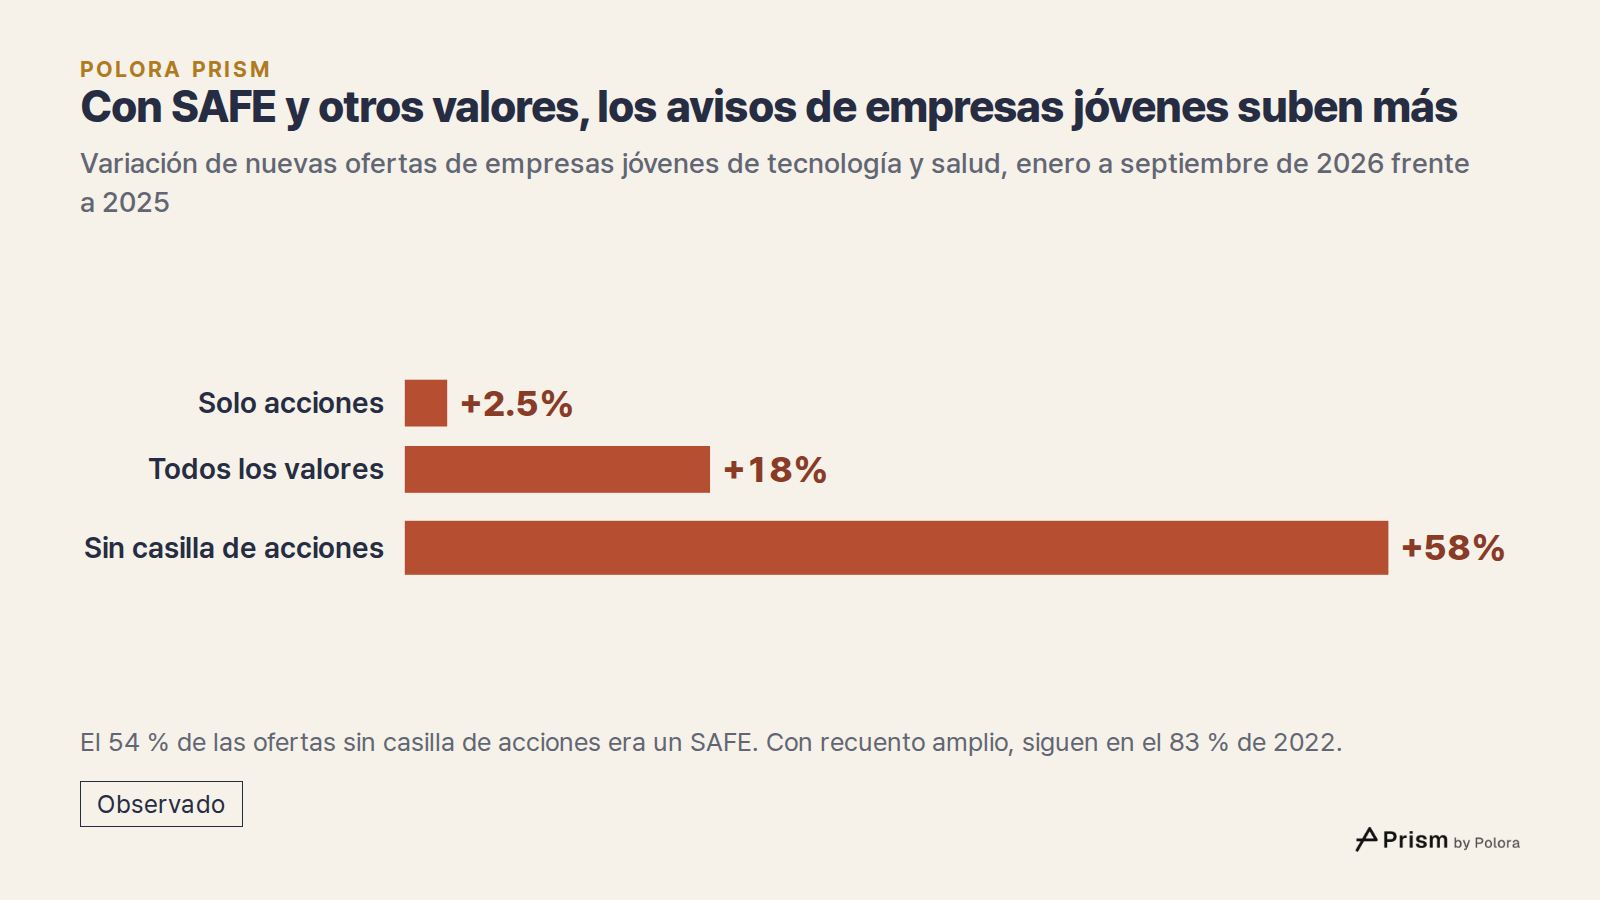
Contando todos los tipos de valores, las empresas jóvenes de tecnología y salud presentaron un 18 % más de nuevas ofertas entre enero y septiembre de 2026 que un año antes. Sus ofertas sin la casilla de acciones subieron un 58 %, y el 54 % de ellas describía lo que vendía como un SAFE. Así que estas empresas jóvenes presentan este año más avisos de los que deja ver la línea que solo cuenta acciones. Pero siguen por detrás de los fondos de capital riesgo, e incluso con este recuento amplio se quedan en el 83 % de su nivel de 2022.
Los recuentos son de ofertas, no de empresas : detrás de las 1743 ofertas de acciones de empresas jóvenes presentadas entre enero y septiembre de 2026 había 1641 empresas distintas.
Lo que los recuentos no pueden decir
Los datos muestran cuándo subieron y bajaron los avisos de cada grupo. No dicen por qué, y ninguna de las fuentes reunidas para este artículo explica la distancia entre los fondos y las empresas jóvenes. El Formulario D lo presentan emisores con sede en cualquier país, así que los recuentos incluyen empresas y fondos de fuera de Estados Unidos. La SEC indica que sus conjuntos de datos proceden de lo que envían los declarantes y que no puede garantizar su exactitud. Cada casilla, incluida la antigüedad de la empresa, es la respuesta del propio declarante. Polora vinculó cada modificación con su aviso original a través del número de presentación anterior que indica la modificación, y también emparejando al mismo emisor cuando declara la misma fecha de primera venta. Esa segunda regla es un método propio de Polora. Cada primer aviso contado se volvió a buscar en el índice completo de presentaciones de EDGAR, el sistema de archivo de la SEC. Unos pocos, uno o dos de los varios cientos presentados cada trimestre, no aparecen allí o figuran con fecha de otro trimestre ; Polora mantuvo el recuento del conjunto de datos.
![Fuentes 7 : sec.gov · SEC, Form D Data Sets], sec.gov · SEC, Filing a Form D Notice], sec.gov · SEC, EDGAR full index] + 4](https://media.cdn.polora.ai/picks/2026/11/pickrun_8707f5fa32c9487e/BQahc6MzFe7hVZQy-slide-08--vuelve-la-financiaci-n.jpg)