Si no pagaste comisión, ¿de dónde sacó Robinhood 4.473 millones de dólares?
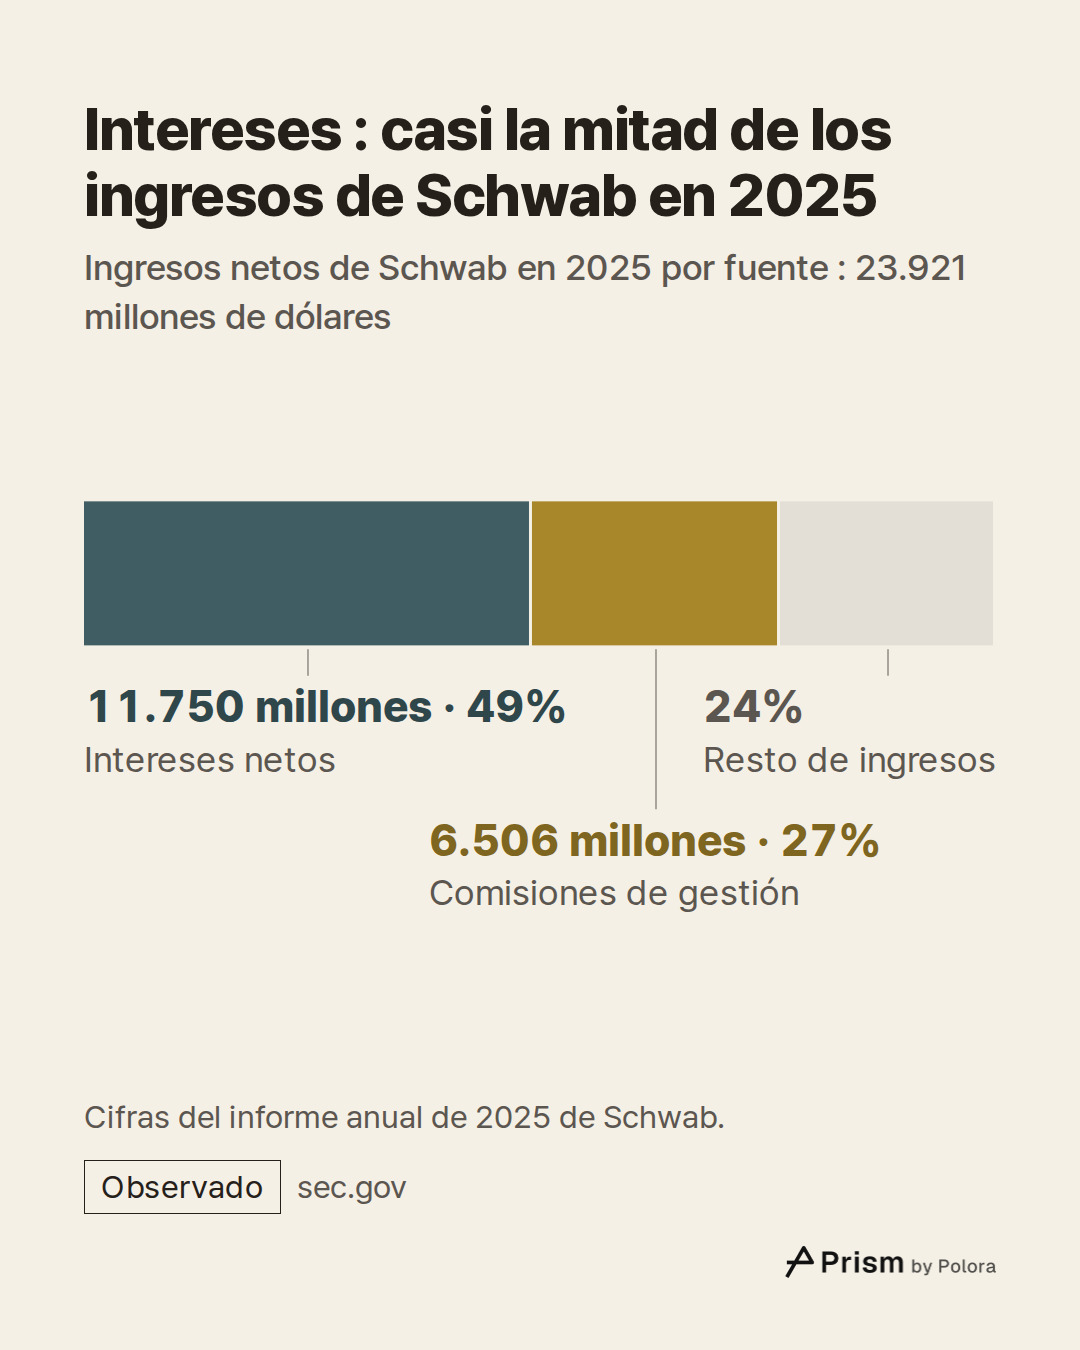
Abres una aplicación de inversión, compras una acción y la línea de la comisión marca cero. Aun así, Robinhood, la aplicación estadounidense conocida sobre todo por operar sin comisiones, declaró 4.473 millones de dólares de ingresos netos en 2025 en su informe anual ante la Comisión de Bolsa y Valores de Estados Unidos (SEC). Charles Schwab, un bróker estadounidense mucho más grande que tampoco cobra comisión por comprar o vender en línea acciones de Estados Unidos, declaró 23.921 millones.
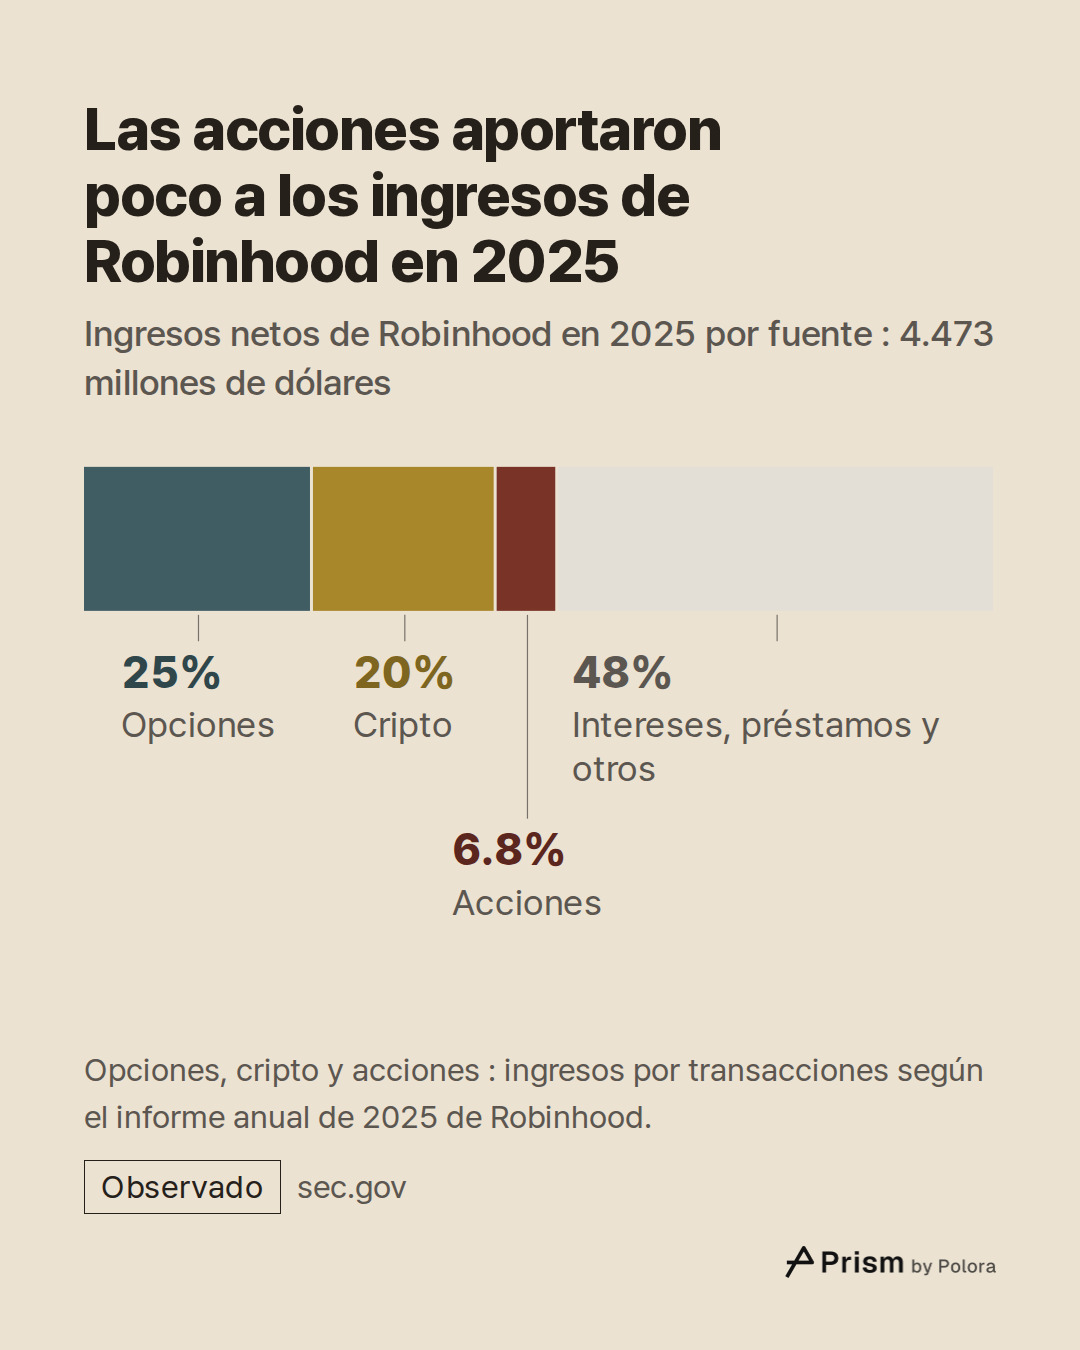
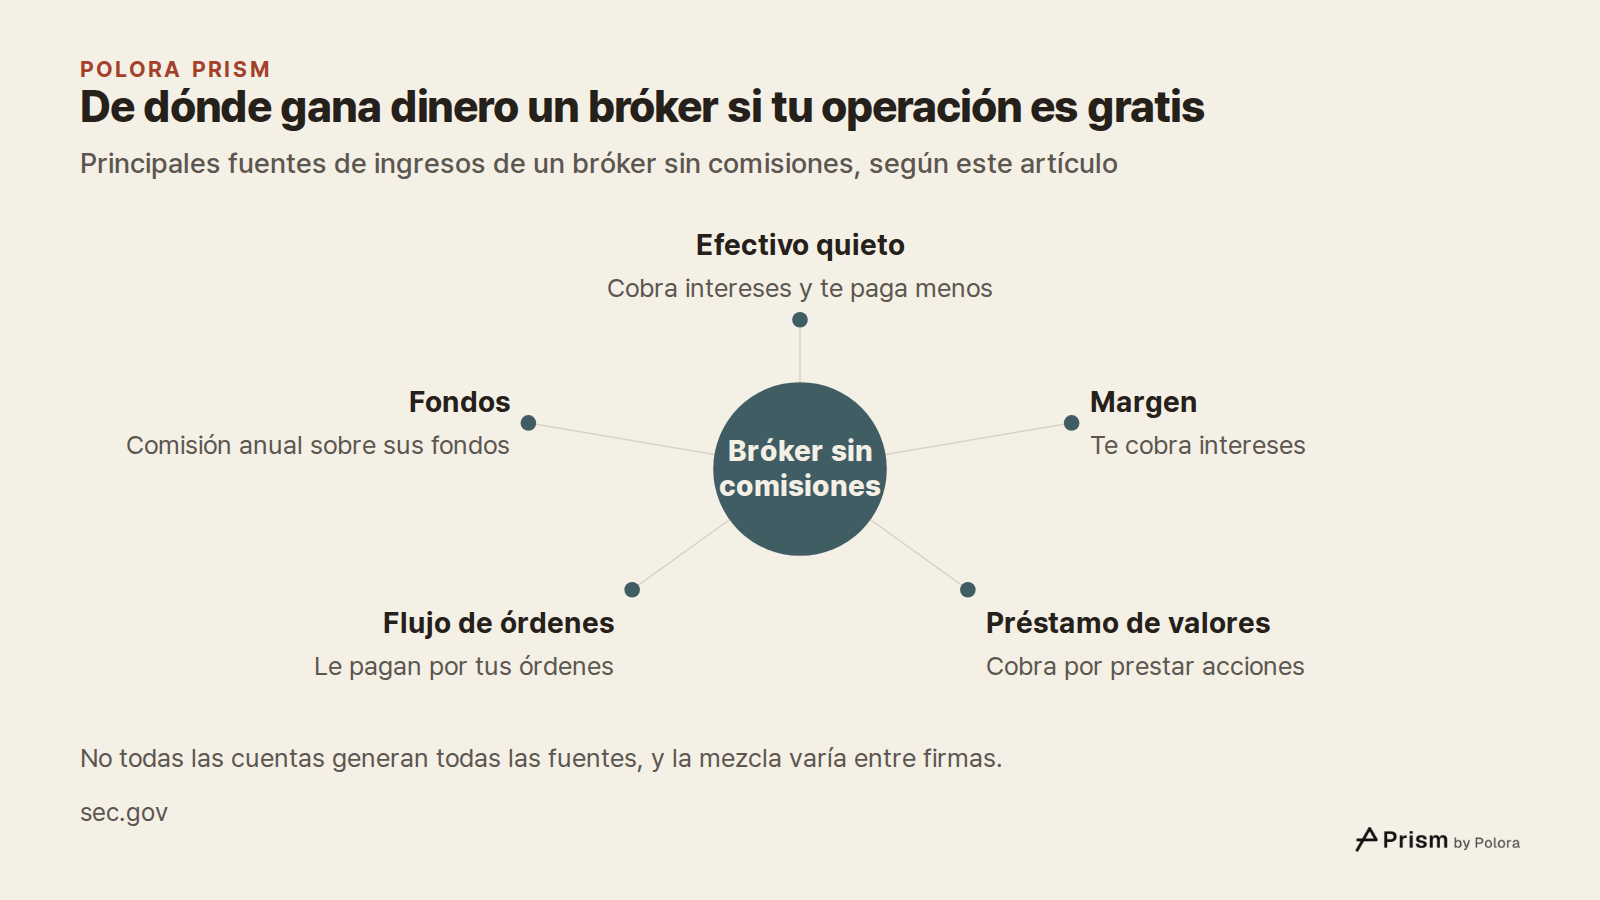
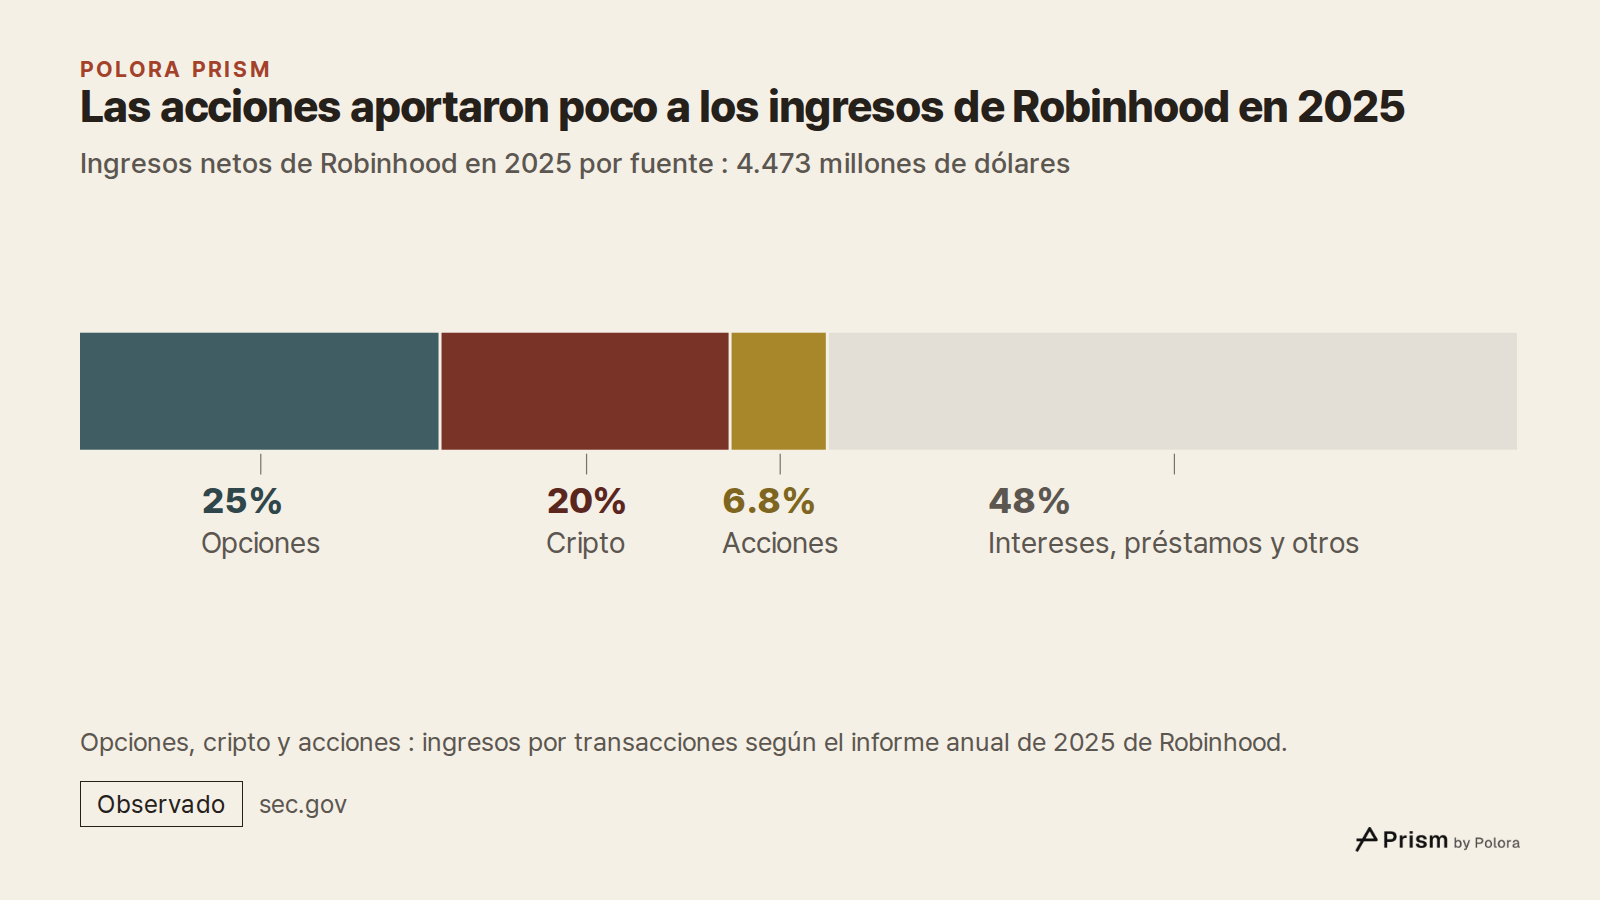
El dinero es real y sale de algún sitio. Cuando comprar una acción no cuesta nada, la respuesta corta es que el dinero no viene de una comisión sobre esa operación. Eso no significa que el bróker no gane nada cuando operas. En Robinhood, 2.628 millones de dólares de los ingresos netos de 2025, alrededor del 59 %, fueron ingresos por transacciones. La mayor parte vino de órdenes de opciones y de criptomonedas, no de un cobro por comprar acciones. En Schwab, la parte más grande vino del efectivo que los clientes dejan en sus cuentas. El resto sale del dinero que los clientes piden prestado, de las acciones que la firma presta a otros y de las comisiones sobre fondos. Si se sigue ese dinero fuente por fuente, se ve también qué hace cada parte de una correduría. Y se ve por qué la combinación de una sola firma no sirve de regla para todas.
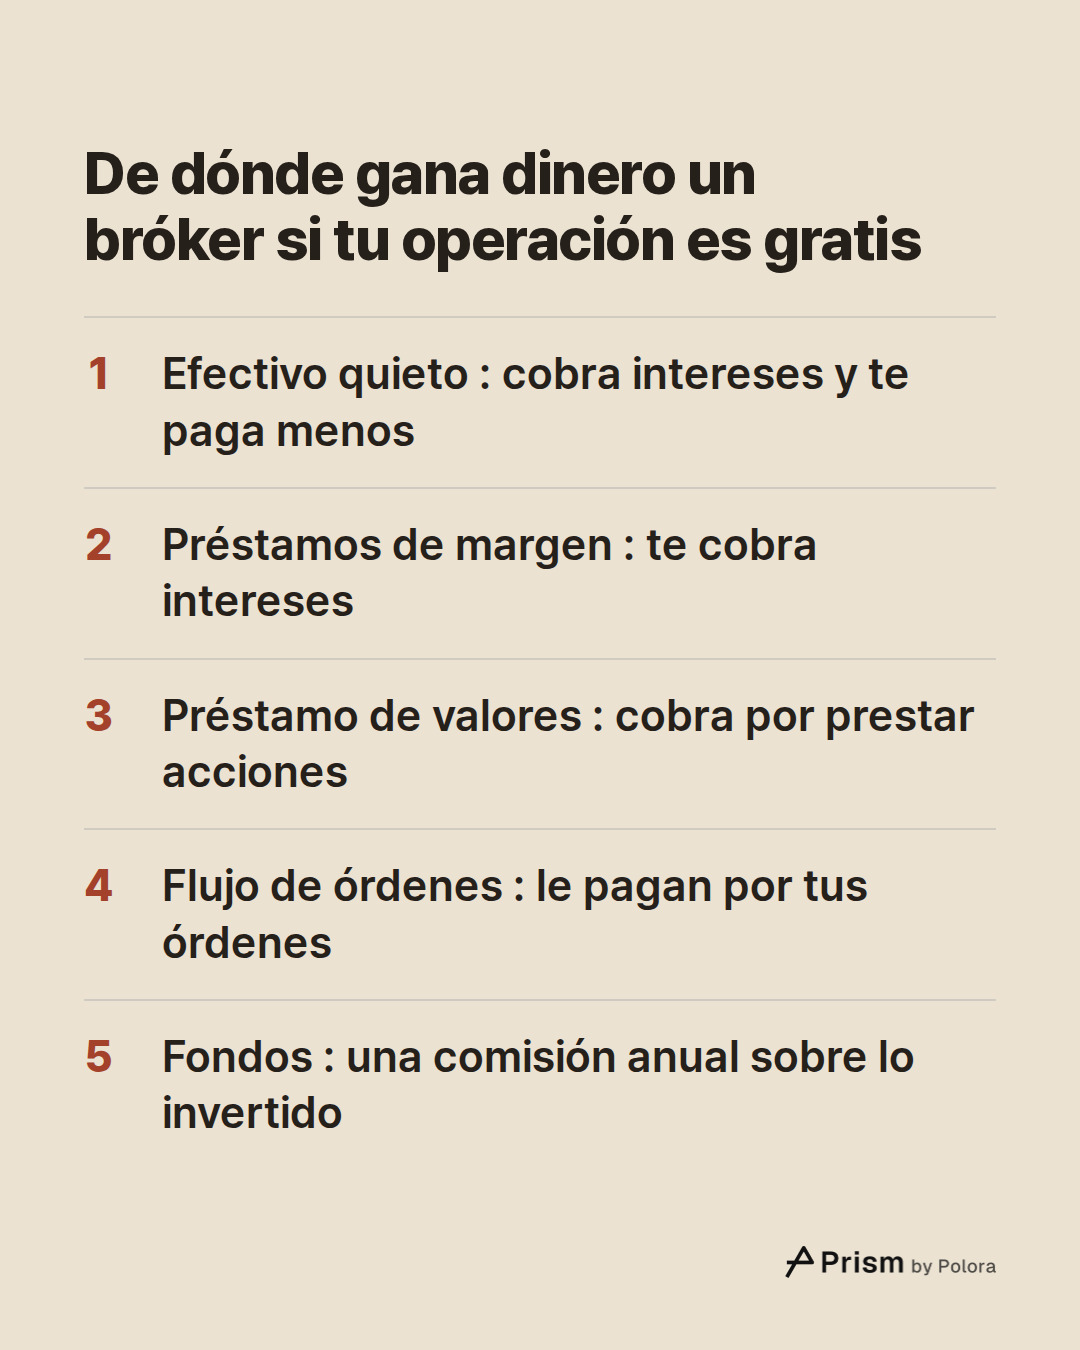
El efectivo que dejas quieto en tu cuenta le da dinero al bróker
Casi todas las cuentas de inversión tienen algo de efectivo que todavía no se ha invertido. El bróker no deja ese dinero parado. Lo deposita en un banco, a menudo el suyo propio, o lo invierte en préstamos y bonos. Cobra intereses por él y le paga al cliente una tasa más baja. La diferencia entre las dos se llama ingreso neto por intereses.
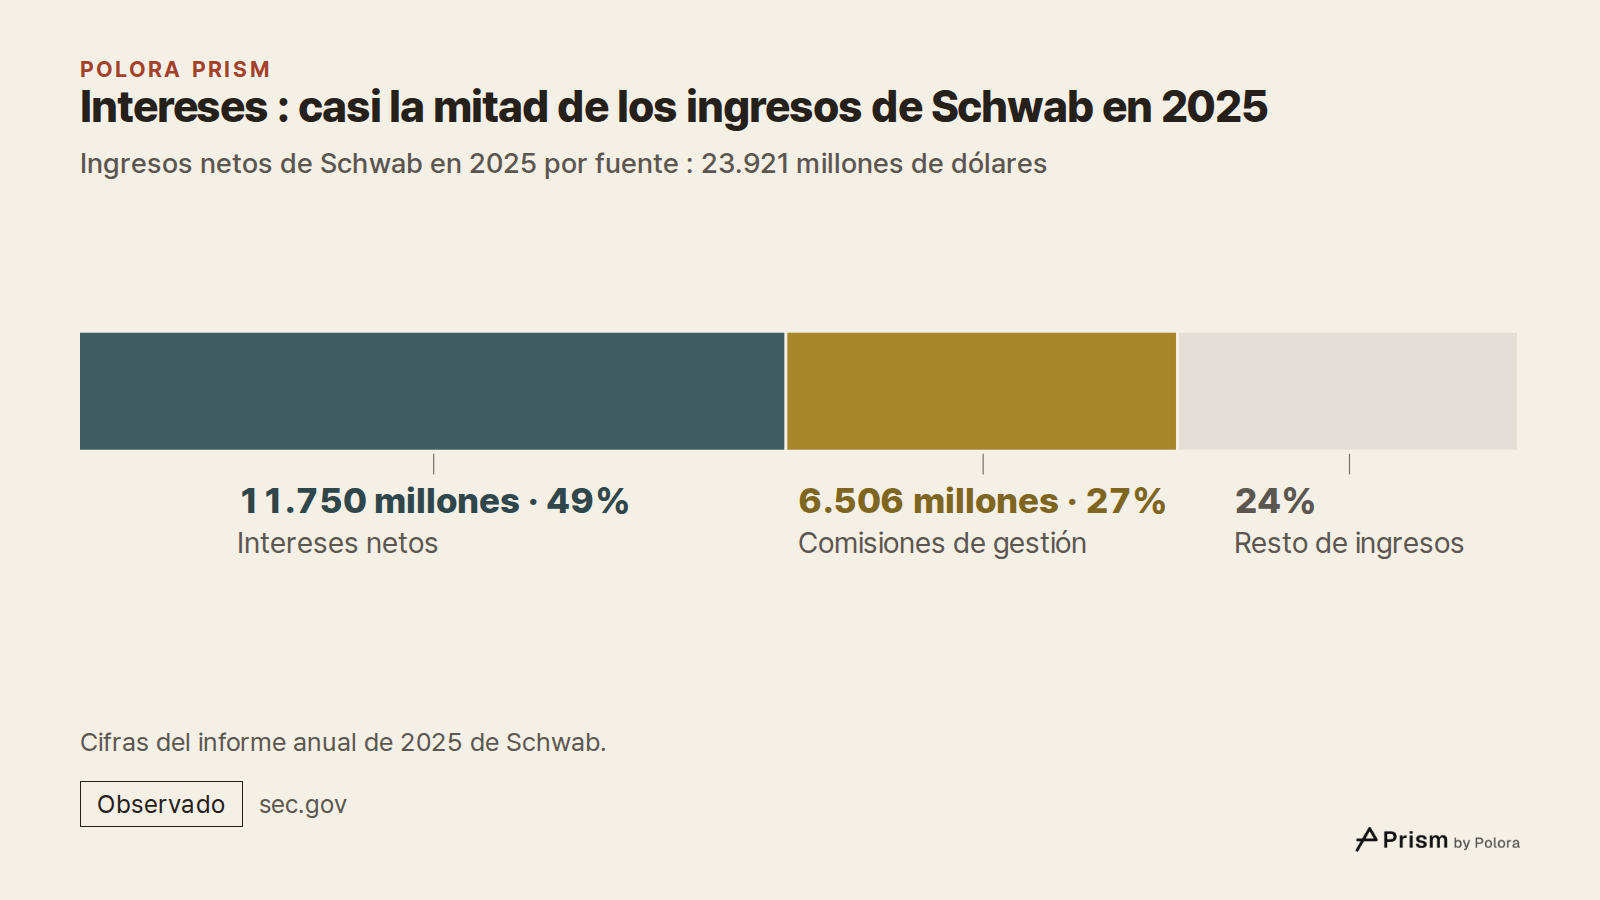
En Schwab es la mayor fuente de ingresos. Según su informe anual de 2025, de sus 23.921 millones de dólares de ingresos netos de ese año, 11.750 millones, alrededor del 49 %, fueron ingresos netos por intereses. El mismo informe da una idea de esa diferencia. En 2025, los activos de Schwab que generan intereses le rindieron de media un 3,47 %. Por sus depósitos del mercado monetario y otros depósitos de ahorro pagó de media un 0,23 %. Las dos cifras se calculan sobre bases distintas, así que la diferencia entre ellas no es el margen total de la firma. El informe sitúa en el 2,74 % el rendimiento neto de sus activos que generan intereses en 2025.
Robinhood funciona igual, a menor escala. Su informe anual de 2025 muestra 229 millones de dólares procedentes de su programa de barrido de efectivo. En ese programa, el efectivo que los clientes no han invertido pasa a bancos asociados. Robinhood se queda con la diferencia entre lo que pagan los bancos y lo que le entrega al cliente. A eso se suman 319 millones en intereses sobre el efectivo y los valores de los clientes, que la firma debe mantener separados de los suyos.
Por qué esos ingresos suben y bajan con las tasas de interés
Como buena parte de este dinero son intereses, los ingresos de un bróker van ligados a las tasas de interés. Schwab dice en su informe anual que espera ajustar las tasas que paga a sus clientes «en una fracción de cualquier movimiento de las tasas a corto plazo». Dicho de forma sencilla, cuando suben las tasas del mercado, lo que gana la firma suele subir más rápido que lo que paga. Cuando bajan, la diferencia suele estrecharse. Es una tendencia, no una regla.
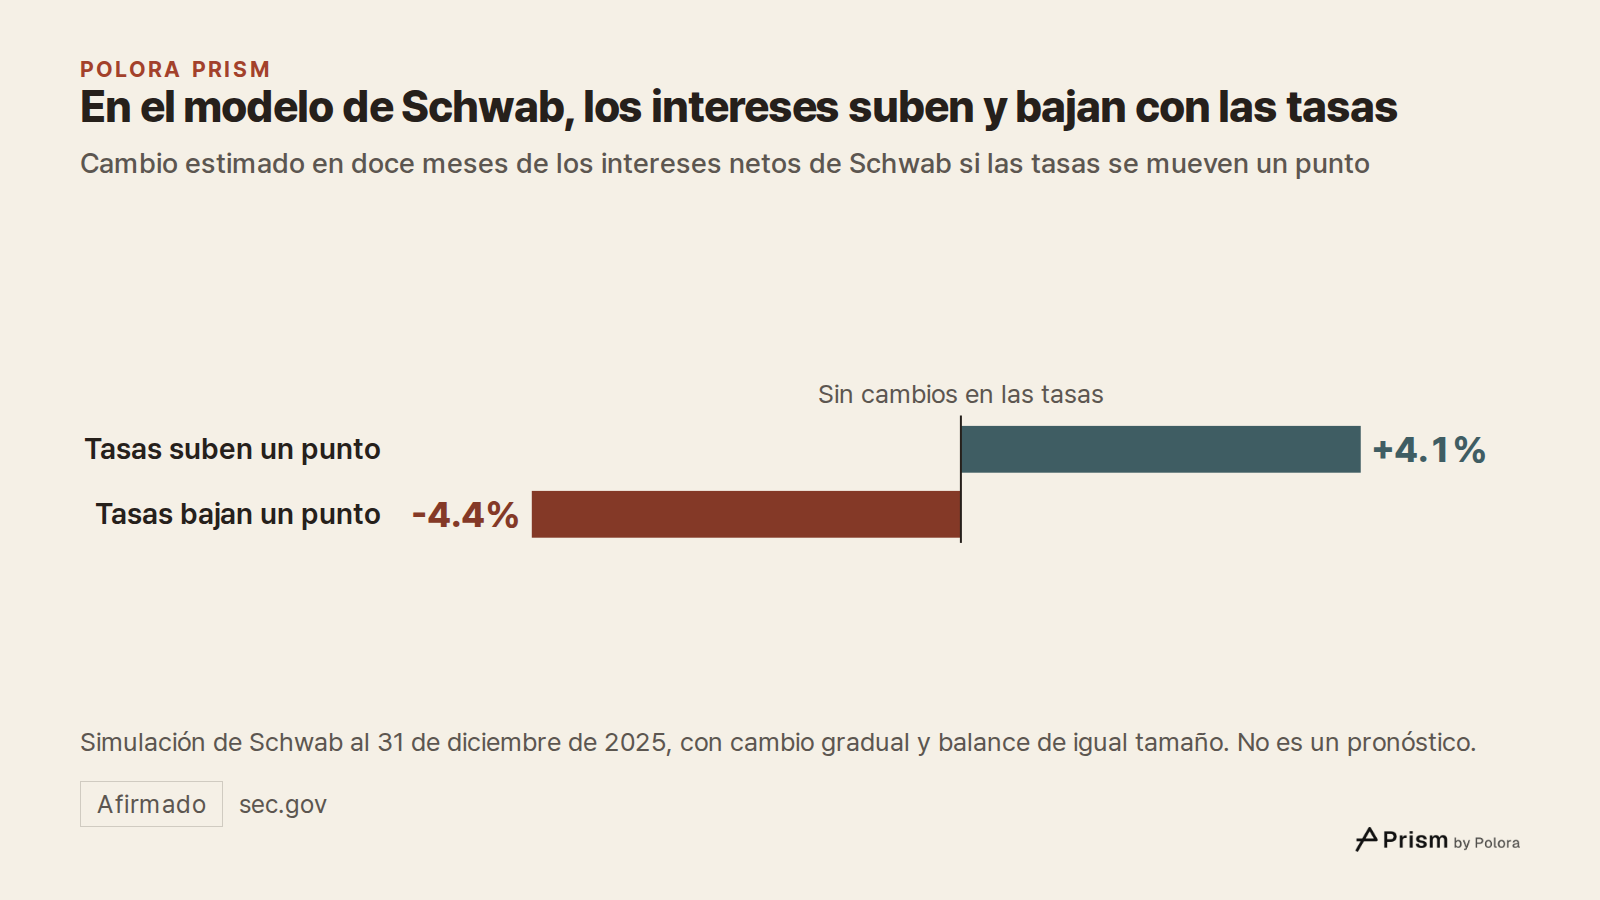
Schwab le pone cifras. Su informe anual de 2025 simula los doce meses que siguen al 31 de diciembre de 2025. Según esa simulación, si las tasas del mercado subieran poco a poco un punto porcentual, sus ingresos netos por intereses aumentarían un 4,1 %. Si bajaran un punto, se reducirían un 4,4 %. Es un modelo con supuestos declarados, como que el balance mantenga el mismo tamaño. No es un pronóstico.
Aun así, el cambio de un año concreto puede tener otras causas. En 2025, los ingresos netos por intereses de Schwab crecieron un 28 %, de 9.144 millones a 11.750 millones de dólares, mientras las tasas del mercado bajaban. Según el informe, el aumento vino sobre todo de dos cosas : la firma devolvió deuda cara y pagó tasas más bajas por su financiación. Sus gastos por intereses bajaron de 6.393 millones en 2024 a 3.754 millones. Además, cuando los fondos del mercado monetario pagan más, los clientes sacan efectivo de las cuentas de barrido, que rinden poco, y lo pasan a esos fondos. El informe menciona ese movimiento como una de las fuerzas que mueven estos saldos.
Te presta dinero a ti y presta tus acciones a otros
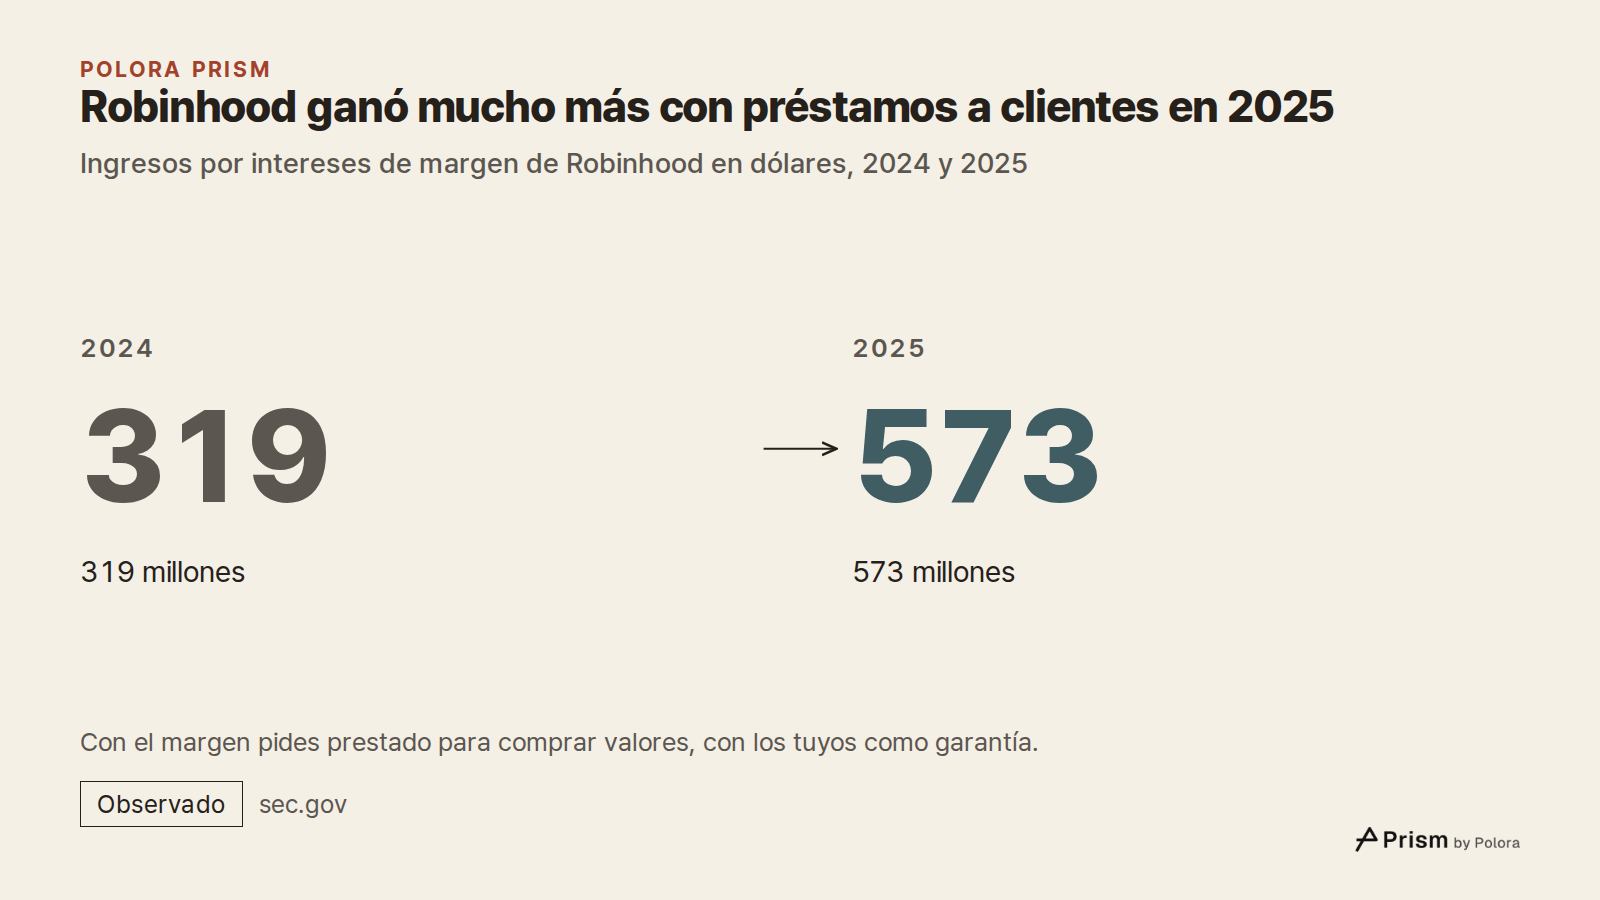
La segunda fuente son los préstamos. Un préstamo de margen permite al cliente pedir dinero al bróker para comprar más valores. Los valores que ya tiene sirven de garantía, y el bróker cobra intereses. Robinhood ganó 573 millones de dólares en intereses de margen en 2025, frente a 319 millones en 2024. Según su informe, su cartera de préstamos de margen rindió de media un 5,01 %. En Schwab, el saldo medio que le debían los clientes de corretaje, sobre todo por préstamos de margen, fue de 87.300 millones de dólares en 2025, y generó 5.700 millones en intereses.
El préstamo de valores llama menos la atención. Hay inversores que apuestan a que una acción bajará y la venden en corto. Para hacerlo, primero tienen que pedirla prestada. Un bróker puede prestar acciones de las cuentas de sus clientes, en las condiciones que fija el contrato de la cuenta, y cobrar una comisión por ello. Robinhood declaró 190 millones de dólares de ingresos netos por préstamo de valores en 2025, el doble que el año anterior. Schwab declaró 437 millones.
Pago por flujo de órdenes : al bróker le pagan según adónde envía tu orden
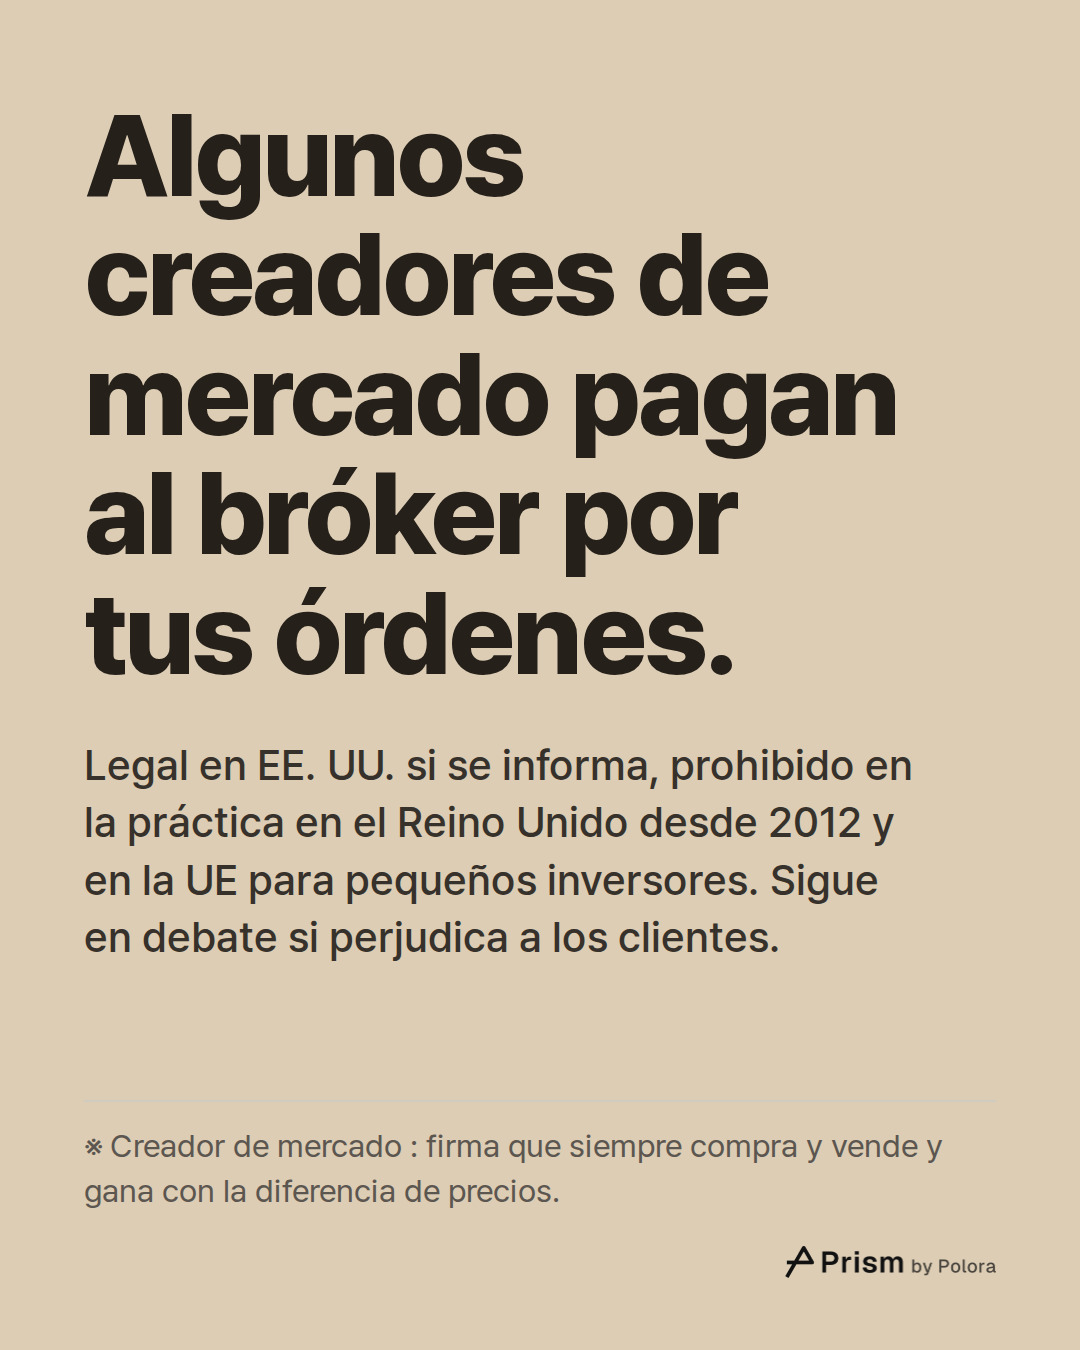
Cuando pulsas comprar, normalmente el bróker no es quien te vende. En Estados Unidos puede enviar tu orden a un creador de mercado, una firma siempre dispuesta a comprar y a vender que gana con la pequeña diferencia entre los dos precios. Algunos creadores de mercado pagan a los brókeres por enviarles órdenes. Esto se llama pago por flujo de órdenes.
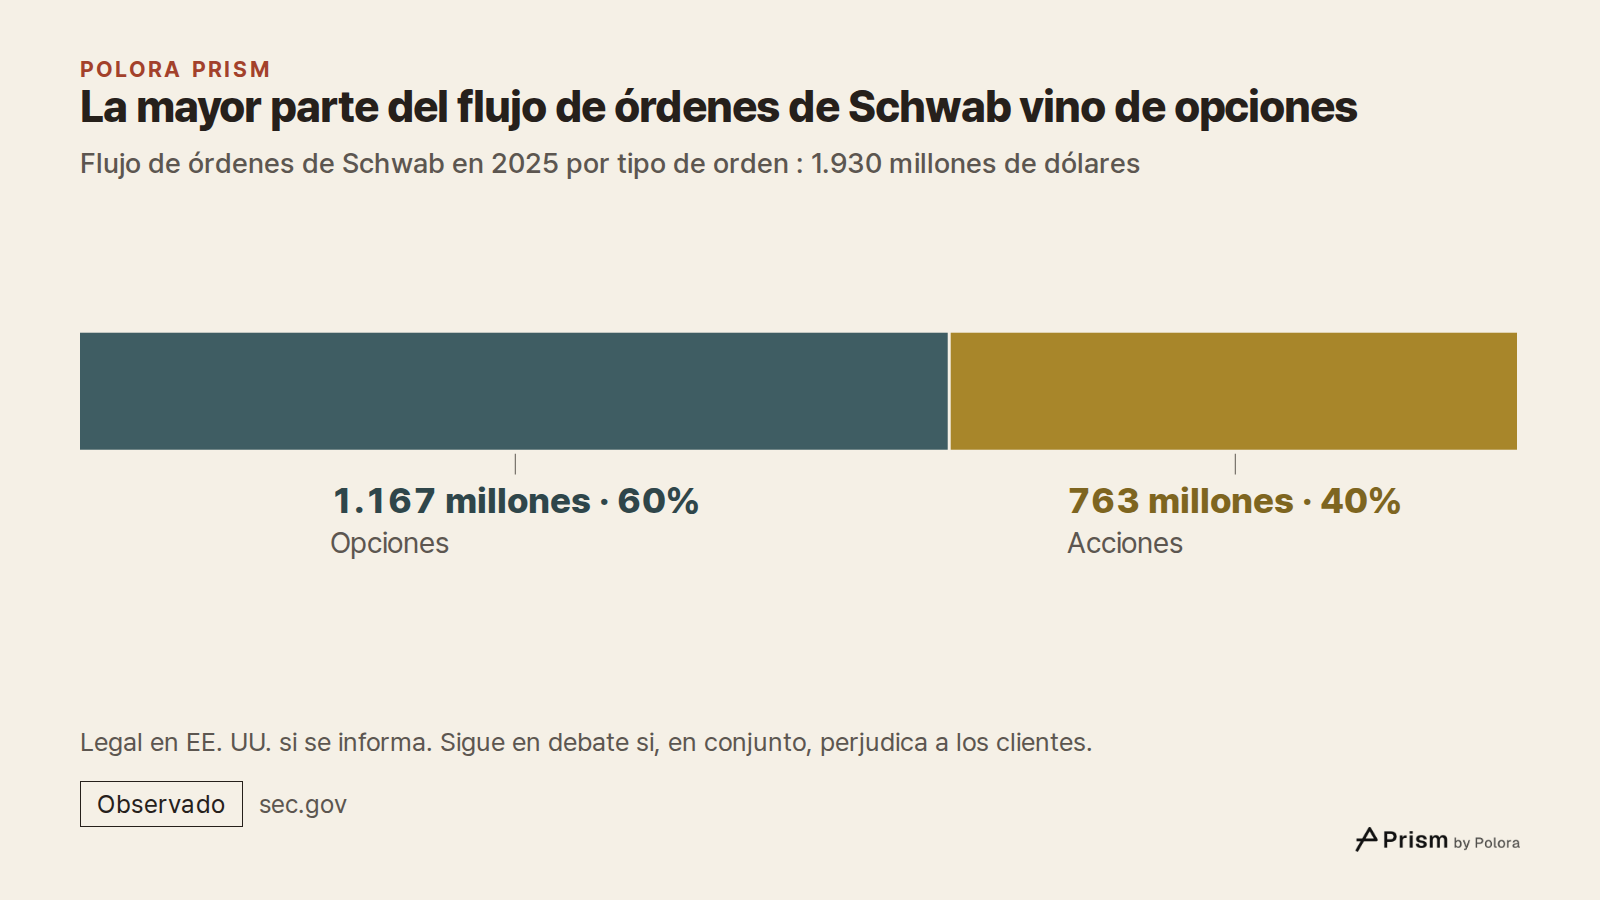
En Estados Unidos es legal y aparece en los informes de las empresas. Schwab declaró 1.930 millones de dólares de ingresos por flujo de órdenes en 2025 : 1.167 millones por órdenes de opciones y 763 millones por órdenes de acciones. Robinhood explica en su informe anual que cobra por enviar a creadores de mercado y a otros proveedores de liquidez las órdenes de acciones, opciones y criptomonedas de sus clientes. También dice que ese ingreso depende de cuánto se opere. Según su informe, 2.326 millones de sus ingresos por transacciones de 2025 vinieron de enviar órdenes a creadores de mercado.
Lo que discuten los reguladores es la calidad de ejecución, es decir, si el precio que obtiene de verdad la orden del cliente es bueno. Un bróker al que le pagan por enviar órdenes tiene motivos para fijarse en ese pago. Al cliente, en cambio, le interesa el mejor precio, y los brókeres están obligados a buscarlo. Las normas estadounidenses permiten la práctica si se informa de ella. El regulador financiero del Reino Unido concluyó en 2012 que ese conflicto de intereses no se podía gestionar y en la práctica prohibió el pago. Un análisis publicado en un blog del CFA Institute, una asociación internacional de profesionales de la inversión, examinó qué pasó después. La proporción de operaciones del tamaño habitual de un pequeño inversor en el Reino Unido ejecutadas al mejor precio anunciado pasó de alrededor del 65 % en 2010 a más del 90 % en 2014. El análisis advertía que en esos años el mercado tuvo otros cambios, así que no todo ese avance puede atribuirse a la prohibición. Sigue en debate si, en conjunto, el pago por flujo de órdenes perjudica a los clientes.
Por qué las opciones y las criptomonedas le dejan al bróker más que las acciones
No todas las operaciones dejan lo mismo. El informe anual de 2025 de Robinhood desglosa por producto sus 2.628 millones de dólares de ingresos por transacciones. Las opciones, contratos que dan derecho a comprar o vender una acción a un precio fijado hasta una fecha fijada, aportaron 1.123 millones. Las criptomonedas aportaron 901 millones y las acciones, 302 millones. Las acciones son lo primero que la mayoría imagina al pensar en una aplicación de inversión, y aun así supusieron alrededor del 7 % de los ingresos netos totales de Robinhood ese año.
Además, el pago se calcula de forma distinta en cada producto. Según el informe de Robinhood, el pago por una orden de acciones se calcula sobre la diferencia anunciada entre el precio de compra y el de venta. Las opciones pagan una tarifa por contrato, y en las criptomonedas el reembolso depende del valor de la orden. El informe añade que sus ingresos por opciones subieron en parte porque las opciones sobre distintas acciones pagan tarifas de reembolso distintas. Así que lo que ingresa un bróker no depende solo de cuánto operan sus clientes, sino también de qué operan.
Comisiones sobre lo que tienes : gestión patrimonial y gestión de activos
Una parte importante de los ingresos de un bróker grande no depende de que se opere. La gestión patrimonial consiste en asesorar a los clientes o administrar sus carteras a cambio de una comisión, normalmente un porcentaje de lo que tienen invertido. La gestión de activos consiste en administrar fondos, como los fondos del mercado monetario y los fondos cotizados en bolsa, y cobrarles una comisión anual.
Según su informe anual, Schwab ingresó 6.506 millones de dólares en comisiones de gestión y administración de activos en 2025, alrededor del 27 % de sus ingresos netos. Vinieron sobre todo de fondos del mercado monetario, fondos de inversión, fondos cotizados y carteras gestionadas. Como la comisión es un porcentaje del patrimonio, este ingreso crece cuando los mercados suben y los clientes aportan dinero, y se reduce cuando los mercados caen.
Banca de inversión : ayudar a las empresas a conseguir dinero
Muchas sociedades de valores, sobre todo las que ofrecen todo tipo de servicios, también trabajan para empresas y no solo para particulares. Cuando una empresa vende acciones al público por primera vez o emite bonos, un banco de inversión organiza la venta y cobra una comisión. Esto se llama aseguramiento de emisiones. También asesora en fusiones y adquisiciones a cambio de una comisión. Estos ingresos crecen en los años en que muchas empresas buscan financiación o se compran entre sí, y bajan cuando no lo hacen.
En Corea del Sur, la financiación de proyectos inmobiliarios, es decir, prestar dinero a promociones inmobiliarias o conseguírselo, era una fuente importante de comisiones para las sociedades de valores. Cuando el mercado inmobiliario cayó, se convirtió también en un riesgo serio. En 2023, la Comisión de Servicios Financieros de Corea, el regulador financiero del país, anunció medidas para hacer frente a la exposición de esas firmas a ese riesgo. Cuánto cambió con ello el negocio de cada firma varía de una a otra.
Las mesas de negociación, el análisis y la trastienda operativa
Una mesa de negociación compra y vende valores para la propia firma y para grandes clientes. Una parte de ese trabajo consiste en hacer de creador de mercado y ganar con la diferencia entre el precio de compra y el de venta. Otra parte consiste en invertir el dinero de la propia firma, lo que puede traer ganancias o pérdidas. En Mirae Asset Securities, uno de los mayores brókeres de Corea del Sur, los ingresos por negociación y otros ingresos financieros sumaron 1,2657 billones de wones en 2025, según la prensa que informó de sus resultados. Fue más de lo que ingresó por comisiones de corretaje.
El análisis, es decir, los informes que los analistas escriben sobre las empresas, rara vez es rentable por sí mismo. Tradicionalmente se ha financiado de forma indirecta, con los negocios de negociación y de banca que ayuda a captar. En Europa, unas normas que entraron en vigor en 2018 obligaron a las firmas a cobrar el análisis por separado de la negociación.
La trastienda operativa es la parte que se asegura de que una operación se complete de verdad. La compensación y la liquidación hacen llegar el dinero y las acciones de un lado al otro entre comprador y vendedor. La custodia guarda los valores de forma segura, y la gestión de riesgos y el cumplimiento normativo vigilan los préstamos y las normas. Esta parte genera pocos ingresos directos y cuesta mucho. Pero también es donde se guarda el efectivo de los clientes, y eso la conecta con los ingresos por intereses de los que se habló antes.
Operar «gratis» no significa lo mismo en todos los países
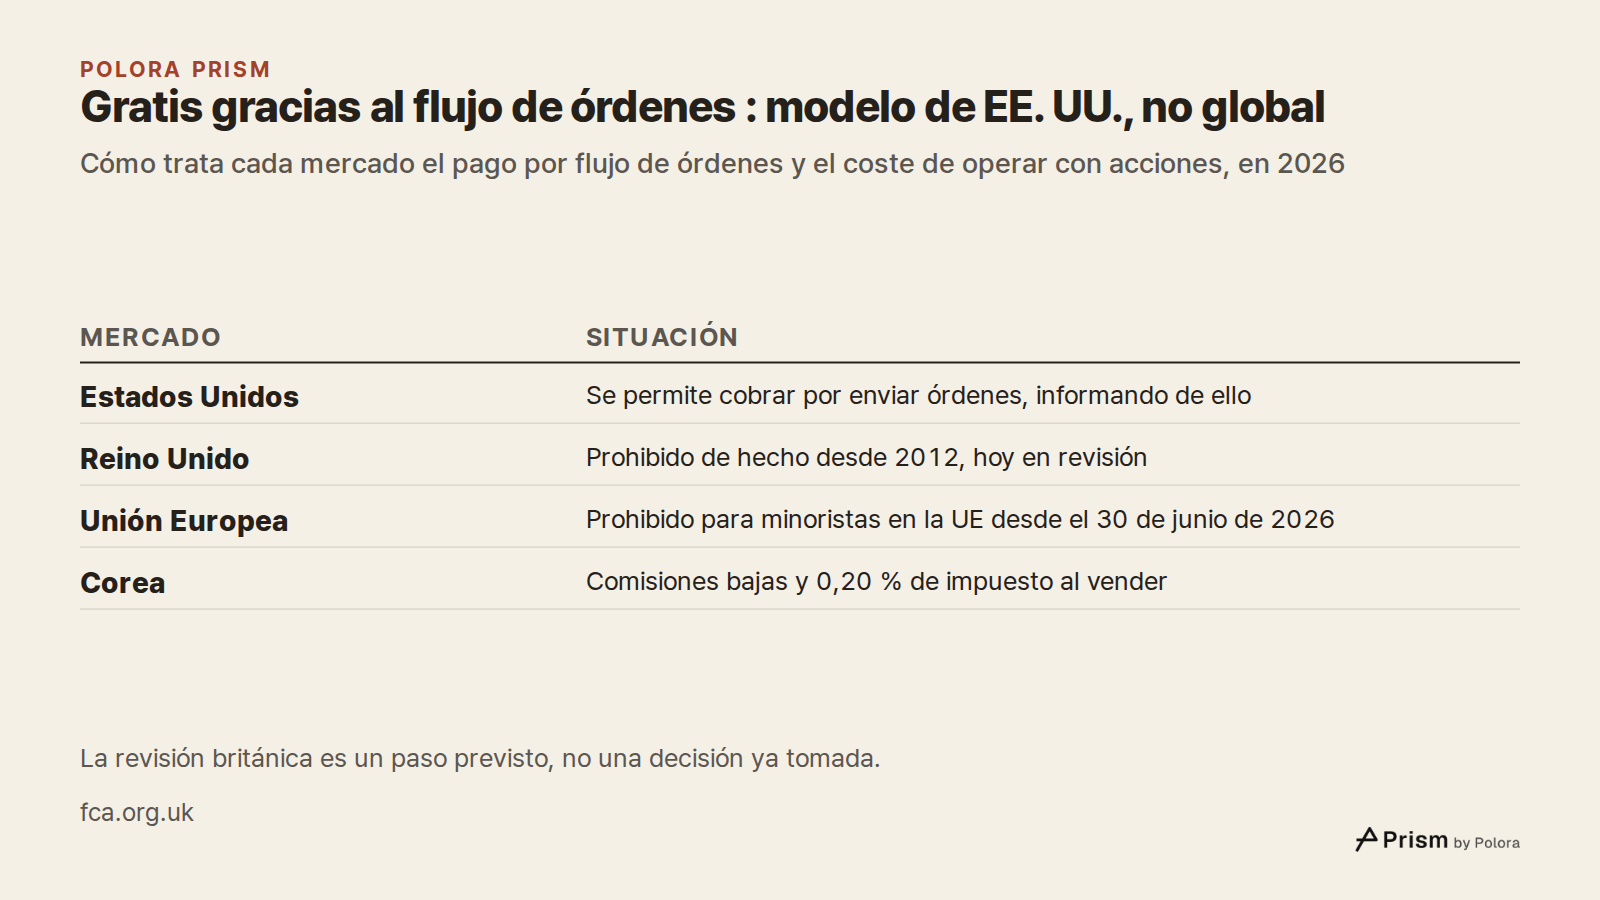
El modelo estadounidense no es universal. En el Reino Unido, el pago por flujo de órdenes está prohibido en la práctica desde 2012. En 2026, la Autoridad de Conducta Financiera (FCA), el regulador financiero británico, dijo que está revisando esa postura y que prevé explicar su posición antes de que acabe el año. Es un paso previsto, no una decisión ya tomada. En la Unión Europea, el artículo 39 bis del Reglamento relativo a los mercados de instrumentos financieros lo prohíbe a las firmas que actúan por cuenta de pequeños inversores. Alemania fue el único país de la UE que aplicó una excepción transitoria, y solo podía permitirlo hasta el 30 de junio de 2026. Desde entonces, la prohibición rige en toda la UE.
En Corea del Sur, operar con acciones no es gratis. Los brókeres cobran comisiones bajas y quien vende paga un impuesto sobre la venta. Desde 2026, ese impuesto suma en total el 0,20 % del importe de la venta en los dos mercados principales. En el KOSPI, el mercado principal, son un 0,05 % de impuesto sobre transacciones más un 0,15 % de recargo especial para el desarrollo rural. En el KOSDAQ, el mercado de empresas tecnológicas y en crecimiento, es un 0,20 % de impuesto sobre transacciones. En Corea, las comisiones siguen siendo un negocio central. Según la prensa que informó de sus resultados, Mirae Asset Securities declaró 1,011 billones de wones en comisiones de corretaje en 2025, un 43 % más que el año anterior. Según la prensa, en Kiwoom Securities, un bróker centrado en pequeños inversores, las comisiones de corretaje fueron alrededor de la mitad de sus ingresos operativos netos en el primer trimestre de 2026. En ese trimestre, el valor medio negociado cada día en bolsa fue más del triple que un año antes.
- FCA, FG12/13 Payment for order flow
- FCA, Regulatory Initiatives Grid, May 2026
- FCA, Regulatory priorities, wholesale markets 2026
- The TRADE, FCA eyes potential payment for order flow shake-up
- Regulation (EU) 2024/791, Article 39a
- PwC Legal, Germany's PFOF ban is now fully in force
- Simmons & Simmons, The PFOF ban bites
- PwC Worldwide Tax Summaries, Korea, other taxes
Una foto fija y una forma de leer a cualquier bróker
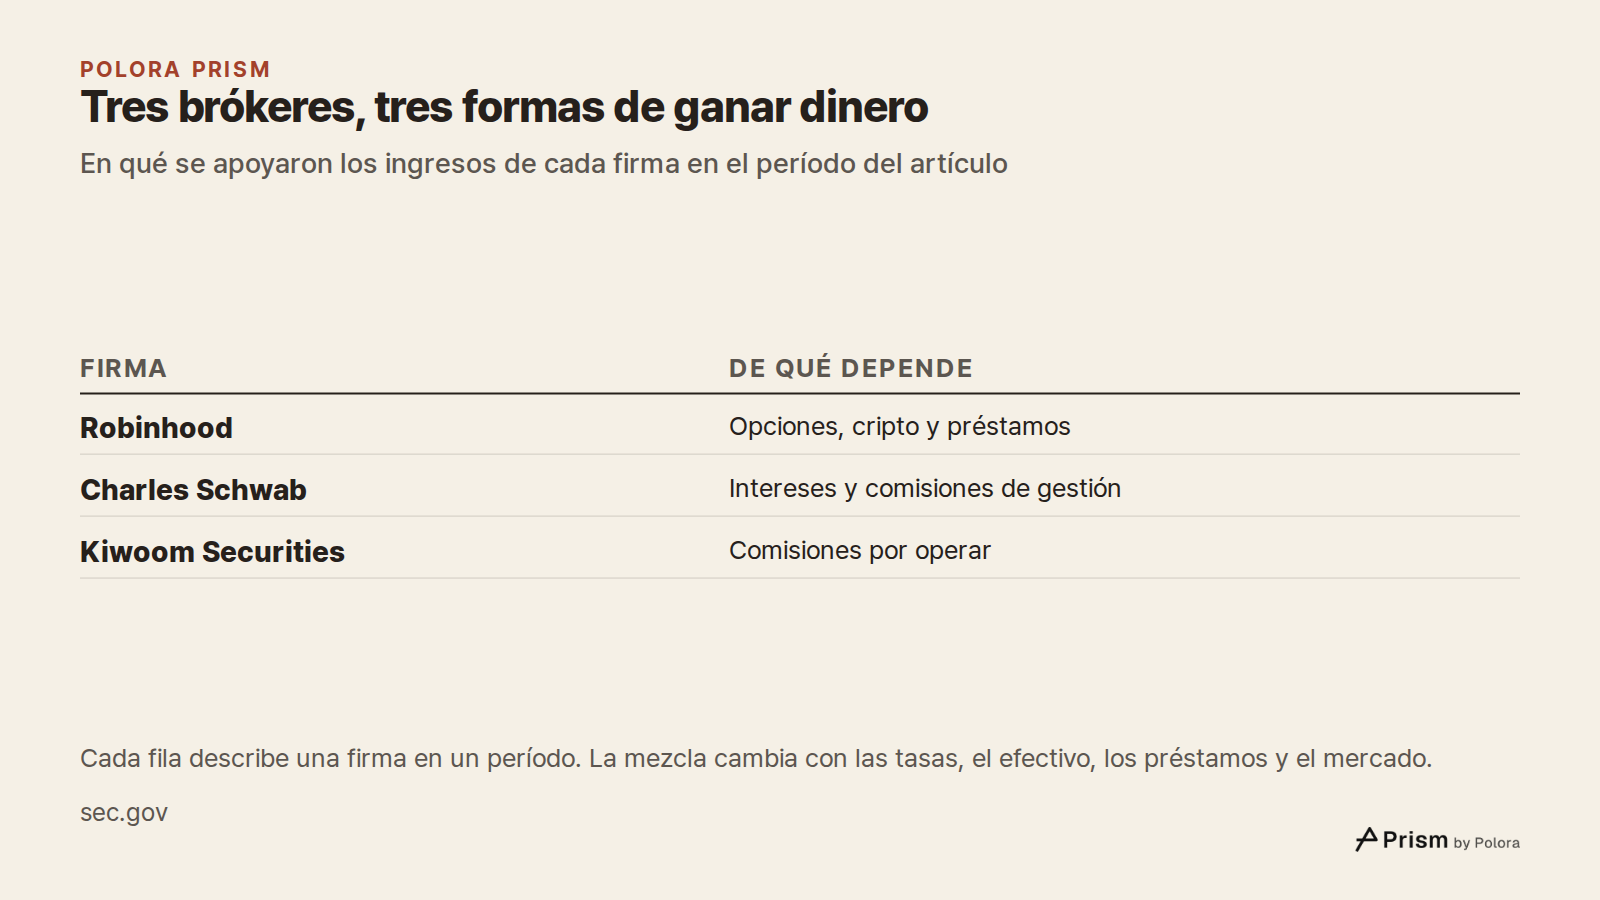
Cada cifra de este artículo describe a una firma en un período concreto. Robinhood depende sobre todo de las opciones, las criptomonedas y los préstamos. Schwab depende de los intereses y de las comisiones sobre el patrimonio, y Kiwoom, de las comisiones por operar. El año que viene, las proporciones de cada una serán distintas, porque cambian con las tasas de interés, el efectivo de los clientes, lo que piden prestado y la actividad de los mercados. No todas las cuentas generan todas estas fuentes de ingresos, y nada de esto indica hacia dónde irán los ingresos o la cotización de una firma.
Lo que sí sirve con cualquier bróker es la pregunta que conviene hacerse. Que no te cobren comisión por comprar una acción no significa que el bróker no gane nada con lo que operas. Además, la palabra «gratis» no te dice si conseguiste un buen precio en tu orden ni si te pagan una tasa justa por tu efectivo. Mira de qué partidas vienen los ingresos de un bróker : intereses, préstamos, flujo de órdenes, comisiones sobre el patrimonio o comisiones por operar. Así verás en qué se apoya su negocio y qué podría cambiarlo.