Qué se cuenta como beneficio de las empresas en Estados Unidos
Las cifras proceden de la Oficina de Análisis Económico de Estados Unidos (BEA, por sus siglas en inglés), que estima los beneficios de todas las sociedades del país como parte de las cuentas nacionales. Eso abarca todo lo que la BEA considera una sociedad, incluidas las empresas privadas, y no solo las que cotizan en bolsa. La BEA mide los beneficios que salen de la producción corriente. Deja fuera las plusvalías, es decir, lo que se gana al vender activos más caros de lo que costaron, y ajusta las cuentas de las propias empresas para que las existencias y el desgaste de edificios y equipos se valoren a precios actuales. Por eso no son los resultados que las empresas comunican a sus accionistas.
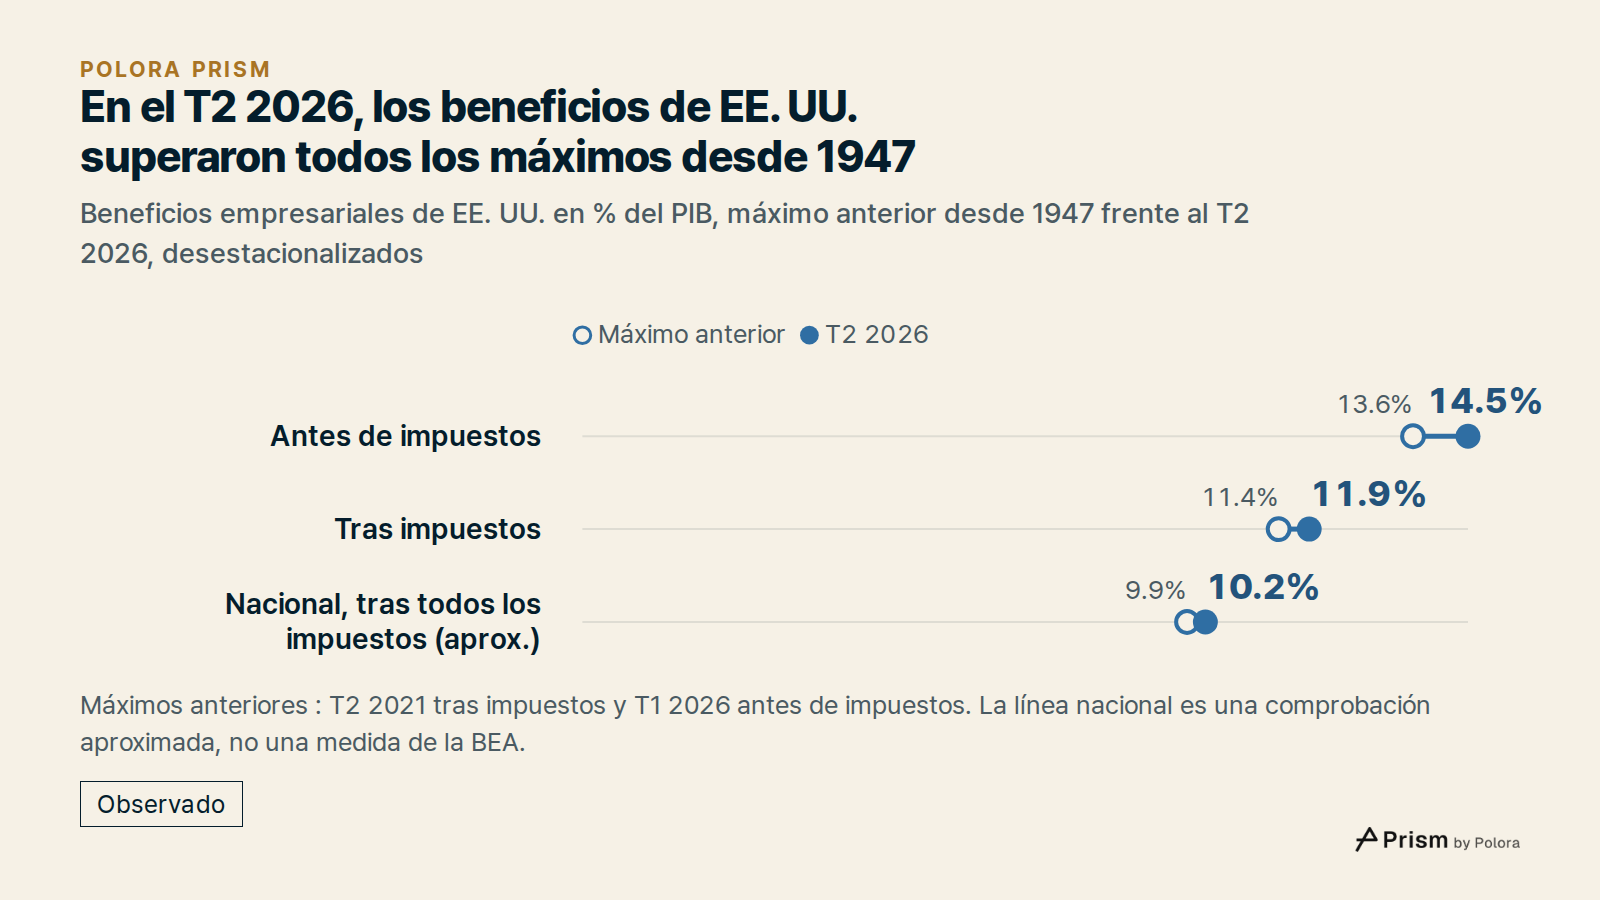
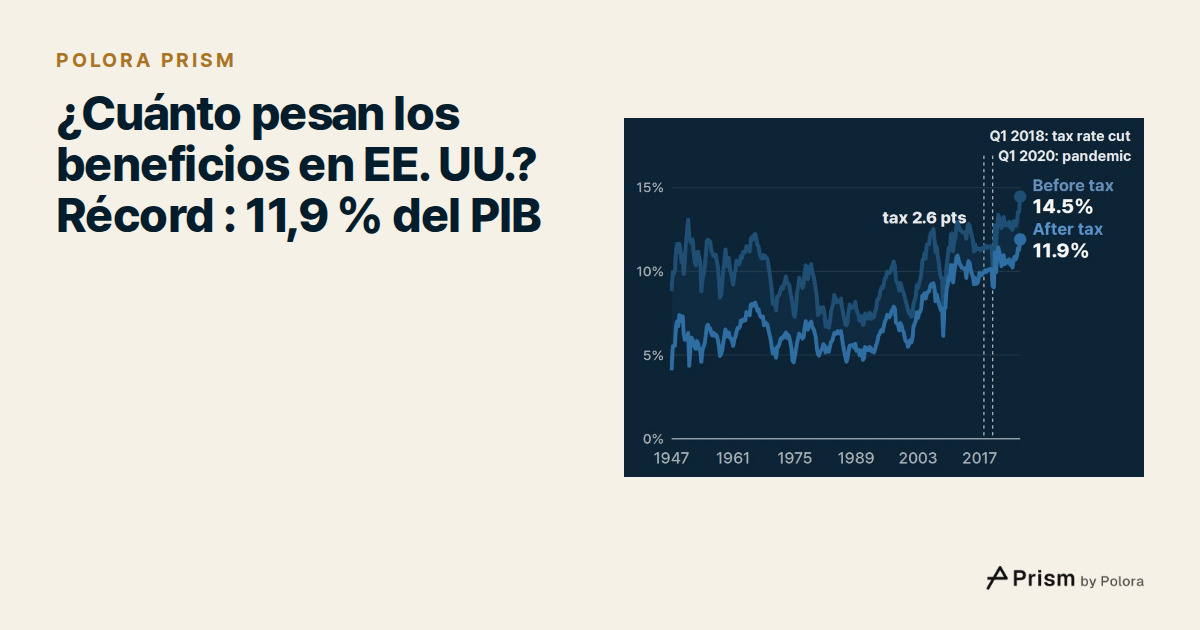
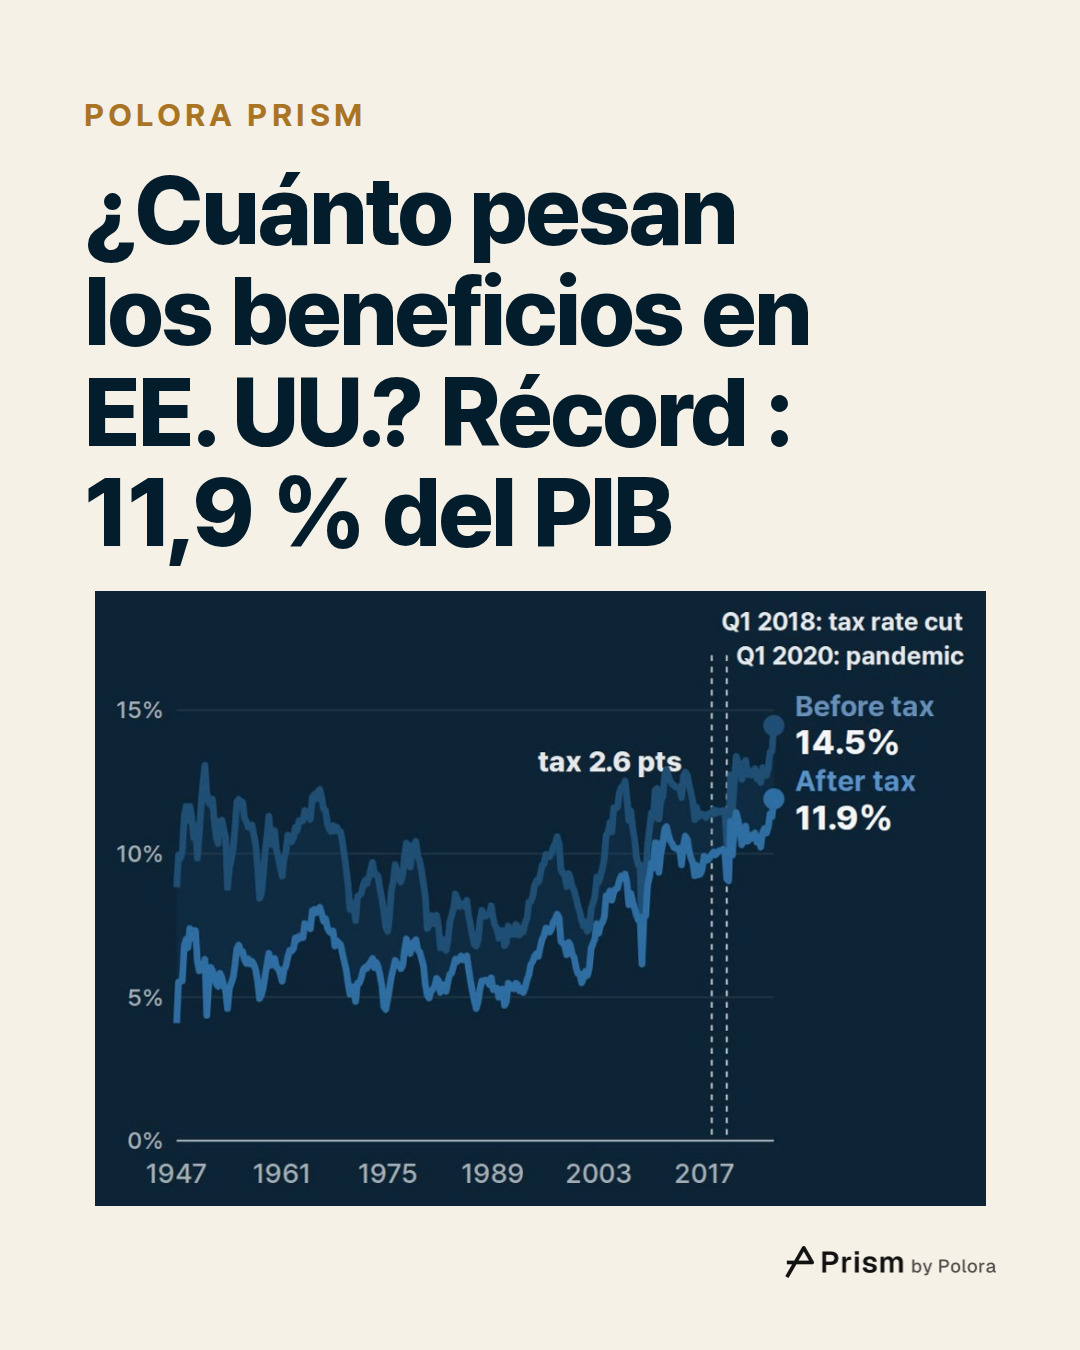
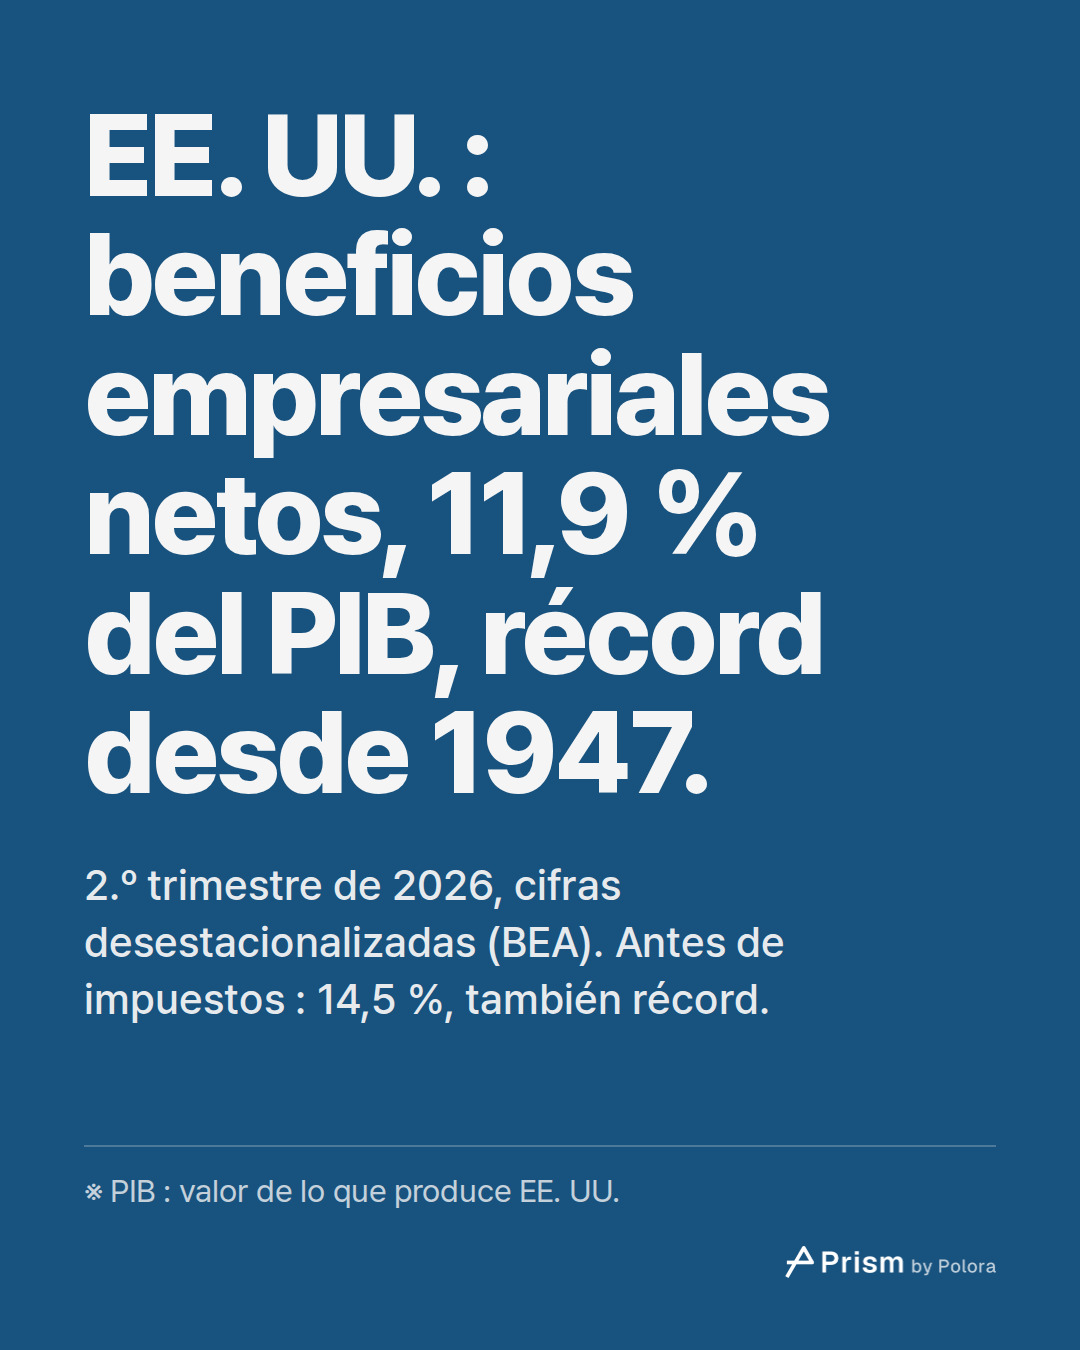
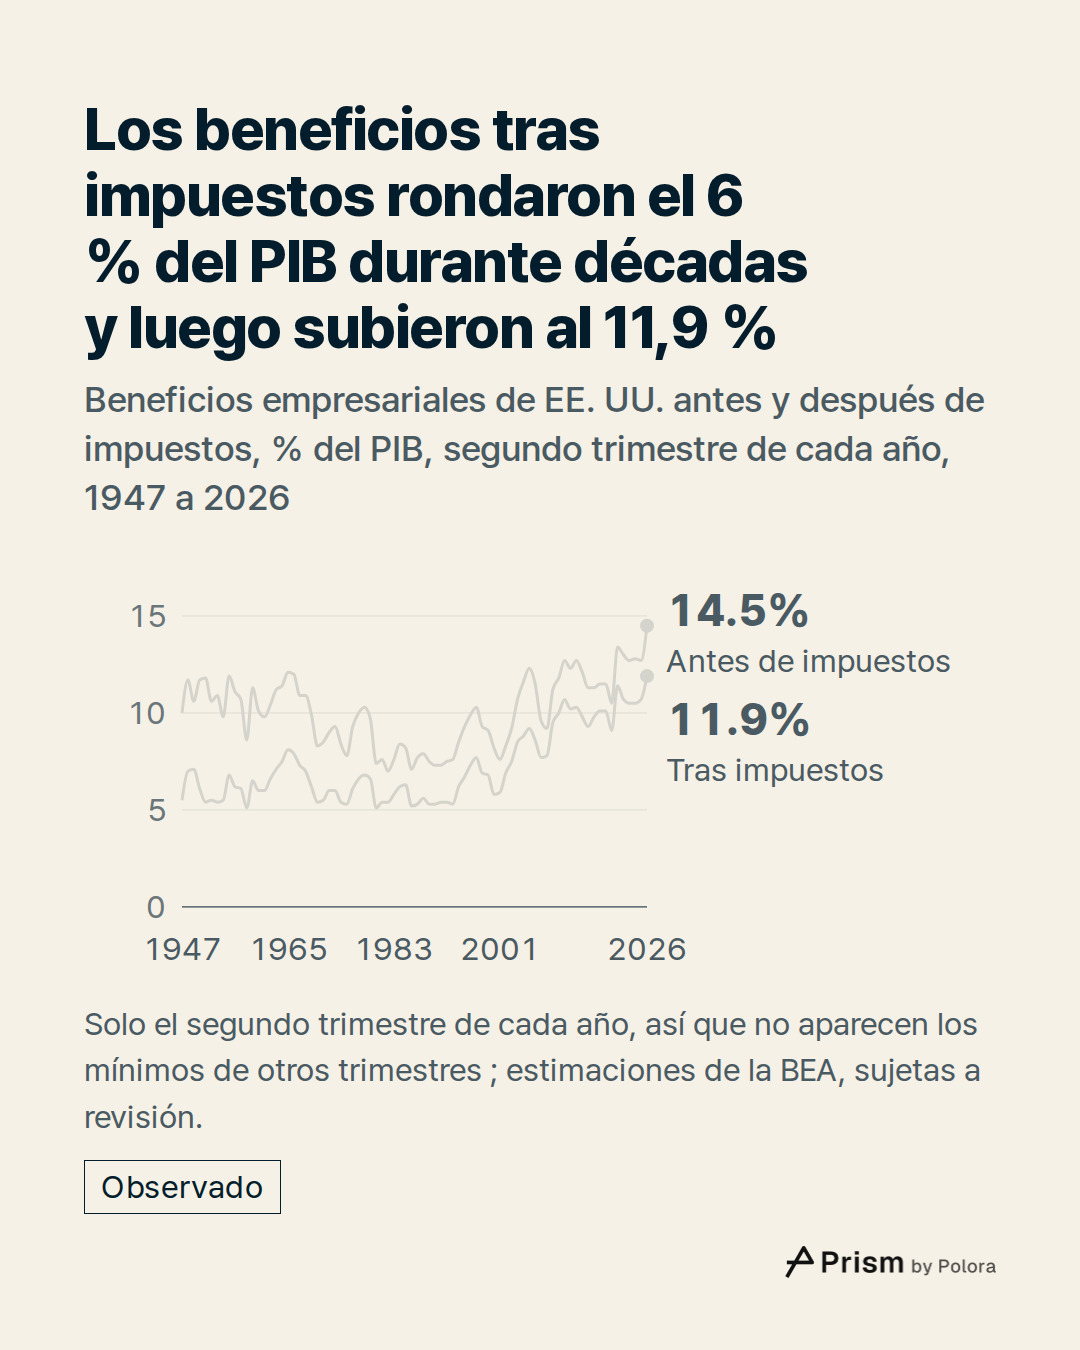
En el trimestre de abril a junio de 2026, la BEA situó los beneficios después de impuestos en unos 3,9 billones de dólares en tasa anual, es decir, lo que sumarían en un año entero a ese ritmo. El producto interior bruto (PIB), el valor de todo lo que produce el país, era de 32,6 billones. Antes de impuestos, los beneficios fueron de 4,7 billones de dólares, el 14,5 % del PIB. Las dos cifras están desestacionalizadas y, como el PIB, están expresadas en dólares de cada momento, así que la proporción no necesita ajustarse por inflación.
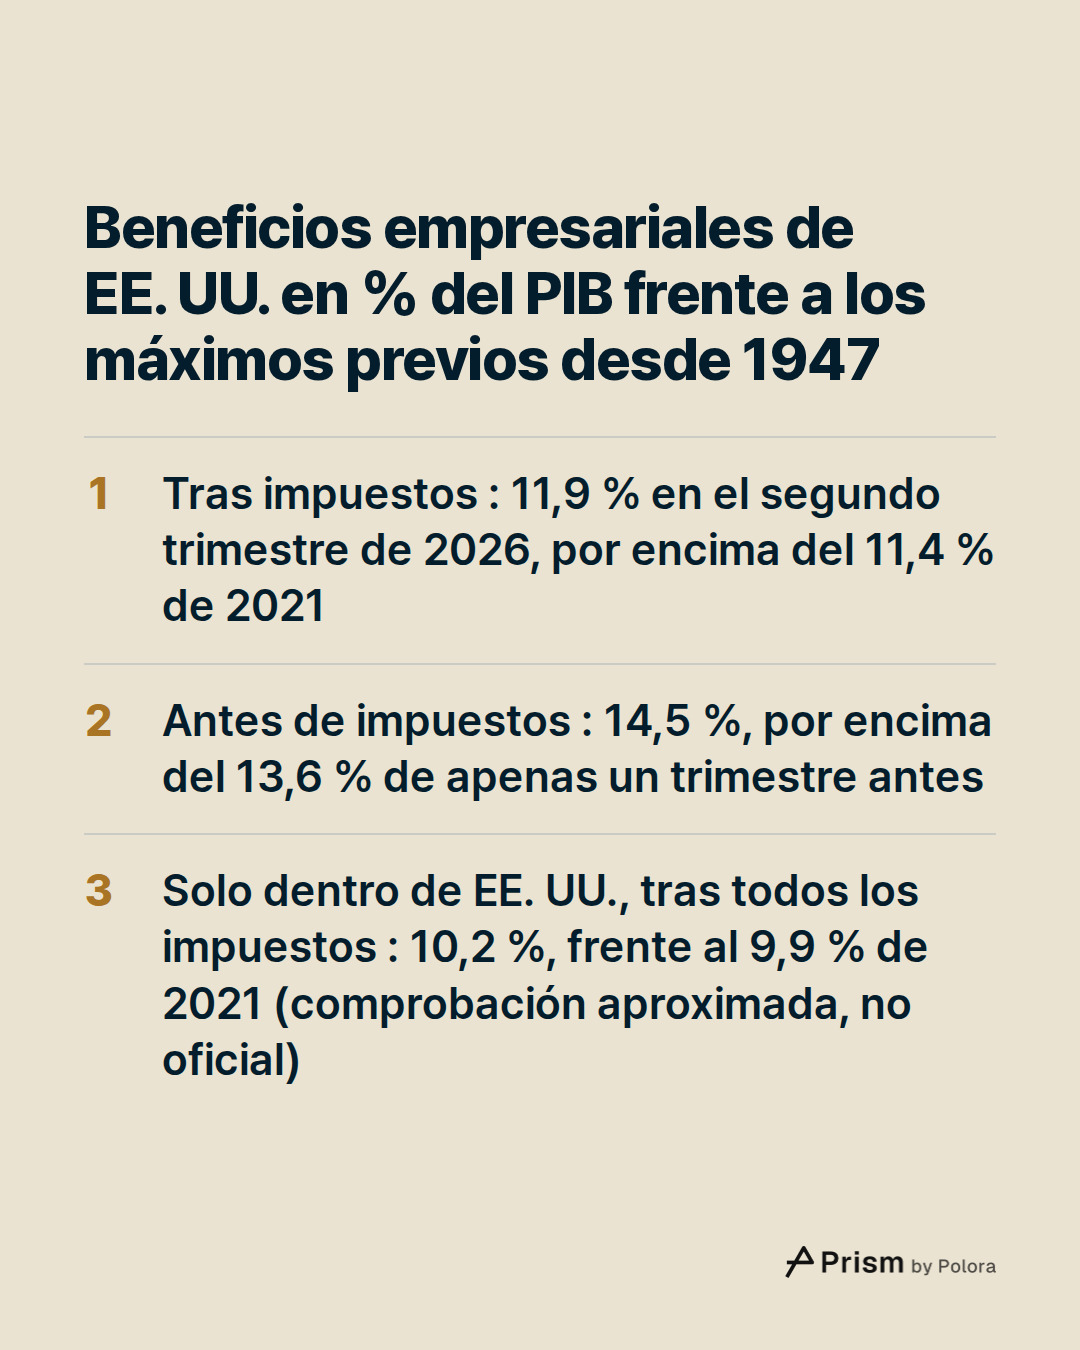
Esa proporción no es exactamente una porción del PIB. El PIB cuenta lo que se produce dentro de Estados Unidos. Los beneficios de la BEA incluyen además un saldo neto con el resto del mundo : sobre todo las ganancias de las filiales extranjeras de empresas estadounidenses y los dividendos recibidos del exterior, menos esos mismos tipos de ingresos que salen hacia propietarios extranjeros. Ese saldo equivalió al 1,7 % del PIB en el segundo trimestre. Aun así, el récord no depende de él. La BEA publica también los beneficios de las industrias nacionales, es decir, de la actividad dentro de Estados Unidos. Si a esos beneficios se les restan todos los impuestos sobre la renta de las sociedades, como comprobación aproximada y no como medida oficial de la BEA, queda un 10,2 % del PIB. También es el nivel más alto desde 1947. El máximo anterior fue del 9,9 %, en el segundo trimestre de 2021.
El máximo anterior después de impuestos era del 11,4 %, en el segundo trimestre de 2021. Antes de impuestos, el máximo anterior era del 13,6 %, marcado apenas un trimestre antes, en el primer trimestre de 2026. Antes de 1947, la BEA solo tiene estimaciones anuales, que se remontan a 1929. Ninguno de esos años alcanza estos niveles, pero las estimaciones anuales y las trimestrales no se miden exactamente igual, así que aquí el récord se cuenta desde 1947.
Setenta y nueve años de beneficios empresariales en Estados Unidos
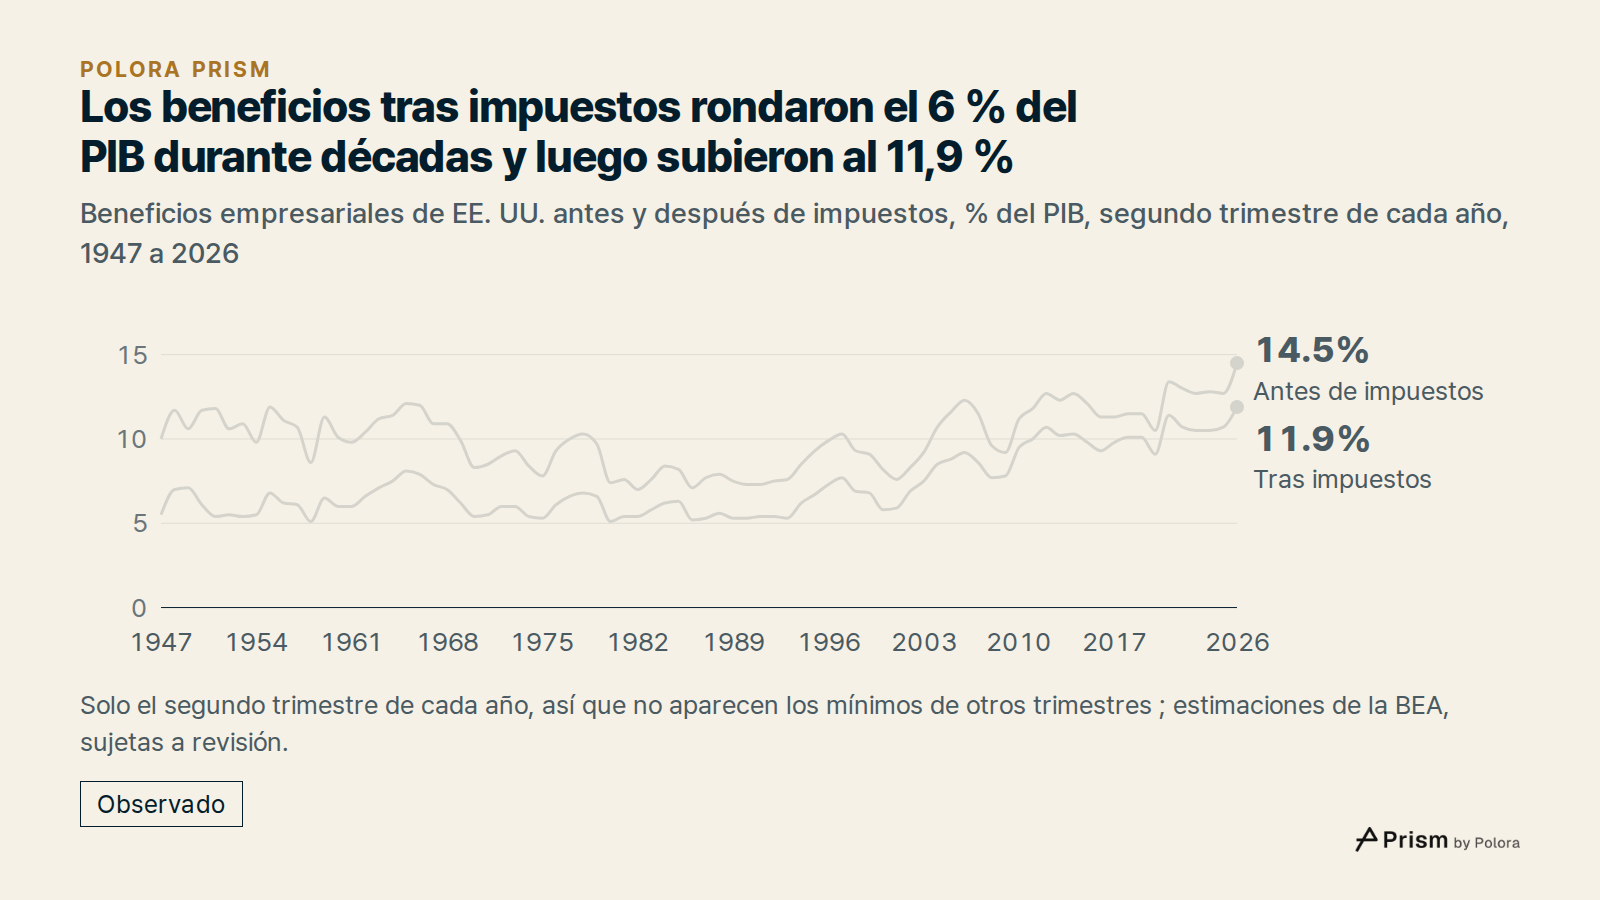
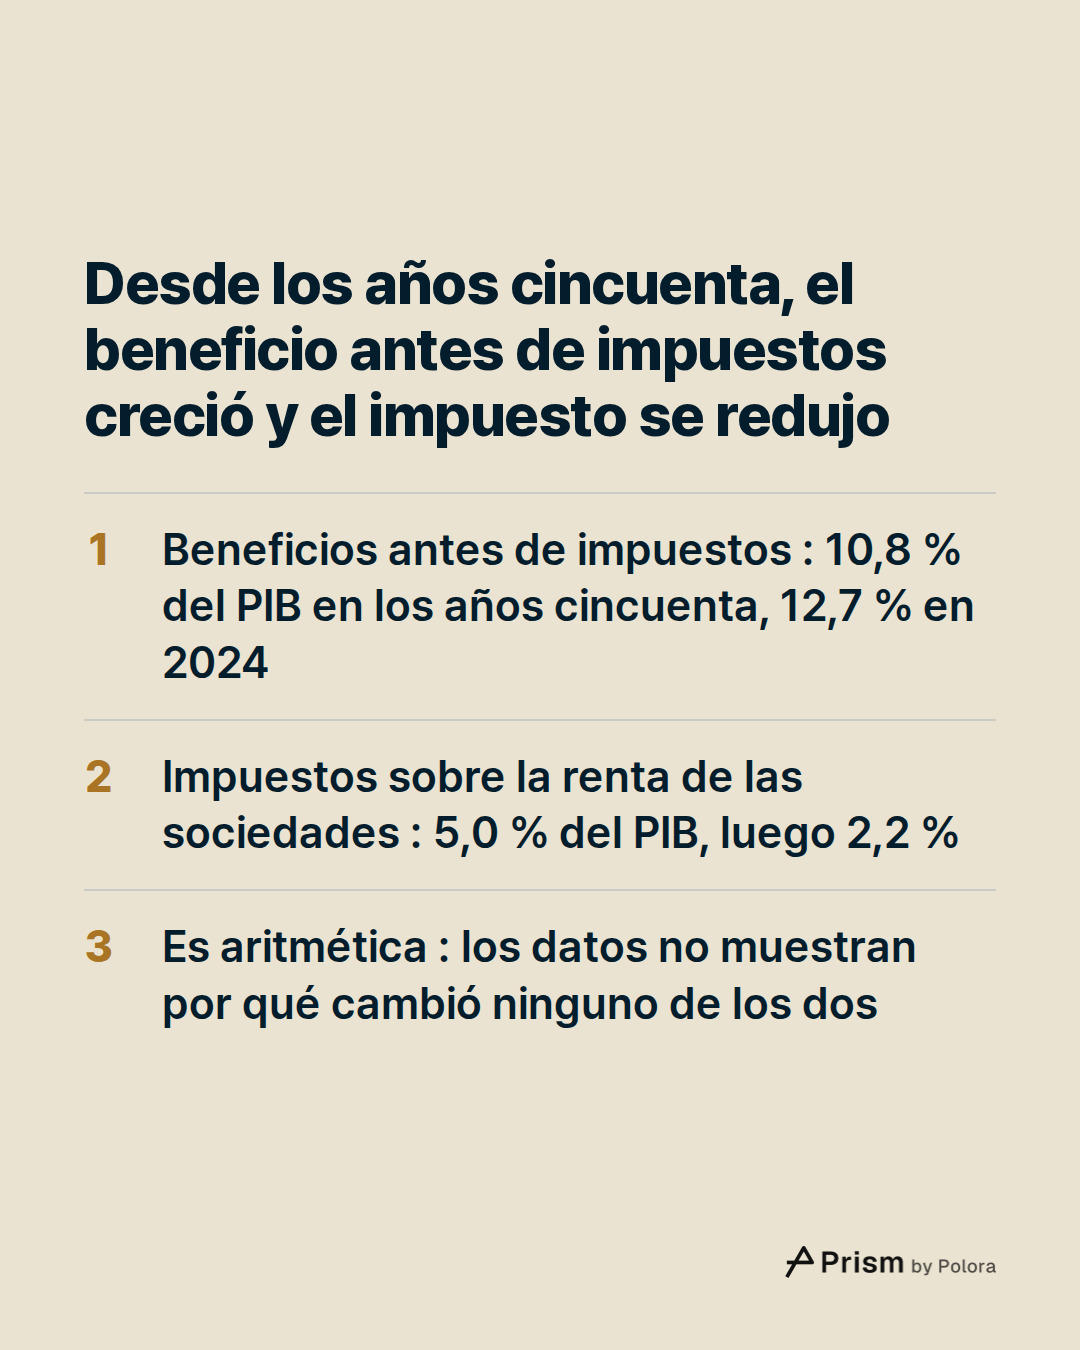
En los años cincuenta, los beneficios antes de impuestos promediaron el 10,8 % del PIB. Los impuestos se llevaron 5,0 puntos porcentuales de esa cifra. En el conjunto de la década, los impuestos sobre la renta de las sociedades equivalieron a 45 centavos por cada dólar de beneficio. La década venía de una economía de guerra en la que los impuestos se habían llevado una parte aún mayor : en 1942, los beneficios antes de impuestos fueron el 12,5 % del PIB, pero después de impuestos solo el 5,6 %.
Entre 1960 y 1999, los beneficios después de impuestos promediaron el 6,2 % del PIB. Por el camino subieron y bajaron, hasta un mínimo del 4,6 % a finales de 1986. Si se suman los datos década a década, de los años cincuenta a los años 2010, la parte de los beneficios que se llevaron los impuestos fue cada vez menor que en la década anterior.
Después, los beneficios escalaron. En el tercer trimestre de 2010, los beneficios después de impuestos llegaron al 10,4 % del PIB, el primer trimestre por encima del 10 %. A lo largo de la década de 2010, los impuestos equivalieron a 16 centavos por cada dólar de beneficio. En 2018, la Ley de Recortes de Impuestos y Empleos (Tax Cuts and Jobs Act) bajó el tipo máximo del impuesto federal sobre la renta de las sociedades del 35 % a un tipo único del 21 %, a partir de enero de ese año.
Durante la pandemia, los beneficios después de impuestos cayeron al 9,1 % del PIB en el segundo trimestre de 2020. La caída duró poco. Un año después, en el segundo trimestre de 2021, llegaron al 11,4 %, un máximo que se mantuvo hasta 2026. Los beneficios estaban en el 10,7 % a finales de 2024 y en el 11,3 % en el primer trimestre de 2026, con altibajos entre medias, antes de alcanzar el 11,9 % en el segundo trimestre.
Más beneficio, menos impuestos
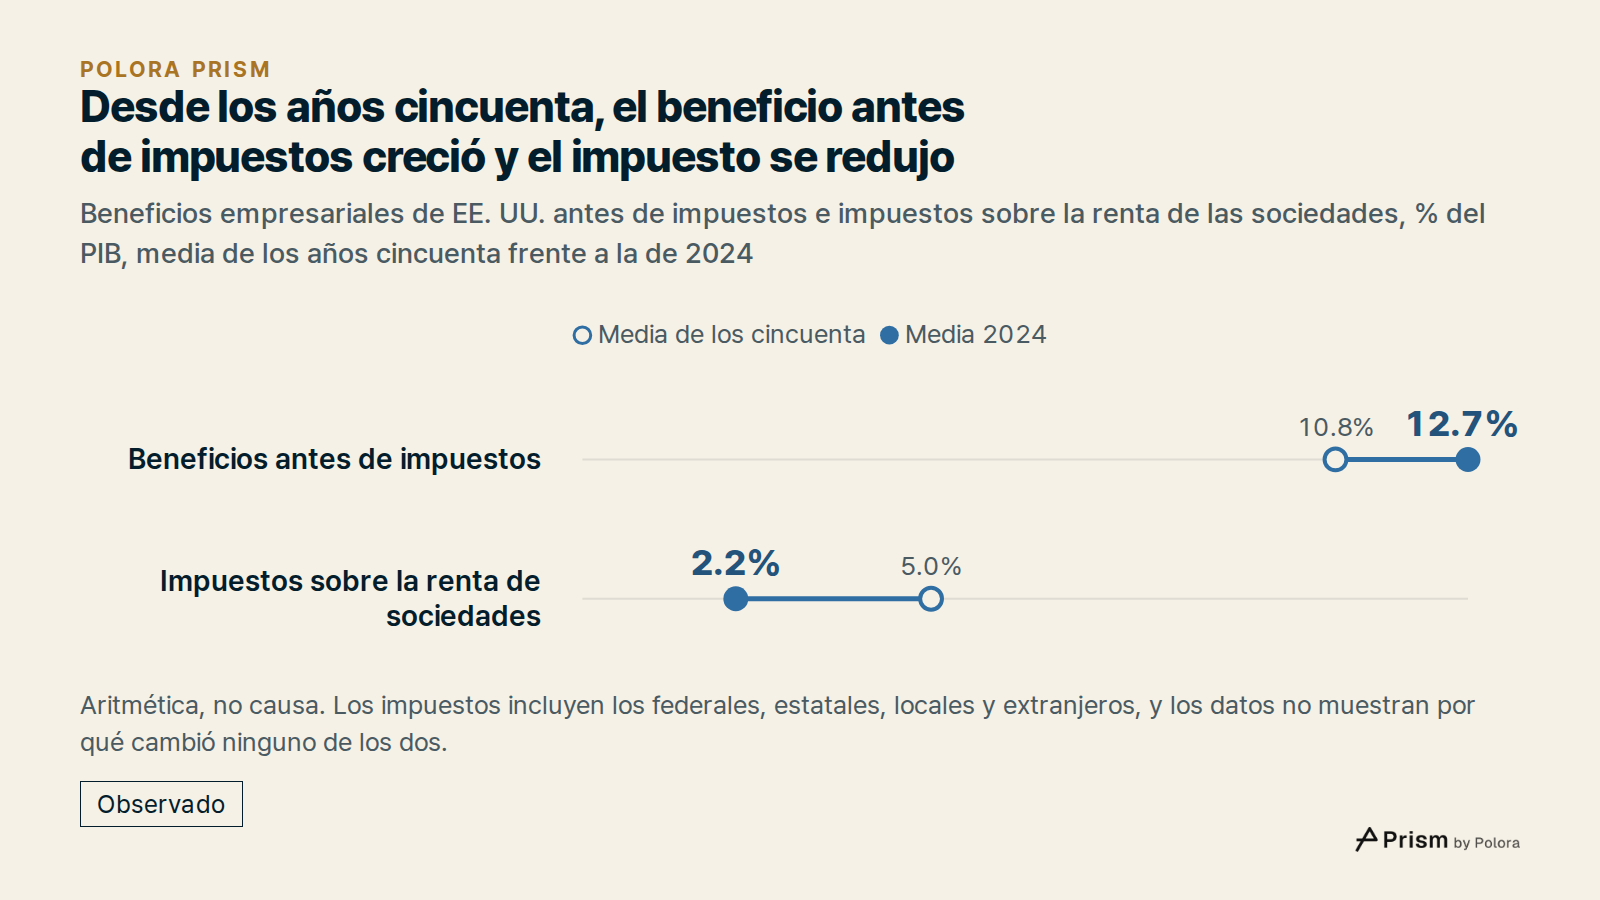
Los beneficios después de impuestos son los beneficios antes de impuestos menos los impuestos. Por tanto, un récord después de impuestos puede venir de beneficios más altos, de impuestos más bajos o de ambas cosas. Frente a los años cincuenta, se movieron las dos.
En 2024, los beneficios antes de impuestos promediaron el 12,7 % del PIB, frente al 10,8 % de los años cincuenta. Los impuestos se llevaron 2,2 puntos porcentuales, frente a 5,0. En el segundo trimestre de 2026, los beneficios antes de impuestos fueron el 14,5 % del PIB y los impuestos se llevaron 2,6 puntos. Por cada dólar de beneficio, eso son 17,7 centavos de impuestos. Las dos cosas, un beneficio antes de impuestos mayor y una parte menor para los impuestos, elevaron los beneficios después de impuestos.
Las cifras en centavos por dólar son el cociente entre dos totales nacionales, no un tipo impositivo que pague ninguna empresa concreta. Los impuestos sobre la renta de las sociedades que contabiliza la BEA incluyen los federales, los estatales y los locales, además de los pagados a gobiernos extranjeros. También incluyen el impuesto sobre las plusvalías, que la BEA deja fuera de los beneficios.
Esto es aritmética, no una explicación. Los datos muestran cuánto subieron los beneficios y cuánto bajó la parte de los impuestos. No muestran por qué ocurrió ninguna de las dos cosas. La ley fiscal de 2018 y la pandemia son fechas en esta historia, no causas que se hayan medido.
Lo que puede cambiar la próxima estimación
Son estimaciones, y la BEA las revisa. La BEA no publica los beneficios junto con su primera estimación del PIB de un trimestre. Según su calendario, los beneficios del tercer trimestre de 2026 se publicarán el 25 de noviembre. Ese dato podría marcar un nuevo máximo, cortar la racha o revisar los trimestres anteriores. Un nivel récord de beneficios no dice nada, por sí solo, sobre lo que vendrá después para los beneficios ni para las cotizaciones de las acciones.
- US Bureau of Economic Analysis, National Income and Product Accounts, quarterly data file]
- US Bureau of Economic Analysis, National Income and Product Accounts, annual data file]
- FRED, Federal Reserve Bank of St. Louis, BEA series CPATAX, CPROFIT, A054RC1Q027SBEA, A445RC1Q027SBEA, B394RC1Q027SBEA and GDP]
- FRED, Federal Reserve Bank of St. Louis, BEA annual series A551RC1A027NBEA, A051RC1A027NBEA and GDPA]
- US Bureau of Economic Analysis, Corporate Profits]
- US Bureau of Economic Analysis, NIPA Handbook, Chapter 13: Corporate Profits]
- US Bureau of Economic Analysis, glossary: corporate profits with inventory valuation and capital consumption adjustments]
- Wikipedia, Tax Cuts and Jobs Act]
![Fuentes 8 : apps.bea.gov · US Bureau of Economic Analysis, National Income and Product Accounts, quarterly data file], apps.bea.gov · US Bureau of Economic Analysis, National Income and Product Accounts, annual data file], fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis, BEA series CPA](https://media.cdn.polora.ai/picks/2026/11/pickrun_f77f75fa691647e7/6VP9Zdv8dcFxaxkO-slide-08--cu-nto-pesan-los.jpg)