Ce que mesure la Réserve fédérale
Les chiffres viennent des « Distributional Financial Accounts » de la Réserve fédérale américaine (la Fed), des comptes qui répartissent la richesse entre les ménages. La Fed y reprend le bilan qu'elle dresse pour l'ensemble des ménages américains, c'est-à-dire l'inventaire de ce qu'ils possèdent et de ce qu'ils doivent, et le répartit entre des groupes classés selon leur fortune : les 1 % les plus riches, les 9 % suivants, les 40 % suivants et la moitié la moins aisée.
L'indicateur retenu ici est une ligne de ce bilan, que la Fed appelle « actions de sociétés et parts de fonds communs de placement », rapportée à l'actif total des ménages. L'actif total, c'est tout ce que les ménages possèdent avant déduction de leurs dettes : logements, voitures et autres biens durables, dépôts bancaires, obligations, droits à la retraite, entreprises qui leur appartiennent, et le reste.
« Actions et fonds » recouvre plus que les actions cotées en Bourse. La catégorie de la Fed inclut les parts de sociétés non cotées comme celles de sociétés cotées, ainsi que les parts de fonds communs de placement, les fonds monétaires étant comptés à part. Dans la publication utilisée ici, elle comprend aussi les parts de fonds spéculatifs (les hedge funds) et de fonds de dette privée, que la Fed dit ne pas avoir encore isolées dans ces comptes.
Un nouveau record pour les actions et les fonds
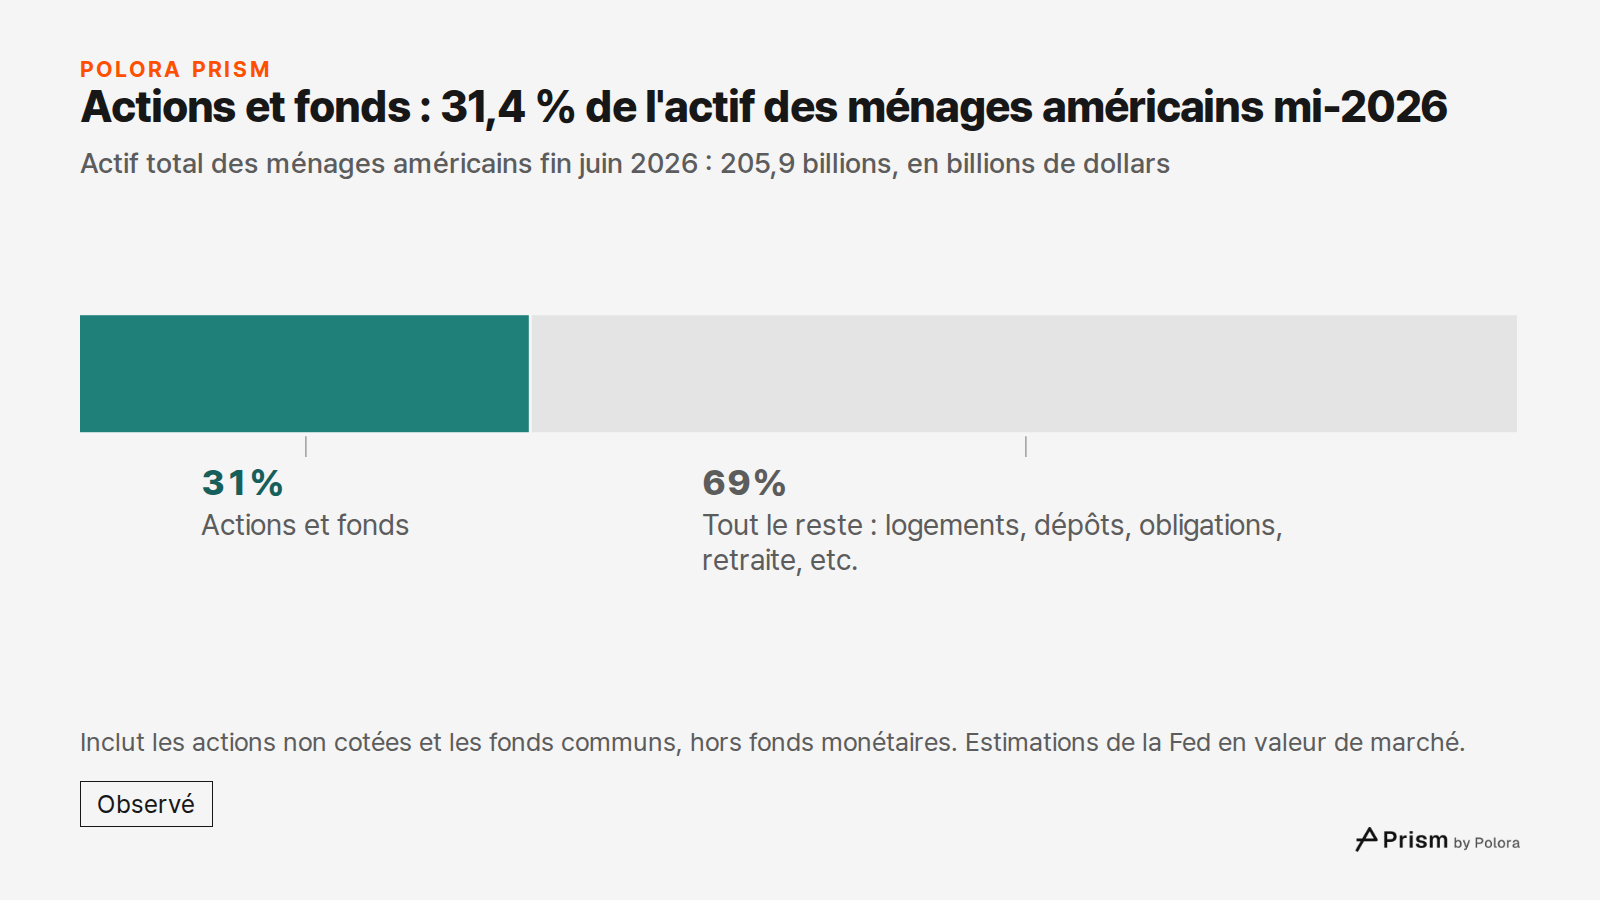
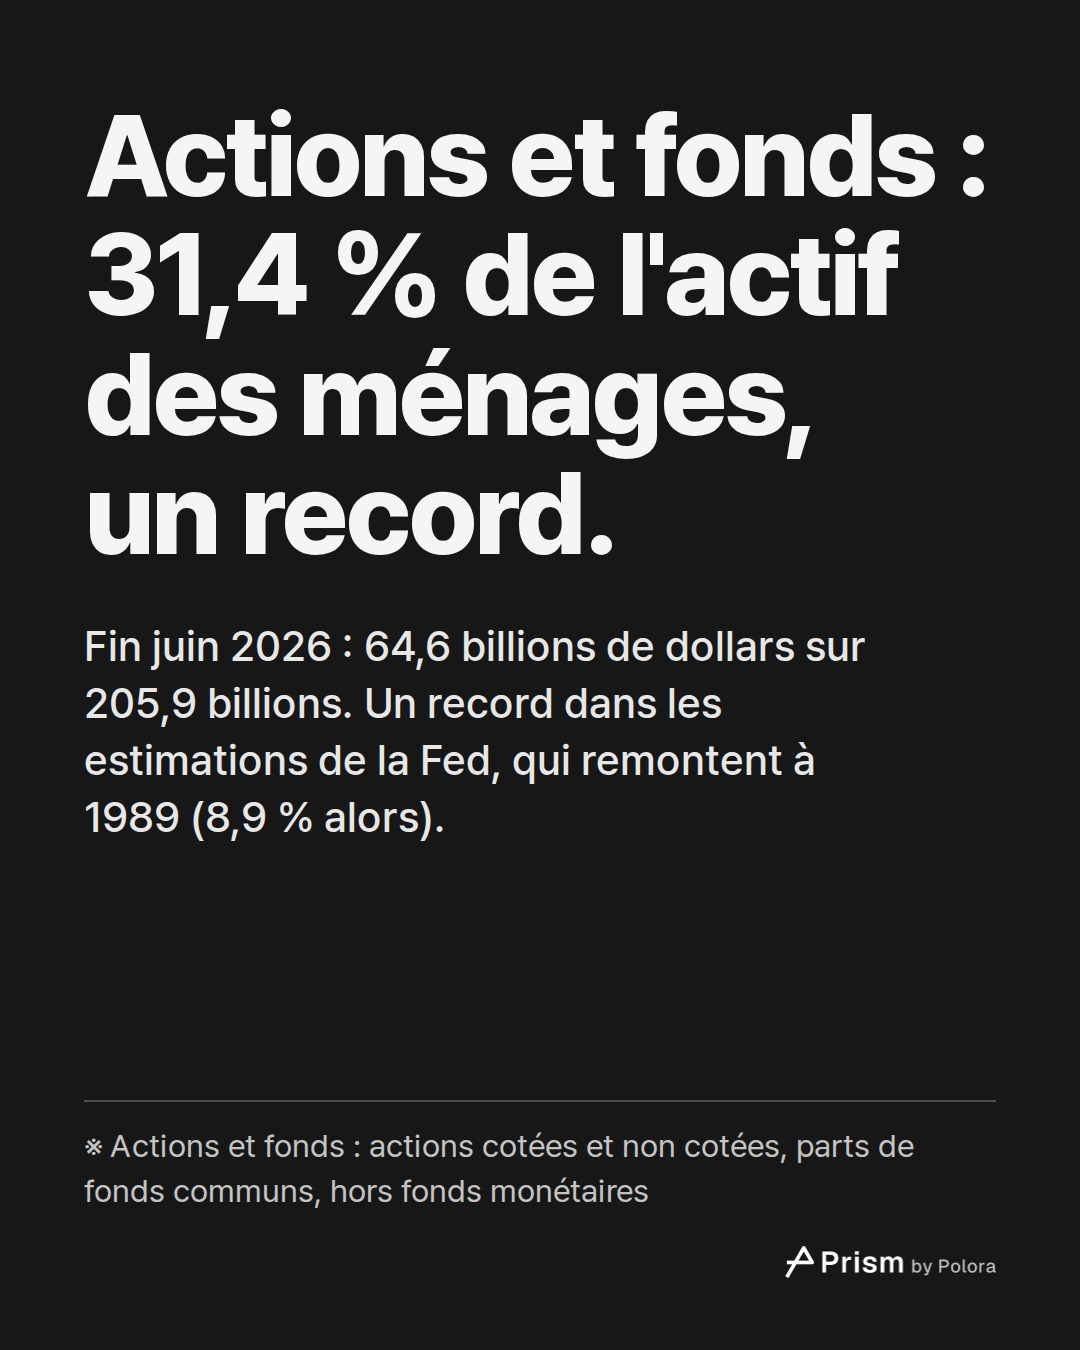
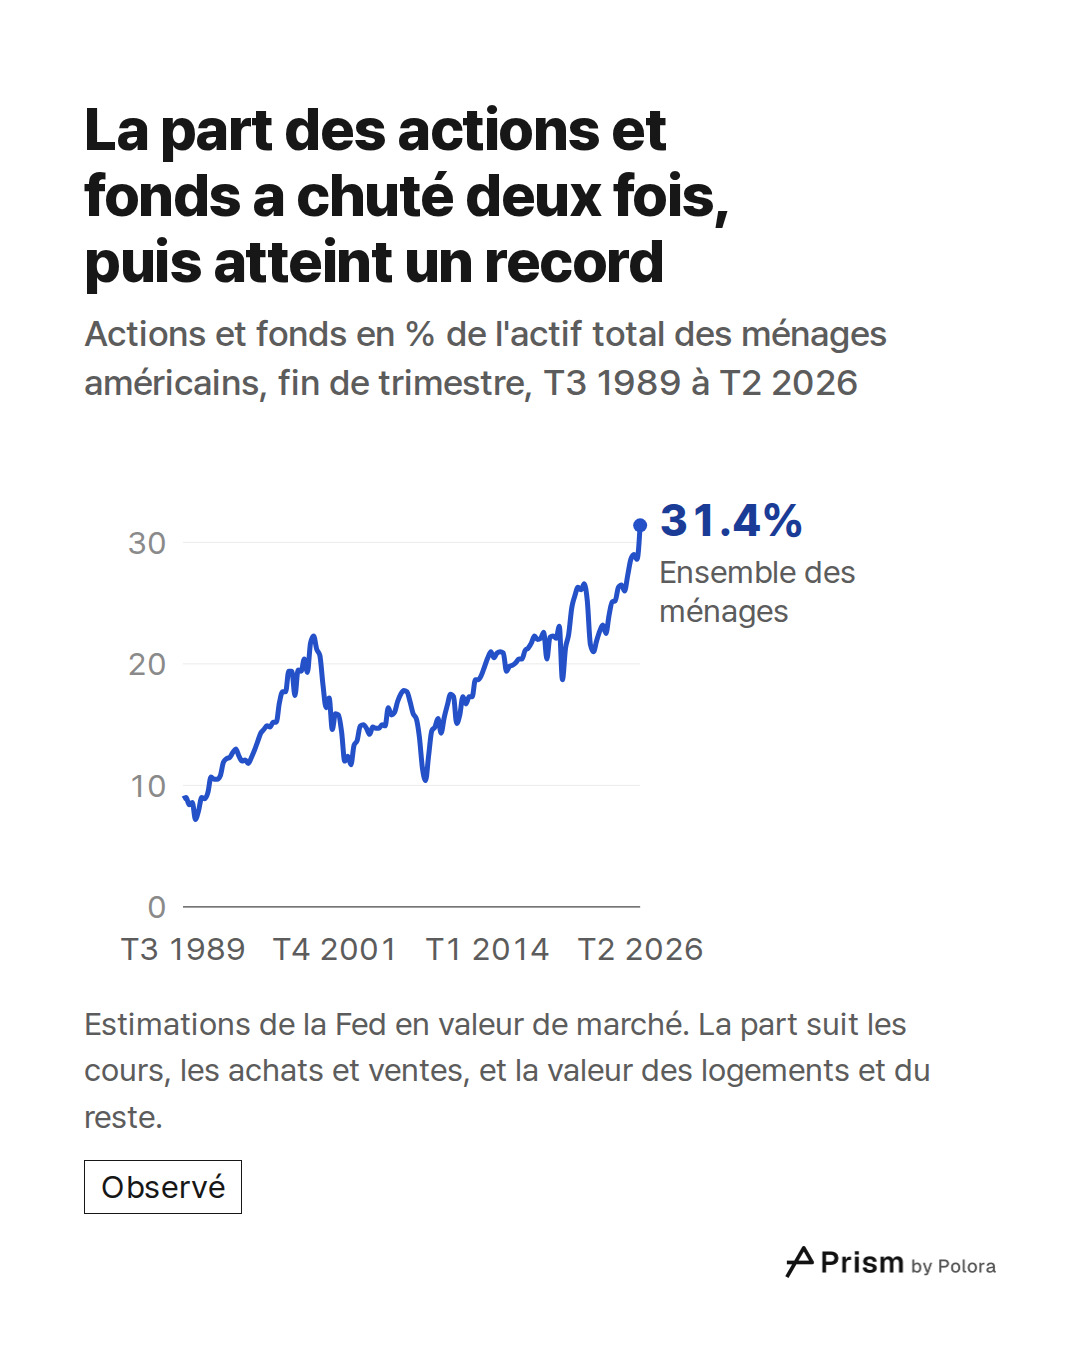
Fin juin 2026, les ménages détenaient 64,6 billions de dollars (soit 64,6 milliers de milliards) de ces actions et parts de fonds, sur un actif total de 205,9 billions de dollars. Cela représente 31,4 %. En 1989, première année de la série, cette part était de 8,9 %.
Le dernier bond a été net. Trois mois plus tôt, fin mars 2026, la part était de 28,6 %. Les comptes de la Fed évaluent les actions à leur valeur de marché : la part varie donc avec les cours de Bourse, avec ce que les ménages achètent et vendent, et avec la valeur de tout le reste de ce qu'ils possèdent, logements compris. Ces chiffres ne permettent pas de démêler ces effets.
Comment on en est arrivé là
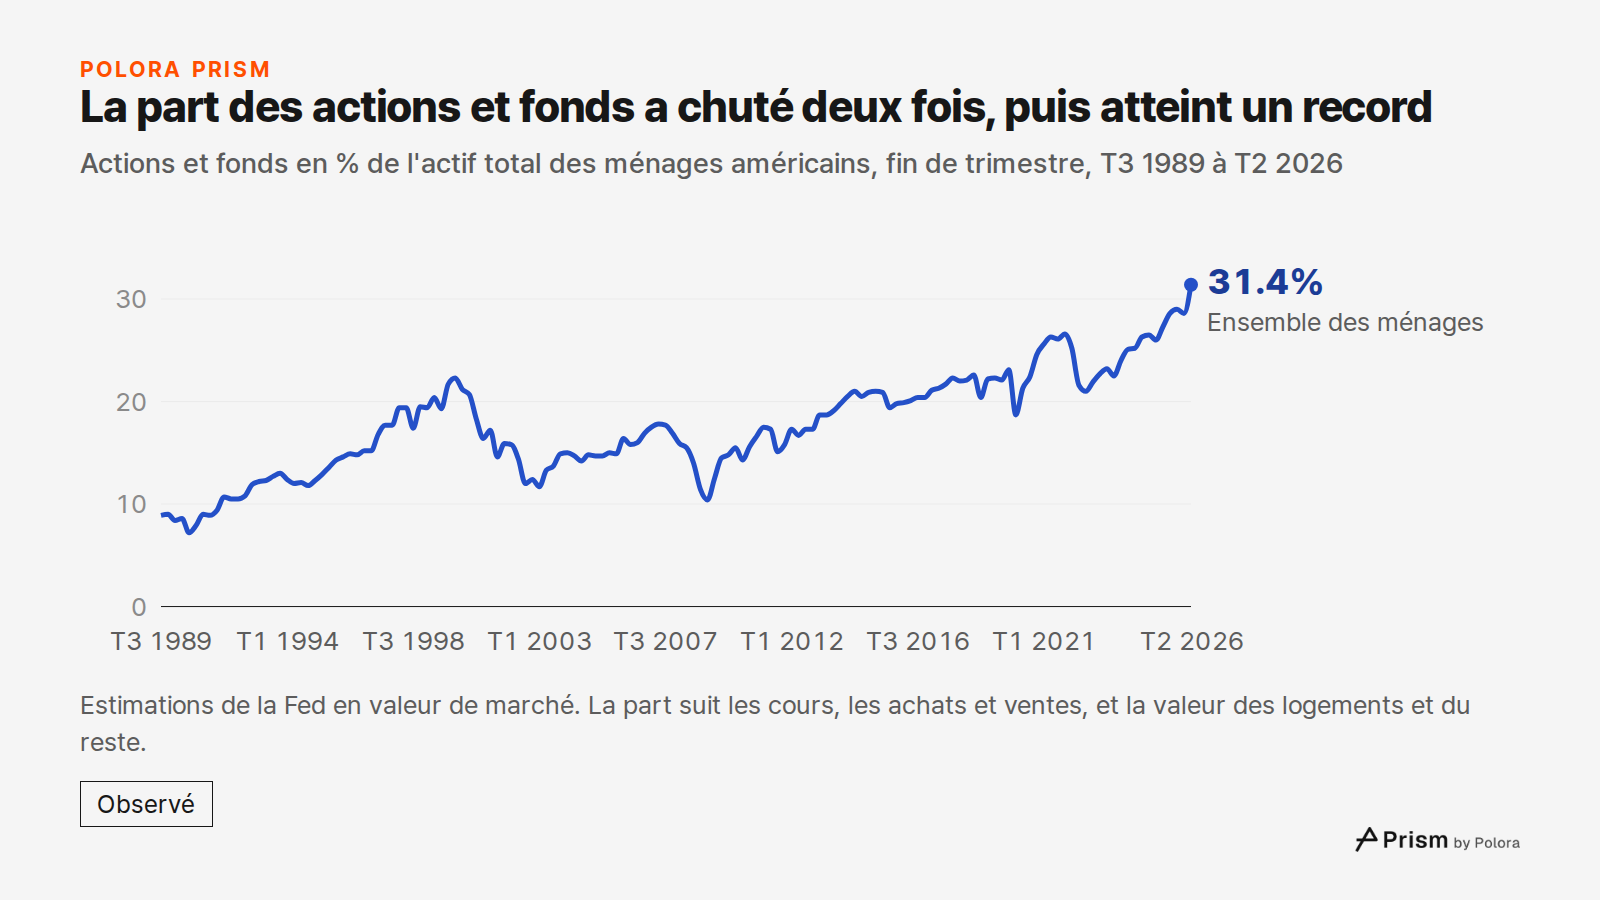
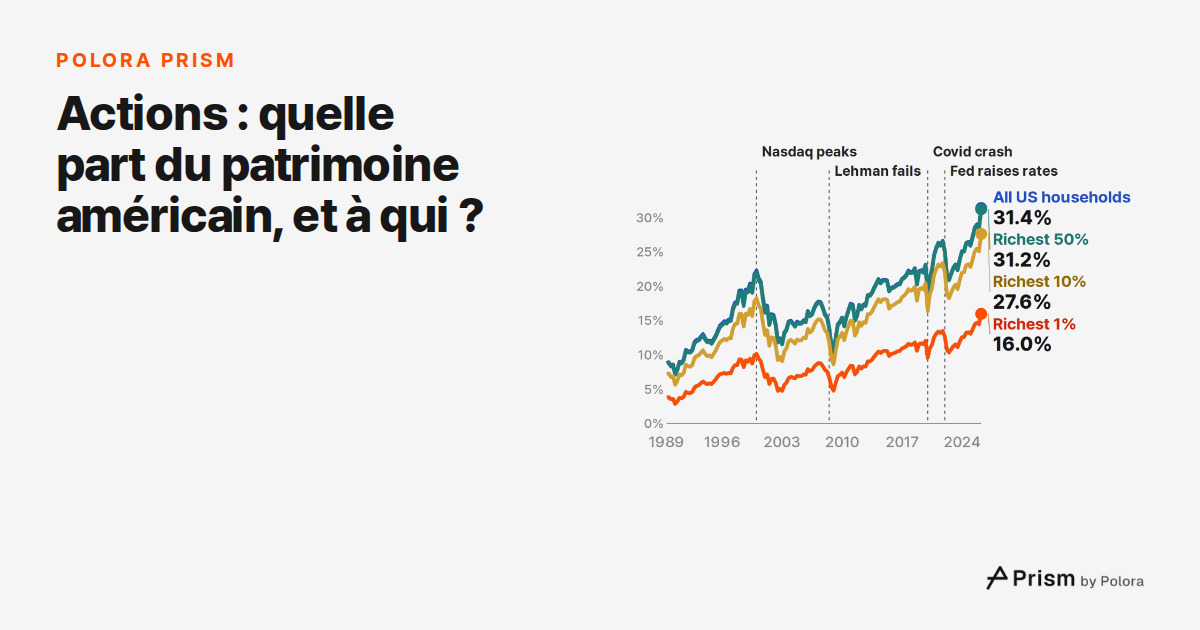
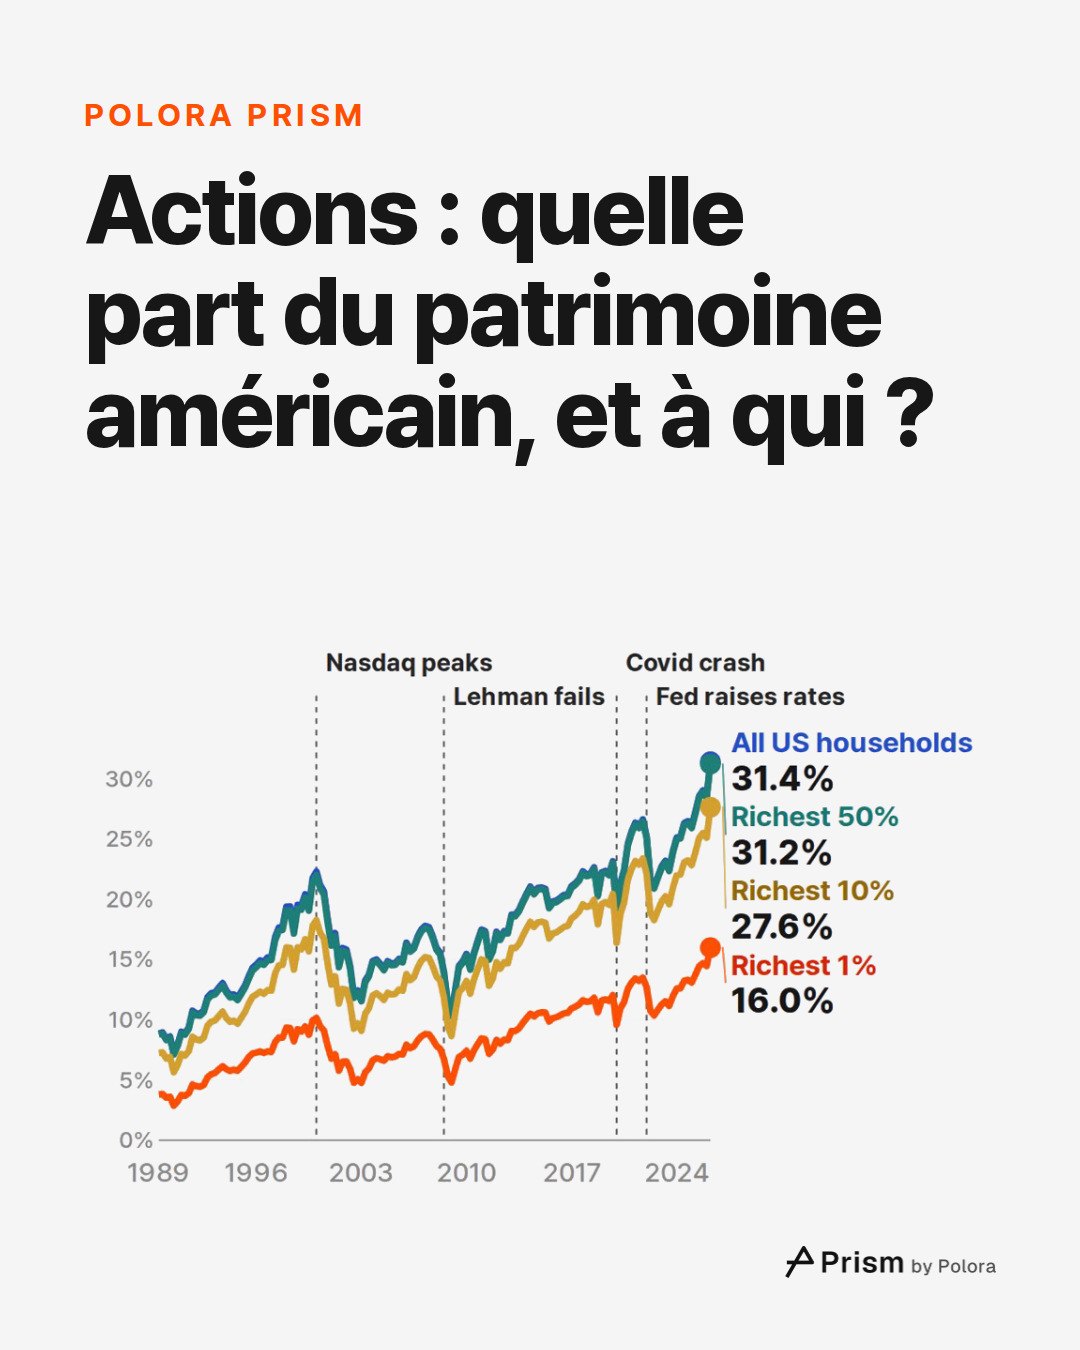
La part a plus que doublé au cours des années 1990, pour atteindre 22,3 % au premier trimestre 2000, le trimestre où l'indice Nasdaq, dominé par les valeurs technologiques, a atteint son sommet. Elle a reculé avec l'éclatement de la bulle internet, s'est en partie redressée au milieu des années 2000, puis a de nouveau chuté pendant la crise financière de 2008, l'année de la faillite de la banque Lehman Brothers. Début 2009, elle n'était plus que de 10,4 %.
La remontée qui a suivi a connu des à-coups. La part a retrouvé son niveau de 2000 fin 2017, est tombée à 18,7 % lors du krach lié au Covid début 2020, puis a atteint 26,6 % fin 2021. En 2022, elle est redescendue à 21,0 % au troisième trimestre. C'est l'année où la Fed a commencé à relever ses taux d'intérêt, alors proches de zéro, avec une première hausse annoncée en mars. Depuis, la part a progressé, avec des replis en chemin, jusqu'au nouveau record.
Ces événements coïncident dans le temps avec les baisses, mais les chiffres présentés ici ne disent pas quelle part de chaque baisse revient à tel ou tel événement.
Qui détient ces actions et ces fonds
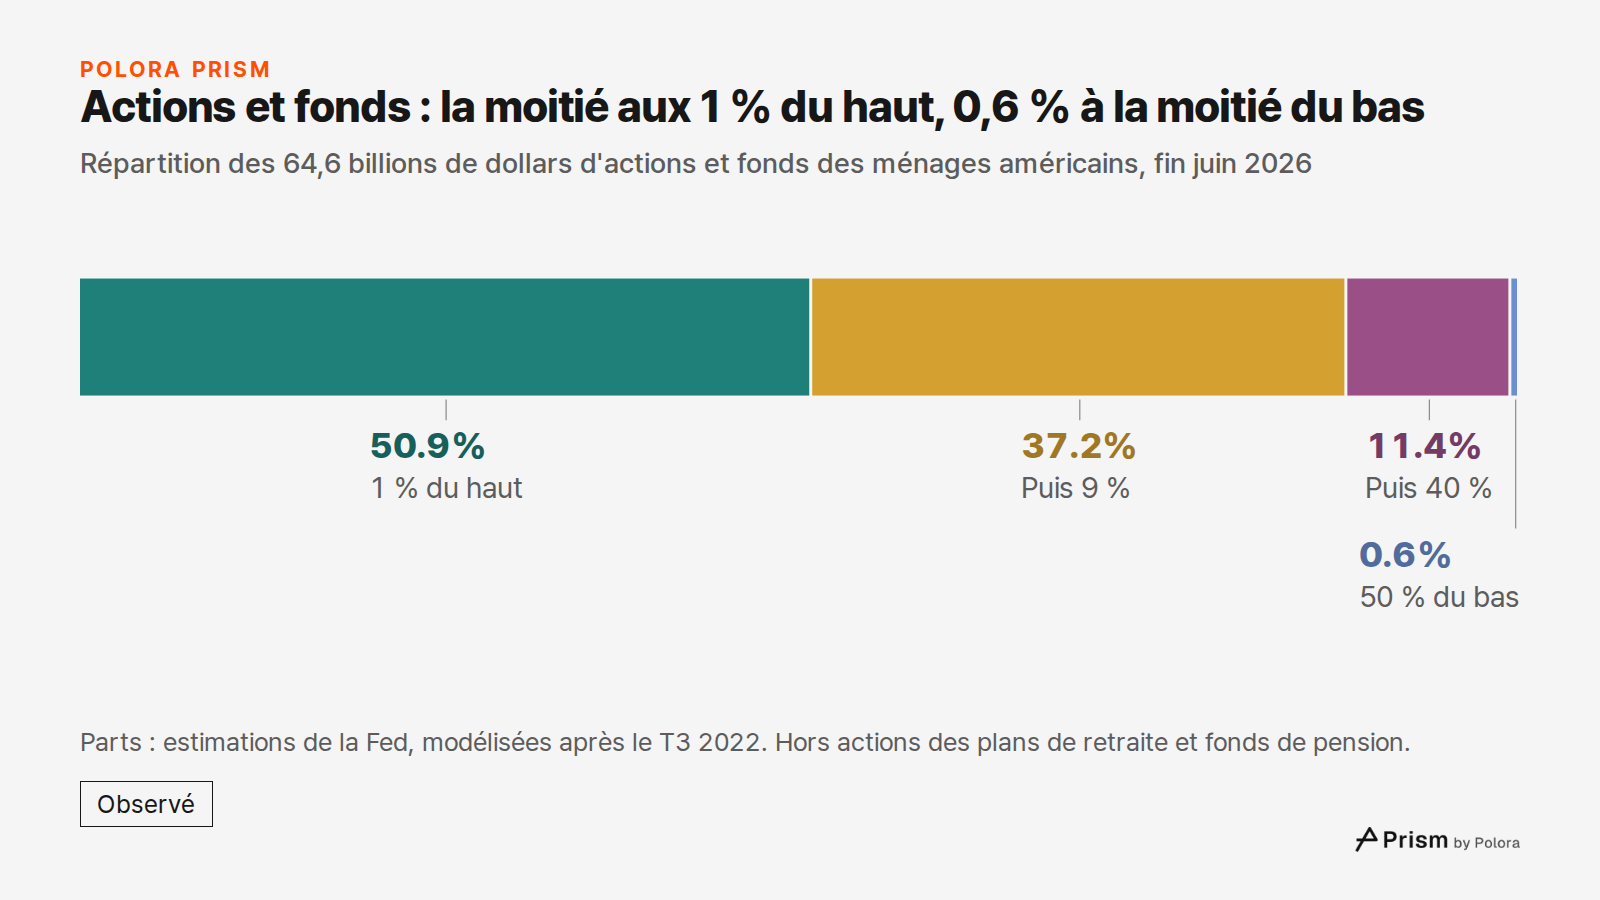
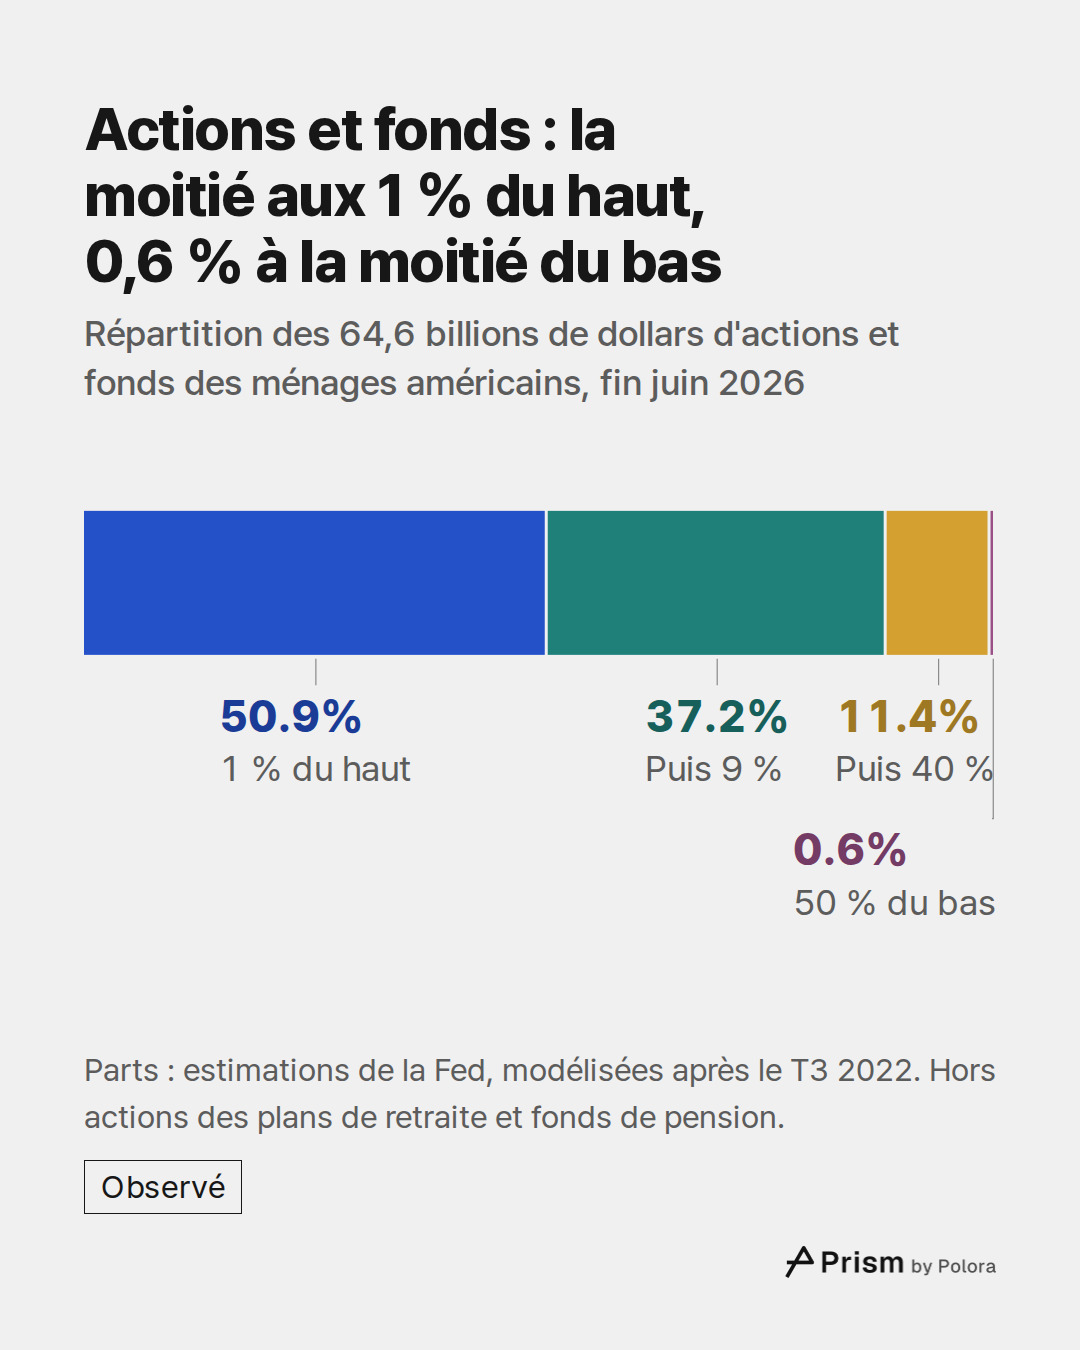
Ici, l'indicateur change. Il ne s'agit plus de parts de l'actif total, mais de la répartition des 64,6 billions de dollars d'actions et de fonds eux-mêmes.
À la mi-2026, les 1 % de ménages les plus riches en détenaient 50,9 %, soit environ 32,9 billions de dollars. Les 9 % suivants en détenaient 37,2 %. Les 40 % suivants, c'est-à-dire les ménages situés entre le milieu de l'échelle et les 10 % les plus riches, en détenaient 11,4 %, contre 17,2 % en 1989. La moitié la moins aisée en détenait 0,6 %, contre 1,1 % en 1989.
La part des 1 % les plus riches a progressé depuis les 42,8 % de 1989, mais pas de façon régulière, et elle n'est pas à son record. Son maximum, 52,3 %, date du troisième trimestre 2019.
La part minuscule de la moitié la moins aisée explique aussi pourquoi, dans la courte vidéo qui accompagne cet article, deux des courbes se touchent presque. Chaque courbe compte un groupe avec tous les groupes plus riches que lui : la courbe des 50 % les plus riches inclut donc les 10 % et les 1 % les plus riches. L'écart entre « l'ensemble des ménages américains » et « les 50 % les plus riches » correspond ainsi à ce que détient la moitié la moins aisée, une fraction infime de l'actif total.
Ce que ce décompte laisse de côté
Les actions détenues par l'intermédiaire des plans d'épargne retraite d'entreprise et des fonds de pension ne figurent pas dans cette catégorie. La Fed les compte à part, comme des droits à la retraite de deux types : les régimes à prestations définies, les retraites classiques qui promettent un montant fixé à l'avance, et les régimes à cotisations définies, qui reposent sur un compte individuel propre à chaque salarié et incluent ici aussi les rentes viagères souscrites à titre individuel. Ces droits font tout de même partie de l'actif total : ils comptent dans ce que possèdent les ménages, mais pas dans leurs actions et fonds.
Les 0,6 % de la moitié la moins aisée ne concernent donc que cette catégorie. Ils ne disent pas combien d'actions cette moitié possède à travers un plan de retraite. Quant à la part de l'ensemble des actions, retraite comprise, détenue par les 1 % les plus riches, ces chiffres ne permettent pas de la calculer.
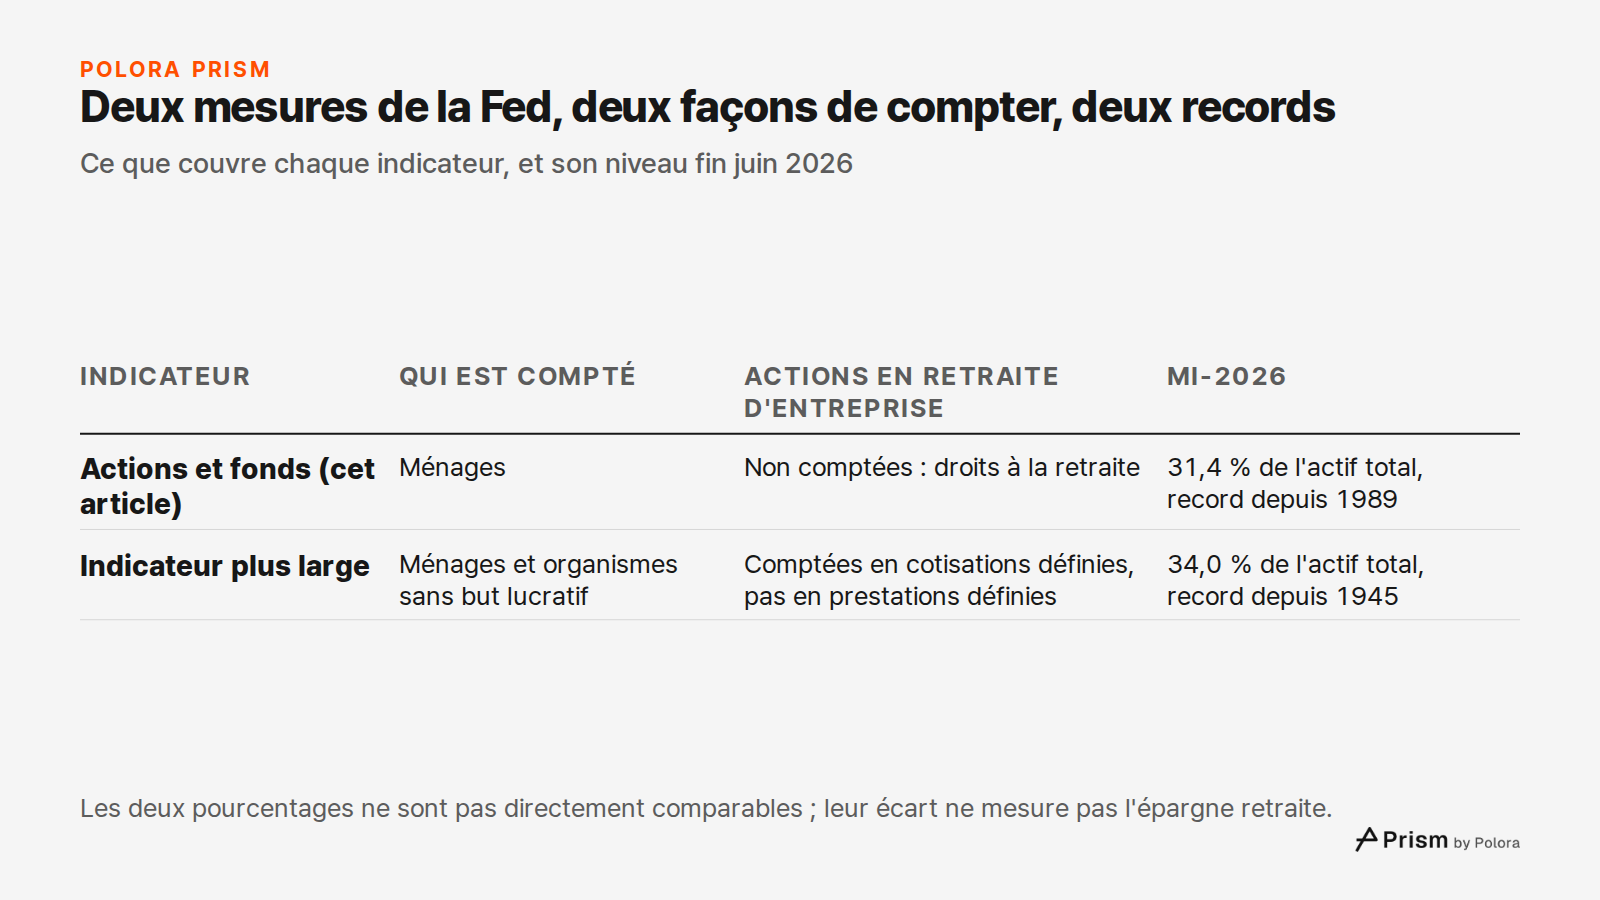
Un indicateur plus large, tiré des principaux comptes financiers de la Fed, inclut bien les actions détenues via les régimes de retraite à cotisations définies. Il compte les actions de sociétés que les ménages et les organisations à but non lucratif détiennent directement ou par l'intermédiaire de fonds communs de placement, d'assureurs vie et de régimes à cotisations définies, en regardant à l'intérieur de chaque fonds les actions qu'il contient. Il exclut les actifs des fonds de pension classiques à prestations définies. Mesurées ainsi, les actions représentaient 34,0 % de l'actif total fin juin 2026. C'est le niveau le plus élevé d'une série qui commence en 1945, au-dessus des 26,7 % du début de l'année 2000.
Les deux pourcentages ne sont pas directement comparables. L'indicateur plus large couvre aussi les organisations à but non lucratif et ne trace pas la frontière des « actions » au même endroit : l'écart entre 34,0 % et 31,4 % ne mesure donc pas le poids de l'épargne retraite. Ils ont toutefois un point commun : tous deux sont à un niveau record.
Jusqu'où se fier à ces chiffres
Les totaux pour l'ensemble des ménages viennent des comptes financiers de la Fed. La répartition entre groupes de fortune, elle, est une estimation. La Fed répartit ces totaux à l'aide de son enquête sur les finances des ménages (Survey of Consumer Finances), menée tous les trois ans ; elle estime les trimestres qui séparent deux enquêtes et modélise ceux qui suivent la plus récente. Dans sa dernière note sur la méthode, la Fed indique que les trimestres postérieurs au troisième trimestre 2022 sont extrapolés à l'aide de modèles. Les parts par groupe pour 2026 sont donc des estimations de la Fed, qu'elle révise à l'arrivée d'une nouvelle enquête.
Une part record décrit l'état actuel du patrimoine des ménages. Elle ne dit rien de l'évolution future des cours de Bourse.
- Federal Reserve, Distributional Financial Accounts, download of levels by wealth group]
- FRED, Federal Reserve Bank of St. Louis: Share of Corporate Equities and Mutual Fund Shares Held by the Top 1% (data: Federal Reserve)]
- Federal Reserve, Distributional Financial Accounts overview]
- Federal Reserve, Distributional Financial Accounts announcements]
- Federal Reserve, Financial Accounts of the United States (Z.1), table S1M.e.b]
- Federal Reserve, Financial Accounts of the United States (Z.1), CSV files, September 11, 2026 release]
- FRED, Federal Reserve Bank of St. Louis: Households and Nonprofit Organizations; Directly and Indirectly Held Corporate Equities as a Percentage of Total Assets (data: Federal Reserve)]
- Federal Reserve, Open Market Operations: changes in the federal funds target range]
![Sources 8 : federalreserve.gov · Federal Reserve, Distributional Financial Accounts, download of levels by wealth group], fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis: Share of Corporate Equities and Mutual Fund Shares Held by the Top 1% (data: Federal Reserve)], federalreserve.gov](https://media.cdn.polora.ai/picks/2026/11/pickrun_b71f5df74a0c40ee/mfnZSme5irLZRpmd-slide-07--actions-et-fonds-quelle.jpg)