Un seul mot pour plusieurs métiers différents
En 2026, deux sortes de gros titres ont puisé dans le même vocabulaire. Selon l'un, les investisseurs d'un grand fonds de dette privée ne pourraient récupérer qu'une partie, moins de la moitié, de l'argent qu'ils avaient demandé à retirer. Selon l'autre, le private equity pourrait faire son entrée dans les comptes 401(k), les comptes d'épargne retraite d'entreprise qu'utilisent la plupart des Américains. Le premier article parle d'un fonds qui prête de l'argent. Le second parle d'une initiative visant à ouvrir aux épargnants ordinaires plusieurs types de fonds non cotés à la fois.
Dans l'actualité courante, « private equity » (en français, capital-investissement) est devenu le mot qui désigne presque tout argent géré hors de la Bourse. Sous cette étiquette se côtoient des métiers qui gagnent de l'argent de manières très différentes, qui portent des risques différents et qui ne rémunèrent pas leurs gérants de la même façon. Au sens strict, le private equity désigne les fonds qui détiennent des actions d'entreprises. Pour désigner l'ensemble, mieux vaut parler de « fonds privés » ou de « capital privé ».
En Corée, ce flou est inscrit dans la loi. Depuis le 21 octobre 2021, la loi coréenne sur les marchés de capitaux classe les fonds privés selon qui peut y investir plutôt que selon ce qu'ils font. Les fonds institutionnels sont réservés aux institutions. Les fonds généraux acceptent aussi les particuliers qui remplissent les conditions requises, avec un investissement minimum de 300 millions ou de 500 millions de wons selon l'endettement du fonds. Avant cette réforme, la loi distinguait les fonds qui prennent le contrôle d'entreprises de ceux qui achètent et vendent des titres. Aujourd'hui, l'étiquette juridique ne suffit plus à dire au lecteur de quel genre de fonds parle un article.
La bonne question est donc très simple : que fait réellement ce fonds de l'argent qu'on lui confie ?
- Apollo private credit fund gives investors only 45% of requested withdrawals (CNBC)
- Executive Order 14330, Democratizing Access to Alternative Assets for 401(k) Investors
- Private fund reform under the Capital Markets Act (Korea Financial Times)
- Financial Investment Services and Capital Markets Act (Korea Law Information Center)
- Financial Services Commission announcement on private fund reform
- Investment Funds 2026 : South Korea (Chambers Practice Guides)
Classer les fonds privés selon ce qu'ils font de l'argent
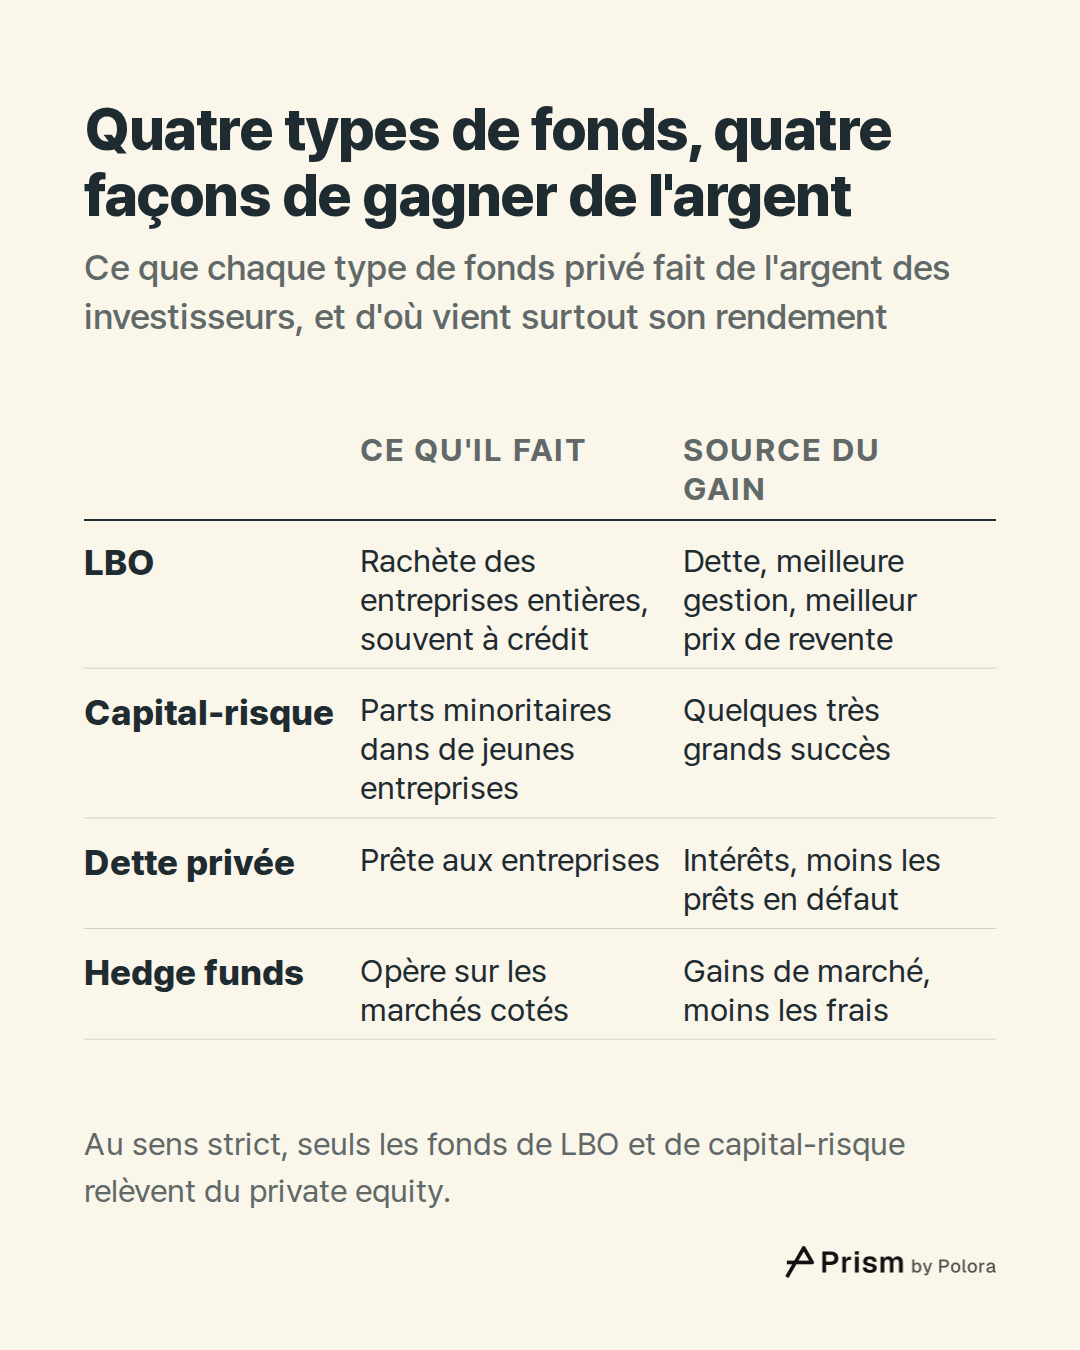
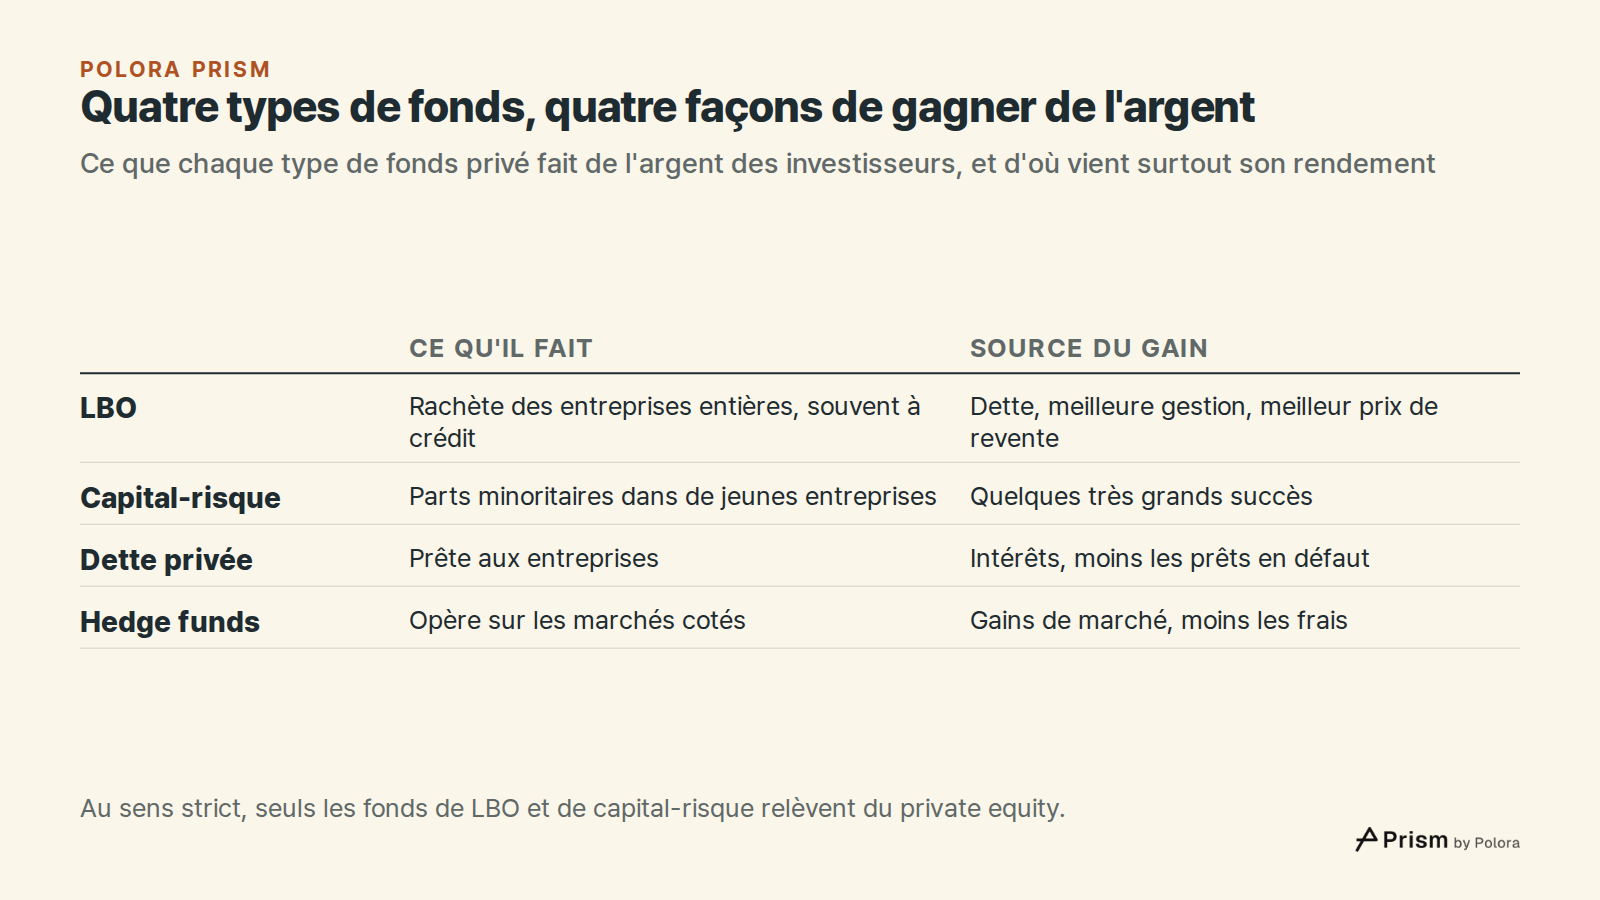
Les fonds de LBO (rachat avec effet de levier) prennent le contrôle d'entreprises entières, en payant généralement une large part avec de l'argent emprunté. Ils les dirigent pendant plusieurs années, puis les revendent. C'est le private equity au sens strict.
Les fonds de capital-risque et de capital-développement achètent des participations minoritaires dans des entreprises jeunes ou en forte croissance. Ils en possèdent une part, pas l'entreprise entière, et empruntent rarement pour le faire.
Les fonds de dette privée, aussi appelés fonds de prêt direct, prêtent de l'argent aux entreprises au lieu d'en devenir propriétaires. Comme une banque, ils touchent des intérêts.
Les hedge funds, ou fonds spéculatifs, achètent et vendent surtout des actions, des obligations, des devises et d'autres actifs qui s'échangent chaque jour sur les marchés cotés. Ce qui les rend privés, c'est la façon dont ils sont vendus, à des investisseurs fortunés ou institutionnels, et non ce qu'ils détiennent. Une commercialisation privée ne fait pas pour autant de leurs placements du private equity.
Les fonds immobiliers et d'infrastructures investissent dans des immeubles, des routes et des réseaux électriques. Les fonds secondaires, eux, rachètent des parts existantes d'autres fonds privés à des investisseurs qui veulent en sortir avant terme. Au sens strict, le « private equity » ne couvre que les deux premiers types. Dans l'actualité, il les couvre souvent tous, et c'est ce flou qui mérite d'être dissipé.
LBO : la dette, une meilleure gestion et un meilleur prix à la revente
Le rendement d'un fonds de LBO repose sur trois moteurs principaux. D'abord l'argent emprunté, qui amplifie le gain sur l'apport propre du fonds quand l'entreprise va bien, et amplifie la perte quand elle va mal. Ensuite, une meilleure gestion de l'entreprise, qui augmente ses bénéfices. Enfin, la revente à un prix par unité de bénéfice plus élevé que celui payé à l'achat, ce que les professionnels appellent l'expansion du multiple. Ce gain-là n'a rien à voir avec l'entreprise elle-même.
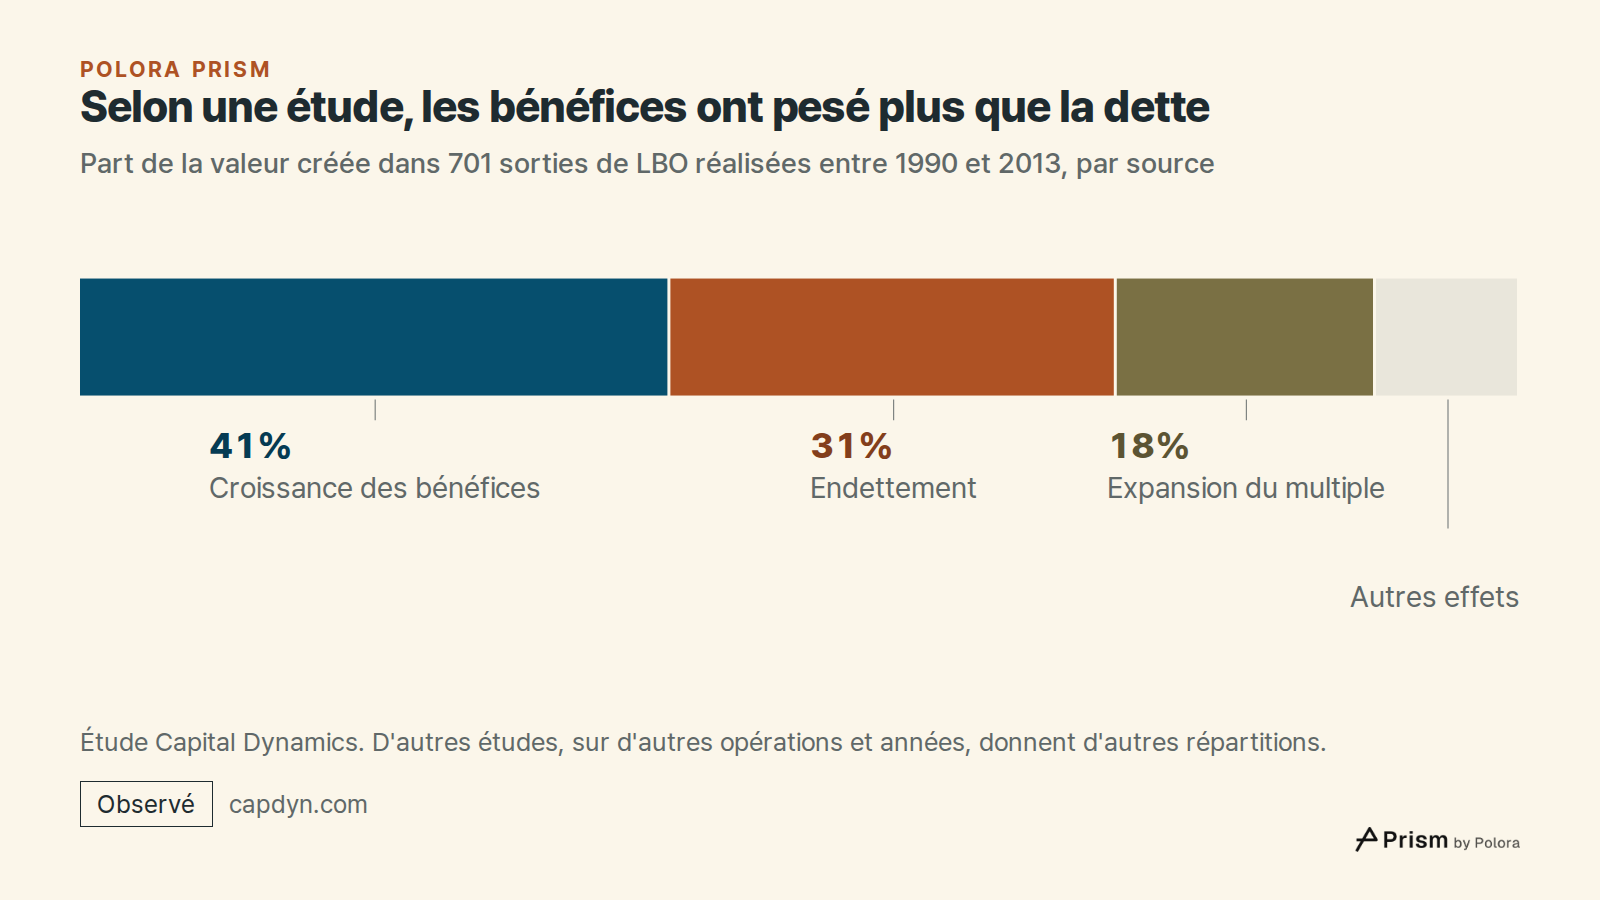
La part de chaque moteur dépend des opérations et des années qu'examine une étude. Dans une première étude, en 2009, Capital Dynamics et l'Université technique de Munich ont examiné 241 sorties de LBO et attribué environ un tiers de la valeur créée à l'endettement. Leur étude suivante, portant sur 701 sorties réalisées entre 1990 et 2013, attribuait 31 % à l'endettement, 41 % à la croissance des bénéfices des entreprises et 18 % à l'expansion du multiple, le reste venant d'autres effets. Une étude de 2010 consacrée à 206 LBO européens, menée par Achleitner et ses coauteurs, dressait un tableau semblable, avec environ un tiers des rendements dû à l'endettement.
Le Global Private Markets Review 2024 de McKinsey a examiné 2 512 opérations de LBO conclues en 2010 ou après et revendues avant la fin de 2021, une période de baisse des taux d'intérêt et de hausse des prix sur les marchés. Il attribuait environ les deux tiers de leurs rendements à l'expansion du multiple et à l'endettement réunis. Le rapport 2026 de McKinsey, consacré aux opérations de LBO de 2010 à 2022, chiffrait cette part à 59 %. Les échantillons et les périodes ne sont pas les mêmes, si bien que le second chiffre ne corrige pas le premier. Il montre une fois de plus à quel point la réponse dépend des opérations prises en compte.
Ce désaccord est, en soi, la réponse honnête. Aucune répartition unique ne décrit le fonctionnement des LBO. À certaines époques, la dette bon marché et la hausse des prix ont fait l'essentiel du travail. À d'autres, c'est l'amélioration de l'entreprise elle-même qui a le plus compté.
Capital-risque : quelques grands succès paient pour de nombreux échecs
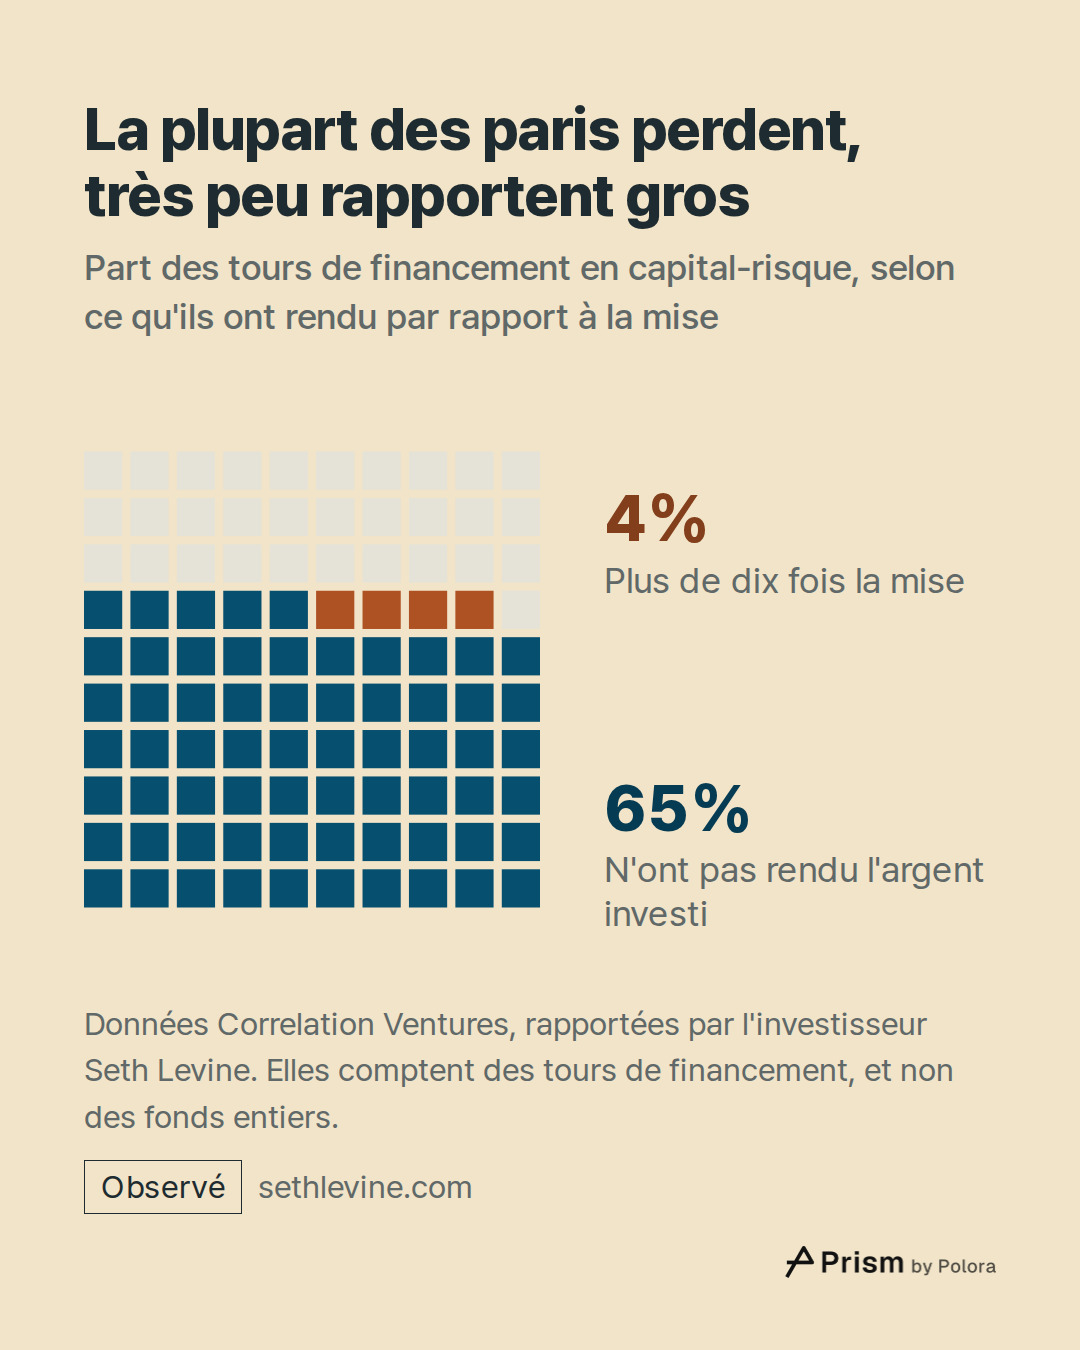
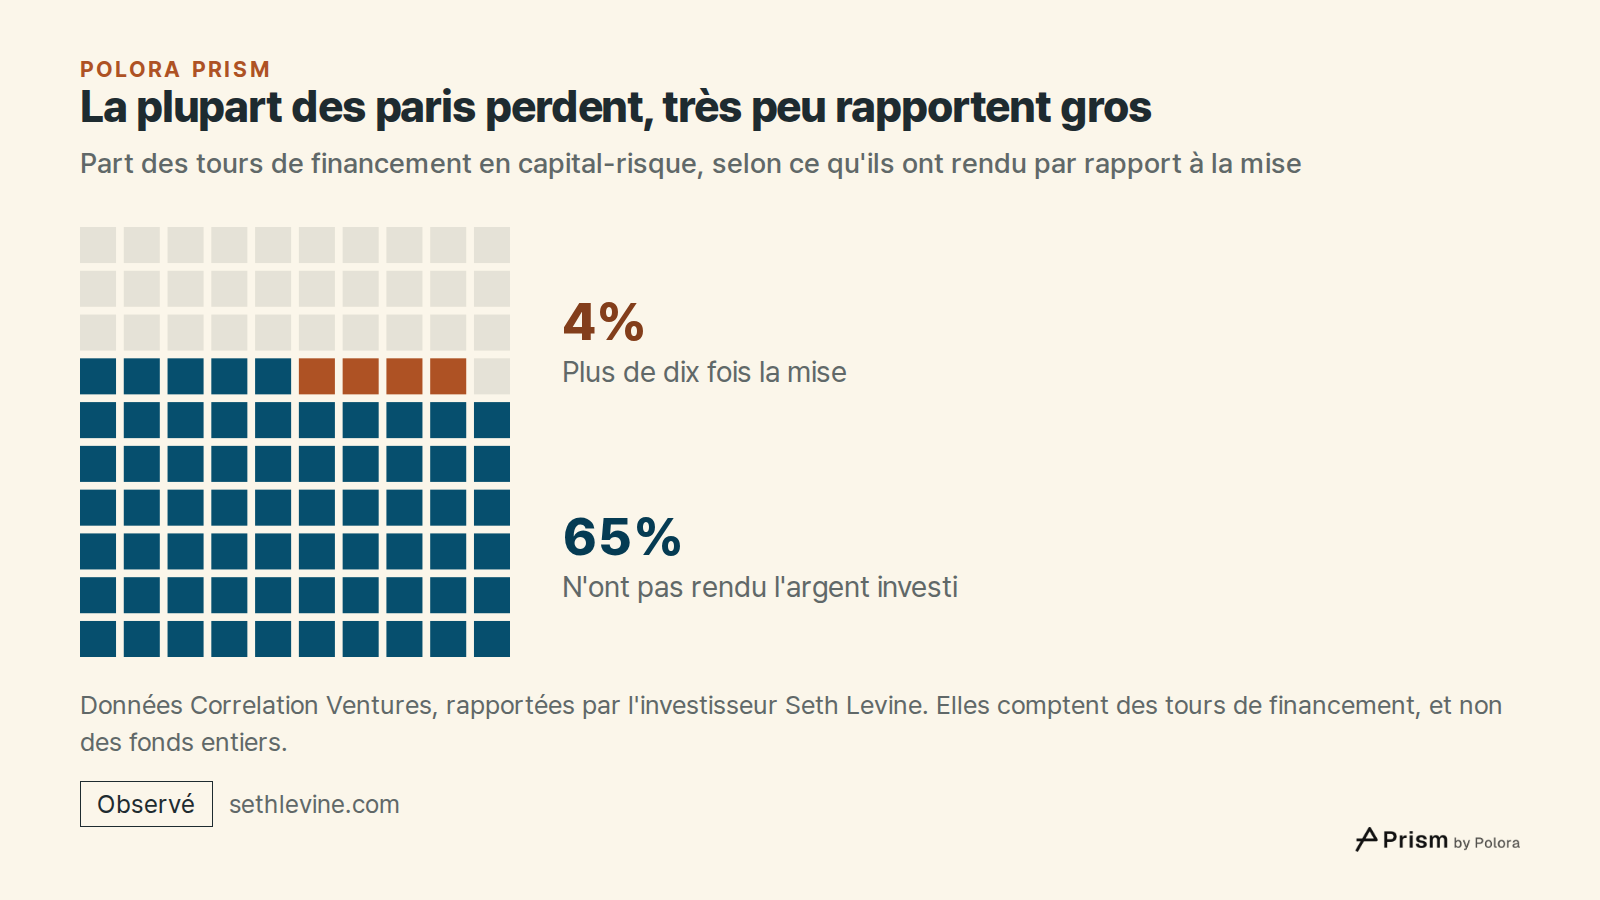
Un fonds de capital-risque finance de nombreuses jeunes entreprises en sachant que la plupart ne réussiront pas. Les données de la société de capital-risque Correlation Ventures, rapportées par l'investisseur Seth Levine, montraient que 65 % des tours de financement en capital-risque ne rendaient pas l'argent investi, et que seuls 4 % rapportaient plus de dix fois la mise.
Cette répartition très inégale détermine le rendement de l'investisseur. Un fonds de capital-risque ne gagne pas d'argent en ayant raison en moyenne. Il en gagne s'il détient une ou deux des rares entreprises qui deviennent très grandes, et un fonds qui n'en a aucune peut perdre de l'argent alors même que beaucoup de ses entreprises survivent. La moyenne du secteur dit peu de chose de ce que rapportera un fonds en particulier.
Dette privée : des intérêts, des frais et des prêts qui tournent mal
Un fonds de dette privée gagne surtout des intérêts. Ses prêts portent généralement un taux variable, c'est-à-dire un taux de référence auquel s'ajoute une marge fixe, si bien que ses revenus montent et baissent avec les taux d'intérêt. Les prêteurs prélèvent souvent aussi des frais au moment d'accorder le prêt. Les investisseurs espèrent en outre un supplément de rendement pour avoir immobilisé leur argent dans des prêts qu'on ne peut pas revendre rapidement, mais c'est une attente, non un paiement inscrit dans le contrat de prêt. Une partie des revenus est perdue quand des emprunteurs ne remboursent pas.
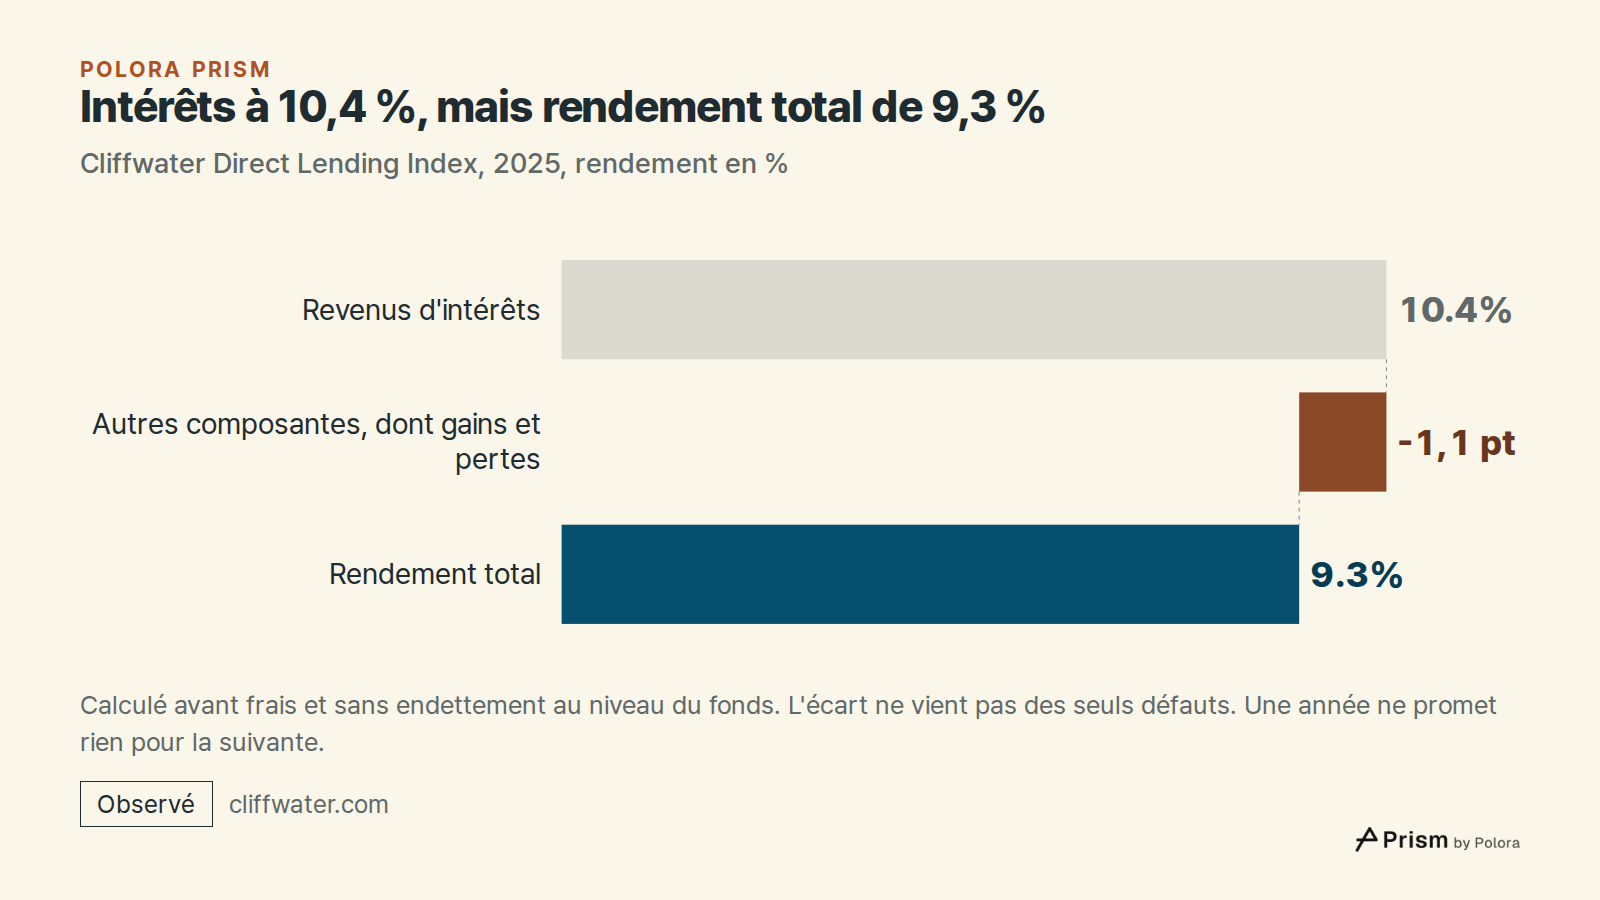
Un indice permet de distinguer ces différents éléments. Le Cliffwater Direct Lending Index, qui suit environ 21 000 prêts à des entreprises américaines de taille moyenne pour un total de 549 milliards de dollars, a rapporté 9,3 % en 2025, selon les résultats publiés le 31 mars 2026. Les seuls revenus d'intérêts atteignaient 10,4 %. L'écart de 1,1 point correspond aux autres composantes du rendement de l'indice, publiées séparément, parmi lesquelles les gains et pertes réalisés ou latents. Ce n'est pas une mesure des seuls défauts de paiement.
L'indice est calculé avant frais et sans endettement au niveau du fonds. C'est un indice de prêts, et non ce qu'un fonds donné a versé à ses investisseurs après ses propres frais et coûts. Et une bonne année ne promet rien pour la suivante.
La même stratégie, vendue dans deux emballages différents
La façon dont les investisseurs peuvent récupérer leur argent dépend moins de la stratégie que de l'emballage dans lequel elle est vendue. Les fonds de pension et les autres institutions investissent généralement par l'intermédiaire de fonds qui bloquent leur argent pendant des années et le leur rendent à mesure que les investissements sont revendus. Les particuliers passent de plus en plus par des fonds sans échéance, qui leur permettent de demander un retrait chaque trimestre, les retraits de l'ensemble des investisseurs étant généralement plafonnés à environ 5 % du fonds.
En 2026, ce plafond a été mis à l'épreuve. Apollo Debt Solutions, un fonds de dette privée de 15,1 milliards de dollars, a indiqué dans un document déposé le 23 mars 2026 que les détenteurs d'environ 11,2 % de ses parts avaient demandé à les revendre au fonds. Le fonds s'en est tenu à sa limite de 5 %, si bien que chaque investisseur demandeur recevrait environ 45 % de la somme demandée. Le même trimestre, selon la publication spécialisée AltsWire, les investisseurs de BCRED, le fonds de dette privée de Blackstone, ont demandé à retirer 7,9 % du fonds, soit environ 3,8 milliards de dollars. Blackstone a porté son offre de rachat à 7 % et couvert le reste avec 400 millions de dollars apportés par la société et ses salariés.
Le plafond fait partie de la conception même de ces fonds et figure dans leurs documents. « Ces produits ne sont pas conçus pour être totalement liquides », a déclaré Brad Marshall, responsable de la dette privée chez Blackstone. À lui seul, un plafond atteint ne dit rien de la qualité des prêts ni de l'orientation du secteur. Il montre ce que « retrait trimestriel » veut dire en pratique : un fonds peut ne verser qu'une partie de ce que les investisseurs demandent.
Hedge funds : les gains de la stratégie, moins les frais
Le rendement d'un hedge fund vient de sa stratégie d'achat et de vente : par exemple, acheter certaines actions tout en pariant sur la baisse d'autres, ou prendre des positions sur les taux d'intérêt et les devises. L'investisseur reçoit les gains ou les pertes de cette stratégie, une fois déduits les dépenses du fonds et les frais du gérant.
Selon la société d'études HFR, les hedge funds géraient environ 5,22 billions de dollars (un billion vaut mille milliards) à la fin du premier trimestre 2026. Comme la plupart de leurs actifs s'échangent chaque jour, leurs résultats peuvent être comparés aux marchés cotés plus directement que ceux des fonds de LBO ou de capital-risque.
Comment le gérant est payé, quel que soit le résultat
La plupart de ces fonds rémunèrent leur gérant de deux façons. La première est une commission de gestion annuelle, versée que les investisseurs gagnent de l'argent ou non. En private equity, elle est généralement calculée sur l'argent que les investisseurs se sont engagés à apporter, sur l'argent effectivement investi, ou sur une combinaison des deux. La seconde, dans de nombreux fonds, est une part du bénéfice quand il y en a un, appelée carried interest (intéressement aux plus-values) en private equity et commission de performance dans les hedge funds. Certains gérants de LBO facturent aussi des frais de transaction et de suivi aux entreprises qu'ils détiennent, mais 60 à 100 % de ces frais sont couramment restitués sous forme de réduction de la commission de gestion.
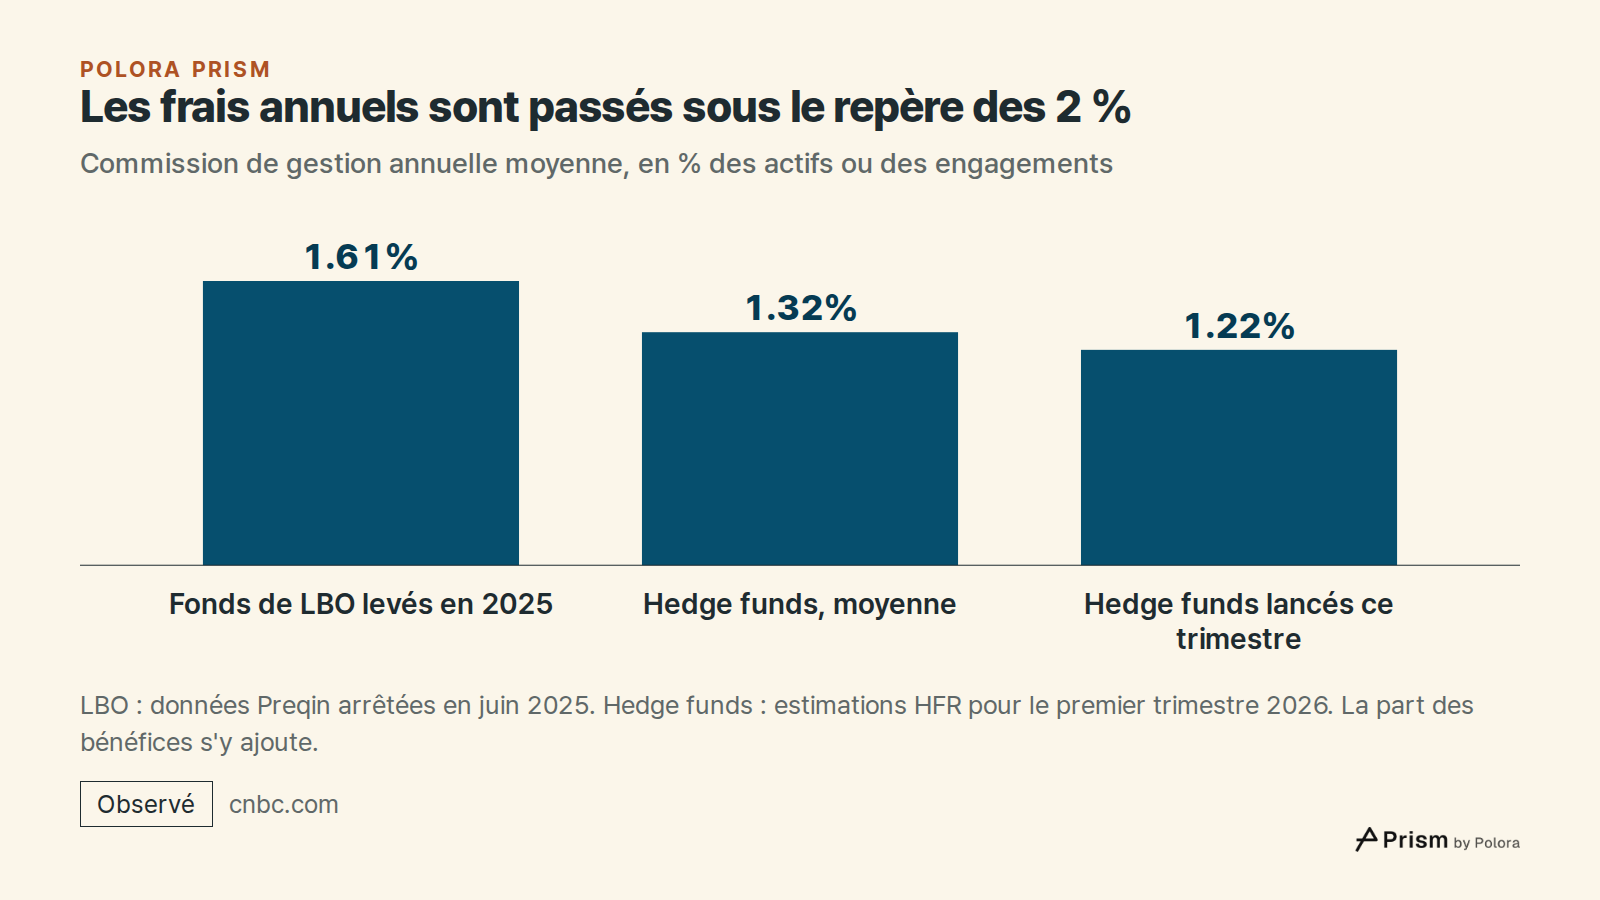
Le vieux raccourci est « 2 et 20 » : 2 % de commission annuelle et 20 % du bénéfice. C'est une convention, non une règle, et le contrat de chaque fonds fixe sa propre base de calcul, sa part des bénéfices et ses conditions. Les frais pratiqués aujourd'hui sont plus bas. Selon les données de Preqin arrêtées en juin 2025, les fonds de LBO levés en 2025 facturaient une commission de gestion moyenne de 1,61 %, la plus basse jamais relevée par Preqin, les grands fonds facturant moins et les petits se rapprochant de 2 %. Dans les LBO, la part des bénéfices est traditionnellement de 20 %, souvent versée seulement une fois que les investisseurs ont récupéré leur mise augmentée d'un rendement minimum, fréquemment 8 %. Pour les hedge funds, HFR estimait les frais moyens au premier trimestre 2026 à 1,32 % par an plus 15,78 % des bénéfices, et les fonds lancés ce trimestre-là facturaient 1,22 % et 17,4 %.
La question des frais est désormais aussi sur la table des régulateurs américains. Le 30 septembre 2026, la SEC, le régulateur américain des marchés financiers, a proposé d'autoriser les fonds enregistrés vendus aux particuliers à verser à leur gérant une commission de performance plafonnée à 20 % de certains gains nets définis, qui pourraient inclure des gains n'existant que sur le papier, dans des conditions fixées par la proposition. C'est une proposition, non une règle.
Quels que soient les niveaux, les frais s'intercalent entre ce que gagne un fonds et ce qui parvient à ses investisseurs. Un rendement publié peut être brut, c'est-à-dire avant la rémunération du gérant, ou net, après. Devant un chiffre, quel qu'il soit, il faut d'abord vérifier s'il est brut ou net.
- Private equity management fees hit a new low (CNBC)
- Hedge fund launches, liquidations rise to begin volatile 2026 (HFR)
- ILPA Principles 3.0
- SEC proposes amendments addressing retailization, modernizing regulated funds and performance-based compensation (Harvard Law School Forum on Corporate Governance)
- SEC proposed rule S7-2026-28
- SEC proposed rule release 33-11443
- Marketing compliance frequently asked questions (SEC Division of Investment Management)
Ce que les chiffres publiés laissent de côté
Les fonds privés publient souvent un taux de rendement interne (TRI), un taux annuel qui récompense la rapidité. À titre d'illustration, un fonds qui double l'argent des investisseurs en deux ans affiche environ 41 % par an. Un fonds qui le double en dix ans affiche environ 7 %. Tous deux ont rendu deux fois la mise, et c'est pourquoi les investisseurs demandent aussi le multiple : combien d'argent est revenu pour chaque dollar investi.
Les valeurs que publient les fonds privés entre l'achat et la revente sont des estimations, non des prix fixés par un marché. Ces estimations ont tendance à évoluer lentement et à rester proches de la précédente, si bien que la valeur publiée peut paraître plus stable que l'activité réelle. Des chiffres lisses ne signifient pas un risque faible.
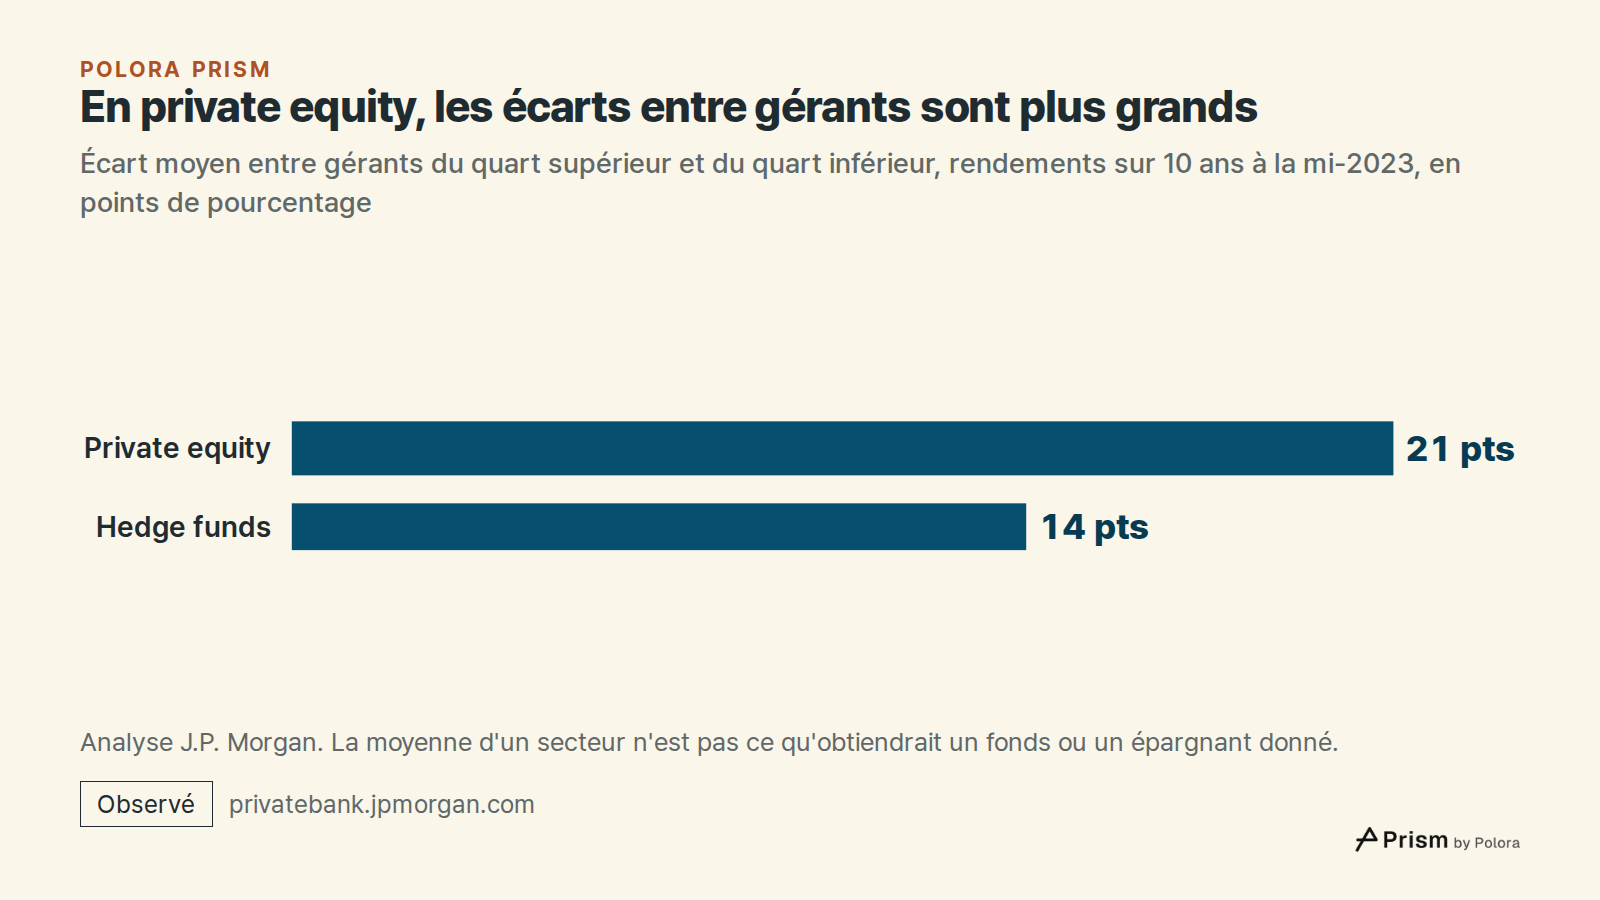
Enfin, la moyenne masque l'écart entre les fonds. J.P. Morgan, à partir des rendements sur 10 ans arrêtés à la mi-2023, a relevé un écart moyen de 21 points de pourcentage entre les gérants de private equity du quart supérieur et ceux du quart inférieur, et de 14 points pour les hedge funds. La moyenne d'un secteur n'est pas ce qu'obtiendrait un fonds donné, ni un épargnant donné.
Pourquoi l'étiquette compte aujourd'hui
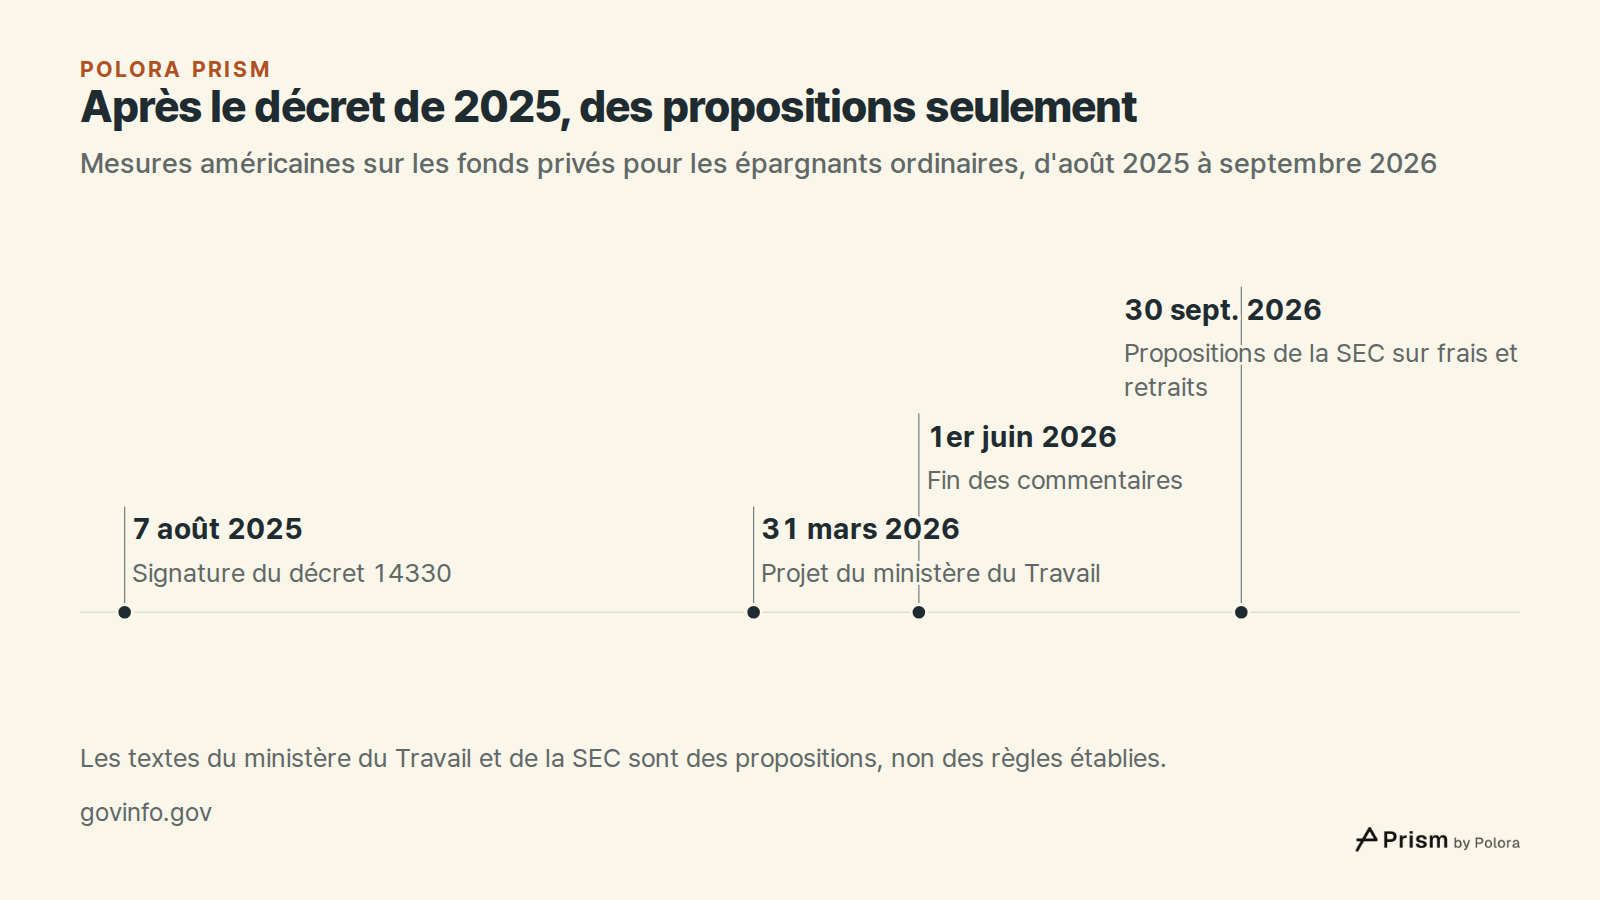
L'essentiel de l'actualité de 2026 porte sur l'ouverture de ces stratégies aux épargnants ordinaires. Le décret présidentiel américain 14330 (Executive Order 14330), signé le 7 août 2025, a posé le principe que les personnes qui épargnent pour leur retraite devraient avoir accès à des fonds incluant des actifs alternatifs, comme le private equity et la dette privée, lorsque ceux qui choisissent la liste des placements de leur plan d'épargne le jugent approprié.
Le ministère américain du Travail a suivi en présentant un projet de règlement, rendu public le 30 mars 2026 et publié le 31 mars, ouvert aux commentaires jusqu'au 1er juin 2026. Il définit une procédure pour choisir n'importe quelle option de placement d'un plan de retraite, y compris des fonds détenant des actifs alternatifs, et accorde une protection juridique à ceux qui la suivent. Il ne vise pas particulièrement le private equity, et c'est un projet, non un droit établi. Un calendrier réglementaire fédéral plus récent le classait toujours au stade de projet. Les propositions de la SEC du 30 septembre 2026 sur les commissions de performance et sur les fonds autorisant des retraits périodiques sont elles aussi de simples propositions. Aucun de ces textes ne fixe ce qu'un épargnant donné gagnerait ou paierait.
Relisez les deux gros titres avec ce classement en tête. Le premier portait sur un fonds de prêt vendu dans un emballage à retrait trimestriel, qui verse ce que son plafond autorise. Le second portait sur une procédure proposée pour inscrire plusieurs types de fonds privés dans les listes de placements des plans de retraite. Mêmes mots, métiers différents. Les questions qui permettent de les distinguer sont toujours les mêmes : le fonds possède-t-il, prête-t-il ou négocie-t-il, que reste-t-il aux investisseurs après les frais et les pertes, et comment peuvent-ils récupérer leur argent ?
- Executive Order 14330, Democratizing Access to Alternative Assets for 401(k) Investors
- Department of Labor proposed rule, Federal Register, 31 March 2026
- Federal Register, 17 July 2026, regulatory agenda
- SEC proposes amendments addressing retailization, modernizing regulated funds and performance-based compensation (Harvard Law School Forum on Corporate Governance)
- SEC proposed rule S7-2026-28