Ce que rémunère le rendement de 8 % des obligations à haut rendement
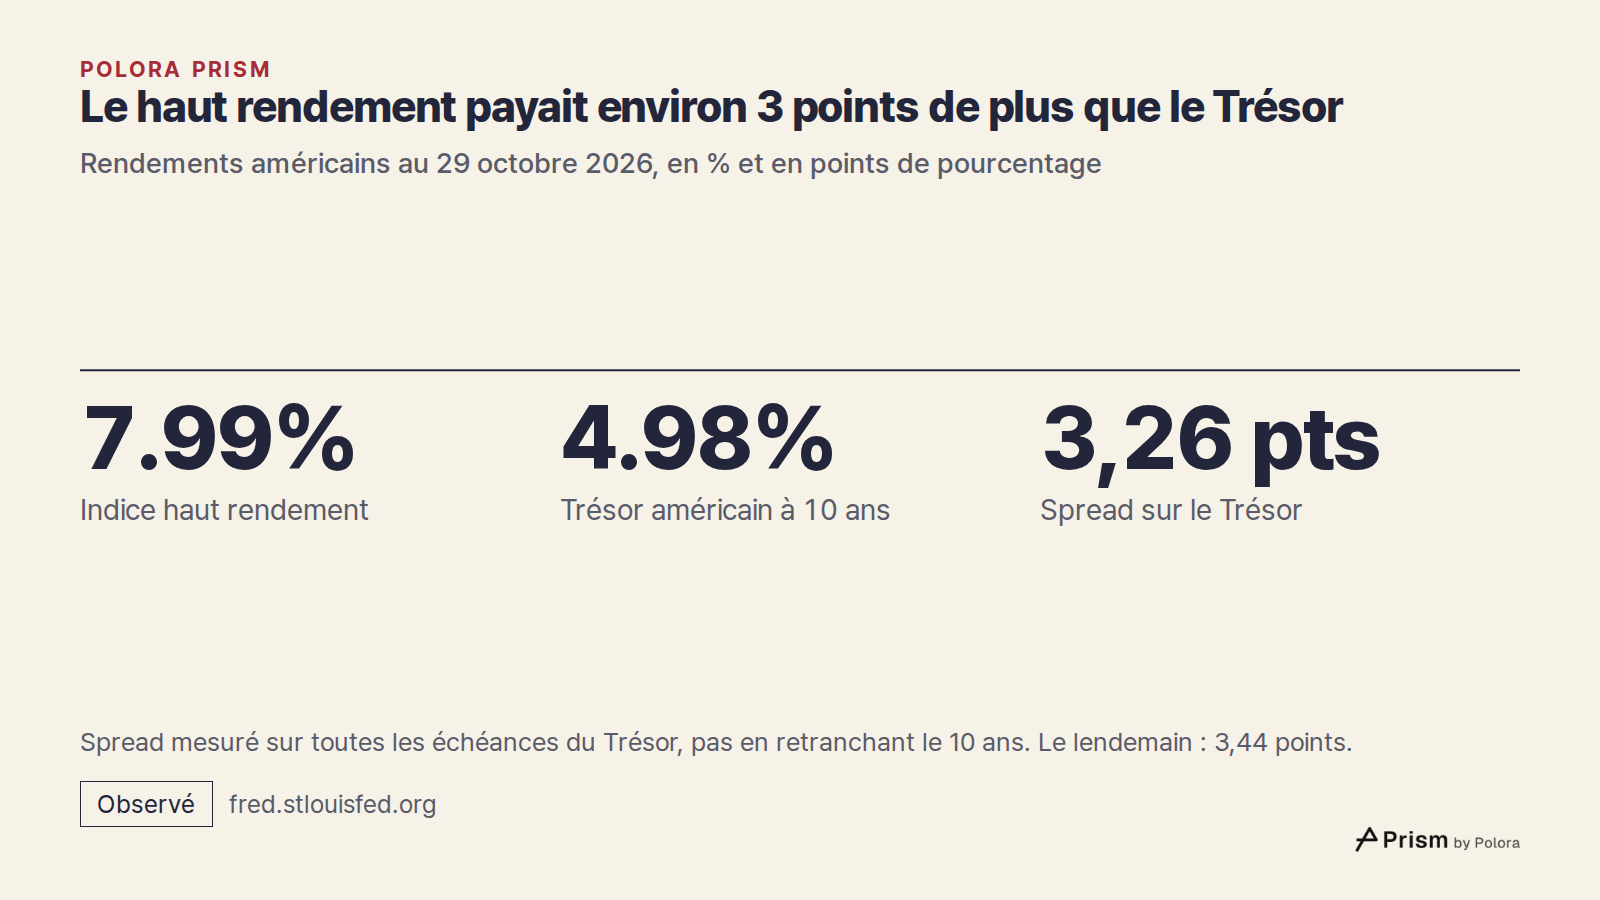
Les obligations à haut rendement, souvent appelées « high yield » ou obligations spéculatives, sont des prêts consentis à des entreprises dont la note de crédit se situe sous la catégorie dite « investissement », celle des emprunteurs jugés les plus sûrs. Le 29 octobre 2026, l'indice ICE BofA US High Yield, un large panier de ces obligations américaines, affichait un rendement effectif de 7,99 %. Le même jour, l'emprunt d'État américain à 10 ans rapportait 4,98 %.
Cet écart n'est pas une prime récompensant un bon choix. Les marchés le mesurent sous le nom de spread, le rendement supplémentaire par rapport aux emprunts d'État américains. Il se calcule par rapport à toute la gamme des échéances de ces emprunts, et non en retranchant simplement le rendement à 10 ans ; ce jour-là, il s'élevait à 3,26 points de pourcentage. C'est le prix que les prêteurs demandent pour porter le risque que certaines de ces entreprises ne les remboursent pas. Le lendemain, le spread atteignait 3,44 points et le rendement 8,14 %, ce qui montre à quelle vitesse bouge le chiffre affiché à l'écran.
Le rendement correspond donc à ce que versent les obligations si tous les emprunteurs paient intégralement. Deux choses viennent s'y soustraire avant que l'investisseur n'en touche quoi que ce soit : les obligations qui font défaut, et l'impôt.
Quelle part du rendement supplémentaire les défauts ont absorbée par le passé
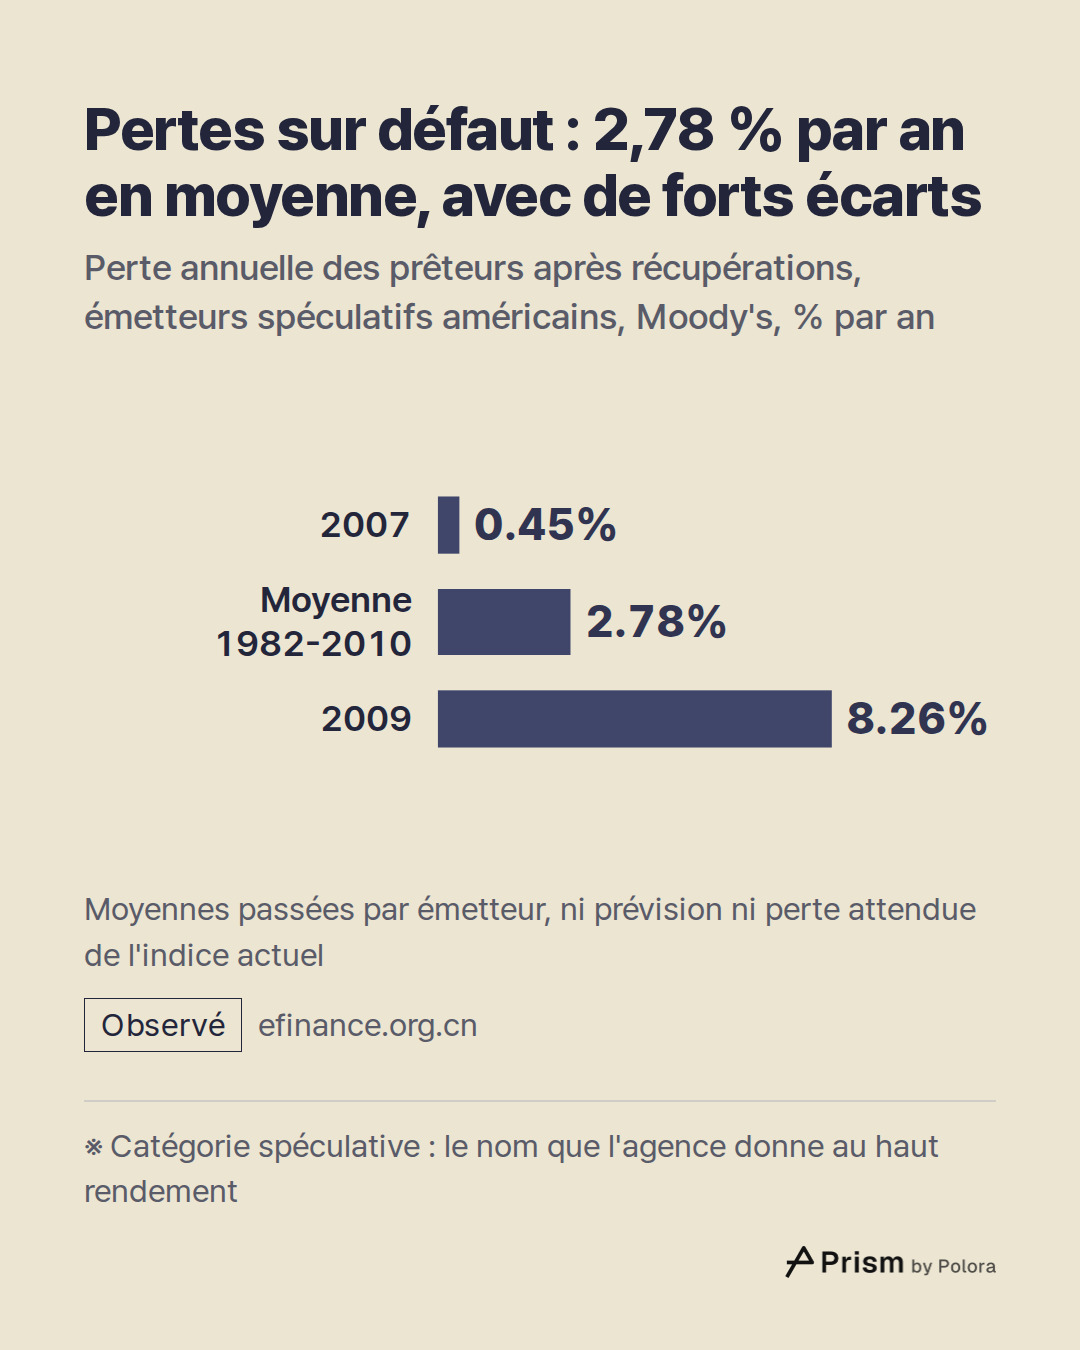
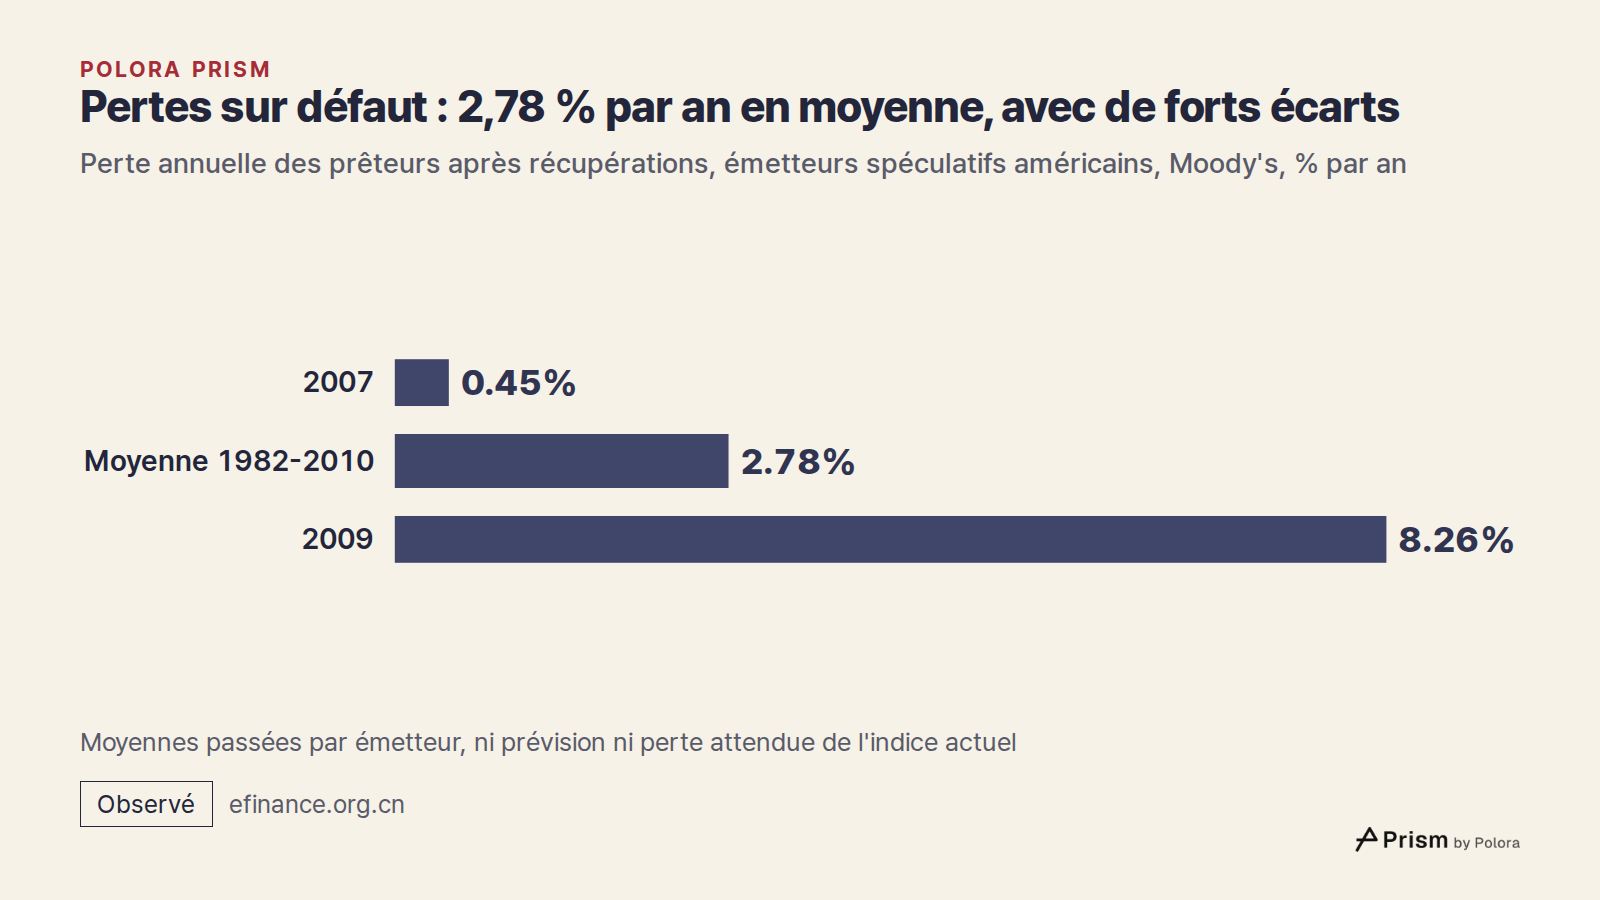
Un défaut n'efface pas toute la valeur d'une obligation. Les prêteurs récupèrent généralement une partie de leur argent, si bien que la perte est égale au taux de défaut multiplié par la part non récupérée. L'agence de notation Moody's a mesuré directement cette perte combinée. De 1982 à 2010, les émetteurs de catégorie spéculative, le nom qu'elle donne à cette tranche, ont coûté aux prêteurs 2,78 % par an en moyenne, une fois les sommes récupérées prises en compte.
Cette moyenne masque de grands écarts. La perte a été de 0,45 % en 2007 et de 8,26 % en 2009. Moody's a aussi constaté que les sommes récupérées sont les plus faibles précisément les années où les défauts sont les plus fréquents. Les obligations senior non garanties, qui ne sont adossées à aucun actif précis, ont permis de récupérer en moyenne 36,7 % de leur valeur nominale entre 1982 et 2010, d'après leur prix peu après le défaut.
Une étude plus récente de S&P Global Ratings, couvrant la période 1981 à 2024, situe le taux de défaut annuel moyen des émetteurs de catégorie spéculative aux États-Unis et dans les paradis fiscaux à 4,10 %. Avec environ un tiers de la valeur nominale récupéré, cela correspond à une perte du même ordre.
Face à un spread d'environ 3,3 points, une perte égale à la moyenne de long terme en absorberait la plus grande partie. Il s'agit de moyennes sur les décennies passées, calculées entreprise par entreprise parmi les émetteurs notés. Ce n'est ni une prévision pour l'année à venir, ni la perte attendue de l'indice actuel, qui est pondéré par la taille des obligations et exclut celles déjà en défaut. Ces chiffres décrivent le marché dans son ensemble, et non un fonds ou une obligation en particulier.
Pourquoi le fisc américain prélève davantage sur les intérêts obligataires que sur les plus-values en actions
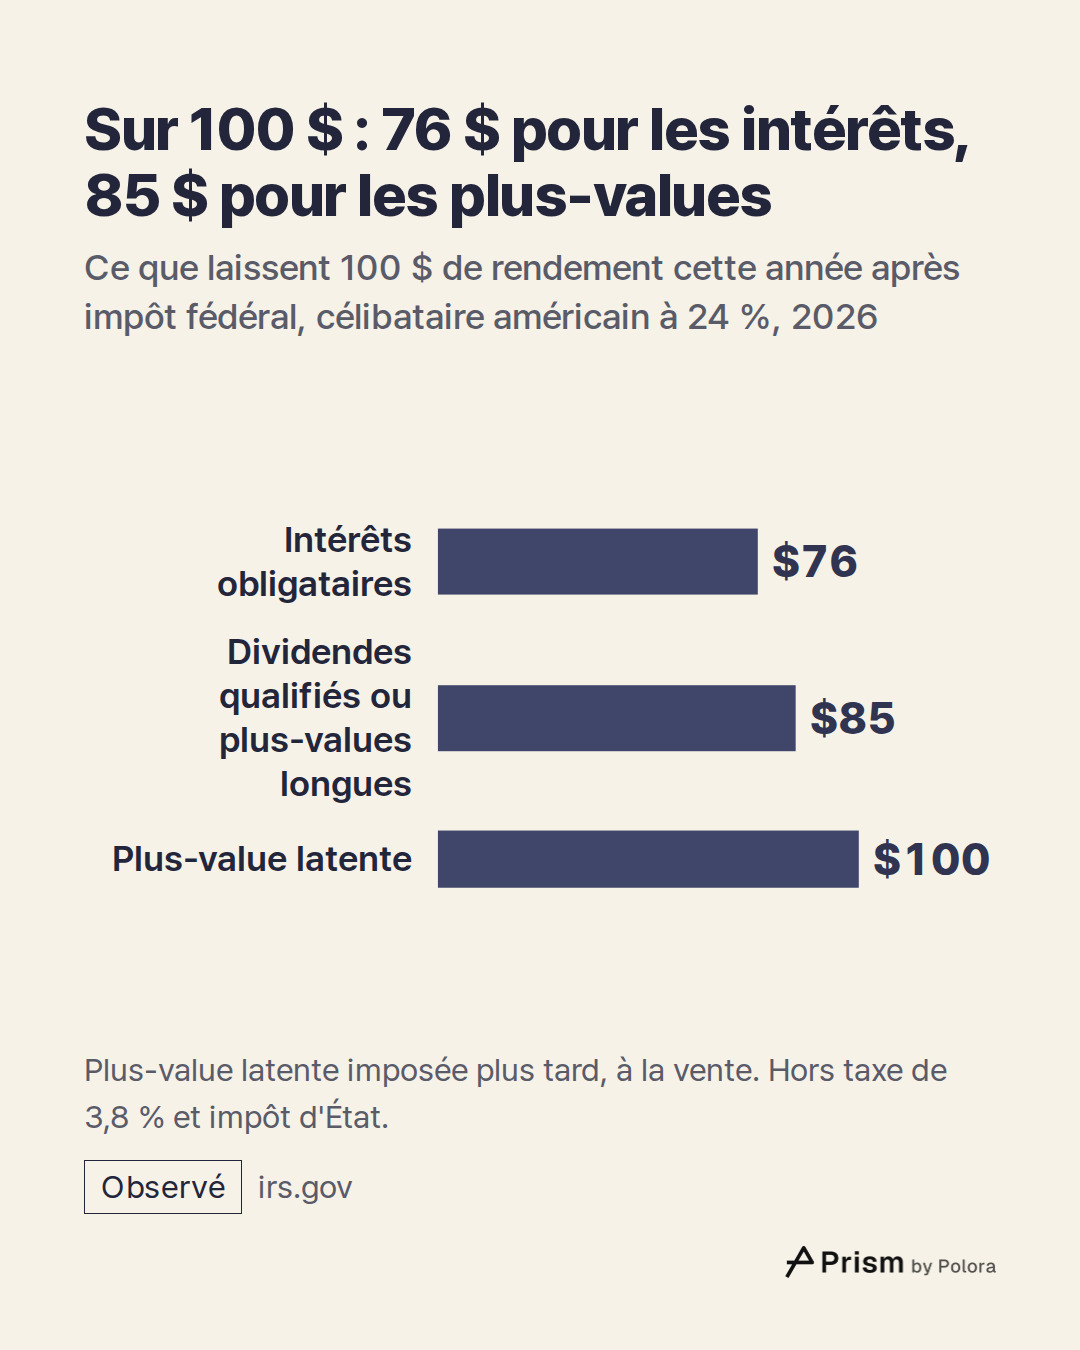
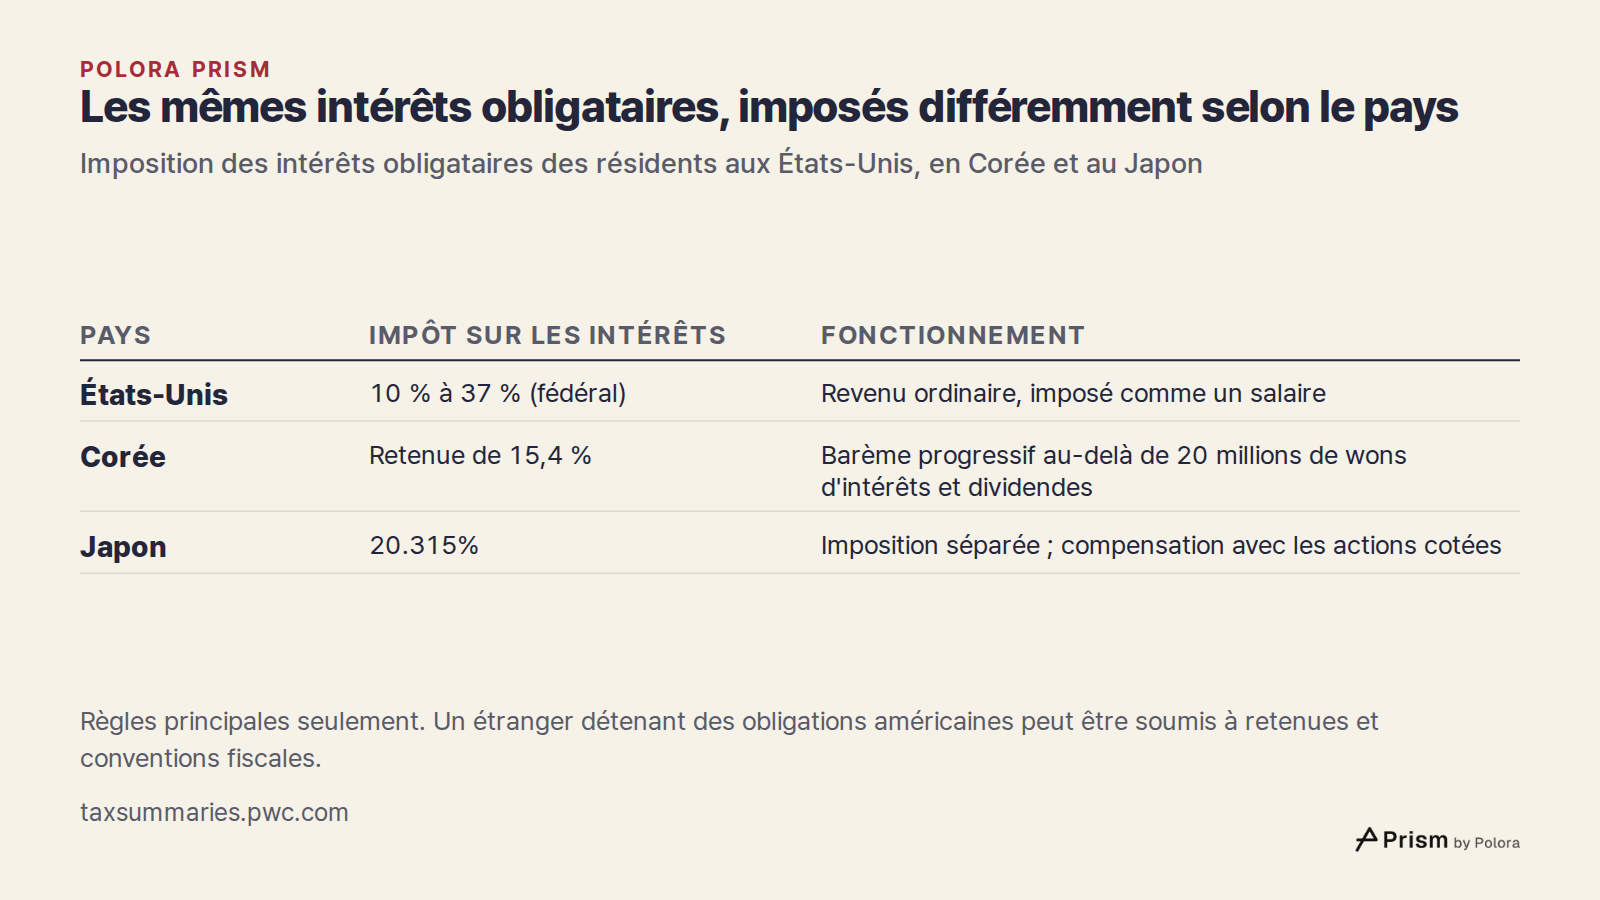
Presque tout ce que verse une obligation à haut rendement prend la forme d'intérêts, et l'impôt fédéral américain traite les intérêts comme un revenu ordinaire, imposé aux mêmes taux qu'un salaire. Pour 2026, ces taux vont de 10 % à 37 %. Un contribuable célibataire paie 24 % sur la tranche de revenu imposable comprise entre 105 700 $ et 201 775 $.
Les actions rapportent surtout sous deux autres formes. Les dividendes dits qualifiés et les plus-values sur des actions détenues plus d'un an sont imposés à 0 %, 15 % ou 20 %, et la plupart des contribuables aux revenus moyens et moyens supérieurs paient 15 %. Une plus-value non encore réalisée n'est pas imposée du tout tant que les actions ne sont pas vendues.
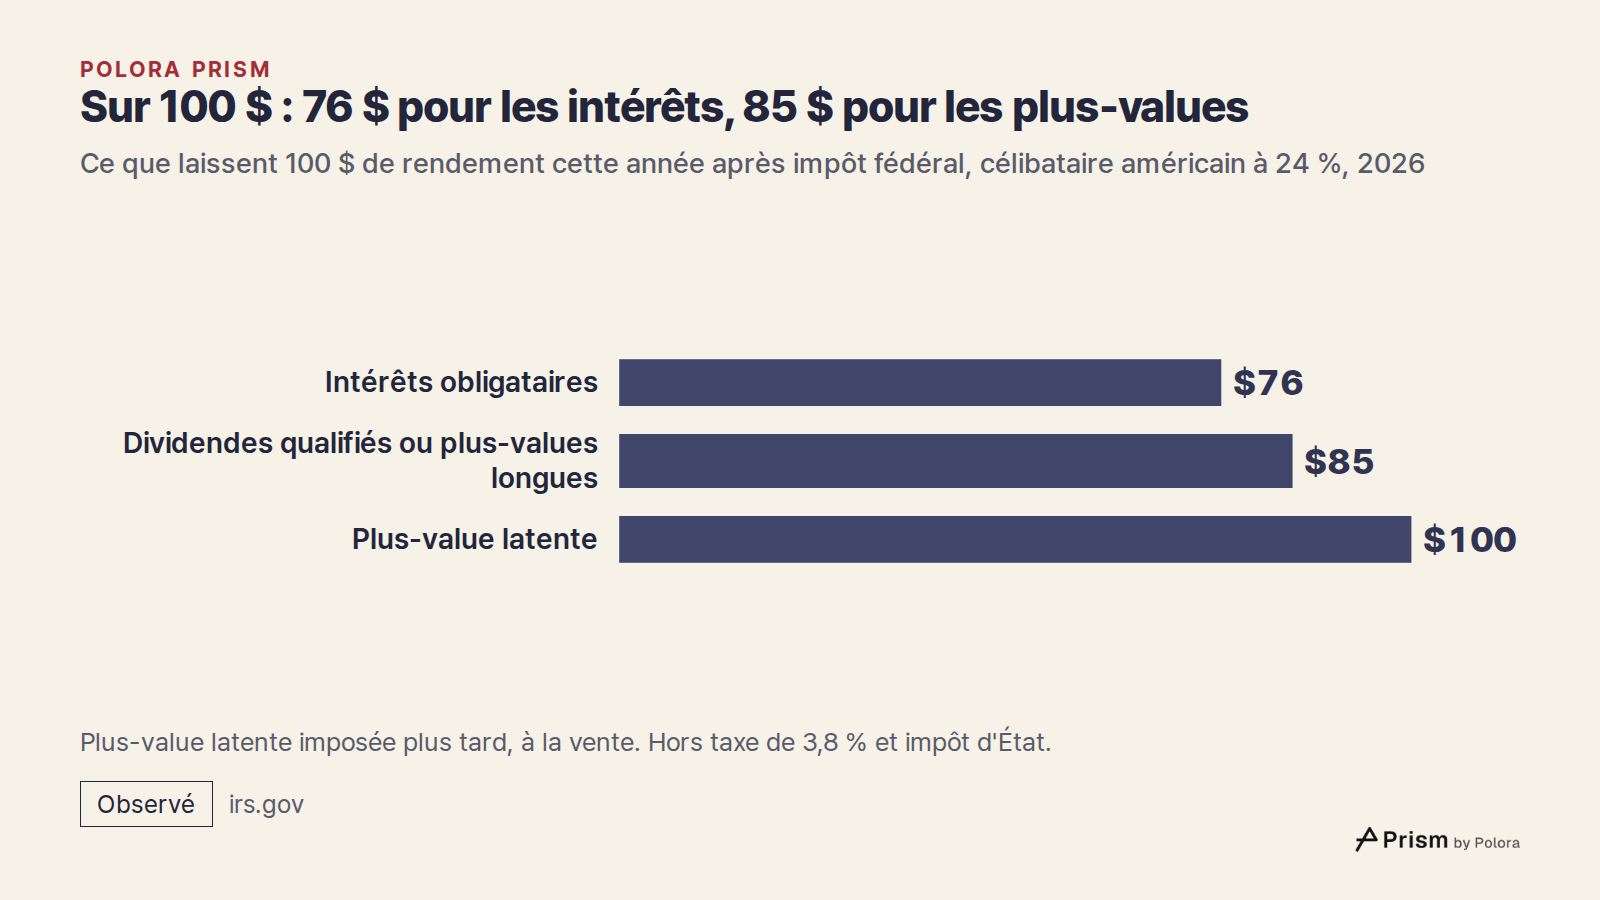
Pour ce contribuable à 24 %, sur 100 $ de rendement : 100 $ d'intérêts obligataires laissent 76 $ après impôt fédéral. 100 $ de dividendes qualifiés ou de plus-values de long terme laissent 85 $. 100 $ de plus-value latente laissent 100 $ cette année, l'impôt étant reporté.
Deux prélèvements viennent s'y ajouter. Au-delà de 200 000 $ de revenu brut ajusté modifié pour un célibataire, ou de 250 000 $ pour un couple marié déclarant conjointement, une taxe de 3,8 % sur les revenus nets de placement s'applique aussi bien aux intérêts qu'aux plus-values. La plupart des États américains imposent en outre les intérêts des obligations d'entreprise, alors que les intérêts des emprunts d'État fédéraux sont exonérés d'impôt sur le revenu au niveau des États et des collectivités locales.
Un exemple chiffré : ce qui reste après défauts et impôts
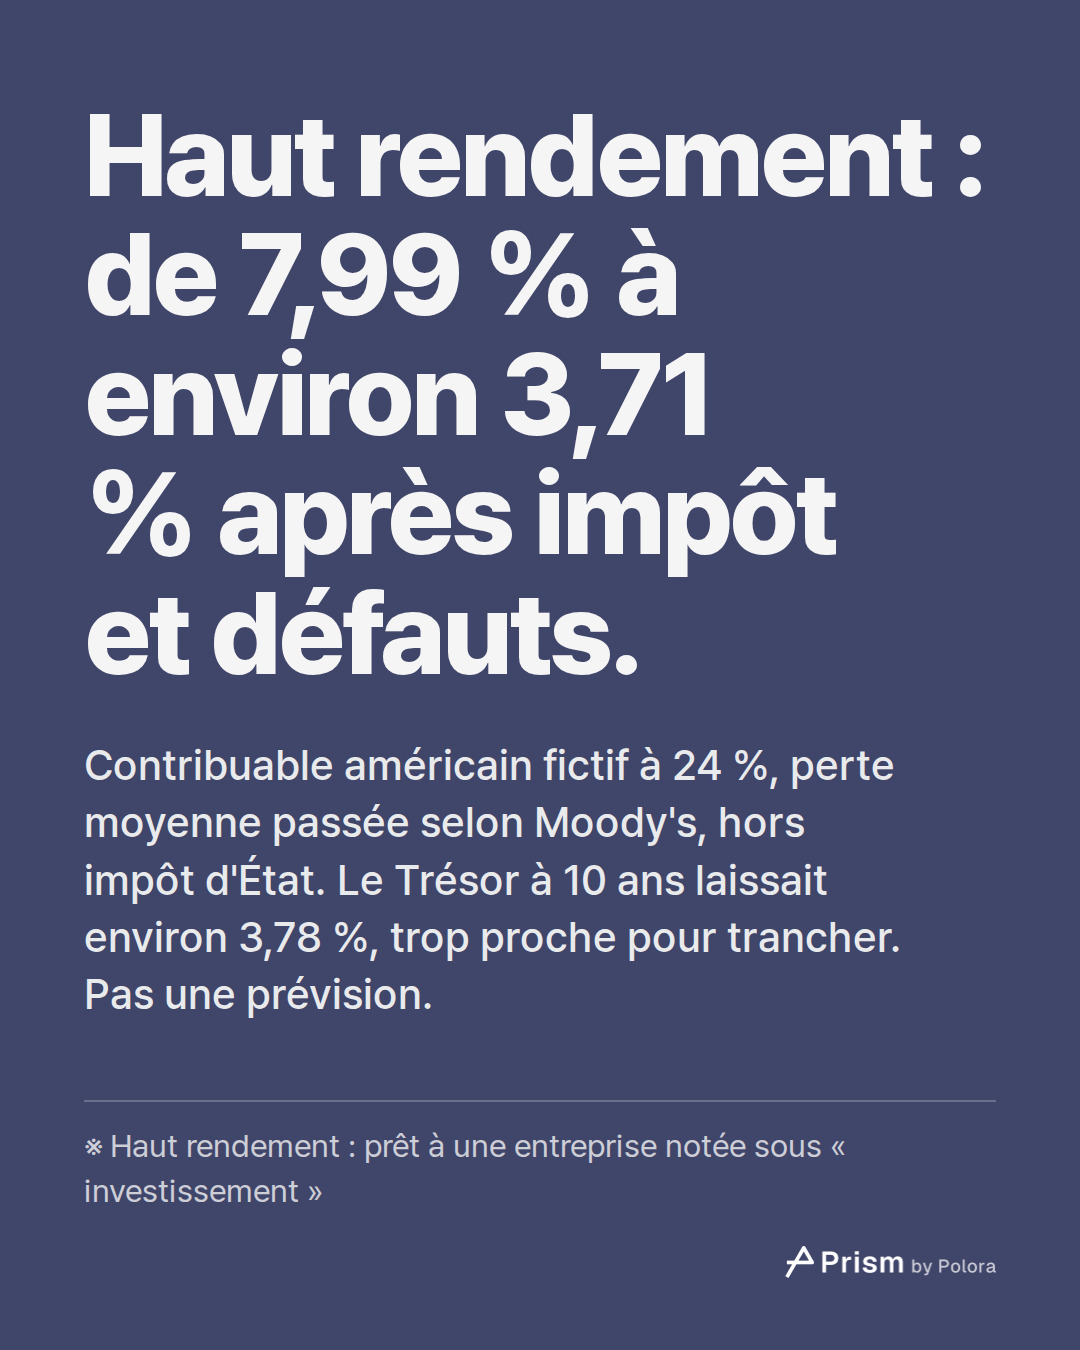
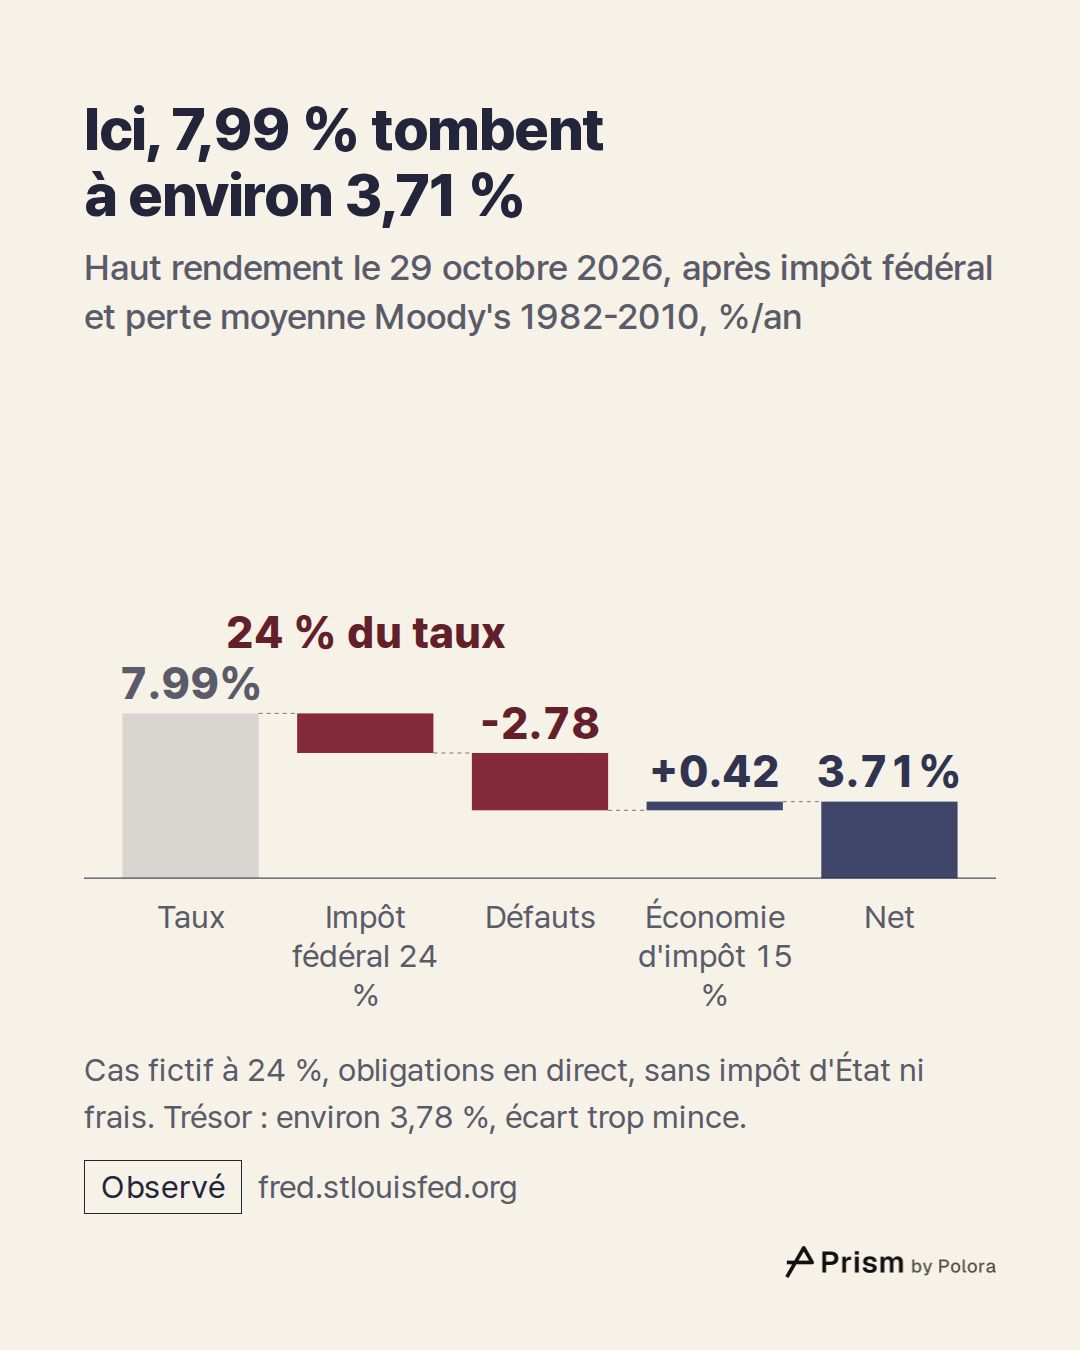
Prenons un investisseur fictif : un contribuable américain célibataire, dans la tranche fédérale de 24 % pour 2026, sous le seuil de la taxe de 3,8 %, qui détient des obligations en direct sur un compte imposable ordinaire, l'impôt des États étant laissé de côté. Retenons les rendements du 29 octobre 2026 et supposons que les pertes égalent la moyenne de Moody's pour 1982 à 2010, qu'elles soient constatées la même année et qu'elles viennent compenser d'autres plus-values de long terme. Ignorons les variations de prix et les frais.
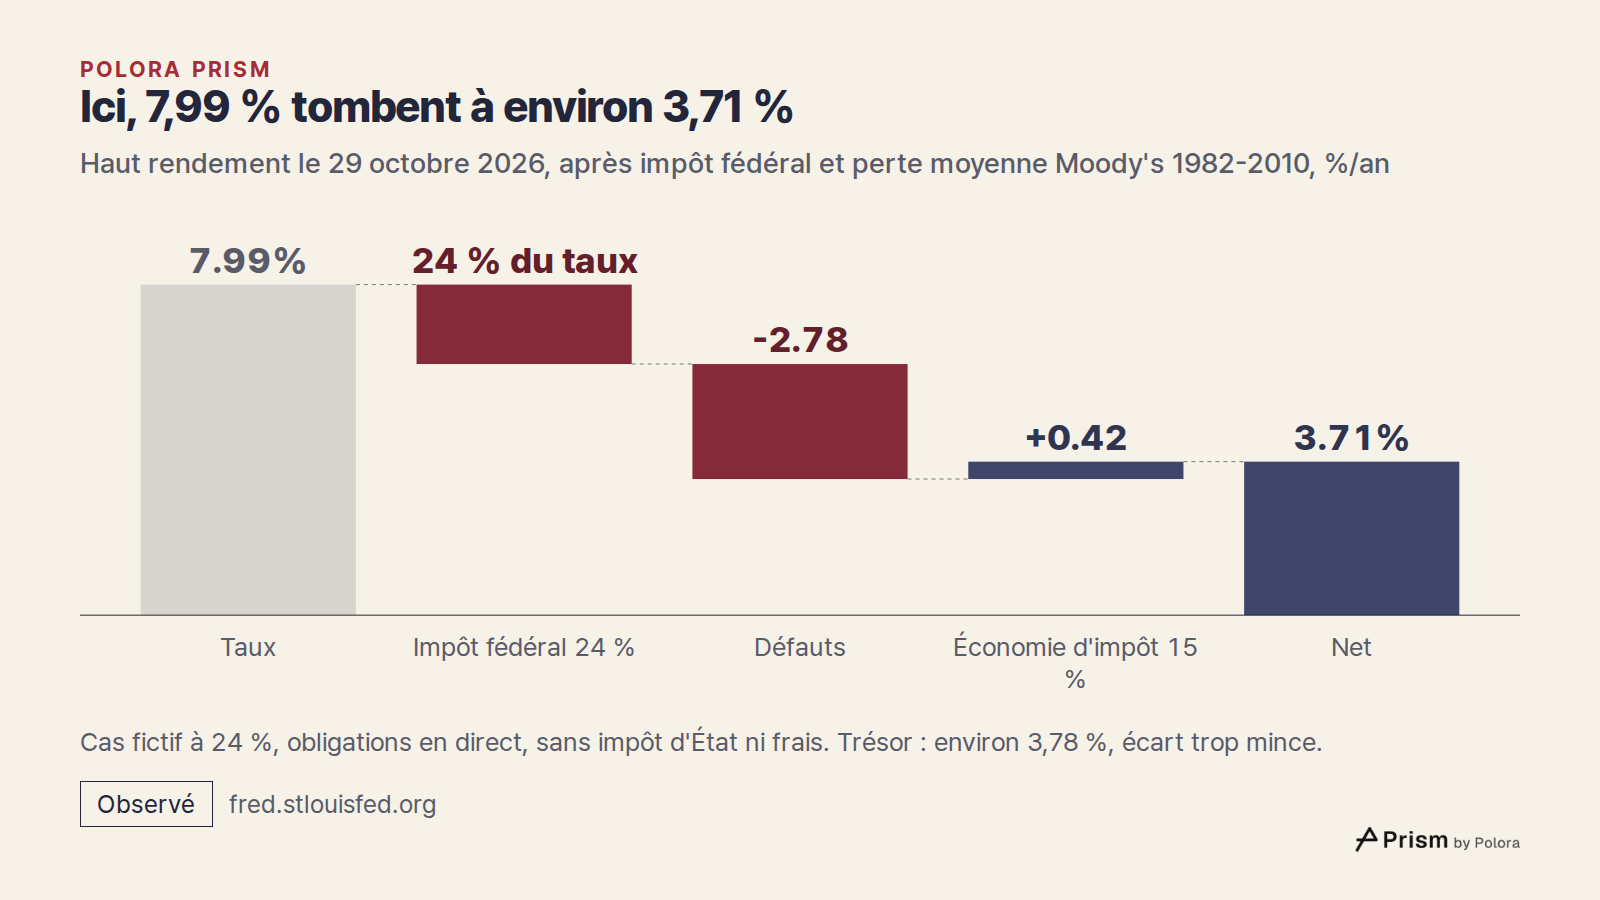
Les obligations à haut rendement rapportent 7,99 %. L'impôt fédéral en prélève 24 %, ce qui laisse 6,07 %. Les défauts retirent ensuite 2,78 %. Si cette perte compense d'autres plus-values de long terme imposées à 15 %, elle fait économiser 0,42 point d'impôt, si bien que la perte nette est de 2,36 points. Il reste environ 3,71 %.
L'emprunt d'État à 10 ans rapporte 4,98 %. L'impôt fédéral en prélève 24 %, ce qui laisse environ 3,78 %, et aucun impôt d'État ne s'applique.
Avant impôt, les obligations à haut rendement gardaient un avantage après pertes : 5,21 % contre 4,98 %. Après impôt, dans cet exemple, les deux placements ne sont plus séparés que de 0,07 point de pourcentage. Un écart aussi mince ne permet pas de dire lequel rapporte le plus. Ce que montre l'exemple, c'est la part de l'avantage affiché que les défauts et l'impôt peuvent absorber, et non un classement. L'impôt des États sur les intérêts des obligations d'entreprise ferait pencher davantage la balance du côté de l'emprunt d'État.
L'exemple met aussi côte à côte des mesures de nature différente. Il retranche du rendement de l'indice actuel une perte historique moyennée sur l'ensemble des émetteurs, et il compare cet indice à un emprunt d'État à 10 ans alors que leurs échéances ne correspondent pas. Il suppose que la perte est constatée immédiatement et compense des plus-values imposées à 15 %. Un investisseur sans plus-values à compenser ne pourrait déduire que 3 000 $ par an de son revenu et reporterait le reste, ce qui lui laisserait moins. Une tranche d'imposition plus basse, une année avec moins de défauts, un compte bénéficiant d'avantages fiscaux ou un fonds plutôt que des obligations détenues en direct changeraient chacun le résultat. Il s'agit d'un jeu de chiffres construit pour montrer le mécanisme, et non du résultat d'un investisseur réel ni d'une prévision.
- ICE BofA US High Yield Index Effective Yield (FRED)
- Market Yield on US Treasury Securities at 10-Year Constant Maturity (FRED)
- IRS, 2026 tax year inflation adjustments
- Moody's, Corporate Default and Recovery Rates, 1920-2010
- Copy of Moody's February 2011 default study (North Dakota Legislature)
- IRS Topic 409, Capital gains and losses
Pourquoi une perte sur défaut n'est pas traitée fiscalement comme les intérêts
Dans l'exemple, les intérêts étaient imposés à 24 %, mais la perte ne faisait économiser de l'impôt qu'à 15 %. Cet écart est inscrit dans les règles américaines. Les intérêts sont un revenu ordinaire, imposé en totalité chaque année. Une obligation devenue totalement sans valeur compte en général comme une moins-value, et non comme une créance irrécouvrable déductible, et les moins-values s'imputent d'abord sur les plus-values. Seuls 3 000 $ par an de moins-value nette, ou 1 500 $ pour une personne mariée déclarant séparément, peuvent réduire le revenu ordinaire ; le reste est reporté sur les années suivantes. Le moment où un défaut devient une perte déductible, et son montant, dépendent de l'obligation et du calendrier, si bien que l'allègement peut arriver plus tard que l'impôt sur les intérêts, en plus d'arriver à un taux plus faible.
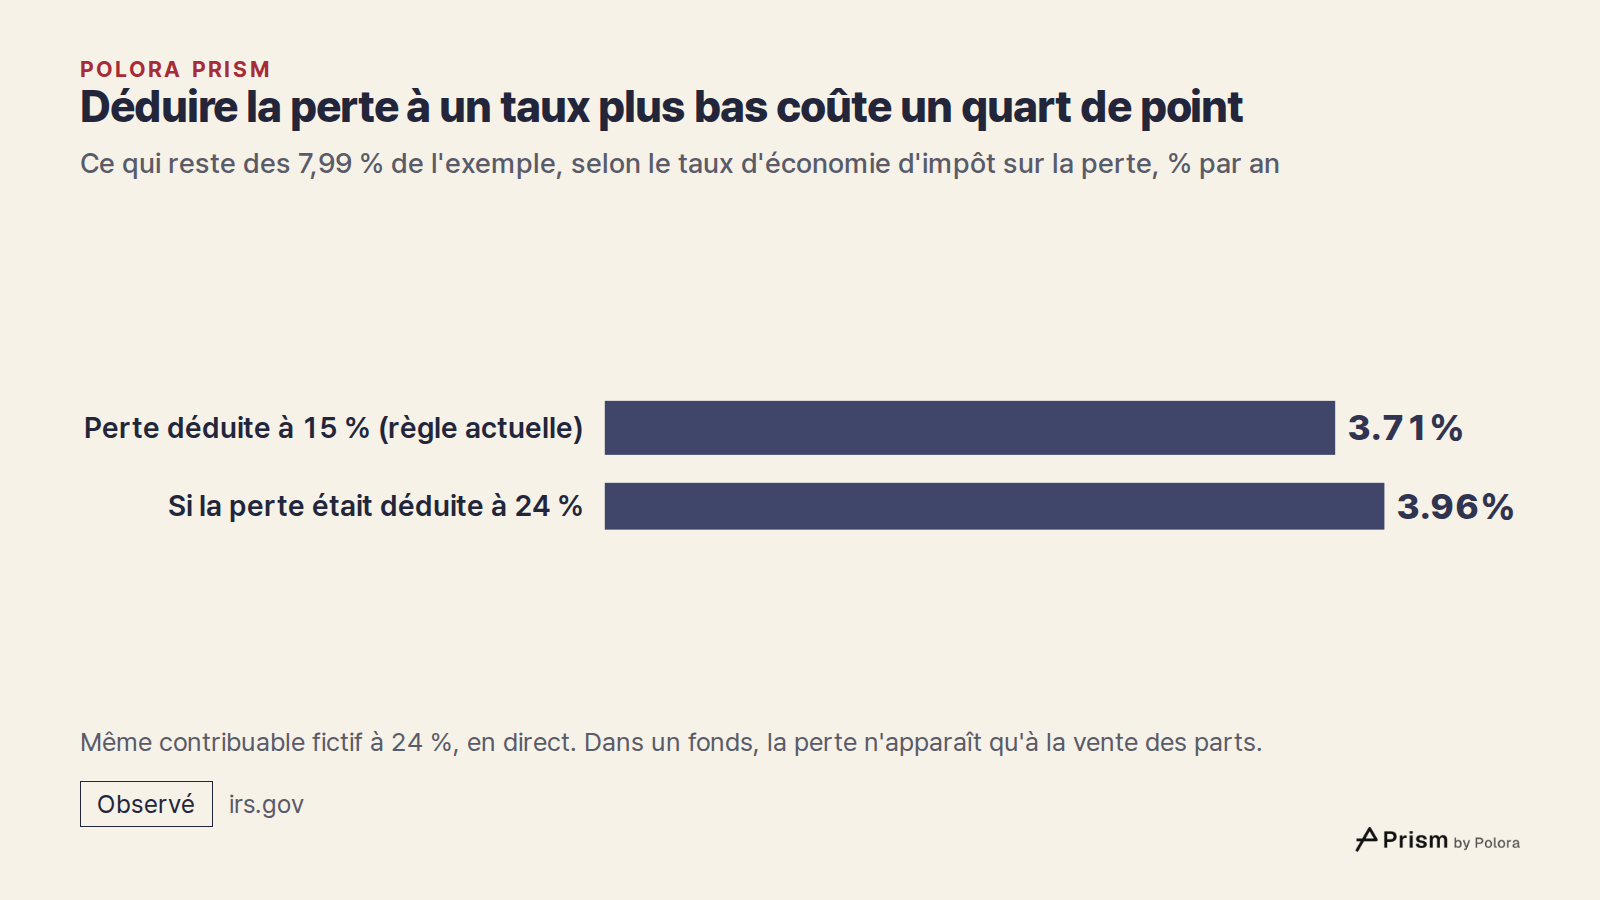
Si la perte avait été déduite du revenu au même taux de 24 % que les intérêts, il serait resté environ 3,96 % au lieu de 3,71 %. Le quart de point qui sépare ces deux chiffres, c'est l'asymétrie : le code fiscal compte les intérêts et la perte qui les compense dans deux monnaies différentes.
Détenir les obligations par l'intermédiaire d'un fonds change la façon dont cela apparaît, mais pas la réalité économique sous-jacente. Un fonds reverse ses intérêts sous forme de distributions imposables, tandis qu'un défaut se traduit par une baisse du prix de la part. L'investisseur ne constate cette perte qu'en vendant ses parts, et seulement s'il les vend en dessous de leur prix d'achat ; l'allègement à 15 % la même année décrit dans l'exemple concerne donc une obligation détenue en direct.
Le type de compte importe autant que l'actif. Dans un compte retraite américain bénéficiant d'avantages fiscaux, les intérêts ne sont pas imposés année après année, si bien que l'écart entre intérêts et plus-values décrit ici disparaît en grande partie à l'intérieur de ce compte. Les retraits sont imposés différemment selon qu'il s'agit d'un compte traditionnel ou d'un compte Roth, ce que cet article ne traite pas. C'est une description du fonctionnement des règles, et non un avis sur ce que chacun devrait placer dans tel ou tel compte.
Ce sont des règles américaines : la Corée et le Japon imposent autrement les intérêts obligataires
Tout ce qui précède décrit un seul pays. En Corée du Sud, un résident subit généralement une retenue de 15,4 % sur ses intérêts, impôt local compris. Dès que ses intérêts et dividendes de l'année dépassent ensemble 20 millions de wons, ces revenus sont imposés avec ses autres revenus, selon un barème progressif.
Le Japon impose les intérêts de la plupart des obligations offertes au public et cotées séparément des autres revenus, au taux de 20,315 %, impôt national, taxe de reconstruction et impôt local compris. Dans ce système, les plus-values et moins-values sur ces obligations et sur les actions cotées peuvent se compenser entre elles.
Une même obligation peut donc laisser des montants très différents d'un pays à l'autre, et un investisseur étranger qui détient des obligations américaines peut aussi être soumis à des retenues à la source et à des règles de conventions fiscales qui ne sont pas traitées ici.
Les obligations à haut rendement baissent-elles quand les actions baissent ?
L'argument habituel en faveur de ces obligations est qu'elles permettent de diversifier le risque. Les données montrent qu'elles ont surtout évolué dans le même sens que les actions. La corrélation mesure à quel point deux choses évoluent ensemble, de 1 lorsqu'elles bougent de concert à -1 lorsqu'elles vont en sens inverse. À partir de données Morningstar arrêtées fin 2025, Madison Investments a trouvé que l'indice ICE BofA US High Yield avait une corrélation avec le S&P 500, le principal indice des actions américaines, de 0,83 sur cinq ans, 0,80 sur dix ans et 0,75 sur vingt ans. Pour un indice d'emprunts d'État américains de 1 à 10 ans, les mêmes chiffres étaient de 0,47, 0,11 et -0,09.
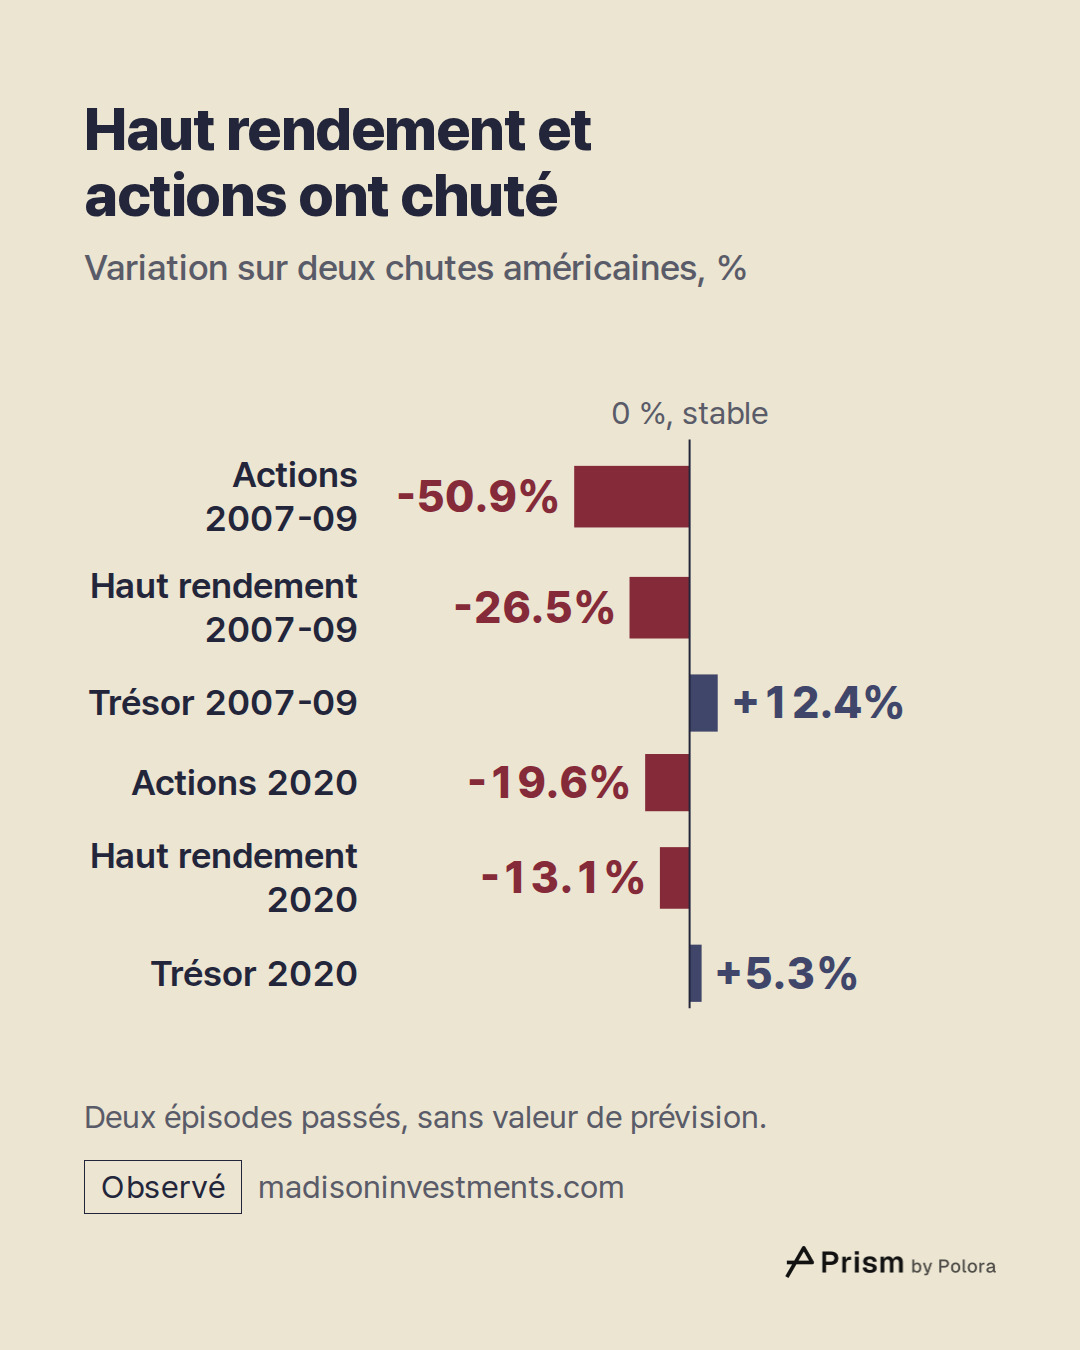
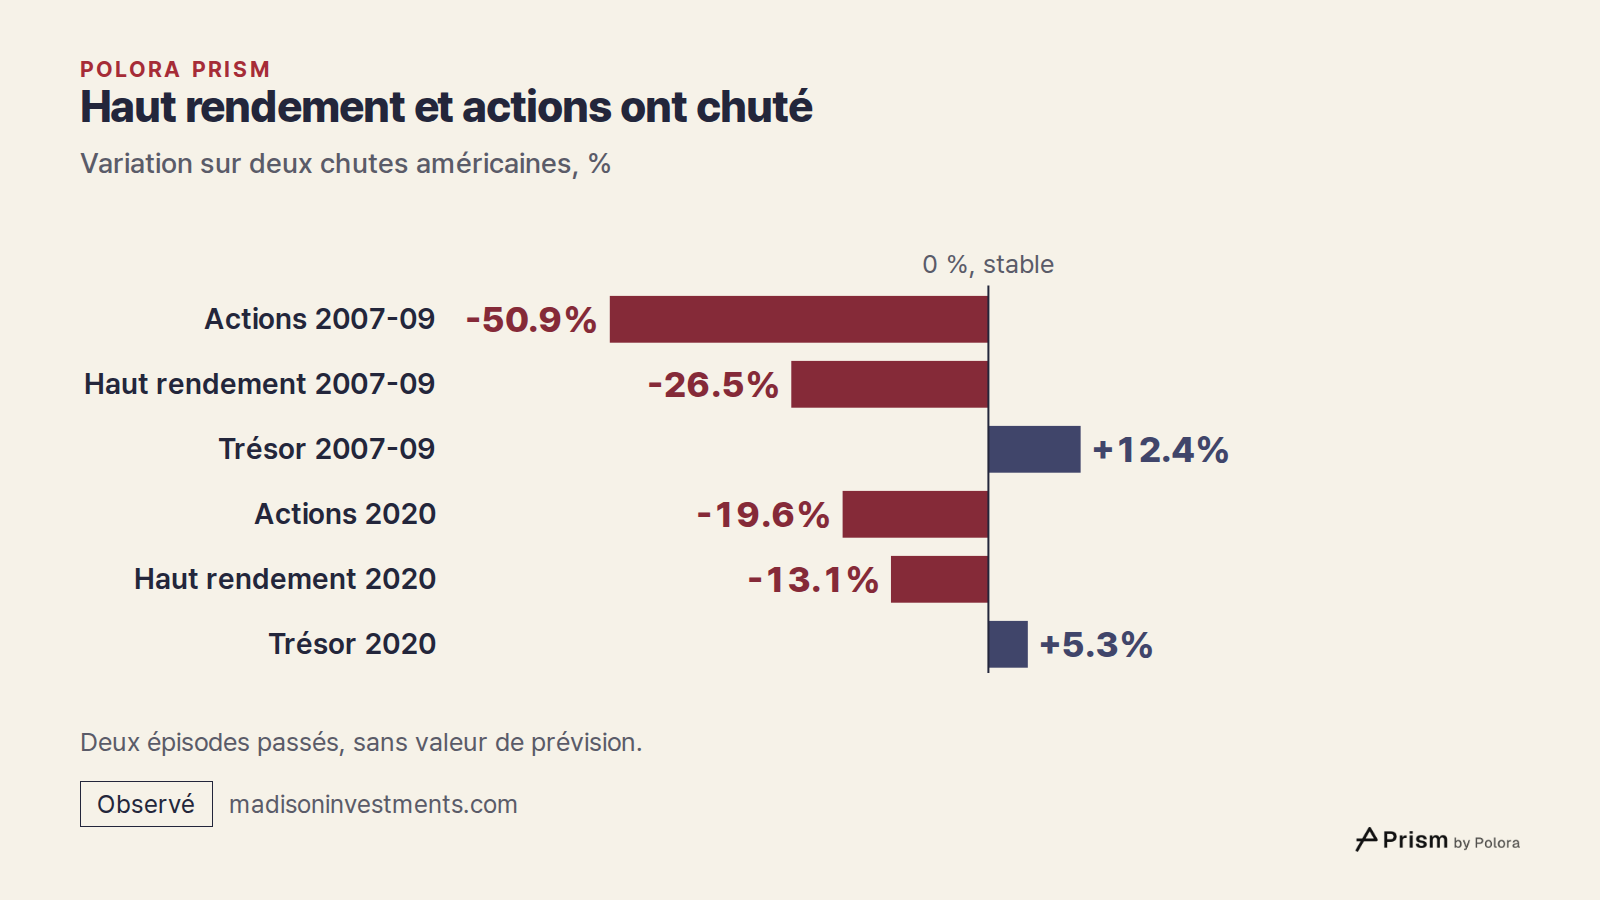
C'est lors des chutes de marché que cela s'est vu le plus nettement. De novembre 2007 à février 2009, les actions américaines ont perdu 50,9 % et les obligations à haut rendement 26,5 %, tandis que les emprunts d'État ont gagné 12,4 %. De janvier à mars 2020, les actions ont perdu 19,6 %, les obligations à haut rendement 13,1 %, et les emprunts d'État ont gagné 5,3 %.
Build Asset Management, qui s'appuie sur l'indice à haut rendement de Bloomberg, situe la corrélation avec le S&P 500 à 0,61 depuis 1983, mais à 0,73, 0,83 et 0,86 lors des chutes de 2007 à 2009, du début de 2020 et de celle qui a commencé en décembre 2021. En 2022, note Madison, les obligations de moindre qualité ont reculé de plus de 10 % en même temps que les actions.
Les obligations à haut rendement ont moins baissé que les actions dans chacun de ces épisodes, et baisser moins reste une forme de diversification. Mais elles ont baissé, précisément aux moments où un amortisseur pour les actions est censé tenir, si bien que ces chiffres ne donnent aucune raison de compter sur elles pour jouer ce rôle.
Ce que diversifient les obligations à haut rendement, et pourquoi la réponse dépend des années retenues
Comme le prix d'une obligation à haut rendement dépend autant de la capacité de l'entreprise à payer que des taux d'intérêt, on dit souvent qu'il ne suit que de loin celui des emprunts d'État. Si c'est le cas, ce qu'elle diversifie, c'est surtout le risque d'une hausse des taux, plutôt que celui d'une baisse des actions. Aucune des sources utilisées ici ne compare directement la performance des obligations à haut rendement à celle des emprunts d'État, si bien que la part de diversification qui en découle reste, dans cet article, une question ouverte.
Les trois dernières années montrent à quel point la période choisie compte. Dans un calcul réalisé pour cet article à partir des données mensuelles de FRED, la base de données de la Réserve fédérale de Saint-Louis, de décembre 2023 à octobre 2026, l'indice de rendement total des obligations à haut rendement affichait une corrélation de 0,67 avec le S&P 500, et de 0,82 avec les obligations d'entreprise de catégorie investissement. La série du S&P 500 utilisée ici est l'indice de prix, qui exclut les dividendes. Avec la variation mensuelle du rendement de l'emprunt d'État à 10 ans, la corrélation de l'indice à haut rendement ressortait à -0,69, ce qui signifie qu'il avait tendance à monter quand les taux baissaient. C'est un lien avec les mouvements de taux, ce qui n'est pas la même chose qu'une corrélation avec la performance des emprunts d'État. Cela ne couvre que 35 mois d'un marché calme, et une autre période pourrait donner une image différente.
C'est pourquoi les outils de construction de portefeuille ne sont pas d'accord entre eux. Un optimiseur qui voit le rendement avant impôt, une corrélation de 0,67 mesurée en période calme et aucune année de crise accordera à ces obligations une place plus grande qu'un optimiseur alimenté par des rendements après impôt et après pertes, et par des corrélations mesurées en 2008 ou en 2020. Aucune de ces réponses ne décrit la nature permanente de l'obligation ; chacune ne renseigne que sur les données d'entrée, la période et les hypothèses retenues.
Le rendement affiché à l'écran est le point de départ du calcul. Ce qui reste dépend des défauts, de qui paie l'impôt et où, et des années que l'on considère comme normales.