Si la plupart des paris sur des start-up perdent de l'argent, comment la société de capital-risque est-elle payée ?
Beaucoup des jeunes entreprises financées par une société de capital-risque ne rendent jamais l'argent qu'on y a mis. Pourtant, de nombreuses sociétés continuent de lever de nouveaux fonds. L'énigme se dissipe dès qu'on voit qu'une société de capital-risque est rémunérée de deux façons distinctes, et que ces deux façons récompensent des choses différentes.
La première est une commission annuelle pour la gestion du fonds. La seconde est une part des bénéfices, qui n'arrive que si le fonds rapporte de l'argent à ceux qui y ont placé le leur. Ces apporteurs de capitaux sont appelés en anglais limited partners, l'équivalent des souscripteurs d'un fonds : surtout des fonds de pension, des fonds de dotation d'universités, des assureurs et d'autres grandes institutions. La société qui choisit les start-up et gère le fonds est le general partner, c'est-à-dire le gérant.
La commission fait vivre la société quoi qu'il arrive. La part des bénéfices dépend de quelques entreprises qui réussissent de manière exceptionnelle. Savoir laquelle des deux une société touche vraiment en dit long sur la santé réelle d'un fonds. Qu'une société encaisse ses frais ne signifie pas que ses investisseurs gagnent de l'argent.
Les frais de gestion : environ 2 % par an, quels que soient les résultats du fonds
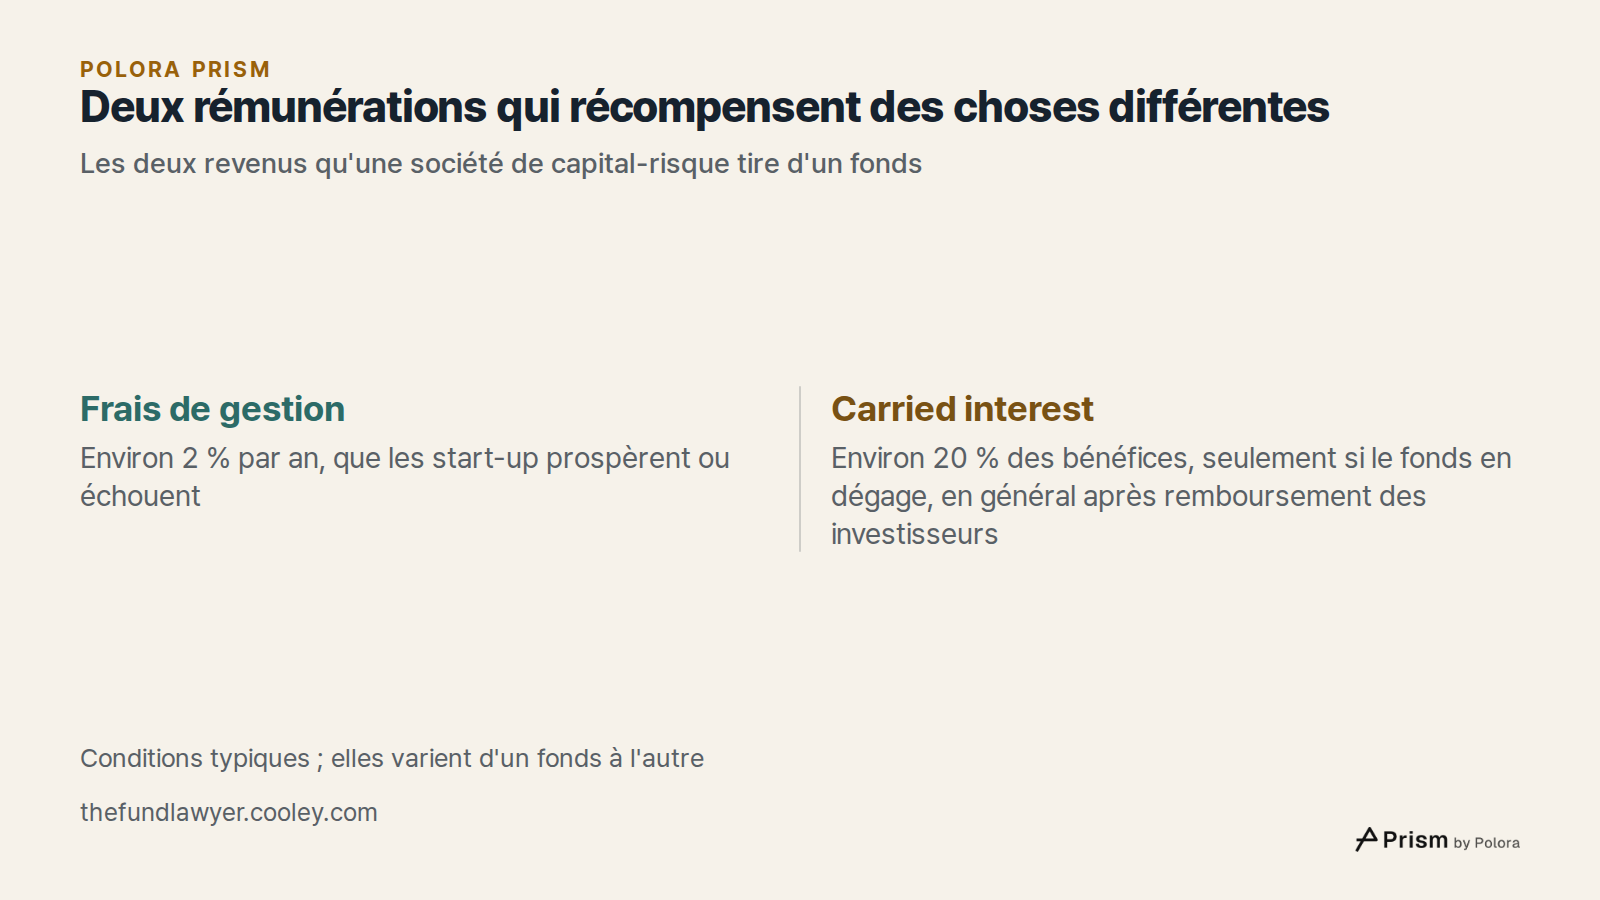
Carta, une entreprise dont le logiciel tient la comptabilité de fonds non cotés, a publié le 4 décembre 2025 un rapport sur l'économie des fonds (Fund Economics Report) fondé sur environ 2 000 des fonds qu'elle administre. Sur les millésimes récents de fonds de capital-risque (le millésime est l'année de lancement d'un fonds), la commission de gestion médiane pendant la période d'investissement, ces premières années où le fonds achète des participations dans des start-up, était de 2 % par an.
Cette commission est fixée par le contrat du fonds, et non par le sort de ses investissements. Un fonds dont les entreprises perdent de la valeur la paie quand même.
Ces 2 % sont une valeur médiane, pas une règle, et la commission d'un fonds ne reste pas forcément la même pendant toute sa durée de vie. Les chiffres de Carta portent sur les fonds administrés par Carta, plutôt de petite taille, et non sur l'ensemble du secteur.
La commission paie les salaires, les bureaux et le travail qui consiste à trouver des entreprises et à les accompagner. C'est la part des revenus d'une société de capital-risque qui ne dépend de la réussite d'aucune start-up.
La part des bénéfices : environ 20 %, en général après le remboursement des investisseurs
Le second paiement s'appelle le carried interest, ou carry, que l'on peut décrire comme un intéressement du gérant aux plus-values. Carta le situe en médiane à 20 % des bénéfices d'un fonds. Cooley, un cabinet d'avocats qui monte des fonds de capital-risque, qualifie ces 20 % de point de départ largement admis dans le capital-investissement comme dans le capital-risque. Il s'agit de médianes et d'usages courants ; les conditions réelles varient d'un fonds à l'autre.
L'ordre des paiements compte. La plupart des fonds appliquent ce que Cooley appelle une cascade de distribution à l'échelle du fonds entier (whole-fund waterfall) : les souscripteurs récupèrent la totalité du capital qu'ils ont versé avant que la société ne touche le moindre carry. Environ 90 % des fonds de l'enquête 2026 de Cooley procédaient ainsi. L'autre formule, une cascade opération par opération (deal-by-deal), peut verser du carry à la société sur un premier succès avant que les investisseurs n'aient récupéré leur capital sur l'ensemble du fonds.
Beaucoup de fonds de rachat d'entreprises ajoutent aussi un rendement préférentiel, un rendement annuel minimal que les investisseurs doivent obtenir avant tout versement de carry. Les fonds de capital-risque qui investissent dans des entreprises très jeunes n'en prévoient souvent pas. Si le carry est versé tôt et que le fonds déçoit ensuite, une clause de restitution (clawback) est censée obliger la société à rendre l'excédent.
Le carry est donc la part des revenus de la société qui n'existe que si le fonds dégage un bénéfice. Et dans le capital-risque, ce bénéfice vient en général d'un tout petit nombre d'entreprises.
Une poignée de succès paie pour tout le reste
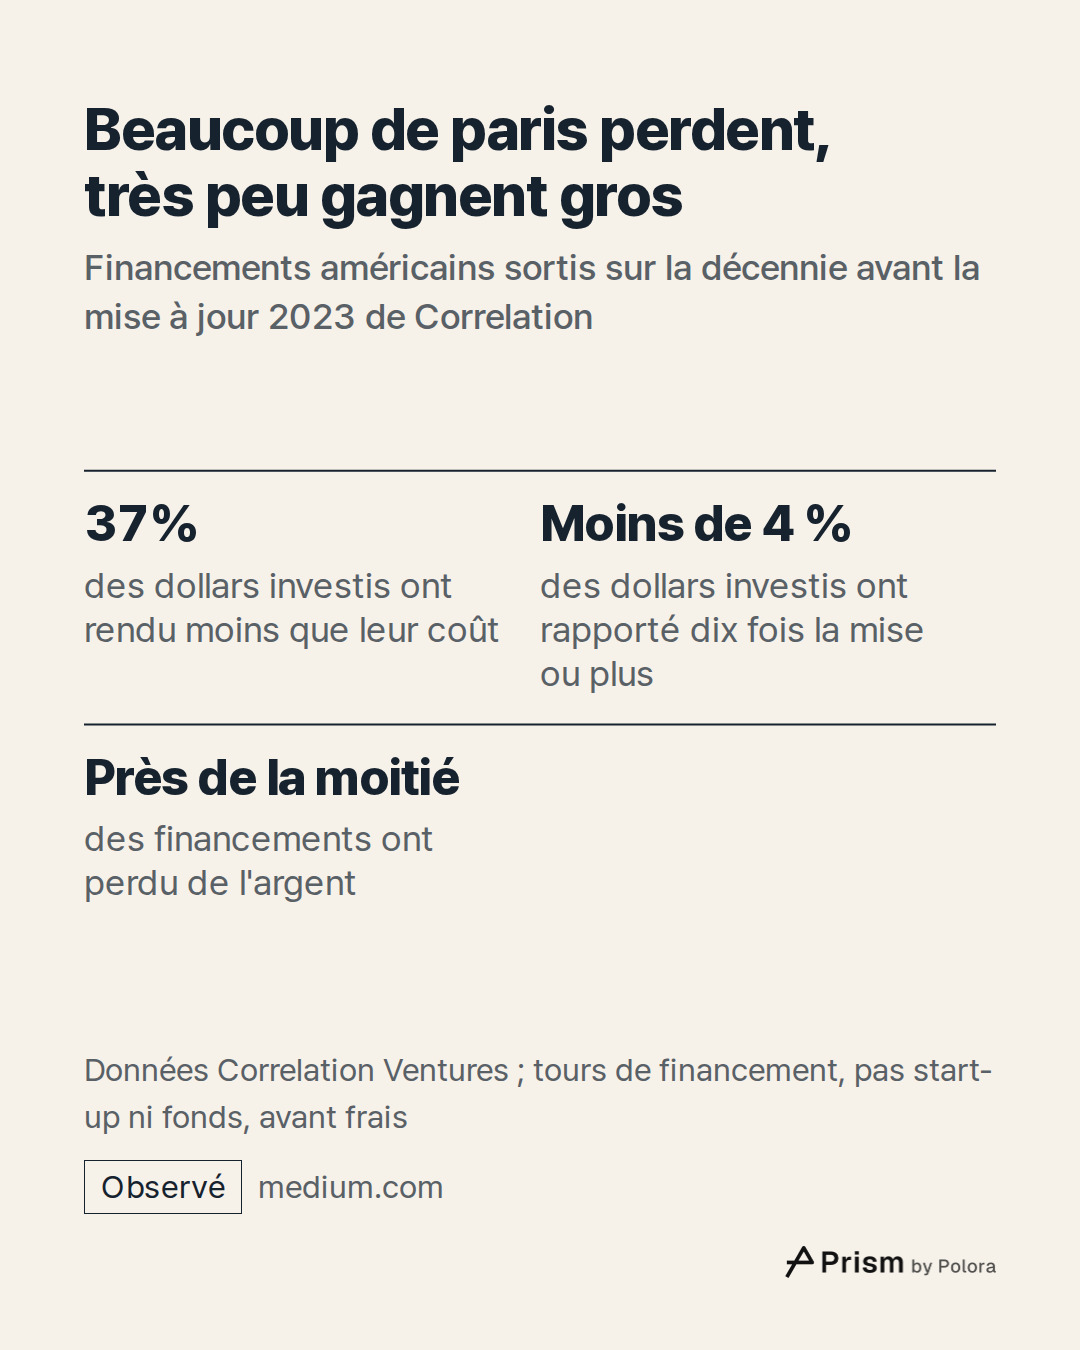
Correlation Ventures, une société américaine de capital-risque qui tient une base de données sur l'issue des investissements individuels, a publié deux études sur les entreprises américaines financées par du capital-risque arrivées à une sortie, qu'il s'agisse d'une vente, d'une introduction en Bourse ou d'une fermeture. En 2019, elle indiquait que sur la décennie précédente, environ la moitié (51 %) des dollars investis avaient perdu de l'argent et que moins de 4 % avaient rapporté dix fois la mise ou plus. Comptés en nombre de financements, c'est-à-dire de tours de table individuels, plutôt qu'en dollars, près des deux tiers avaient perdu de l'argent.
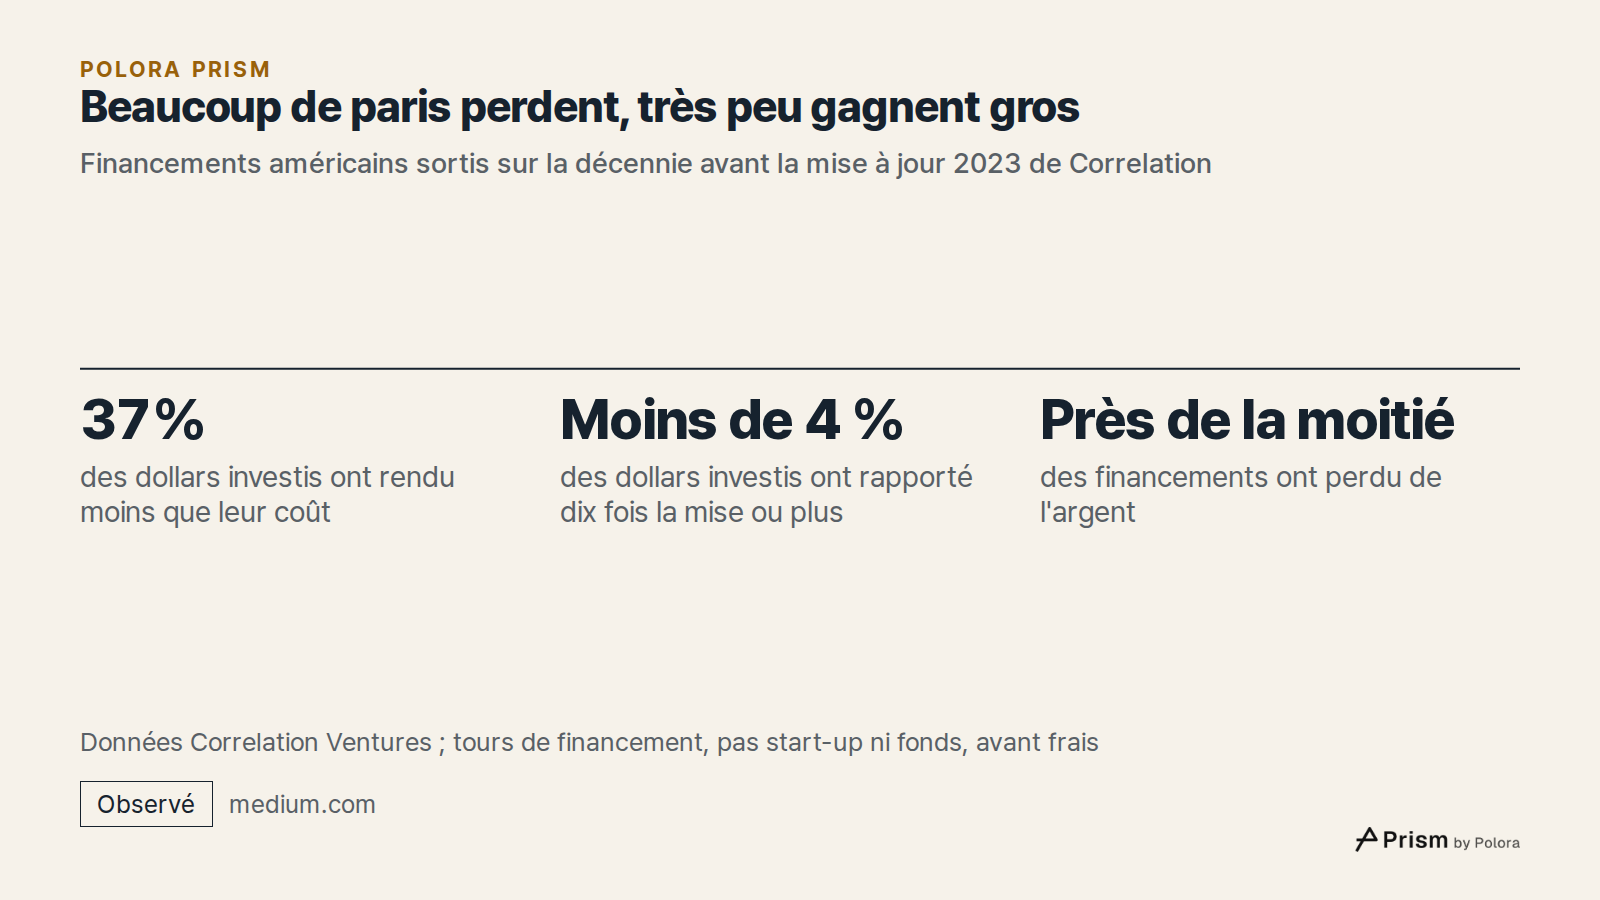
Sa mise à jour de 2023, couvrant là encore les sorties de la décennie précédente, relevait 37 % des dollars investis rapportant moins que leur coût et moins de 4 % rapportant dix fois la mise ou plus. Près de la moitié des financements avaient perdu de l'argent.
Correlation a aussi constaté que le rendement moyen réalisé du secteur pour chaque année de sortie évoluait presque exactement comme la part des dollars placés dans ces succès à dix fois la mise, avec une corrélation de 0,98. Autrement dit : les années où les grands succès étaient plus nombreux, les rendements réalisés du secteur étaient plus élevés, et les années où ils étaient plus rares, ils étaient plus faibles.
Quelques mises en garde s'imposent. Ces chiffres comptent des tours de financement, non des start-up ni des fonds, et ce sont des résultats bruts, avant frais. Une entreprise peut faire perdre de l'argent à ses derniers investisseurs tout en rapportant gros aux tout premiers. Ces chiffres portent sur les entreprises arrivées à une sortie dans les données de Correlation : ce n'est donc ni le taux d'échec de toutes les start-up, ni la promesse qu'un fonds donné trouvera un grand succès. Et ils décrivent des sorties passées, pas ce qui arrivera ensuite.
À quoi cela ressemble dans un fonds imaginaire
Prenons une illustration, et non un fonds réel : 100 millions de dollars levés et répartis entre 30 start-up, le genre d'exemple qu'utilise l'investisseur en capital-risque Seth Levine. Si la commission de 2 % est calculée sur la totalité des 100 millions de dollars, elle représente 2 millions de dollars par an pendant la période d'investissement, versés que les start-up prospèrent ou échouent.
Levine a calculé qu'avec les probabilités de Correlation, un tel fonds devrait compter moins d'une entreprise rapportant 10 à 20 fois sa mise. C'est pourquoi un ou deux très grands succès décident en général si le fonds fait un bénéfice ou non.
Supposons que le fonds rende au total 100 millions de dollars. Les investisseurs récupèrent leur mise, il n'y a pas de bénéfice et la société ne touche aucun carry, même si elle a déjà encaissé ses frais. Supposons maintenant qu'une entreprise qui perce porte le total à 300 millions de dollars. Avec la formule courante à l'échelle du fonds entier, les investisseurs récupèrent d'abord leurs 100 millions de dollars, puis les 200 millions de dollars de bénéfice sont partagés : environ 40 millions de dollars pour la société et 160 millions de dollars pour les investisseurs.
Il s'agit d'un calcul simplifié. Il laisse de côté les dépenses du fonds, l'investissement propre de la société dans le fonds et les conditions particulières d'un contrat réel, si bien que les 40 millions de dollars sont un carry avant ces éléments, et non ce que les associés empochent.
Même société, même commission, issue très différente. La commission n'a jamais été en jeu. Le carry, lui, dépendait d'une seule entreprise.
Des gains sur le papier ne sont pas de l'argent en caisse
Les fonds présentent leur performance avec trois chiffres. Le TVPI (total value to paid-in, valeur totale rapportée au capital versé) divise la valeur totale par l'argent versé par les investisseurs, en comptant à la fois l'argent déjà rendu et la valeur estimée des entreprises encore détenues. Le TRI, taux de rendement interne, est le rendement annuel qu'impliquent ces chiffres. Le DPI (distributions to paid-in, distributions rapportées au capital versé) ne compte que l'argent effectivement rendu aux investisseurs. La réévaluation d'une start-up fait monter le TVPI et le TRI, mais seule une vente ou une introduction en Bourse la transforme en DPI.
Le rapport de Carta sur la performance des fonds de capital-risque au premier trimestre 2026, publié le 4 juin 2026 et portant sur 2 775 fonds de capital-risque présents sur Carta clôturés à partir de 2017, montre cet écart. Le TVPI médian a progressé pour presque tous les millésimes récents, ce que Carta attribue à la remontée des valorisations des start-up. Mais pour les fonds lancés en 2019 et en 2020, le DPI médian était encore à peine supérieur à zéro, et moins de la moitié avaient rendu le moindre argent. Même parmi les fonds de 2017 et de 2018, moins de 20 % avaient remboursé tout ce que les investisseurs avaient versé.
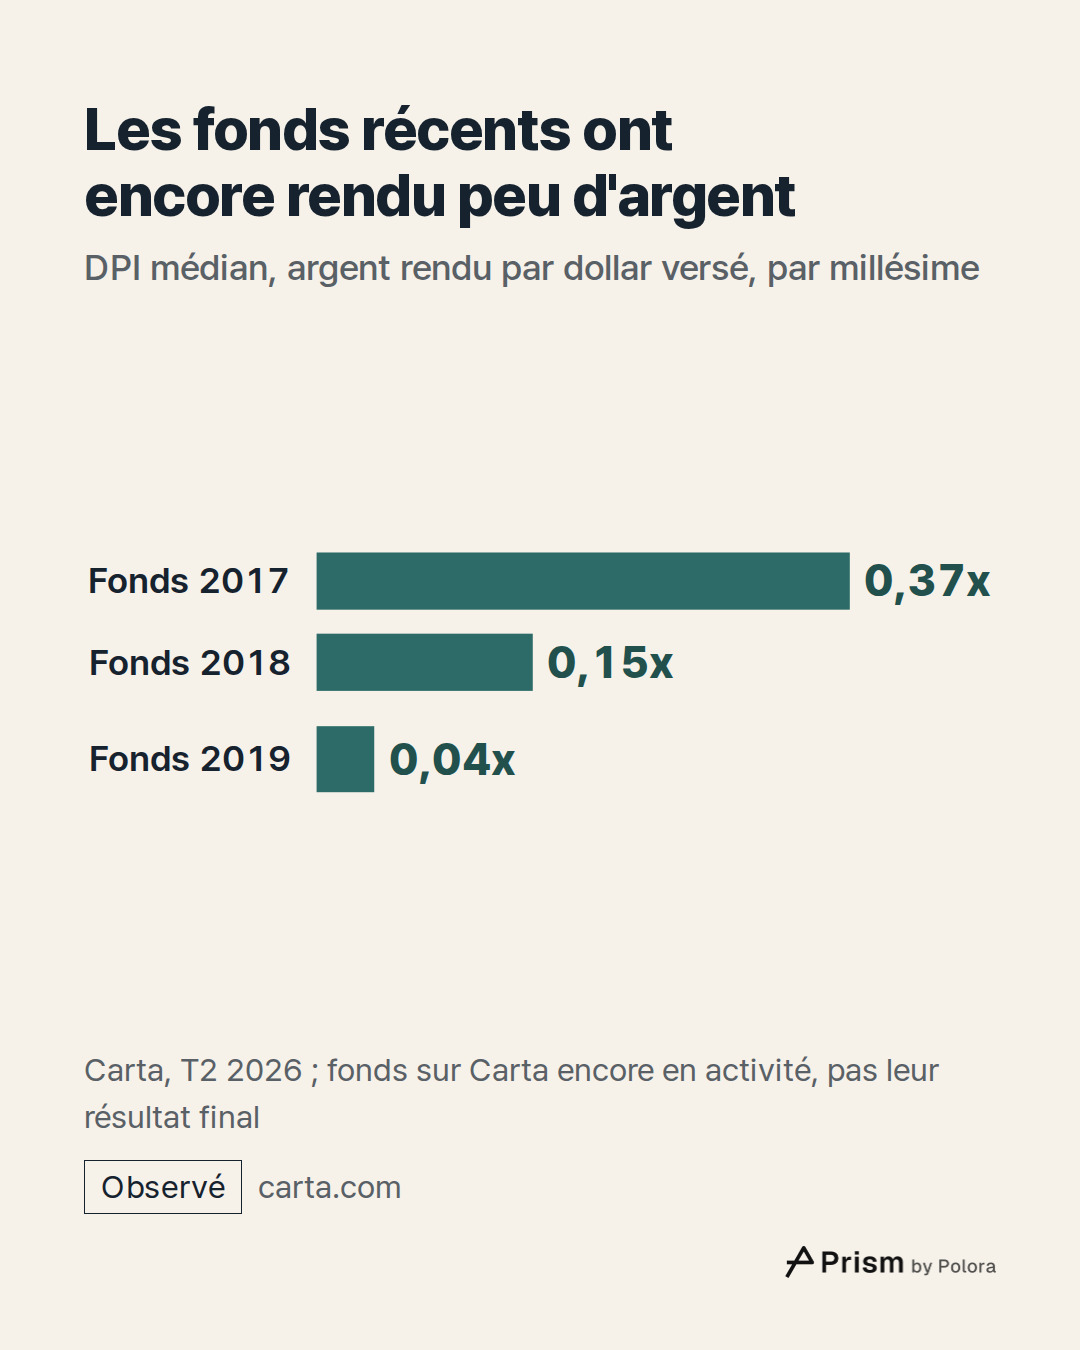
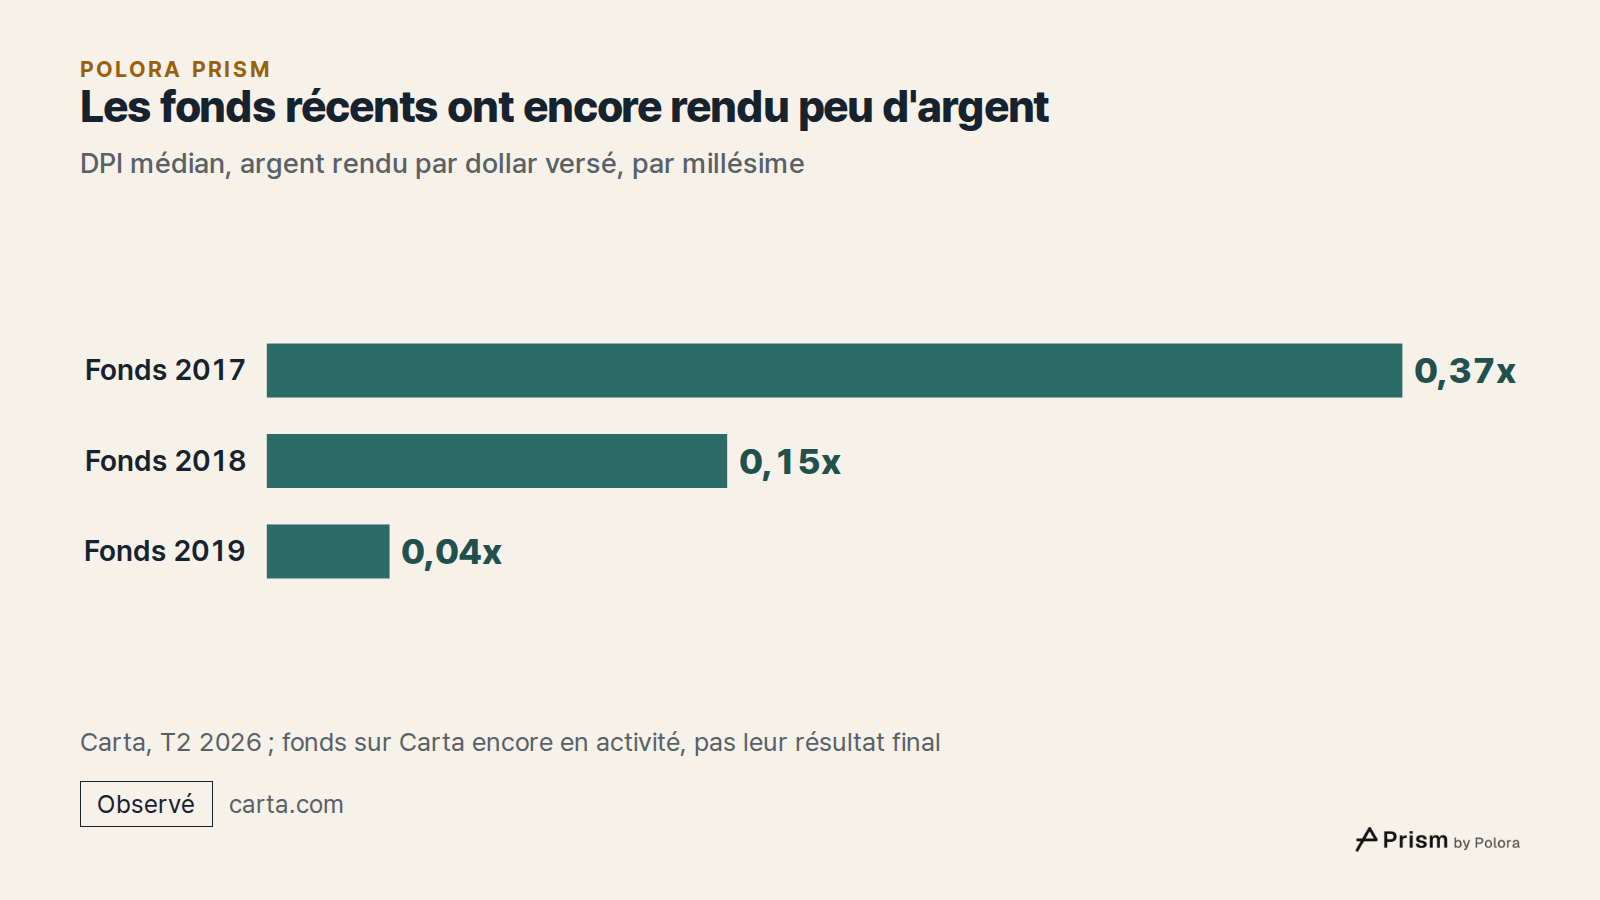
Le rapport de Carta pour le deuxième trimestre 2026 situe le DPI médian à 0,37x pour les fonds de 2017, 0,15x pour ceux de 2018 et 0,04x pour ceux de 2019 : 37, 15 et 4 cents rendus en espèces pour chaque dollar versé. Ces chiffres décrivent des fonds encore en activité, et non leur résultat final.
L'écart entre fonds est large. Pour chaque millésime de 2017 à 2024, sauf 2021, le dixième des fonds les plus performants affichait un TRI net supérieur à 20 %, alors que, dans aucun de ces millésimes, le fonds situé au 75e centile, mieux classé que la plupart de ses pairs, ne dépassait 15,5 %. Quelques fonds prennent une large avance, la plupart non.
Le capital-risque bat-il la Bourse une fois les frais payés ?
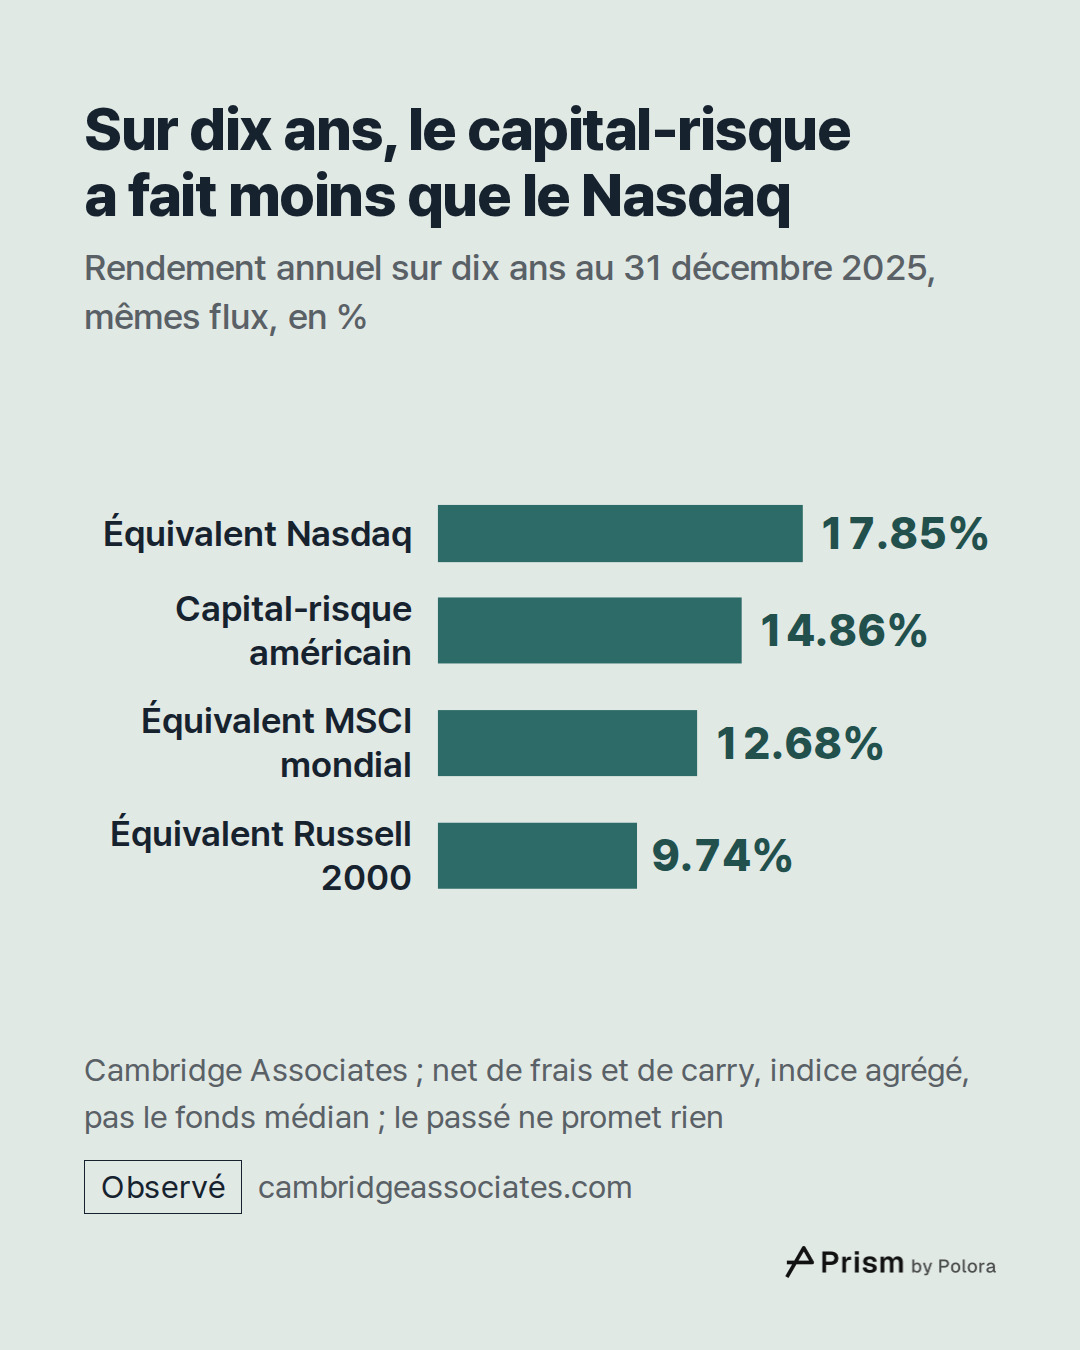
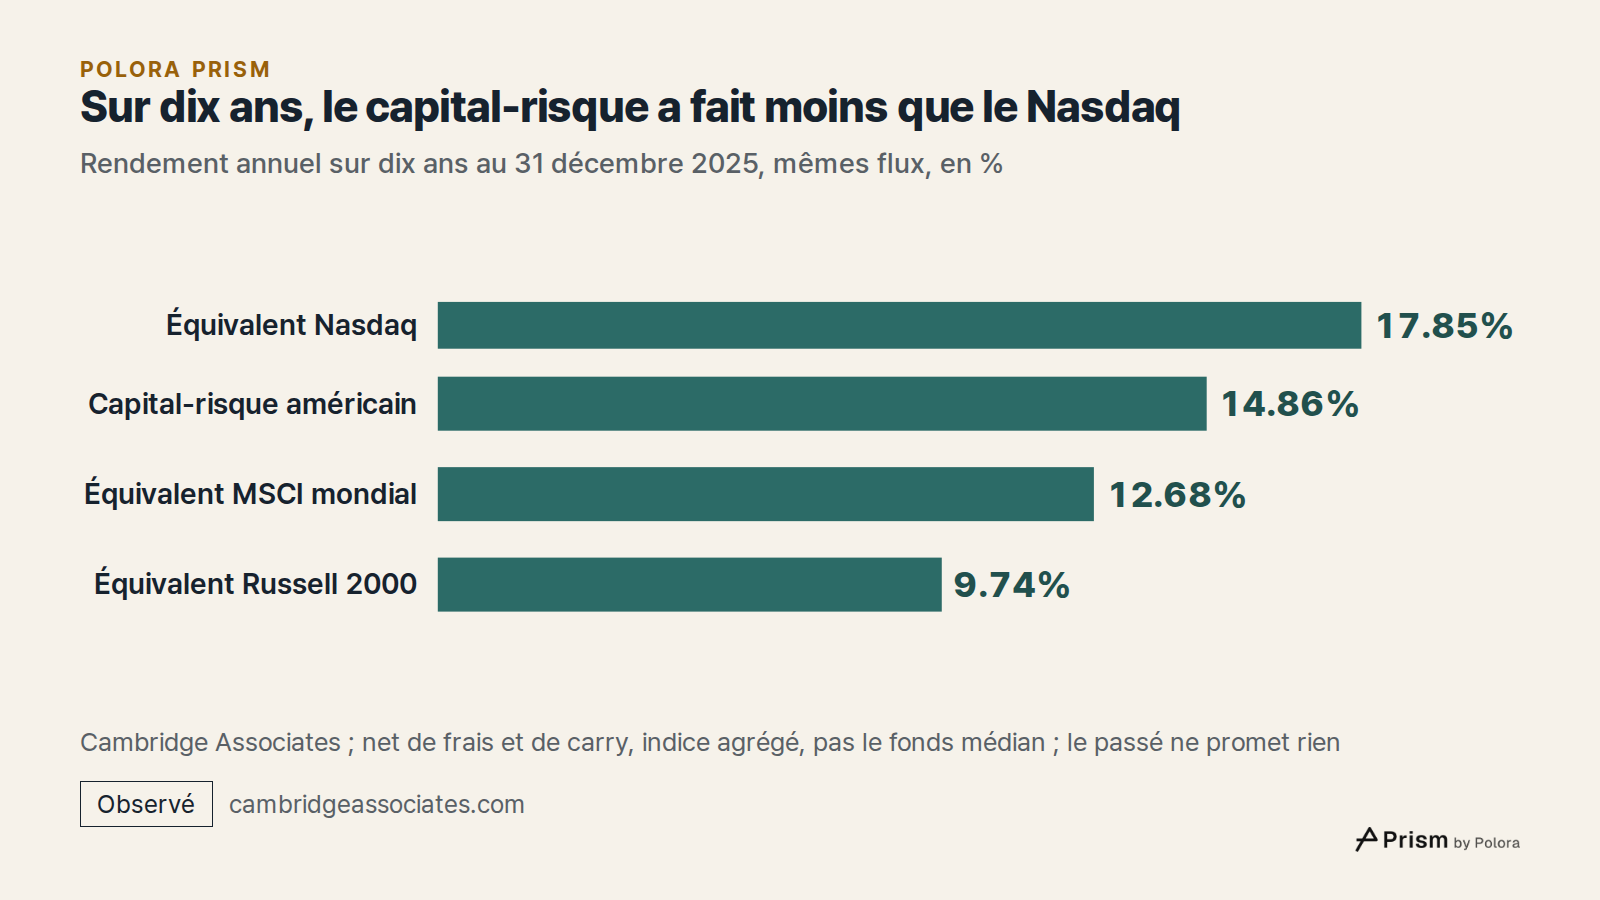
Cambridge Associates, un conseiller en investissement qui collecte les états financiers des gérants de fonds, tient un indice des fonds de capital-risque américains construit à partir de 2 816 fonds créés entre 1981 et 2025. Ses rendements sont nets de frais, de dépenses et de carry. Pour les comparer équitablement aux actions, il utilise un équivalent de marché coté modifié : il imagine que les mêmes sommes sont placées dans un indice boursier aux mêmes dates que celles où les fonds ont appelé et rendu de l'argent.
Au 31 décembre 2025, l'indice affichait un rendement de 14,86 % par an sur dix ans. Les mêmes flux auraient rapporté 17,85 % placés dans le Nasdaq, 9,74 % dans le Russell 2000 (l'indice des petites entreprises américaines) et 12,68 % dans un indice mondial MSCI. Sur 25 ans, l'indice rapportait 8,10 % par an, contre 11,71 % pour l'équivalent Nasdaq et 8,81 % pour le Russell 2000 comme pour l'indice mondial.
Sur chacune des périodes que présente l'indice, d'un an à 25 ans, le capital-risque est donc resté derrière l'équivalent Nasdaq, tandis que face aux petites entreprises américaines et aux actions mondiales, il est passé devant sur certaines périodes et derrière sur d'autres.
Cet indice agrège tous les fonds, si bien que les grands fonds et les grands succès y pèsent lourd. Ce n'est pas le fonds médian, et le bilan du fonds médian face aux actions cotées est une autre question, à laquelle ce tableau public ne répond pas. Il s'agit de rendements passés sur des périodes précises, qui ne promettent rien pour l'avenir.
Où un épargnant ordinaire croise cet argent
La plupart des gens touchent déjà au capital-risque sans l'avoir choisi. Les fonds de pension, les fonds de dotation d'universités et les assureurs sont des souscripteurs typiques, si bien qu'une retraite ou un contrat d'assurance peut en contenir une petite part. On croise aussi des entreprises financées par du capital-risque lorsqu'elles entrent en Bourse. La méthode de Correlation suppose que les premiers investisseurs vendent six à neuf mois après l'introduction en Bourse, à la fin de leur période de blocage (lockup), pendant laquelle ils s'engagent à ne pas vendre ; c'est une hypothèse de travail de son analyse, et non un fait mesuré pour chaque investisseur.
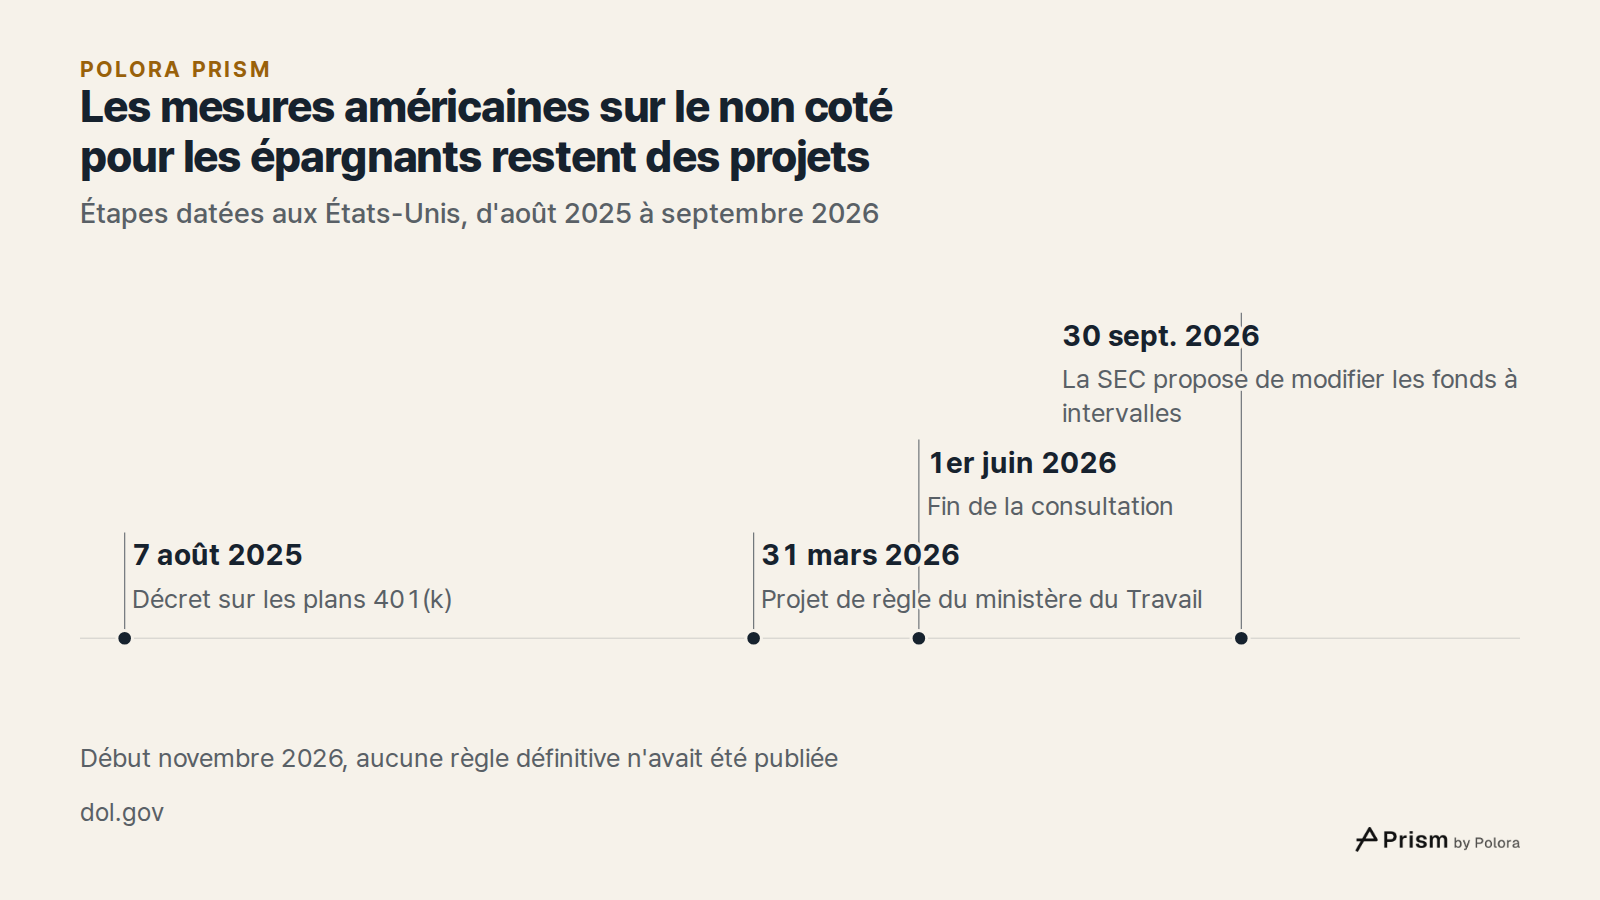
Aux États-Unis, une voie plus directe est en débat. Le décret présidentiel 14330, signé le 7 août 2025, a demandé au ministère du Travail de réexaminer ses recommandations sur les actifs alternatifs, comme les fonds de capital-investissement et de capital-risque, dans les plans d'épargne retraite d'entreprise appelés 401(k). Le ministère a ensuite présenté un projet de règle, publié le 31 mars 2026, qui offrirait aux employeurs un safe harbor, un abri juridique, pour la manière dont ils choisissent toute option d'investissement dans ces plans, y compris des fonds mixtes détenant des actifs non cotés. La consultation a pris fin le 1er juin 2026. Début novembre 2026, la règle n'était encore qu'un projet et aucune règle définitive n'avait été publiée.
Par ailleurs, le 30 septembre 2026, la Securities and Exchange Commission (SEC), le régulateur boursier américain, a proposé des modifications concernant les fonds à intervalles (interval funds), des fonds qui détiennent des actifs plus difficiles à vendre et ne permettent aux investisseurs de récupérer leur argent qu'à des dates fixes. La proposition autoriserait notamment des rachats mensuels. Il s'agit d'une proposition soumise à consultation, et non d'une règle définitive.
Savoir si tout cela convient à l'épargne de chacun n'est pas une question à laquelle cet article répond. Ce qu'il peut montrer, c'est la façon dont est rémunéré l'argent qui se trouve derrière.
- The White House : Democratizing access to alternative assets for 401(k) investors
- Federal Register, 31 March 2026 : Department of Labor proposed rule
- US Department of Labor : EBSA news release, 30 March 2026
- Federal Register public inspection : regulatory agenda entry
- SEC : Proposed rule on interval funds (S7-2026-34)
- SEC : Proposed release 33-11444
- Harvard Law School Forum on Corporate Governance : SEC proposes amendments addressing retailization
- Correlation Ventures : Venture capital? We're still not normal
Les frais paient la société. Quelques succès paient les investisseurs.
En une phrase : une société de capital-risque gagne environ 2 % par an quoi qu'il arrive, et environ 20 % des bénéfices seulement si une poignée d'entreprises réussissent, en général une fois les investisseurs remboursés.
Voilà comment une société peut rester en activité alors que beaucoup de ses start-up échouent. Cela ne montre pas que la plupart des sociétés prospèrent, ni que leurs investisseurs y gagnent : la commission peut faire vivre une société sans que le moindre argent revienne à ceux qui l'ont payée. C'est pourquoi le chiffre à suivre est l'argent effectivement rendu, et non la valeur sur le papier. Pour beaucoup de fonds lancés ces dernières années, cet argent commence à peine à arriver.