Ce que l'on compte
Aux États-Unis, une entreprise ou un fonds peut vendre des titres sans les enregistrer auprès de la SEC, le gendarme boursier américain, grâce aux exemptions prévues par la Regulation D. En échange, l'émetteur doit déposer auprès de la SEC une courte déclaration appelée Form D, dans les 15 jours qui suivent la première vente. Un fonds d'investissement collectif y coche une case pour indiquer de quel type de fonds il s'agit. L'une de ces cases s'intitule « Venture Capital Fund », c'est-à-dire fonds de capital-risque. La SEC publie le contenu de ces déclarations sous forme de jeux de données trimestriels.
Cet article compte toutes les nouvelles déclarations Form D dont l'émetteur a coché « Venture Capital Fund », du début de 2010 à la fin de septembre 2026, classées par trimestre de dépôt. Les modifications de déclarations antérieures sont exclues : on compte des premières déclarations, pas leurs mises à jour. Ces déclarations sont ensuite réparties selon le nom de l'émetteur. Un nom qui contient « a series of », « SPV », « series » suivi d'un autre mot ou d'un chiffre (comme dans « Series A ») ou « co-invest » est classé comme nom de véhicule à investissement unique. Tous les autres sont classés comme « autres noms ». Quelques déclarations ont été déposées sans nom. Deux d'entre elles se voient attribuer le nom que le même émetteur utilisait dans ses autres déclarations, et les autres sont rangées parmi les autres noms. Les chiffres ont été recoupés avec une seconde publication de la SEC, l'index des dépôts EDGAR, qui donne la date et le nom de chaque déclaration indépendamment des jeux de données. Les deux sources concordent à quelques déclarations près par trimestre, surtout parce que l'index tronque les noms longs. L'index n'indique pas la case du type de fonds : savoir quelles déclarations relèvent des fonds de capital-risque dépend donc des seuls jeux de données.
Ce qu'est un véhicule à investissement unique
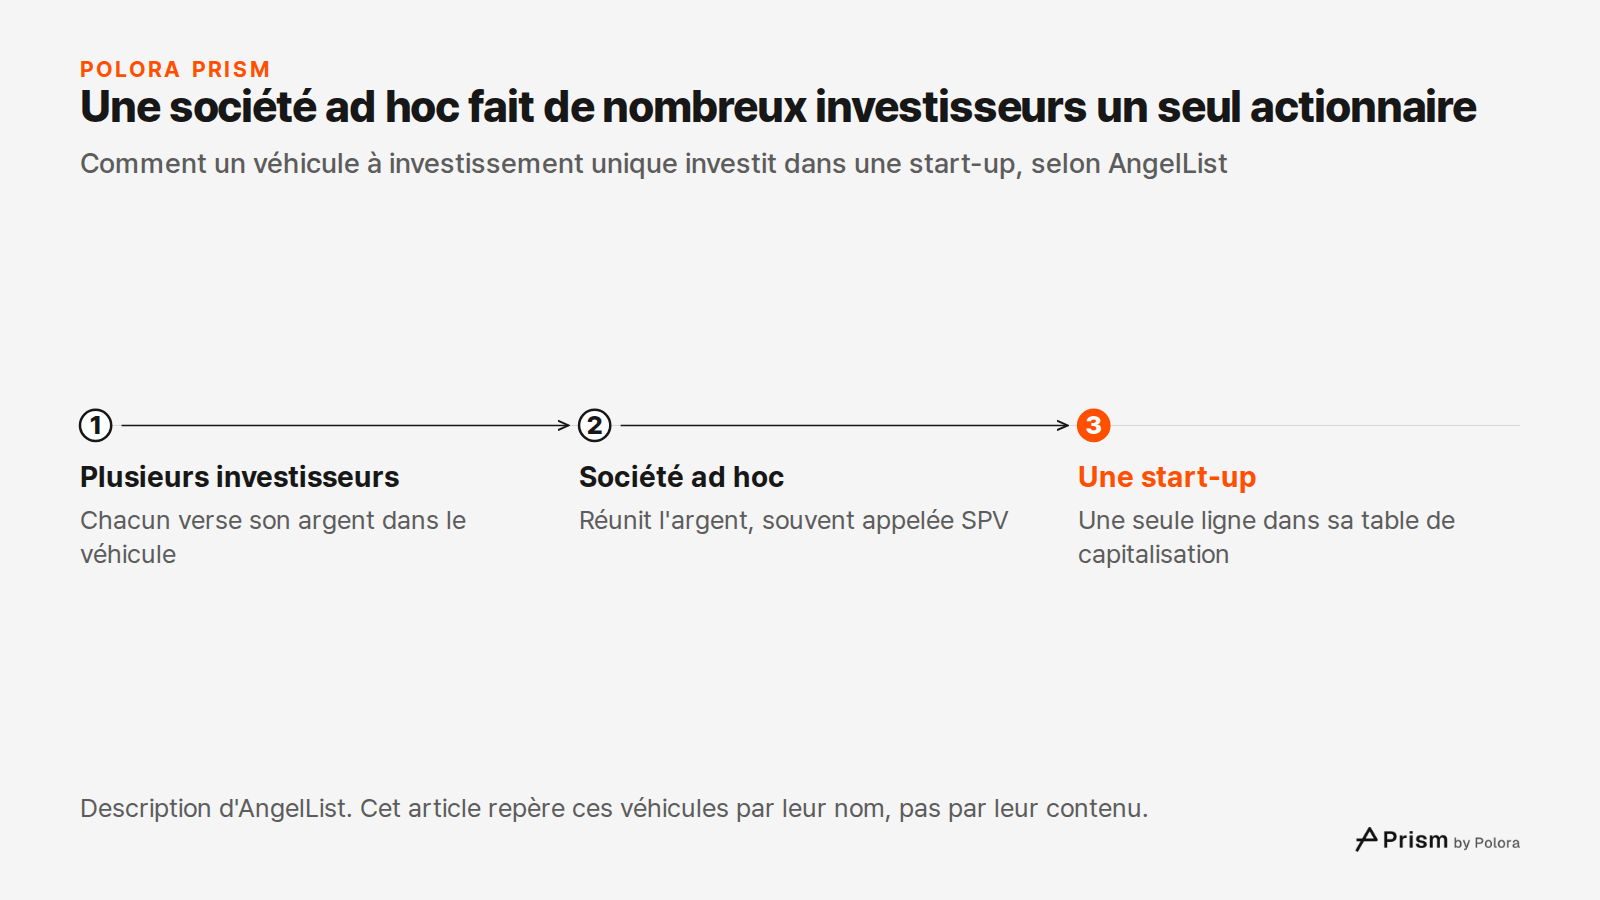
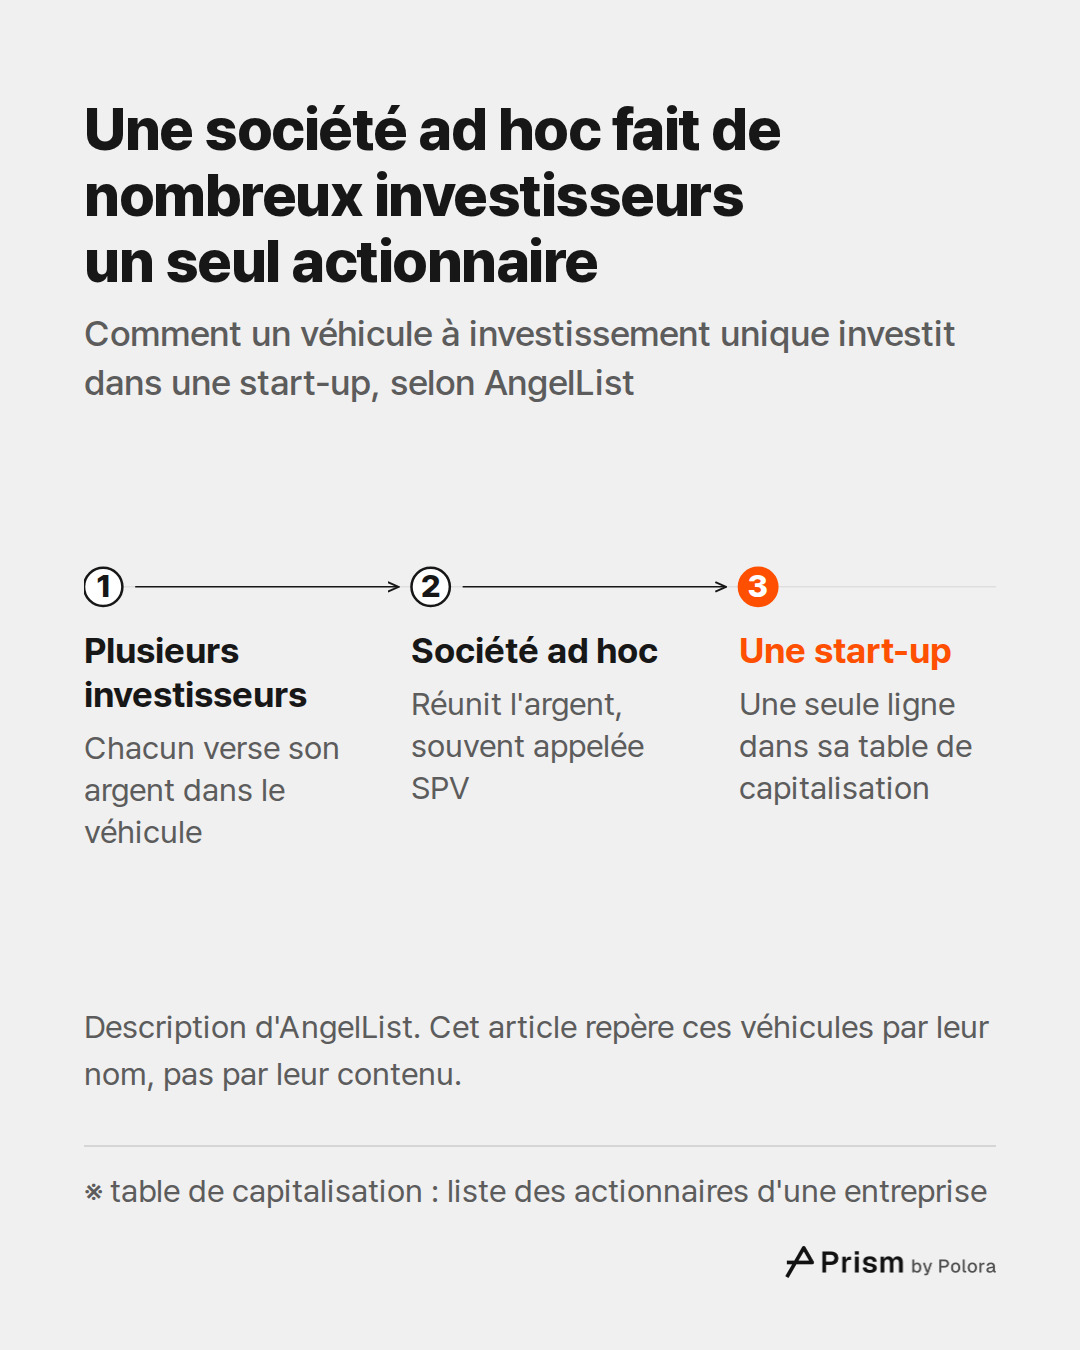
Un véhicule à investissement unique réunit l'argent de plusieurs investisseurs et le place dans une seule start-up. AngelList, la plateforme en ligne destinée aux investisseurs de start-up, décrit ce que cela donne du côté de l'entreprise : les investisseurs suivent un lien et versent leur argent dans une société ad hoc (en anglais special purpose vehicle, ou SPV), qui investit ensuite dans l'entreprise. Les investisseurs n'occupent alors qu'une seule ligne dans la liste des actionnaires de l'entreprise, sa table de capitalisation.
C'est par leur nom que cet article les repère. D'après un guide sur la création de SPV publié par Hemrock, AngelList monte chaque opération sous la forme d'une série d'une société en commandite mère immatriculée dans le Delaware, et Sydecar sous la forme d'une série d'une LLC mère, une forme de société américaine. Voilà pourquoi tant de ces déclarations portent un nom du type « XX Fund I, a series of » suivi du nom d'un fonds mère. La règle sur les noms repère ce schéma, mais elle reste approximative et peut se tromper dans les deux sens. Un fonds de co-investissement peut détenir plusieurs entreprises, le mot « series » suivi d'un mot peut faire partie du nom d'un fonds ordinaire, et un véhicule à investissement unique peut porter un nom tout à fait banal. Personne n'a vérifié ce que chaque véhicule détient réellement.
De 2010 à 2018, une part modeste
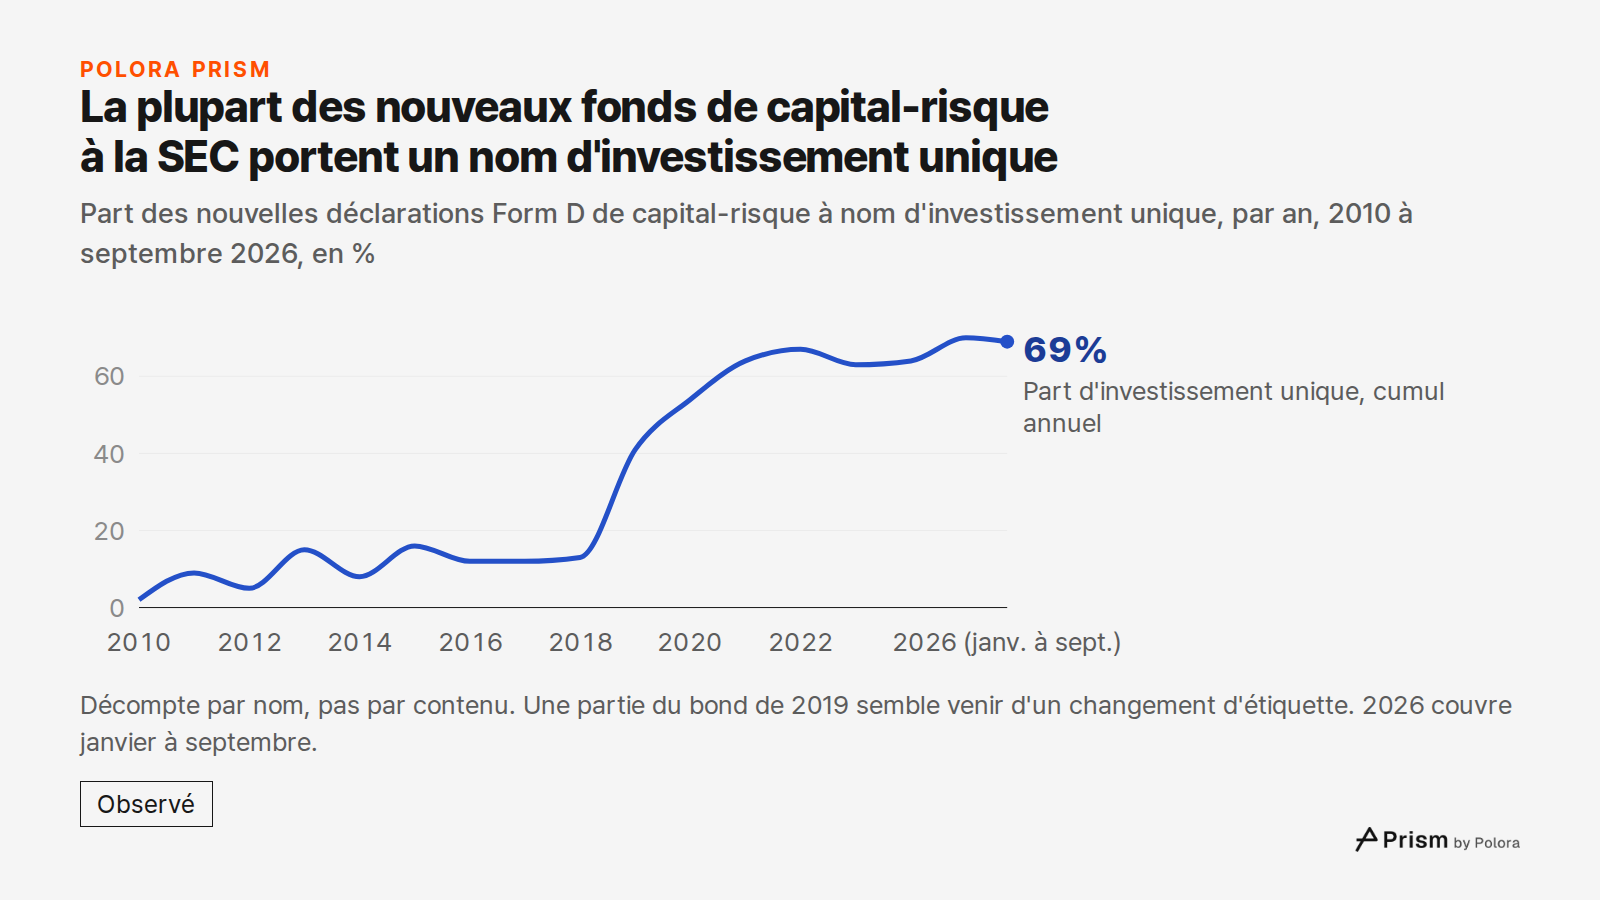
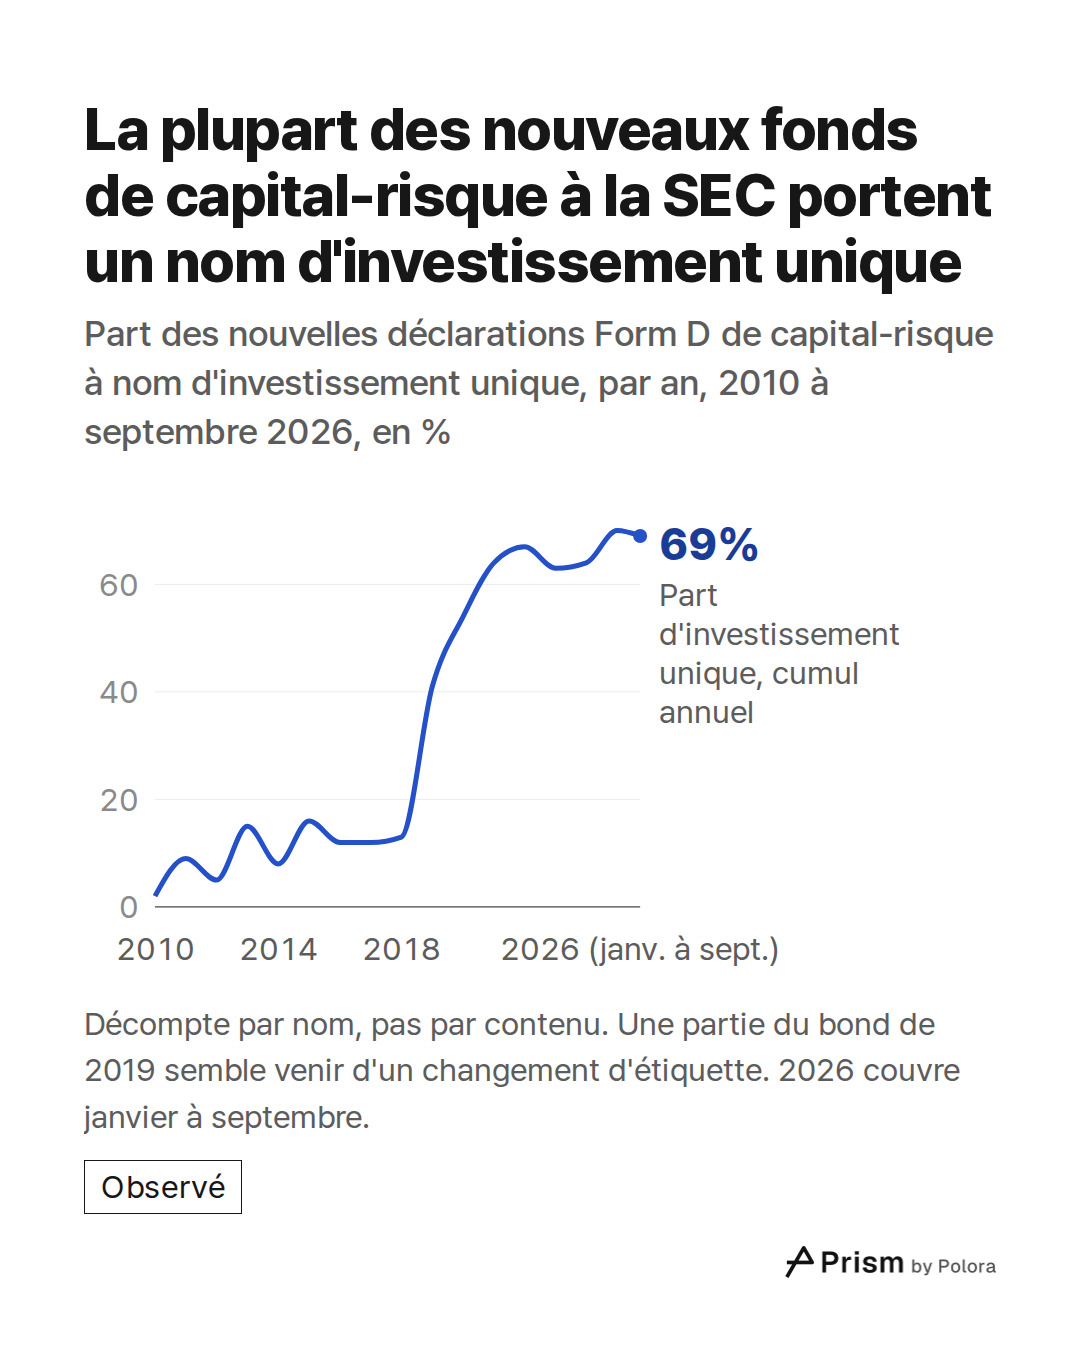
Pendant la majeure partie des années 2010, les noms de véhicules à investissement unique ne représentaient qu'une mince frange des fonds de capital-risque. En 2010, ils comptaient pour 2,2 % des nouvelles déclarations de fonds de capital-risque, et en 2018 pour 12,6 %, soit 160 déclarations.
En 2019, une nouvelle étiquette autant que de nouveaux véhicules
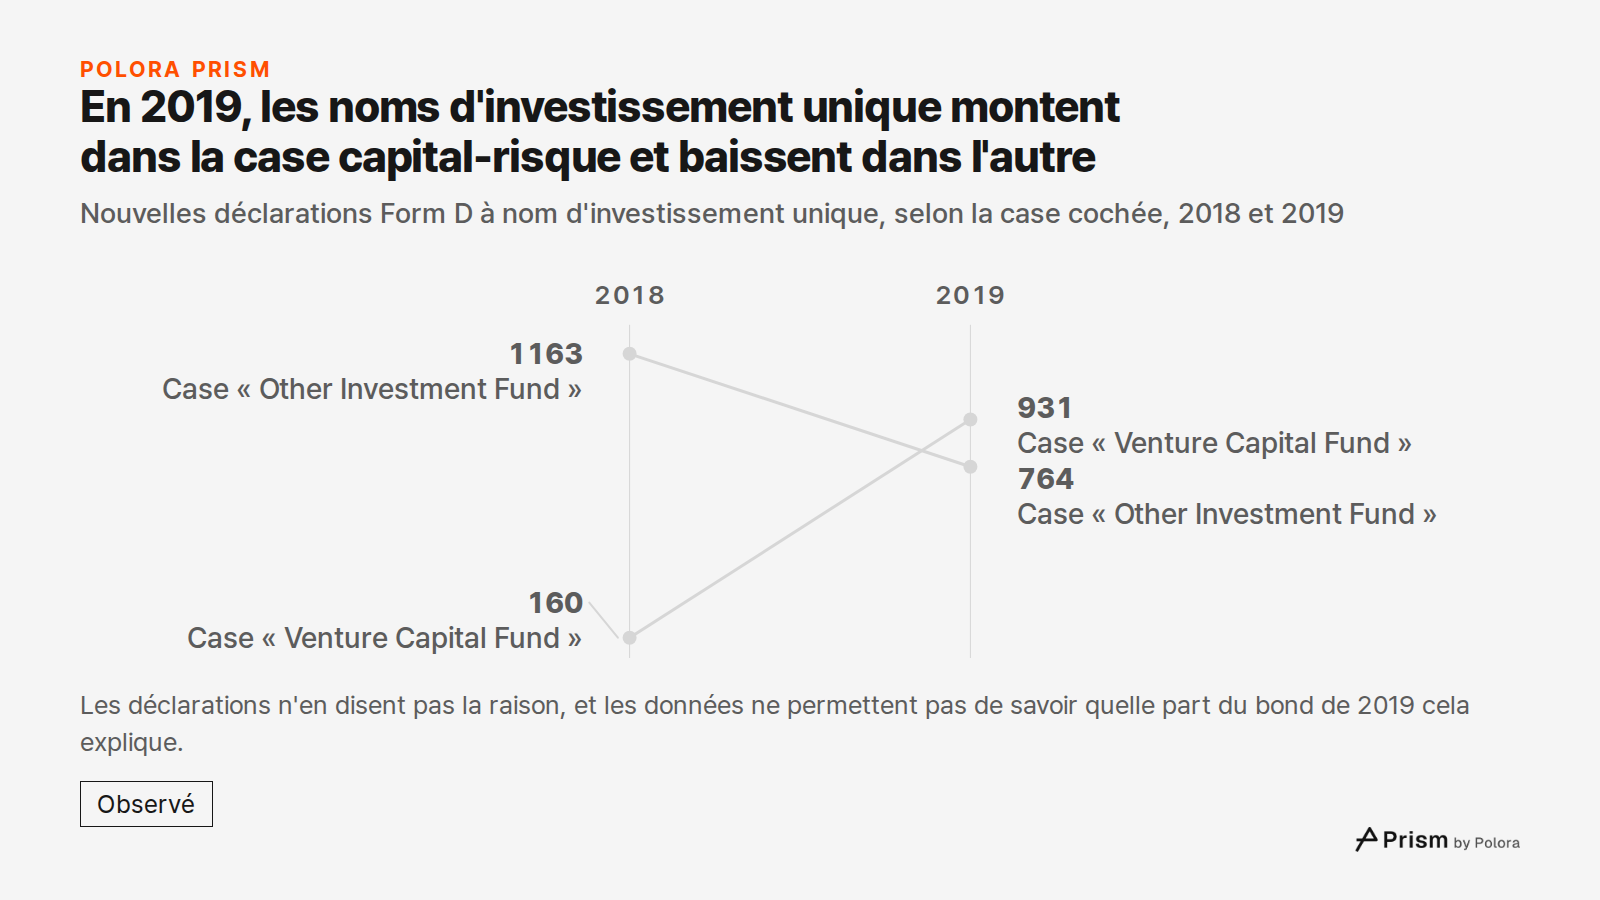
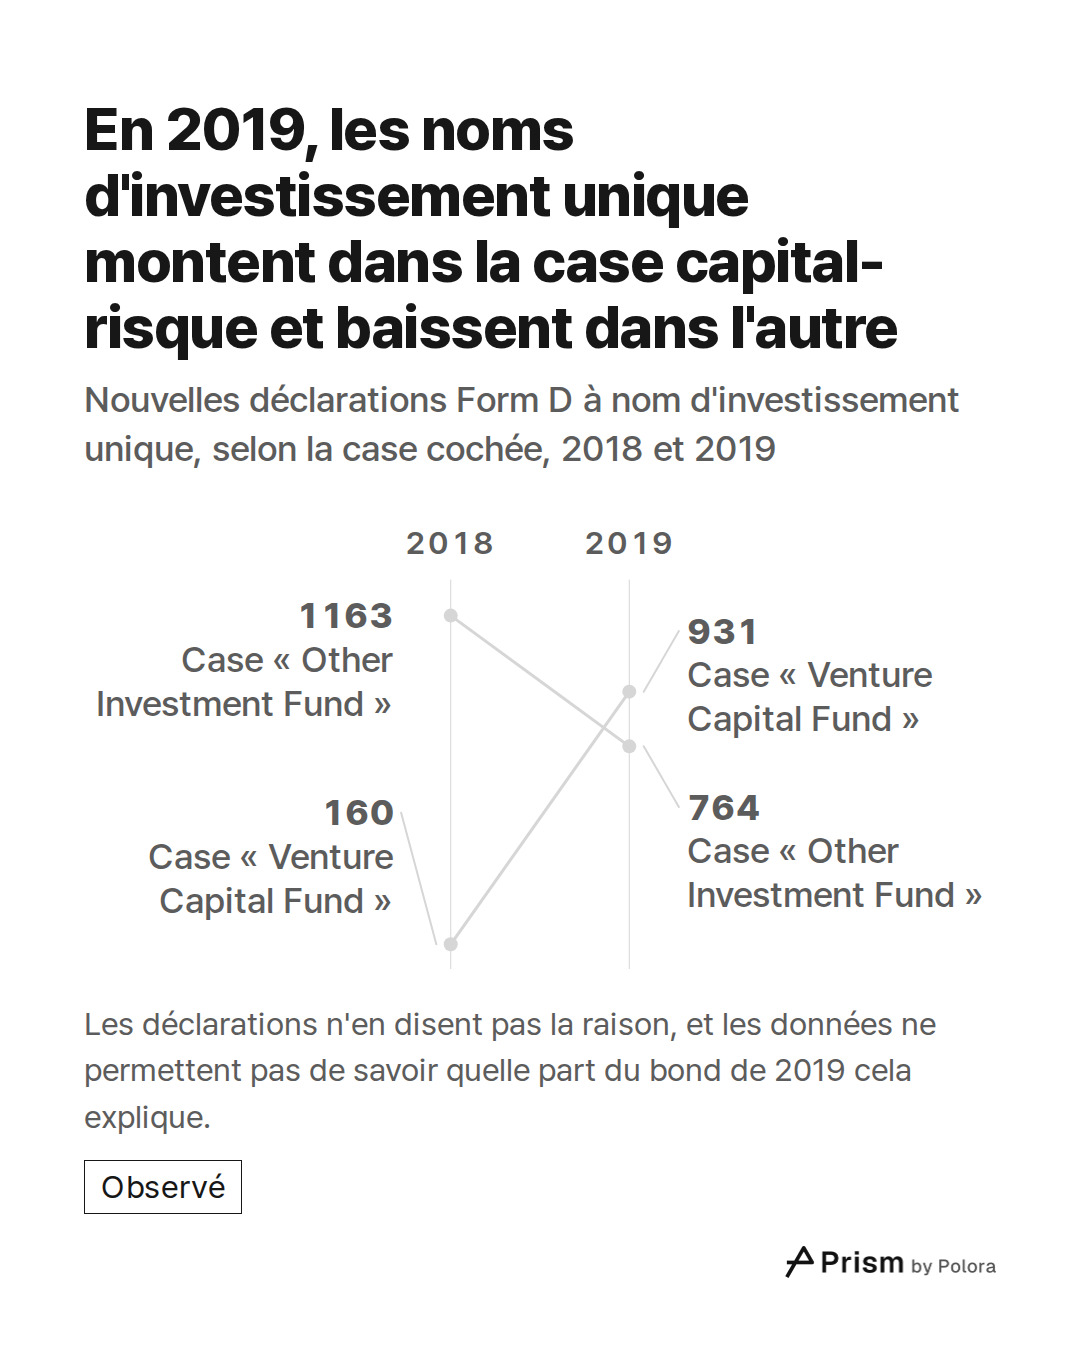
La part a bondi en 2019, et ce bond semble venir en partie d'une nouvelle étiquette plutôt que de nouveaux véhicules. Un même type de véhicule peut en effet être déclaré dans une autre case, « Other Investment Fund » (autre fonds d'investissement). Certains fonds mères avaient déclaré tous leurs véhicules à investissement unique dans cette case en 2018, puis ont déclaré leurs nouveaux véhicules comme fonds de capital-risque en 2019. Dans la case capital-risque, les noms de véhicules à investissement unique sont passés de 160 en 2018 à 931 en 2019, tandis que dans la case « autre », ils reculaient de 1 163 à 764.
Ce schéma laisse penser que certaines plateformes ont changé de case, mais les déclarations n'en disent pas la raison, et les données ne permettent pas de savoir quelle part du bond de 2019 ce changement explique. La progression des noms de véhicules à investissement unique se retrouve pourtant quand on additionne les deux cases : ils représentaient 3 % des nouvelles déclarations des deux cases réunies en 2010, 30 % en 2018 et 55 % en 2025. Ce décompte combiné est plus grossier, car la case « autre » contient aussi des portefeuilles sans lien avec les start-up dont le nom correspond par hasard à la règle.
2020 et 2021, l'emballement
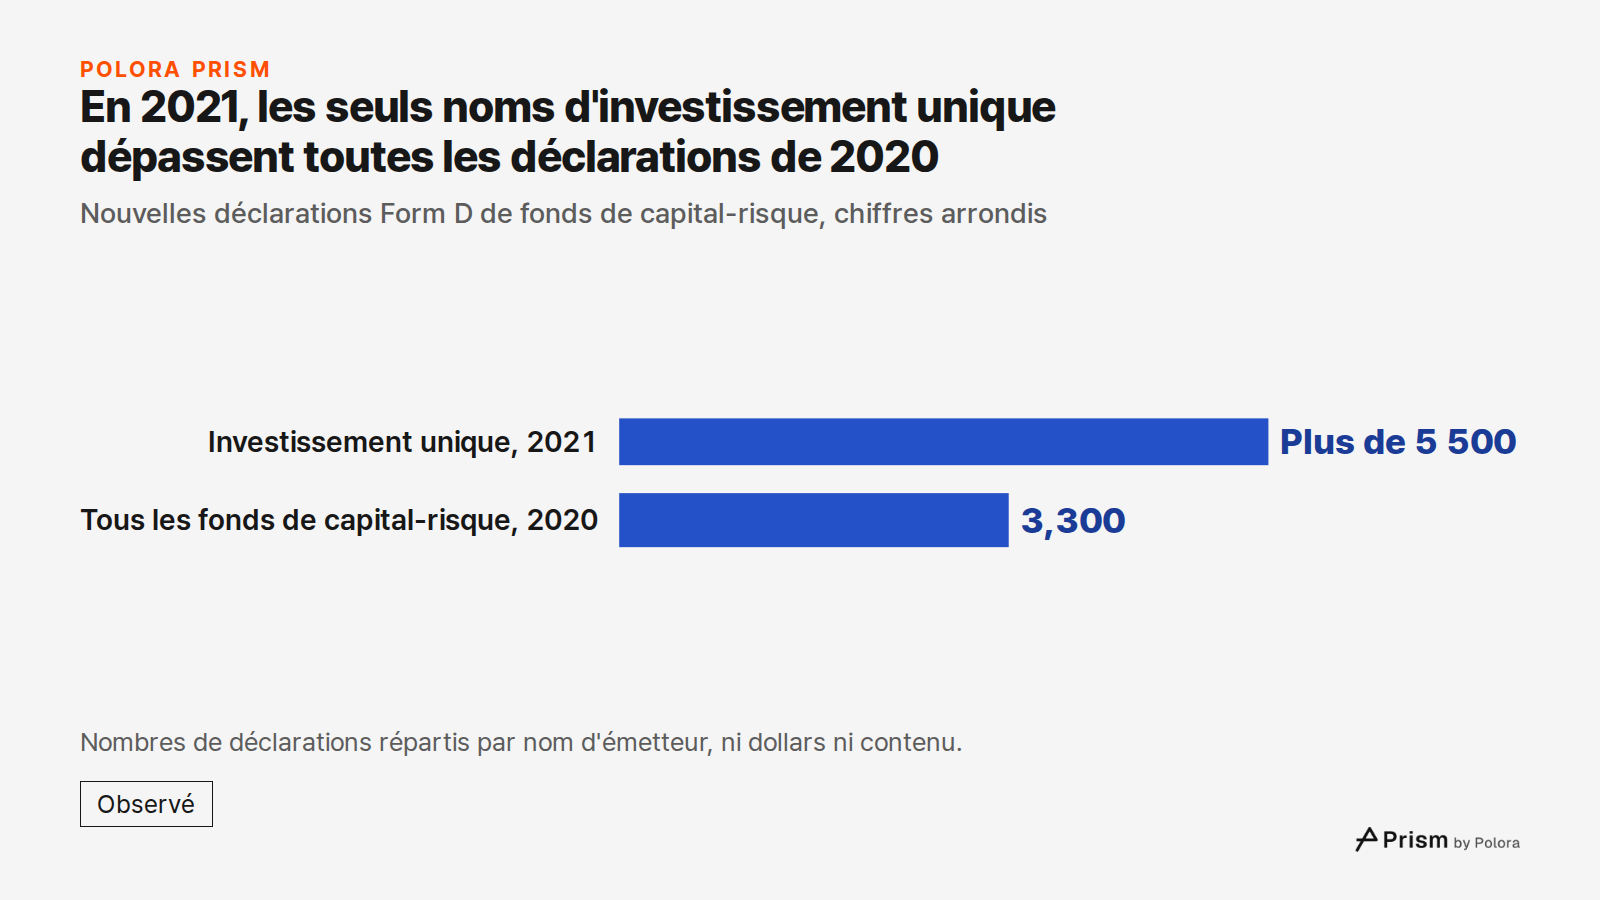
Puis est venu l'emballement. En 2021, plus de 5 500 nouvelles déclarations de fonds de capital-risque portaient un nom de véhicule à investissement unique, soit davantage que l'ensemble des 3 300 nouvelles déclarations de fonds de capital-risque, toutes catégories confondues, de 2020. En 2021, AngelList proposait déjà aux fondateurs des « roll up vehicles ». Comme le décrivent TechCrunch et une étude de cas d'AngelList, ces véhicules permettent à un fondateur de faire entrer de nombreux business angels dans un tour de table sous une seule ligne de la table de capitalisation. Cela montre que le produit existait à ce moment-là, mais ne dit pas quelle part de l'emballement il explique.
De 2022 à 2024, un repli, mais la même répartition
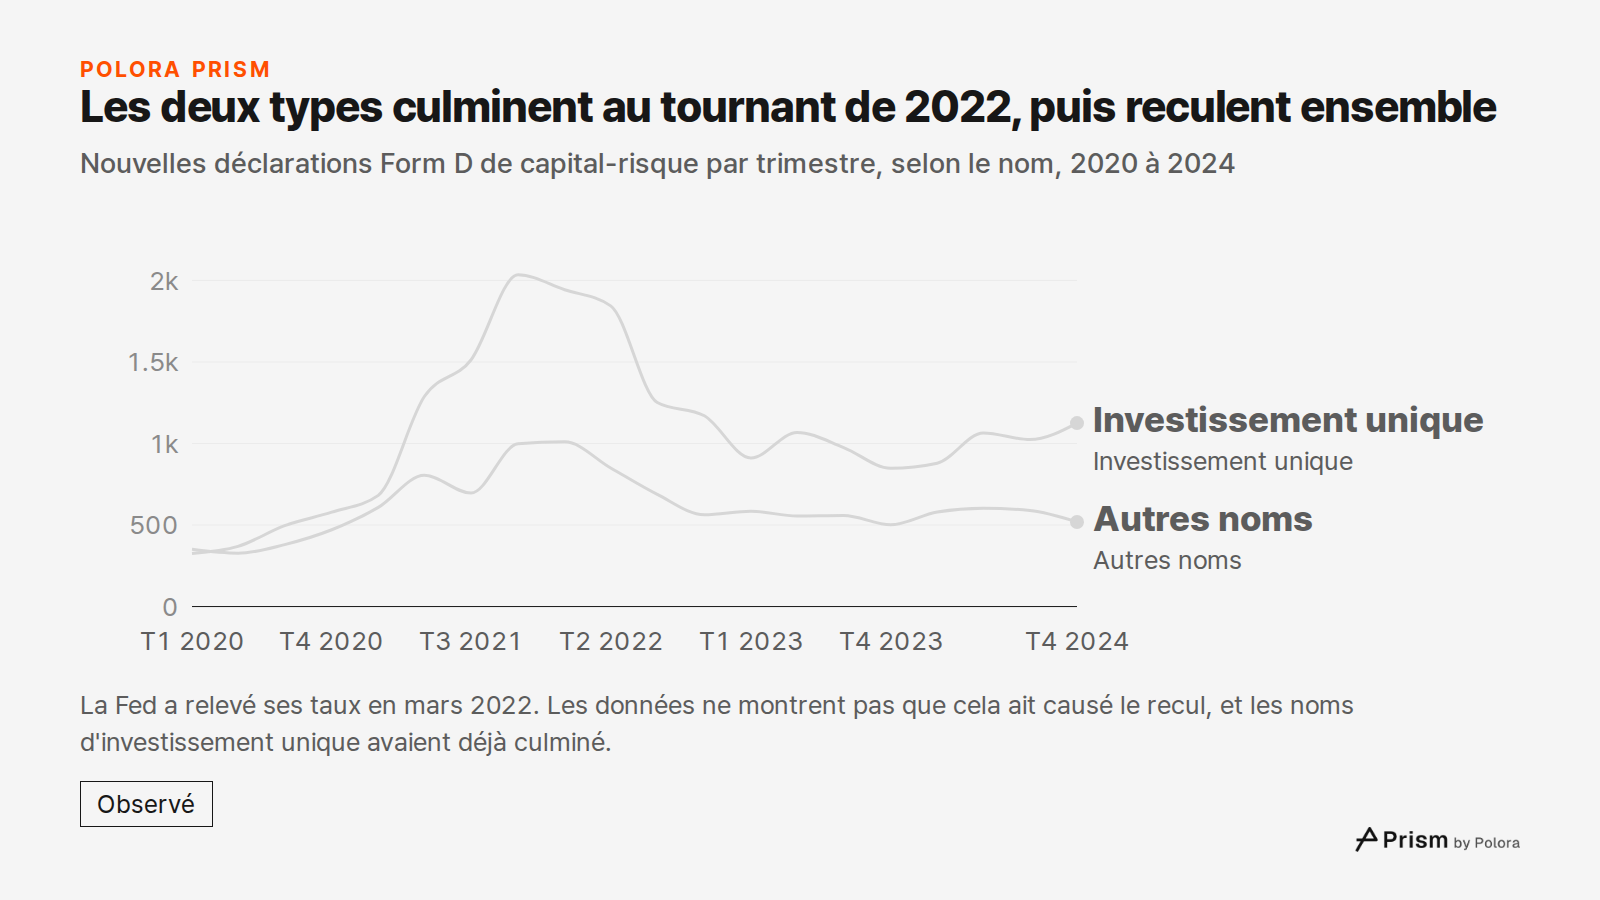
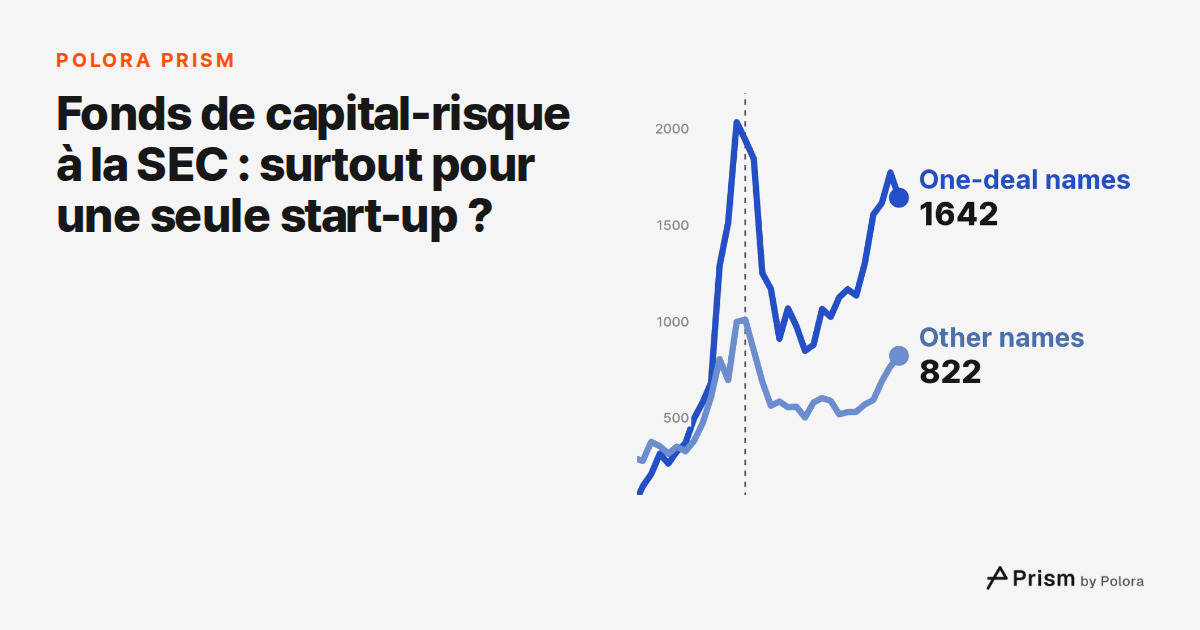
Les déclarations portant un nom de véhicule à investissement unique ont culminé à 2 034 au dernier trimestre 2021, et celles portant un autre nom à 1 010 au premier trimestre 2022. Les deux ont ensuite reculé. En mars 2022, la Réserve fédérale américaine a relevé la fourchette cible de son taux directeur, le taux des fonds fédéraux. Le recul a suivi, mais les données ne montrent pas que la hausse des taux en soit la cause, et les noms de véhicules à investissement unique avaient déjà dépassé leur sommet trimestriel avant cette décision.
Deux éléments permettent de relativiser ce recul. Sur des années entières, les nouvelles déclarations de fonds de capital-risque ont été plus nombreuses en 2022 (9 319) qu'en 2021 (8 623), car le début très actif de 2022 a plus que compensé sa fin plus calme. Et la répartition n'a presque pas bougé : chaque année de 2021 à 2024, les noms de véhicules à investissement unique ont représenté entre 63 % et 67 % des nouvelles déclarations de fonds de capital-risque.
En 2025 et 2026, l'activité repart
Les dépôts sont repartis à la hausse en 2025, avec environ 7 400 nouvelles déclarations de fonds de capital-risque. Sur les neuf premiers mois de 2026, on en compte déjà 7 300, presque autant que sur toute l'année 2025, et 69 % d'entre elles portent un nom de véhicule à investissement unique.
Ce que ces chiffres montrent, et ce qu'ils ne montrent pas
Il s'agit de nombres de déclarations, pas de montants en dollars. Un petit véhicule et un grand fonds comptent chacun pour une déclaration. Les déclarations portant un nom de véhicule à investissement unique annoncent en général de petites sommes : parmi celles de 2025 dans la case capital-risque, le montant médian déjà vendu était de 250 000 dollars. C'est le montant vendu indiqué au moment du dépôt, qui doit intervenir peu après la première vente : un véhicule peut donc finir plus gros que ne le dit sa première déclaration. La SEC prévient aussi que ses jeux de données Form D reposent sur ce que déclarent les déposants et qu'elle ne peut en garantir l'exactitude.
Ce que le décompte montre bien, c'est un changement dans ce qui remplit la case « Venture Capital Fund ». Un lecteur qui voit grimper le nombre de nouveaux fonds de capital-risque dans les déclarations Form D regarde désormais surtout des déclarations dont le nom signale un véhicule à investissement unique. Ces noms ne prouvent pas ce que détient chaque véhicule, et une nouvelle déclaration ne correspond pas forcément à un nouveau gérant de fonds. Le décompte ne dit rien non plus des performances à venir des investissements en capital-risque.
- SEC, Form D Data Sets]
- SEC, EDGAR full index of filings by form type]
- SEC, Filing a Form D Notice]
- AngelList, How Rootly's Founders Used a Roll Up Vehicle to Add Strategic Angels to Their Seed Round (August 12, 2021)]
- TechCrunch, AngelList returns to its founder-focused roots, with a twist (September 28, 2021)]
- Hemrock, SPV Formation: Entity, Documents, Cost, and Timeline]
- Federal Reserve, FOMC statement of March 16, 2022]
![Sources 7 : sec.gov · SEC, Form D Data Sets], sec.gov · SEC, EDGAR full index of filings by form type], sec.gov · SEC, Filing a Form D Notice] + 4](https://media.cdn.polora.ai/picks/2026/11/pickrun_2c524a6e763b4b12/w_h1AGOACFOdyGaT-slide-08--nouveaux-fonds-de-capital.jpg)