Vous n'avez rien payé pour acheter, alors qui a versé 4,47 milliards de dollars à Robinhood ?
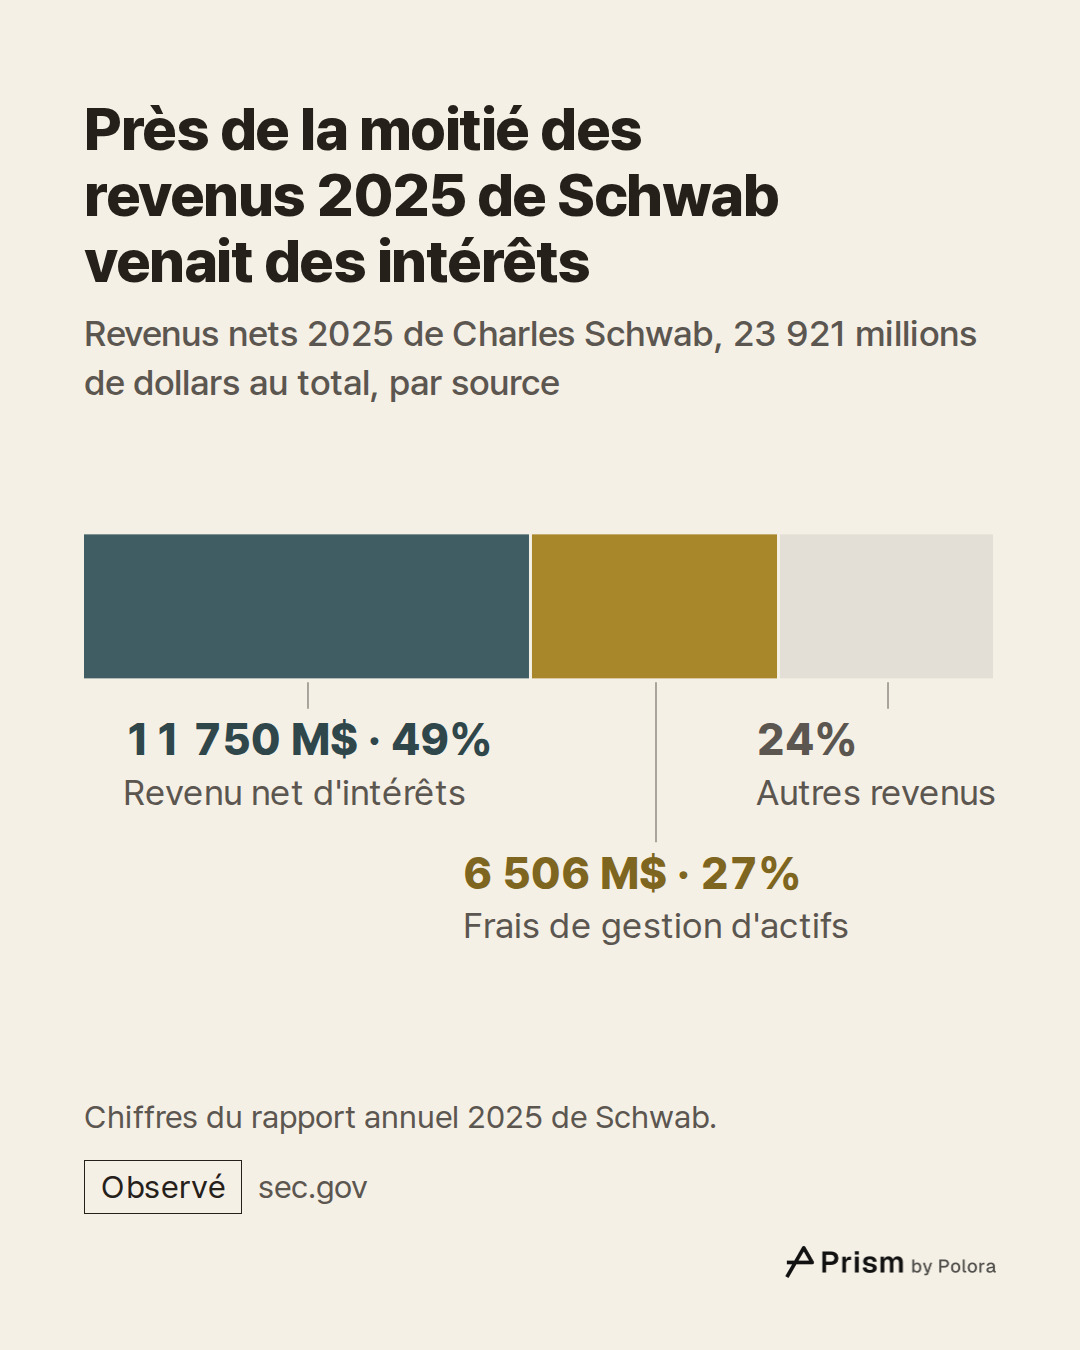
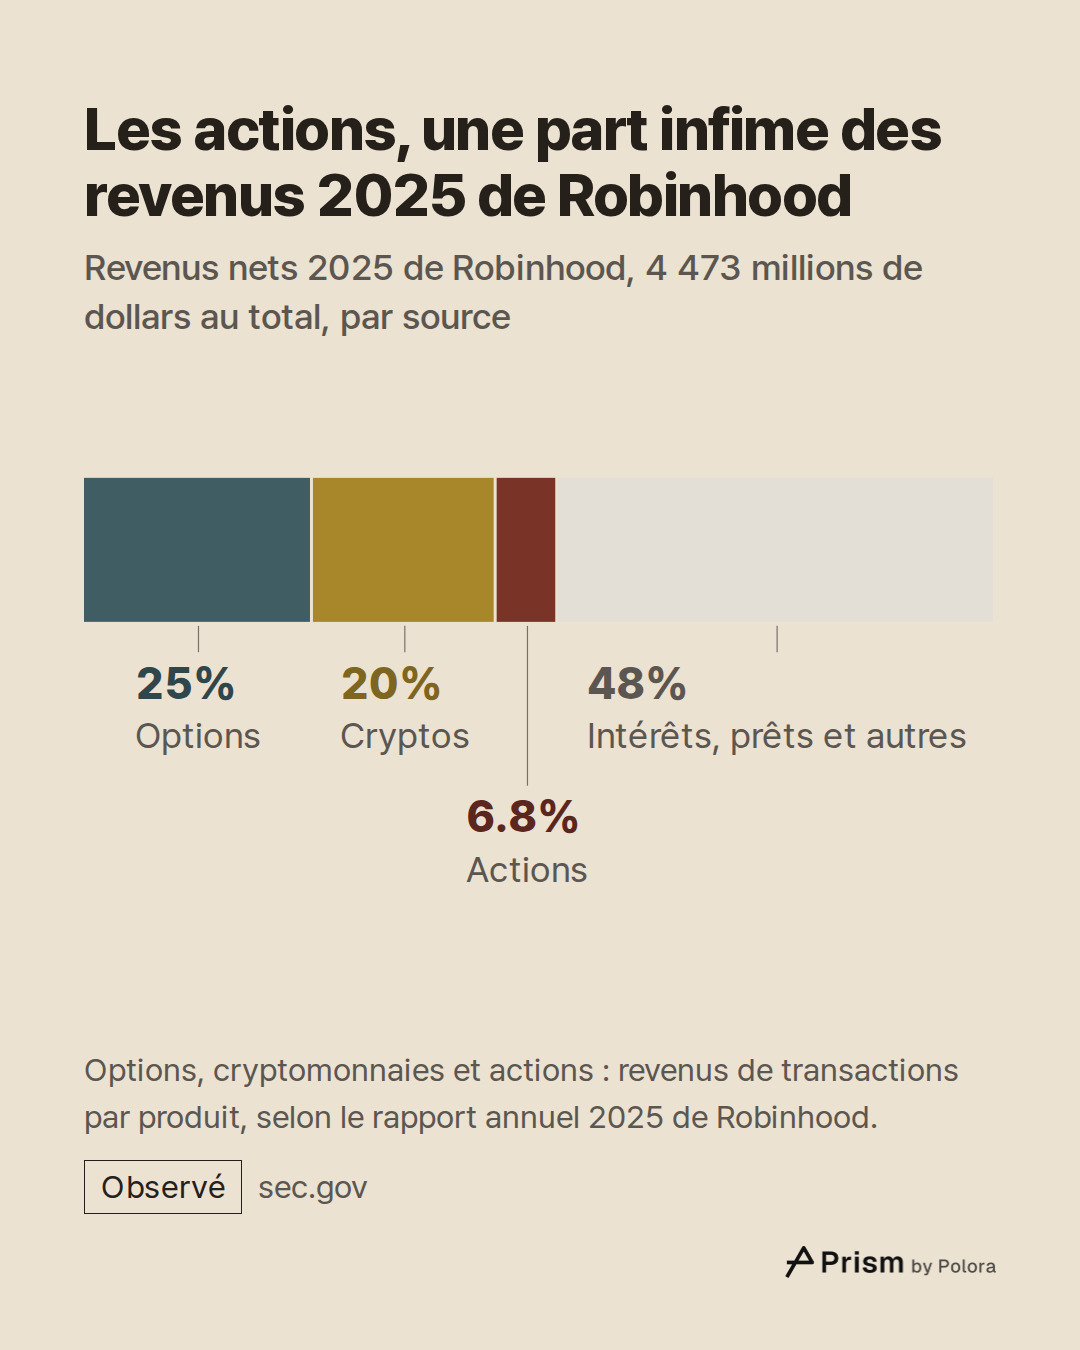
Vous ouvrez une application de bourse, vous achetez une action, et la ligne des frais affiche zéro. Pourtant, Robinhood, l'application américaine connue pour ses transactions sans commission, a déclaré 4 473 millions de dollars de revenus nets pour 2025 dans son rapport annuel remis à la SEC, le gendarme boursier américain. Charles Schwab, un courtier américain bien plus grand qui ne prend pas non plus de commission sur les achats en ligne d'actions américaines, en a déclaré 23 921 millions.
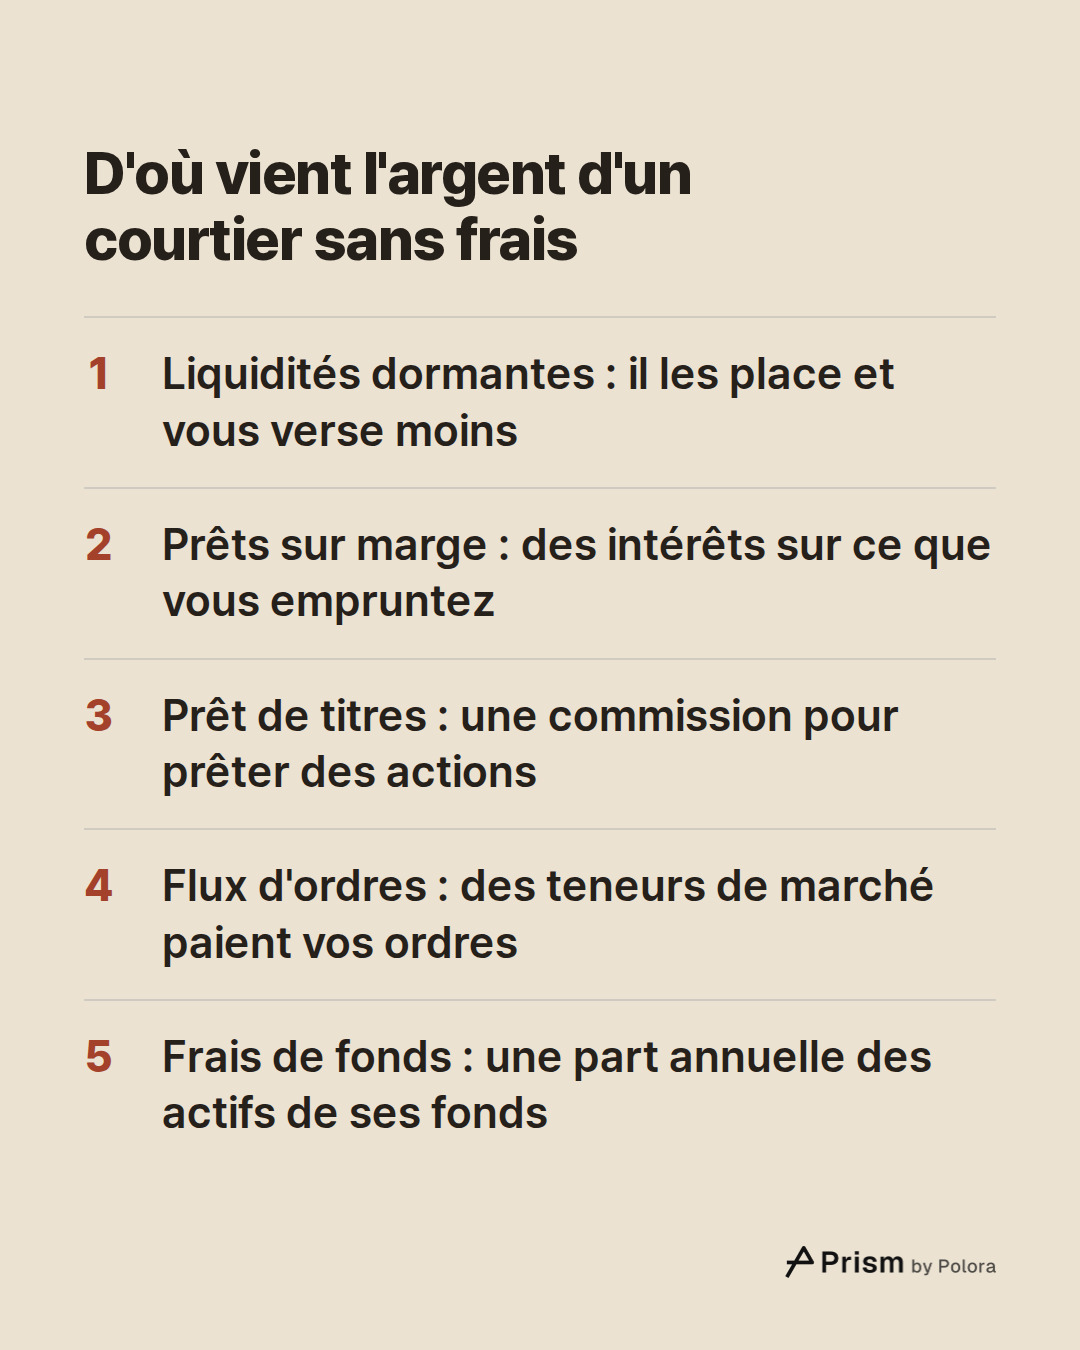
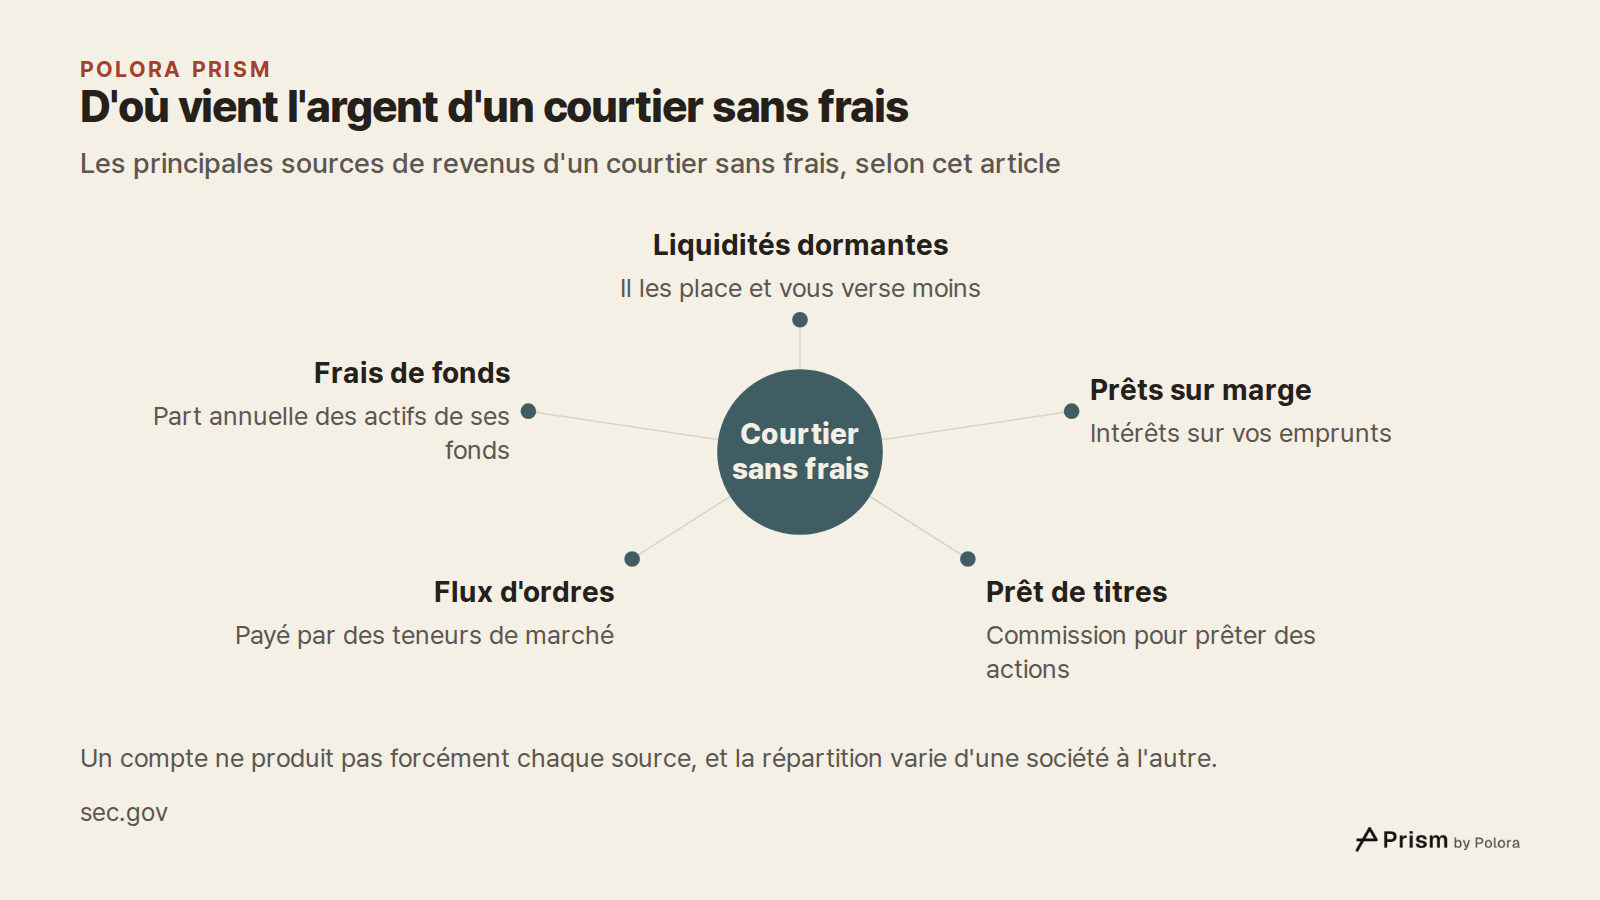
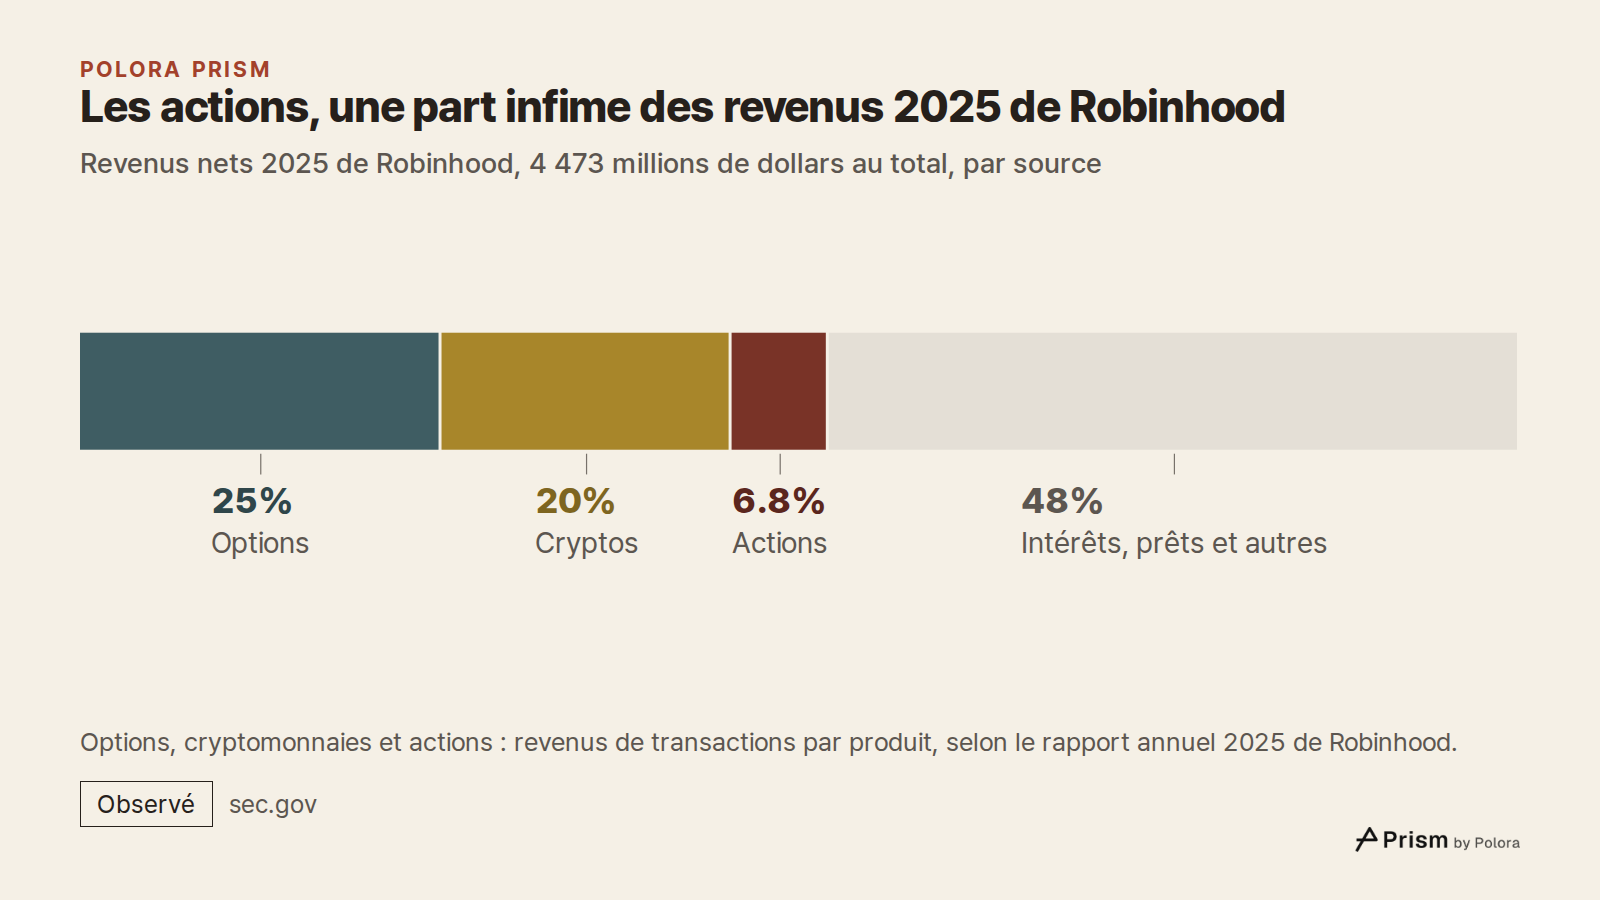
Cet argent existe bel et bien, et il vient de quelque part. Puisque l'achat d'une action ne coûte rien, il ne vient pas, en tout cas, d'une commission prélevée sur cet achat. Cela ne veut pas dire que les transactions ne rapportent rien au courtier. Chez Robinhood, 2 628 millions de dollars des revenus nets de 2025, soit environ 59 %, venaient des transactions, pour l'essentiel des ordres sur options et sur cryptomonnaies plutôt que d'un prélèvement sur l'achat d'actions. Chez Schwab, la plus grosse part venait de l'argent liquide que les clients laissent sur leur compte. Le reste vient de l'argent que les clients empruntent, des actions que la société prête et des frais prélevés sur les fonds. Suivre cet argent source par source montre aussi à quoi sert chaque partie d'une maison de courtage, et pourquoi la répartition d'une seule société ne fait pas règle pour toutes.
L'argent qui dort sur votre compte rapporte au courtier
Presque tous les comptes-titres contiennent un peu d'argent liquide qui n'a pas encore été investi. Le courtier ne le laisse pas dormir. Il le place dans une banque, souvent la sienne, ou l'investit en prêts et en obligations, en tire des intérêts et verse au client des intérêts à un taux plus bas. L'écart entre les deux s'appelle le revenu net d'intérêts.
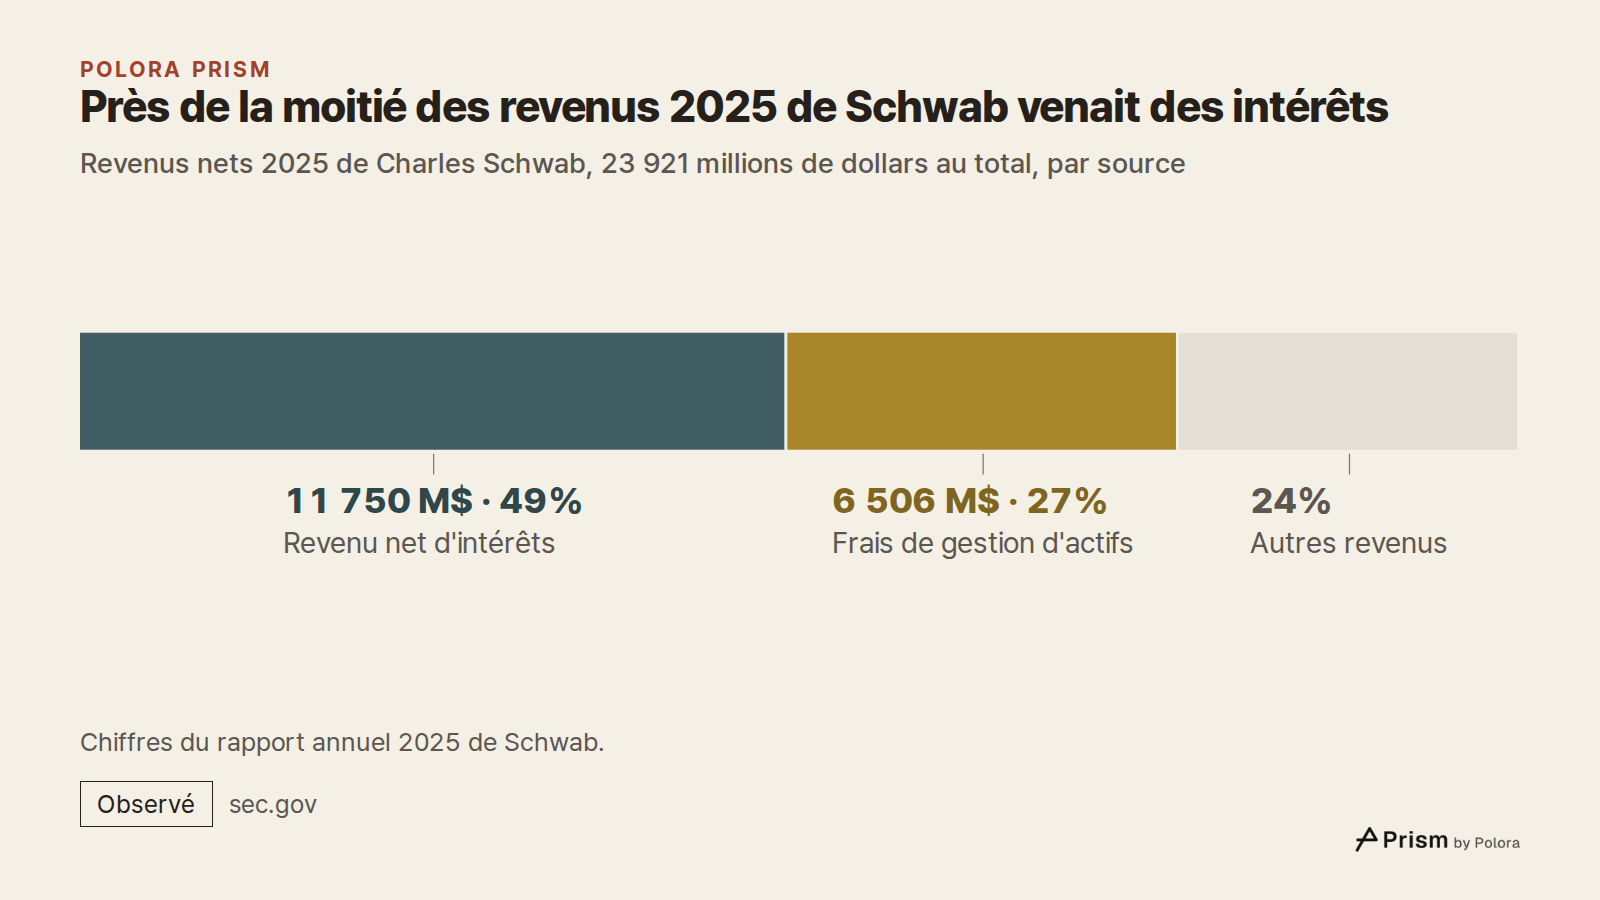
Chez Schwab, c'est la première source de revenus. Sur ses 23 921 millions de dollars de revenus nets en 2025, 11 750 millions, soit environ 49 %, étaient des revenus nets d'intérêts, selon son rapport annuel 2025. Le même rapport donne une idée de l'écart. Les actifs portant intérêt de Schwab ont rapporté en moyenne 3,47 % en 2025, tandis que la société versait en moyenne 0,23 % sur ses dépôts monétaires et autres dépôts d'épargne. Ces deux chiffres ne portent pas sur la même base, si bien que leur différence n'est pas la marge globale de la société. Le rapport chiffre à 2,74 % son rendement net sur les actifs portant intérêt en 2025.
Robinhood fonctionne de la même manière, à plus petite échelle. Son rapport annuel 2025 fait état de 229 millions de dollars tirés de son programme de placement automatique des liquidités, qui transfère l'argent non investi des clients vers des banques partenaires, Robinhood gardant la différence entre ce que versent les banques et ce qu'il reverse au client. S'y ajoutent 319 millions d'intérêts sur l'argent et les titres des clients qu'il doit conserver à part, comme l'exige la réglementation.
Pourquoi ces revenus montent et descendent avec les taux d'intérêt
Comme une grande partie de cet argent vient des intérêts, les revenus d'un courtier dépendent des taux. Le rapport annuel de Schwab indique que la société compte ajuster les taux versés à ses clients « à hauteur d'une fraction de toute variation des taux courts ». Autrement dit, quand les taux du marché montent, ce que gagne la société tend à augmenter plus vite que ce qu'elle reverse, et quand ils baissent, l'écart tend à se réduire. C'est une tendance, pas une règle.
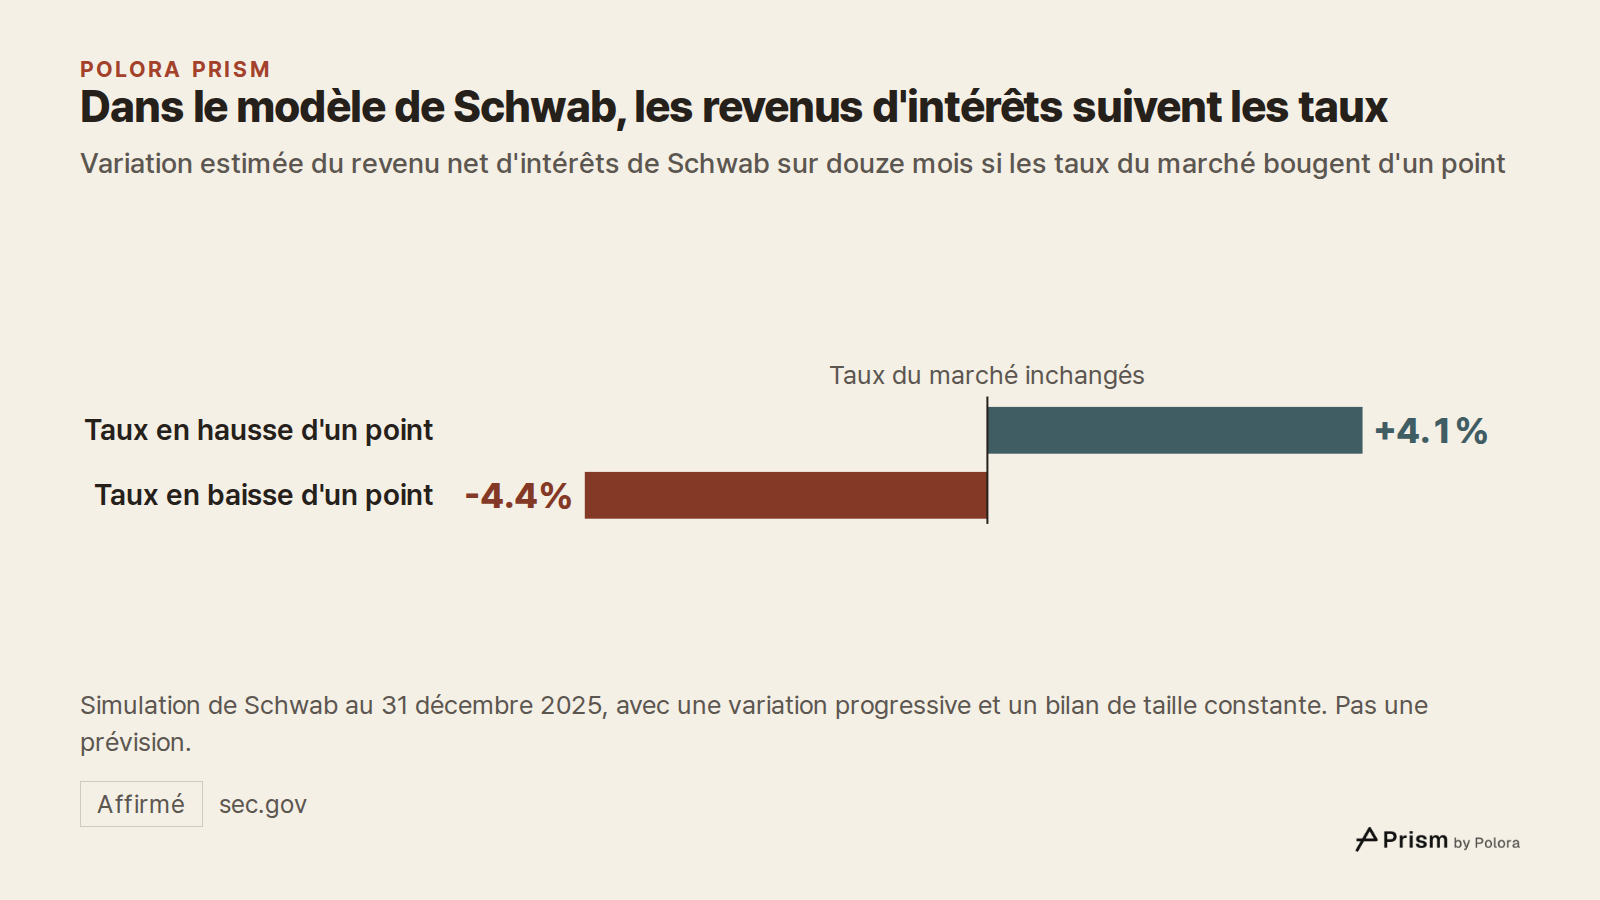
Schwab chiffre cet effet. Son rapport annuel 2025 simule les douze mois qui suivent le 31 décembre 2025 et estime qu'une hausse progressive d'un point de pourcentage des taux du marché augmenterait son revenu net d'intérêts de 4,1 %, et qu'une baisse d'un point le réduirait de 4,4 %. Il s'agit d'un modèle aux hypothèses explicites, par exemple un bilan de taille constante, et non d'une prévision.
Une variation sur un an peut toutefois avoir d'autres causes. Le revenu net d'intérêts de Schwab a progressé de 28 % en 2025, passant de 9 144 à 11 750 millions de dollars, alors même que les taux du marché baissaient. Le rapport explique que cette hausse venait surtout du remboursement d'emprunts coûteux et de taux plus bas payés sur ses financements ; ses charges d'intérêts sont tombées de 6 393 millions en 2024 à 3 754 millions. Les clients transfèrent aussi leurs liquidités des comptes de placement automatique peu rémunérés vers des fonds monétaires quand ceux-ci rapportent davantage, ce que le rapport cite parmi les forces qui pèsent sur ces soldes.
Vous prêter de l'argent, et prêter vos actions à d'autres
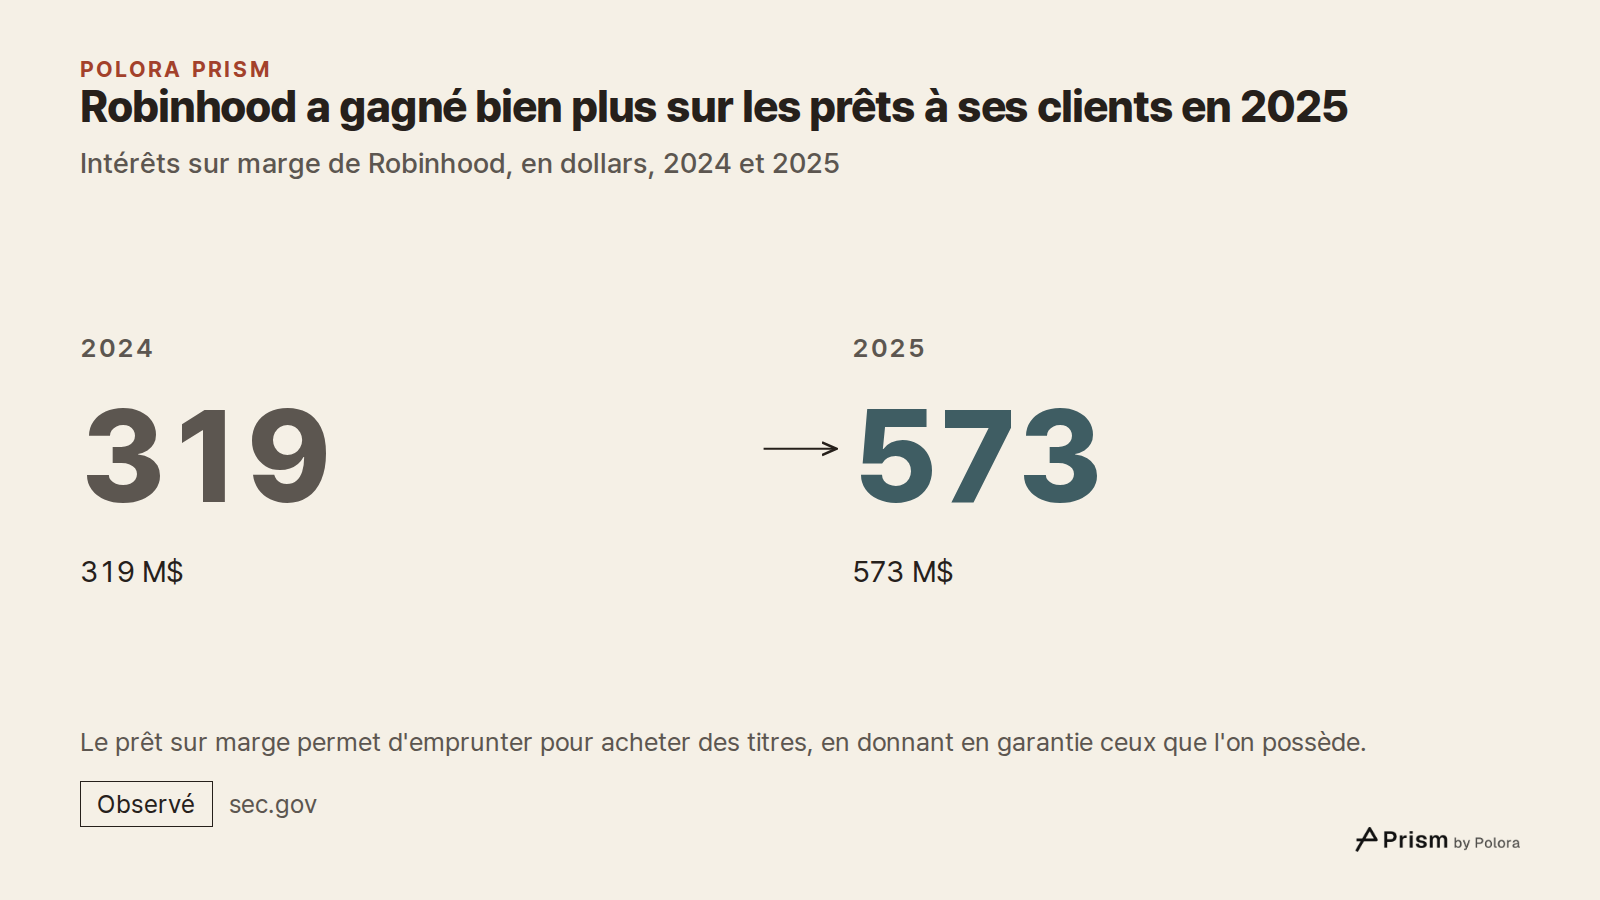
La deuxième source, c'est le prêt. Un prêt sur marge permet à un client d'emprunter auprès de son courtier pour acheter davantage de titres, en donnant en garantie les titres qu'il possède déjà. Le courtier facture des intérêts sur ce prêt. Robinhood a gagné 573 millions de dollars d'intérêts sur marge en 2025, contre 319 millions en 2024, et son rapport indique un rendement moyen de 5,01 % sur ces prêts. Chez Schwab, les créances sur les clients de courtage, principalement des prêts sur marge, ont atteint en moyenne 87,3 milliards de dollars en 2025 et rapporté 5 700 millions d'intérêts.
Le prêt de titres est plus discret. Les investisseurs qui veulent parier sur la baisse d'une action, en la vendant à découvert, doivent d'abord emprunter les actions. Un courtier peut prêter des actions détenues sur les comptes de ses clients, dans la limite de ce que prévoient les conditions du compte, et toucher une commission. Robinhood a déclaré 190 millions de dollars de revenus nets de prêt de titres en 2025, le double de l'année précédente, et Schwab 437 millions.
Le paiement pour flux d'ordres : le courtier est payé selon l'endroit où il envoie votre ordre
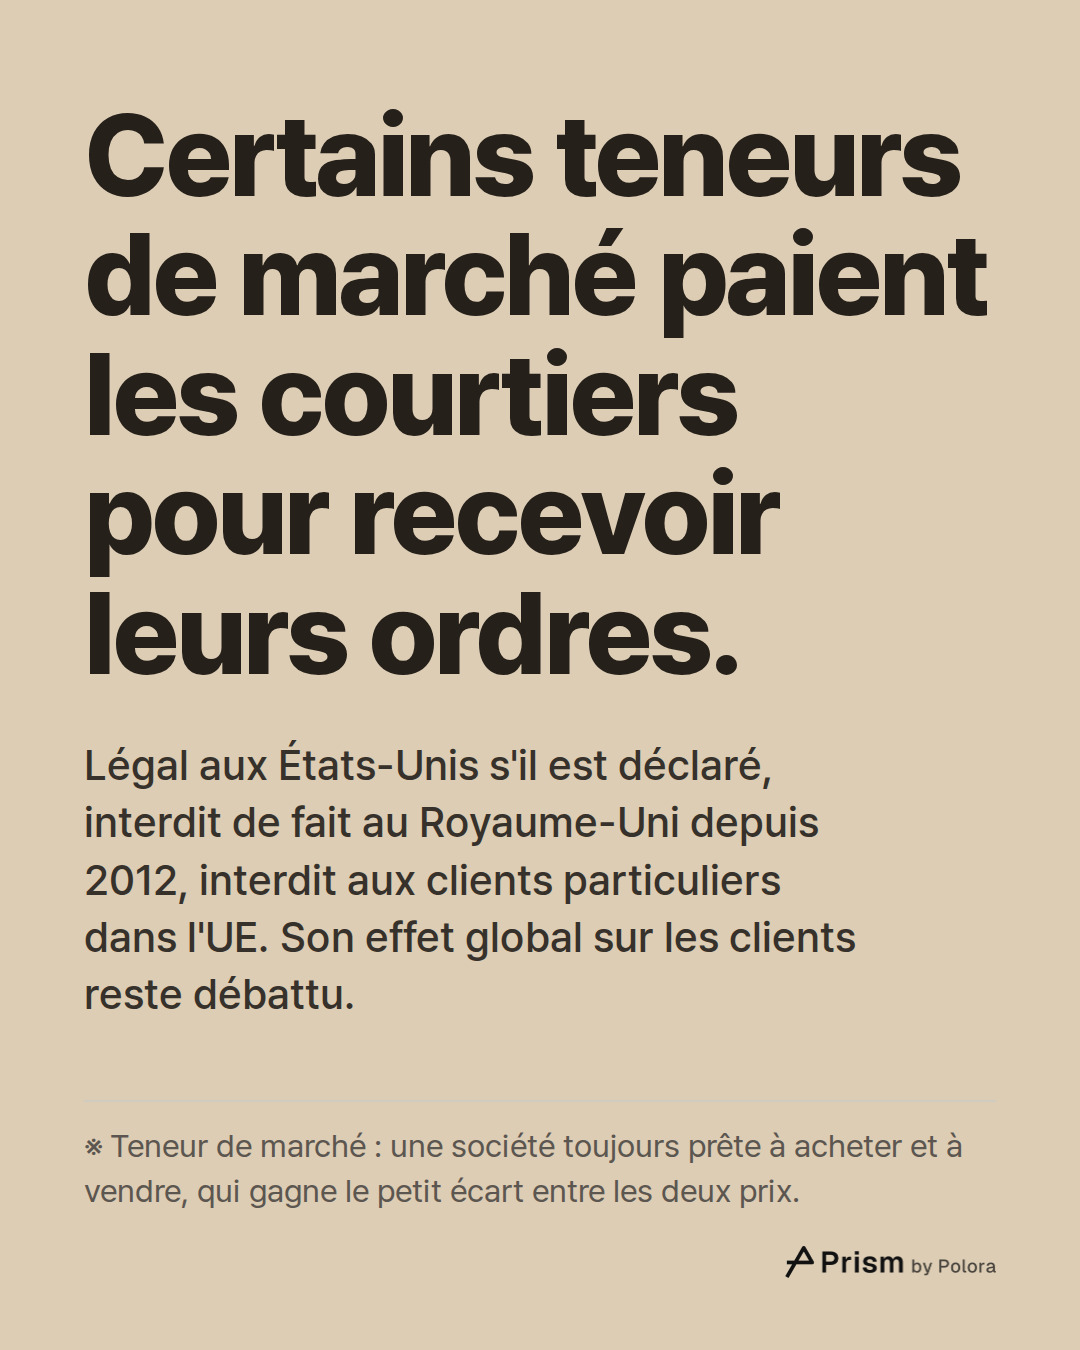
Quand vous appuyez sur « acheter », le courtier n'est généralement pas lui-même votre contrepartie. Aux États-Unis, il peut transmettre votre ordre à un teneur de marché, une société toujours prête à acheter et à vendre, qui gagne le petit écart entre les deux prix. Certains teneurs de marché paient les courtiers pour recevoir leurs ordres. C'est ce qu'on appelle le paiement pour flux d'ordres.
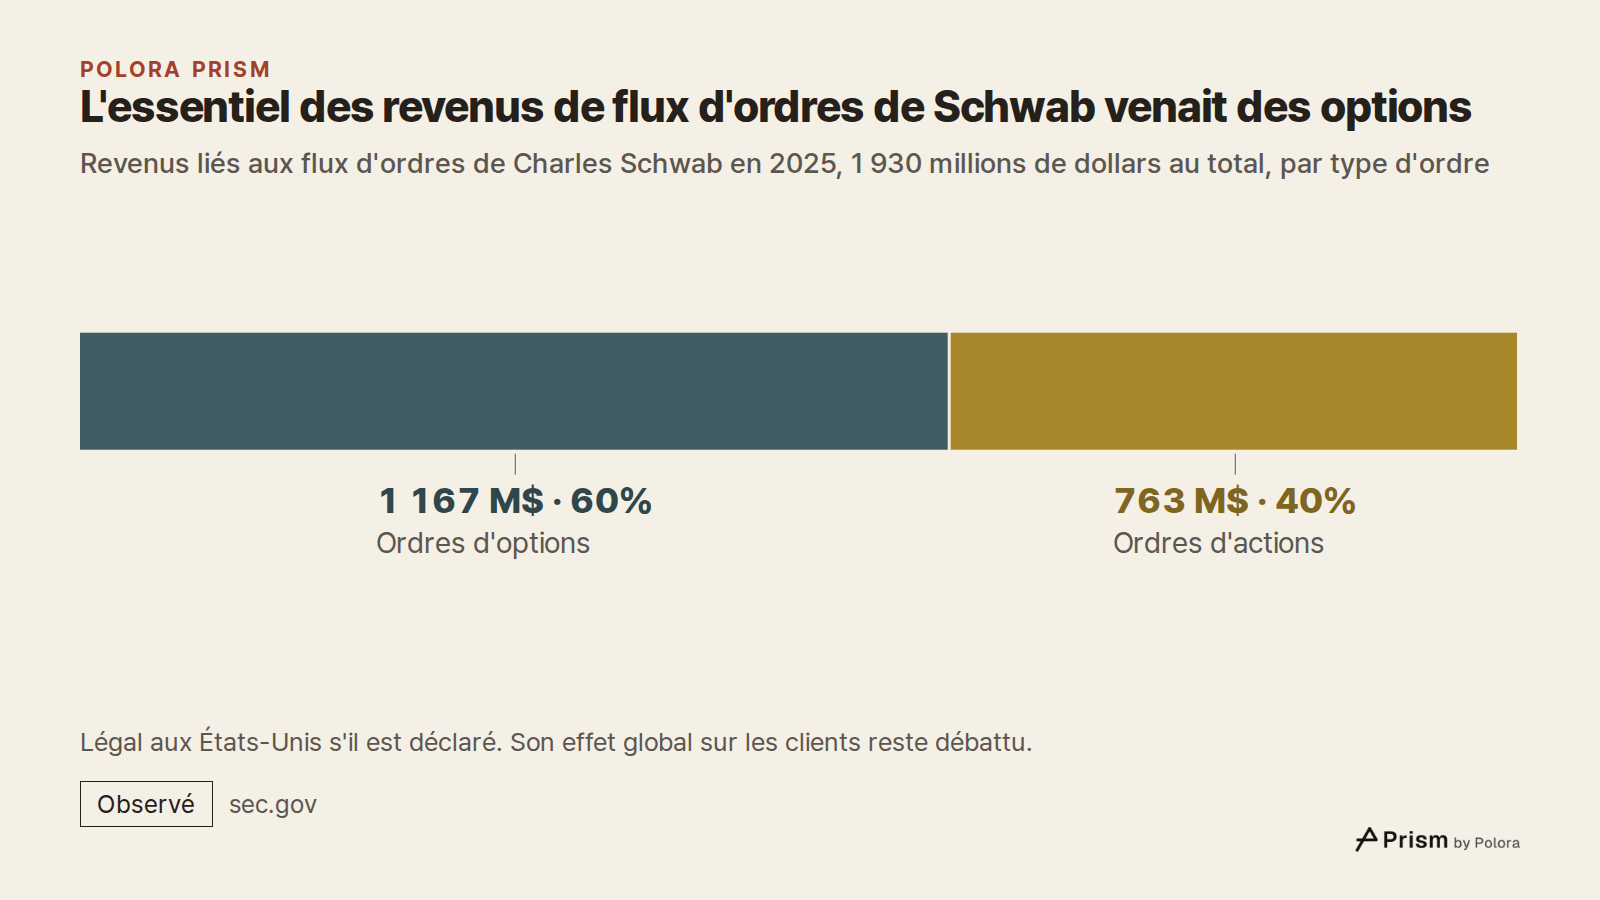
La pratique est légale aux États-Unis et apparaît noir sur blanc dans les documents réglementaires. Schwab a déclaré 1 930 millions de dollars de revenus liés aux flux d'ordres en 2025, dont 1 167 millions sur les ordres d'options et 763 millions sur les ordres d'actions. Robinhood indique dans son rapport annuel qu'il est payé pour acheminer les ordres de ses clients sur actions, options et cryptomonnaies vers des teneurs de marché et d'autres fournisseurs de liquidité, et que ce revenu dépend des volumes échangés. Selon son rapport, 2 326 millions de dollars de ses revenus de transactions de 2025 venaient de l'acheminement d'ordres vers des teneurs de marché.
Ce dont débattent les régulateurs, c'est la qualité d'exécution, c'est-à-dire le prix réellement obtenu par l'ordre du client. Un courtier payé pour acheminer les ordres a des raisons de tenir à ce paiement, alors que l'intérêt du client est d'obtenir le meilleur prix, ce que les courtiers sont tenus de rechercher. Les règles américaines autorisent la pratique à condition qu'elle soit déclarée. Le régulateur financier britannique a jugé en 2012 que ce conflit d'intérêts ne pouvait pas être maîtrisé et l'a de fait interdite. Une analyse publiée sur un blog du CFA Institute a rapporté qu'au Royaume-Uni, la part des ordres de la taille de ceux des particuliers exécutés au meilleur prix affiché était passée d'environ 65 % en 2010 à plus de 90 % en 2014, tout en notant que d'autres changements du marché ont eu lieu dans la même période, si bien qu'on ne peut pas attribuer toute l'évolution à l'interdiction. La question de savoir si le paiement pour flux d'ordres désavantage les clients dans l'ensemble reste débattue.
Pourquoi les options et les cryptomonnaies rapportent plus au courtier que les actions
Toutes les transactions ne rapportent pas autant. Le rapport annuel 2025 de Robinhood ventile par produit ses 2 628 millions de dollars de revenus de transactions. Les options, des contrats qui donnent le droit d'acheter ou de vendre une action à un prix fixé avant une date fixée, ont rapporté 1 123 millions, les cryptomonnaies 901 millions et les actions 302 millions. Les actions, auxquelles on pense d'abord quand on parle d'application de bourse, n'ont représenté qu'environ 7 % du total des revenus nets de Robinhood sur l'année.
Le paiement se calcule aussi différemment selon le produit. Selon le rapport de Robinhood, le paiement pour un ordre sur actions dépend de l'écart affiché entre prix d'achat et prix de vente, les options rapportent une somme par contrat, et les remises sur les cryptomonnaies dépendent du montant de l'ordre. Le rapport précise aussi que ses revenus sur options ont augmenté en partie parce que les options sur différentes actions donnent lieu à des remises différentes. Les revenus d'un courtier dépendent donc non seulement du volume qu'échangent ses clients, mais aussi de ce qu'ils échangent.
Des frais sur ce que vous détenez : gestion de patrimoine et gestion d'actifs
Une grande partie des revenus d'un gros courtier ne dépend pas du tout des transactions. La gestion de patrimoine consiste à conseiller des clients ou à gérer leur portefeuille contre des frais, en général un pourcentage des sommes gérées. La gestion d'actifs consiste à gérer des fonds, comme des fonds monétaires et des fonds indiciels cotés (ETF), et à prélever sur eux des frais annuels.
Schwab a gagné 6 506 millions de dollars de frais de gestion et d'administration d'actifs en 2025, soit environ 27 % de ses revenus nets, principalement sur des fonds monétaires, des fonds communs de placement, des fonds indiciels cotés et des portefeuilles gérés, selon son rapport annuel. Comme ces frais sont un pourcentage des actifs, ce revenu augmente quand les marchés montent et que les clients apportent de l'argent, et diminue quand les marchés baissent.
La banque d'investissement : aider les entreprises à lever des fonds
Beaucoup de sociétés de bourse, surtout celles qui proposent une gamme complète de services, travaillent aussi pour des entreprises et pas seulement pour des particuliers. Quand une entreprise vend des actions au public pour la première fois ou émet des obligations, une banque d'investissement organise la vente et touche une commission ; c'est ce qu'on appelle la prise ferme. Elle conseille aussi les entreprises lors de fusions et d'acquisitions, contre rémunération. Ces revenus grimpent les années où beaucoup d'entreprises lèvent des fonds ou se rachètent entre elles, et chutent dans le cas contraire.
En Corée du Sud, le financement de projets immobiliers, c'est-à-dire prêter ou trouver de l'argent pour des promotions immobilières, était une source importante de commissions pour les sociétés de bourse. Avec le retournement de l'immobilier, il est aussi devenu un risque sérieux, et en 2023 la Commission des services financiers coréenne a annoncé des mesures pour traiter l'exposition des sociétés de bourse à ce risque. L'ampleur de l'effet sur l'activité de chaque société varie de l'une à l'autre.
Salles de marché, recherche et back-office
Une salle de marché achète et vend des titres pour le compte de la société et de grands clients. Une partie de ce travail est de la tenue de marché, qui rapporte l'écart entre prix d'achat et prix de vente ; une autre partie consiste à investir l'argent de la société elle-même, ce qui peut produire des gains comme des pertes. Chez Mirae Asset Securities, l'un des plus grands courtiers coréens, les revenus de trading et autres revenus financiers ont atteint 1,2657 billion de wons en 2025 (un billion valant mille milliards), davantage que ses commissions de courtage, selon les comptes rendus de presse de ses résultats.
La recherche, c'est-à-dire les rapports que les analystes rédigent sur les entreprises, est rarement rentable en soi. Elle a traditionnellement été financée de façon indirecte, par les activités de trading et de banque qu'elle aide la société à décrocher. En Europe, des règles entrées en vigueur en 2018 ont obligé les sociétés à facturer la recherche séparément des transactions.
Le back-office est la partie qui veille à ce qu'une transaction ait réellement lieu. La compensation et le règlement-livraison font circuler l'argent et les titres entre acheteur et vendeur ; la conservation garde les titres en sécurité ; la gestion des risques et la conformité surveillent les prêts et le respect des règles. Il rapporte peu par lui-même et coûte cher, mais c'est aussi là que sont conservées les liquidités des clients, ce qui le relie aux revenus d'intérêts évoqués plus haut.
Le courtage « gratuit » n'a pas le même visage d'un pays à l'autre
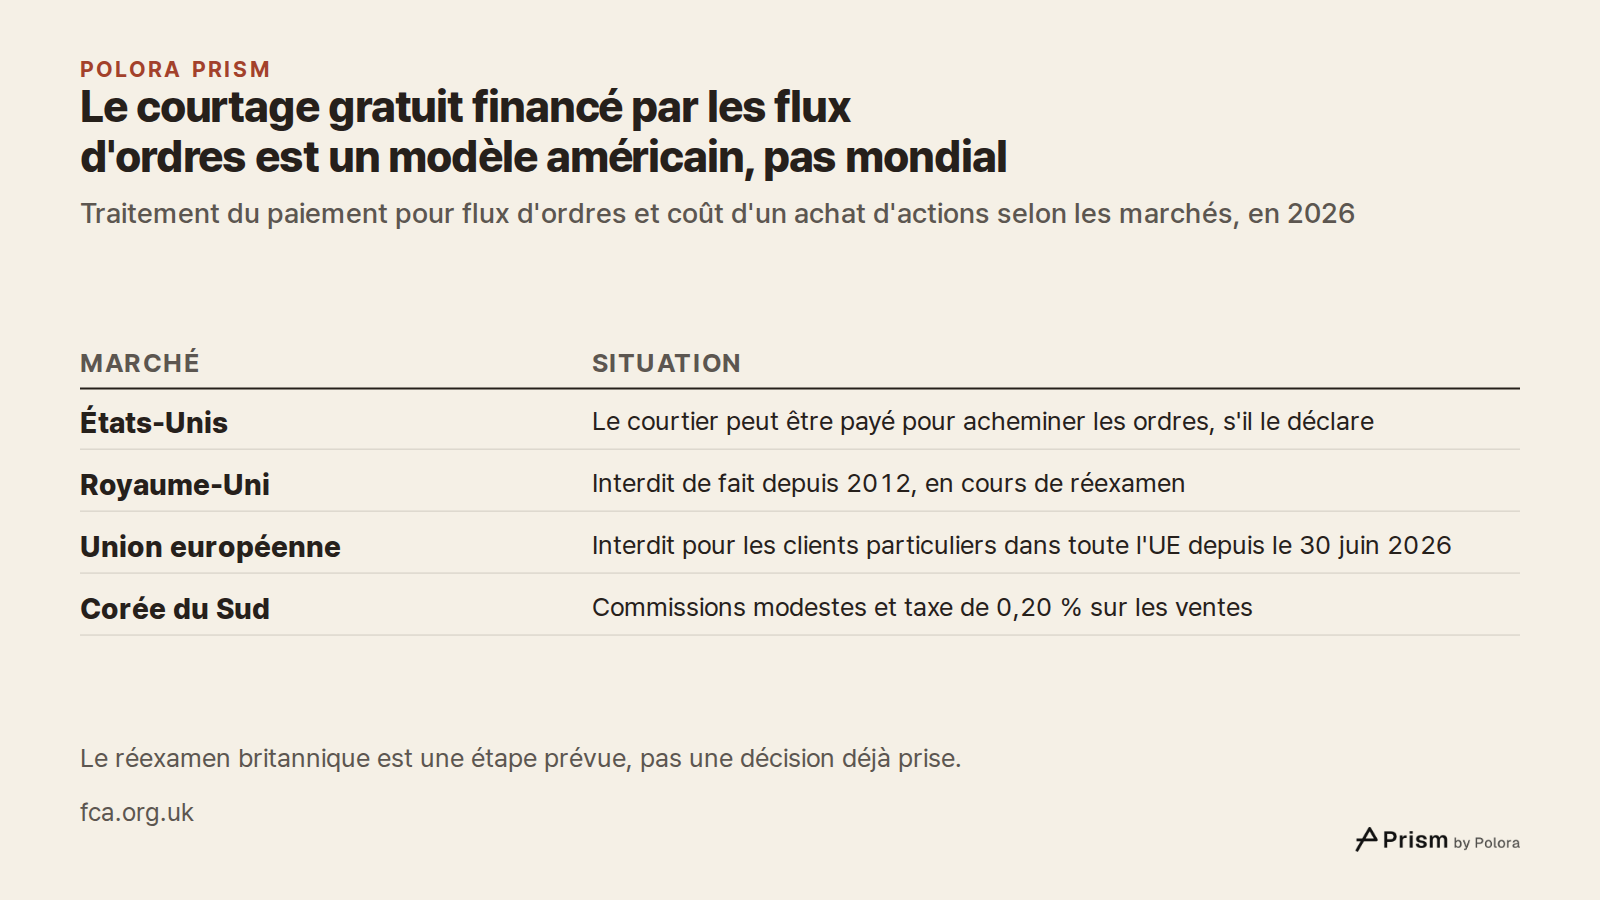
Le modèle américain n'est pas universel. Le Royaume-Uni interdit de fait le paiement pour flux d'ordres depuis 2012. Son régulateur a indiqué en 2026 qu'il réexamine cette interdiction et prévoit de faire connaître sa position d'ici la fin de l'année ; il s'agit d'une étape prévue, pas d'une décision déjà prise. Dans l'Union européenne, l'article 39a du règlement sur les marchés d'instruments financiers (MiFIR) l'interdit aux sociétés qui agissent pour des clients particuliers. L'Allemagne, seul pays de l'UE à avoir utilisé une dérogation transitoire, ne pouvait l'autoriser que jusqu'au 30 juin 2026, si bien que l'interdiction s'applique désormais dans toute l'UE.
En Corée du Sud, acheter des actions n'est pas gratuit. Les courtiers prennent des commissions modestes, et les vendeurs paient une taxe sur la vente. À partir de 2026, cette taxe atteint au total 0,20 % du montant de la vente sur les deux principaux marchés. Sur le KOSPI, il s'agit d'une taxe sur les transactions de 0,05 % plus une surtaxe de développement rural de 0,15 % ; sur le KOSDAQ, d'une taxe sur les transactions de 0,20 %. Les commissions y restent au cœur du métier. Mirae Asset Securities a déclaré 1,011 billion de wons de commissions de courtage en 2025, en hausse de 43 %, selon les comptes rendus de presse de ses résultats. Chez Kiwoom Securities, un courtier tourné vers les particuliers, les commissions de courtage ont représenté environ la moitié de ses revenus nets d'exploitation au premier trimestre 2026, un trimestre où le montant moyen des échanges quotidiens a plus que triplé par rapport à l'année précédente, selon la presse.
- FCA, FG12/13 Payment for order flow
- FCA, Regulatory Initiatives Grid, May 2026
- FCA, Regulatory priorities, wholesale markets 2026
- The TRADE, FCA eyes potential payment for order flow shake-up
- Regulation (EU) 2024/791, Article 39a
- PwC Legal, Germany's PFOF ban is now fully in force
- Simmons & Simmons, The PFOF ban bites
- PwC Worldwide Tax Summaries, Korea, other taxes
Une photo à un instant donné, et une grille pour lire n'importe quel courtier
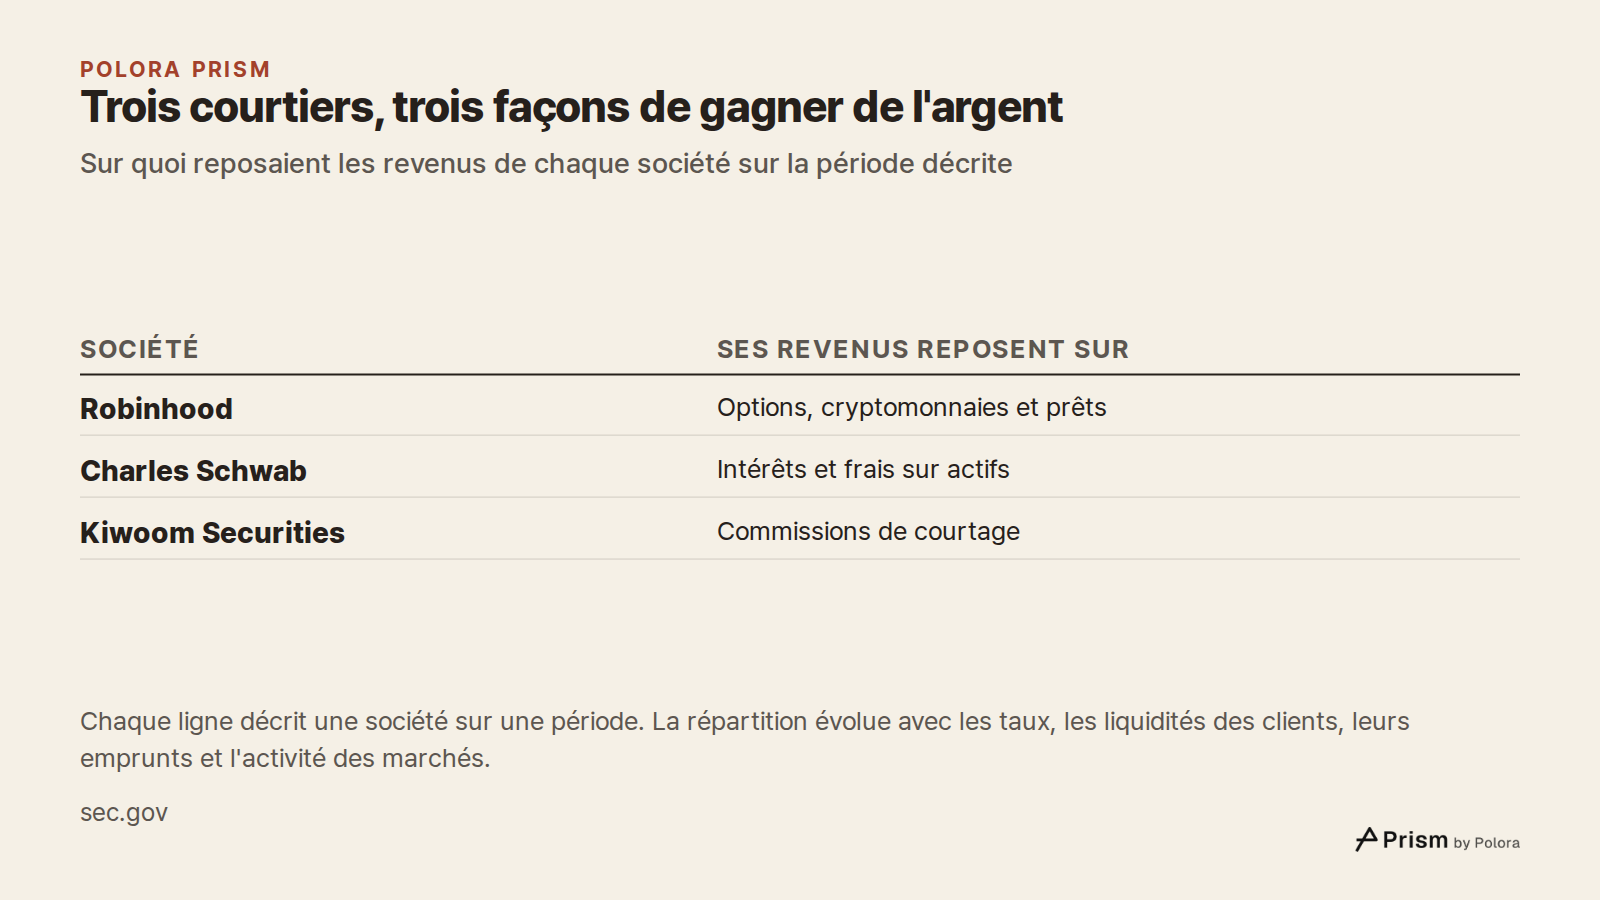
Chaque chiffre cité ici décrit une société sur une période donnée. La répartition de Robinhood repose sur les options, les cryptomonnaies et les prêts ; celle de Schwab sur les intérêts et les frais sur actifs ; celle de Kiwoom sur les commissions. L'an prochain, chacune sera différente, parce que la répartition évolue avec les taux d'intérêt, les liquidités des clients, leurs emprunts et l'activité des marchés. Un compte donné ne produit pas forcément chacune de ces sources de revenus, et rien de tout cela ne dit où iront les revenus ou le cours de bourse d'une société.
Ce qui reste valable, c'est la question à poser. « Pas de commission sur un achat d'actions » ne veut pas dire « aucun revenu tiré de vos transactions », et le mot « gratuit » ne dit pas à lui seul si votre ordre a obtenu un bon prix ou si votre argent est rémunéré à un taux correct. Regardez de quelles lignes viennent les revenus d'un courtier (intérêts, prêts, flux d'ordres, frais sur actifs ou commissions), et vous verrez de quel côté penche son activité et ce qui pourrait la faire bouger.