Ce que recouvrent les bénéfices des entreprises américaines
Les chiffres viennent du Bureau of Economic Analysis (BEA), l'office statistique américain chargé des comptes nationaux. Dans ce cadre, il estime les bénéfices de l'ensemble des sociétés des États-Unis. Le champ couvre tout ce que le BEA considère comme une société, entreprises non cotées comprises, et pas seulement les sociétés cotées en Bourse. Le BEA mesure les bénéfices tirés de la production courante. Il exclut les plus-values et corrige les comptes des entreprises pour que les stocks et l'usure des bâtiments et des équipements soient évalués aux prix du jour. Ce ne sont donc pas les résultats que les entreprises publient pour leurs actionnaires.
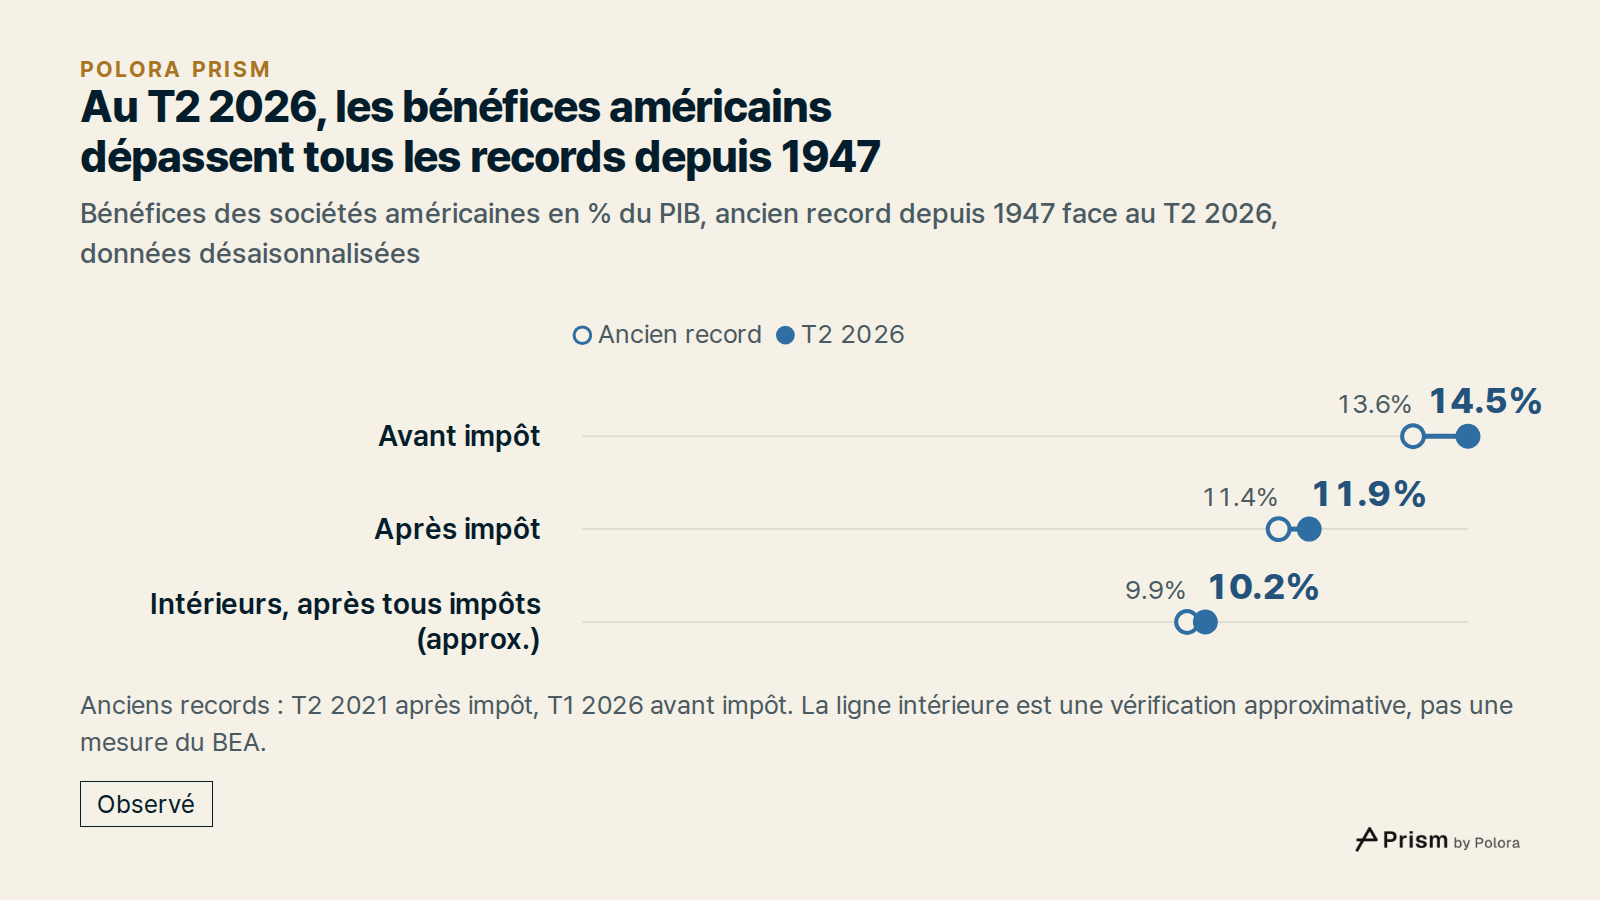
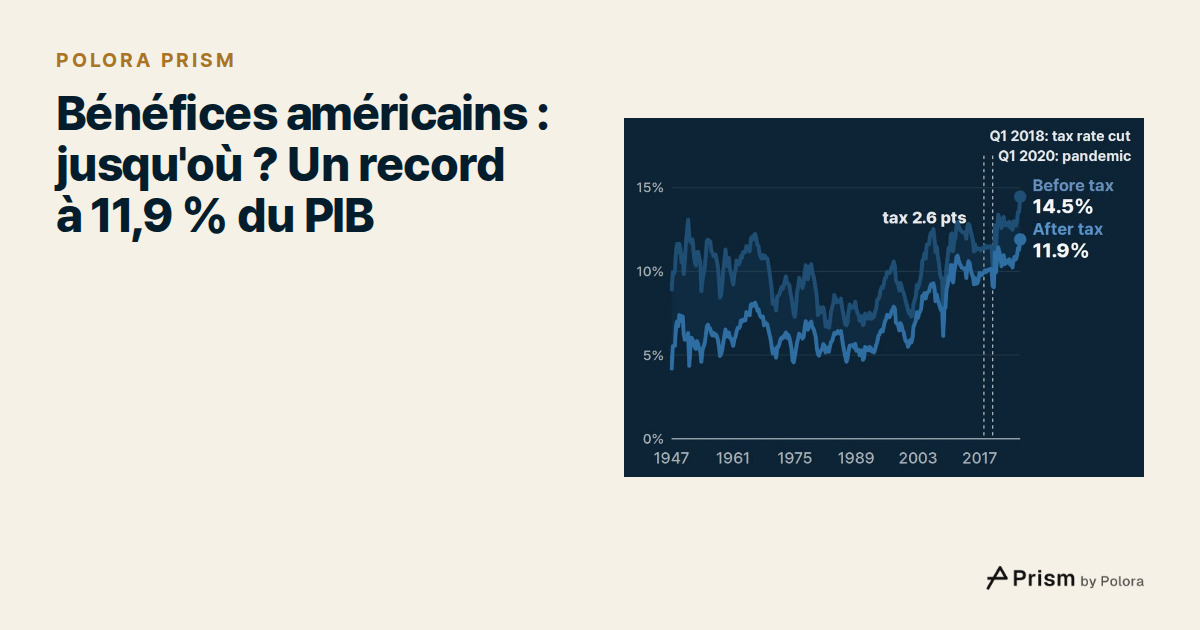
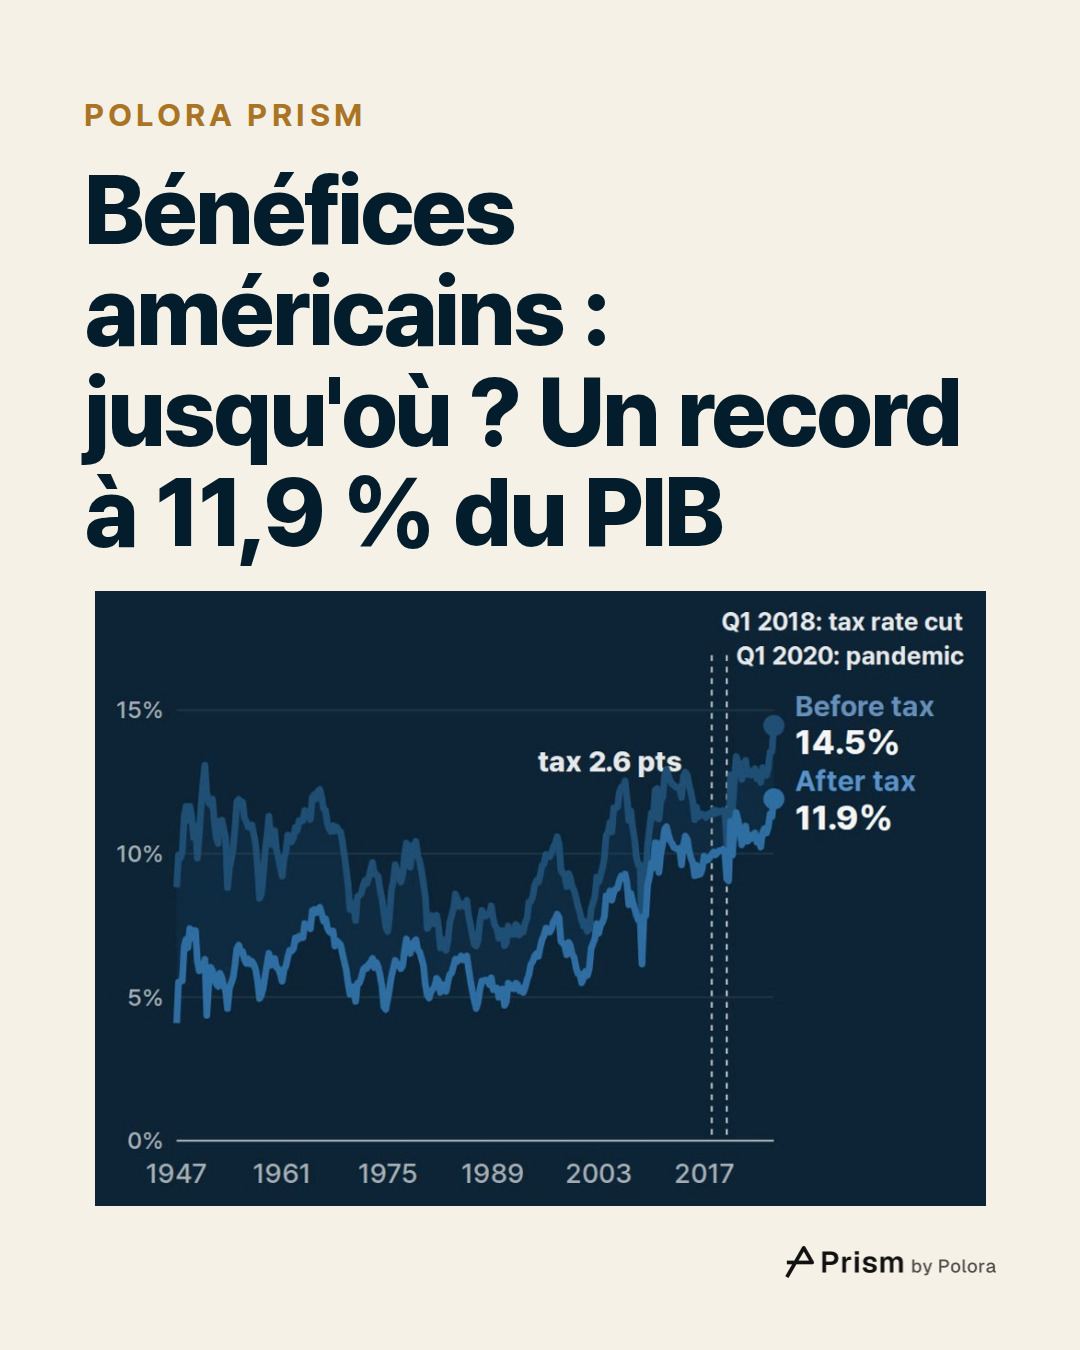
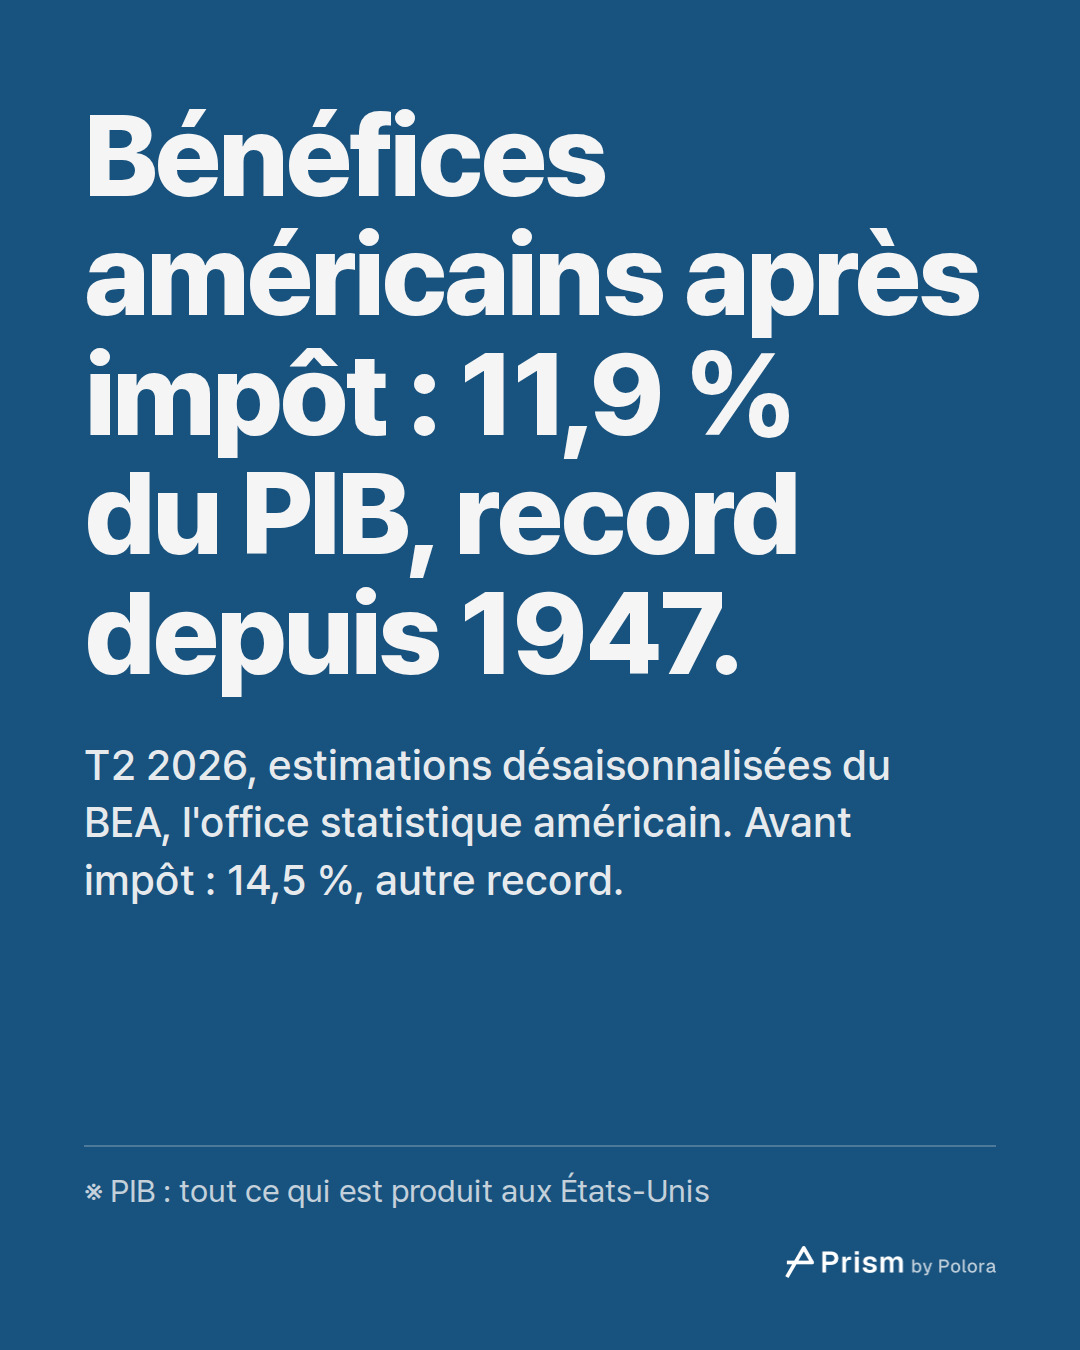
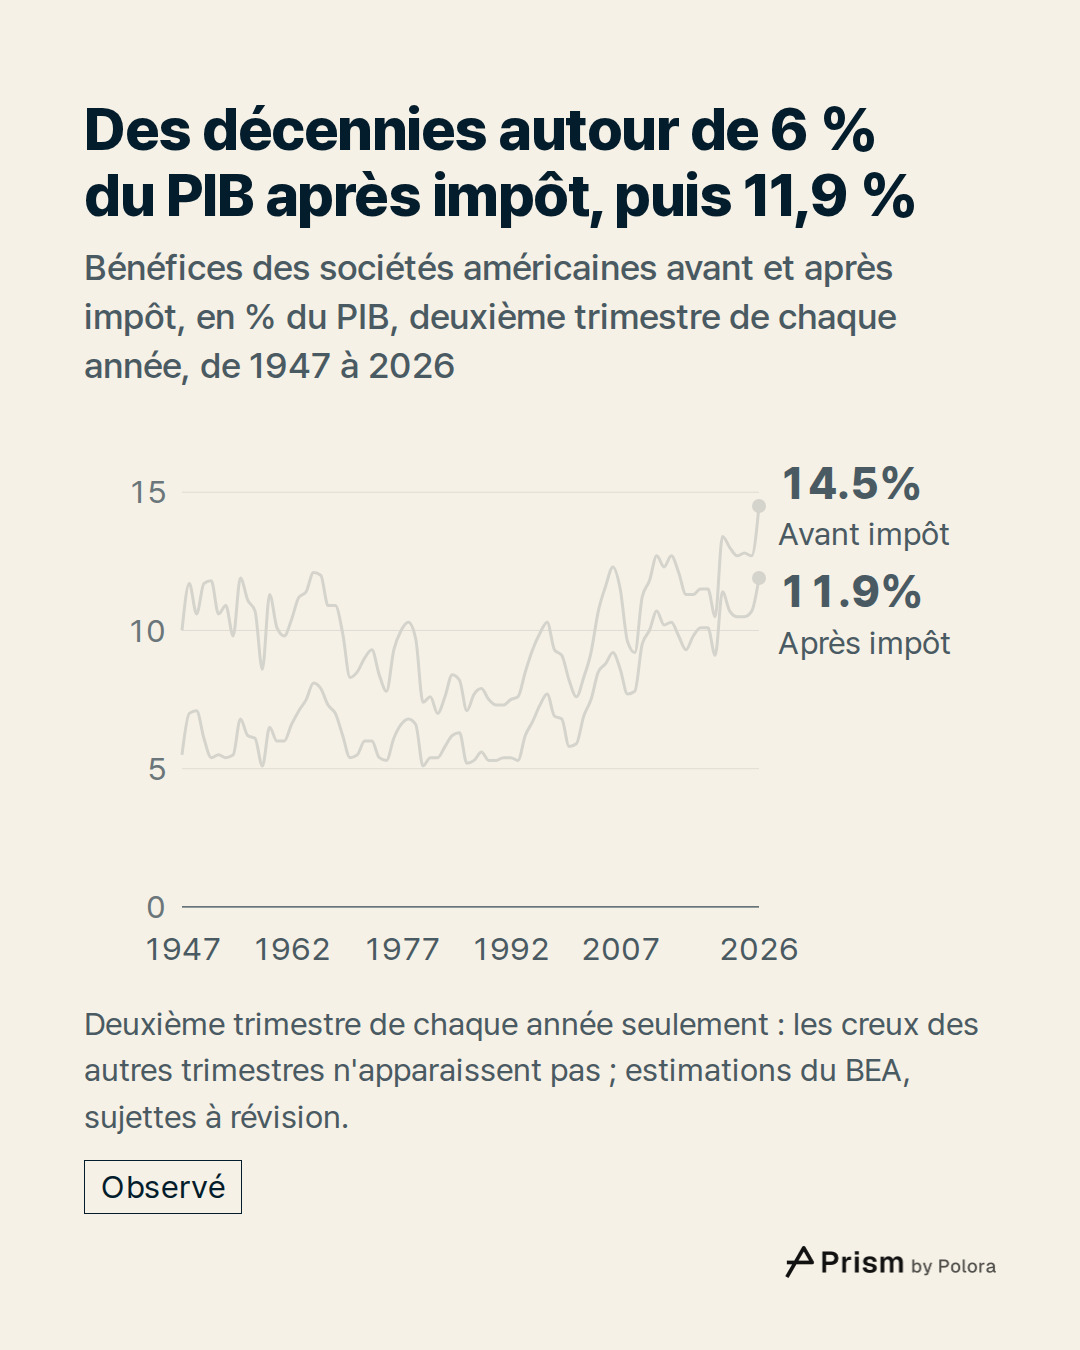
Pour le trimestre d'avril à juin 2026, le BEA estime les bénéfices après impôt à environ 3,9 billions de dollars en rythme annuel, soit 3 900 milliards, pour un PIB de 32,6 billions de dollars (32 600 milliards). Avant impôt, les bénéfices atteignaient 4,7 billions de dollars (4 700 milliards), soit 14,5 % du PIB. Les deux séries sont corrigées des variations saisonnières et exprimées en dollars courants, comme le PIB, si bien que le ratio n'a pas besoin d'être corrigé de l'inflation.
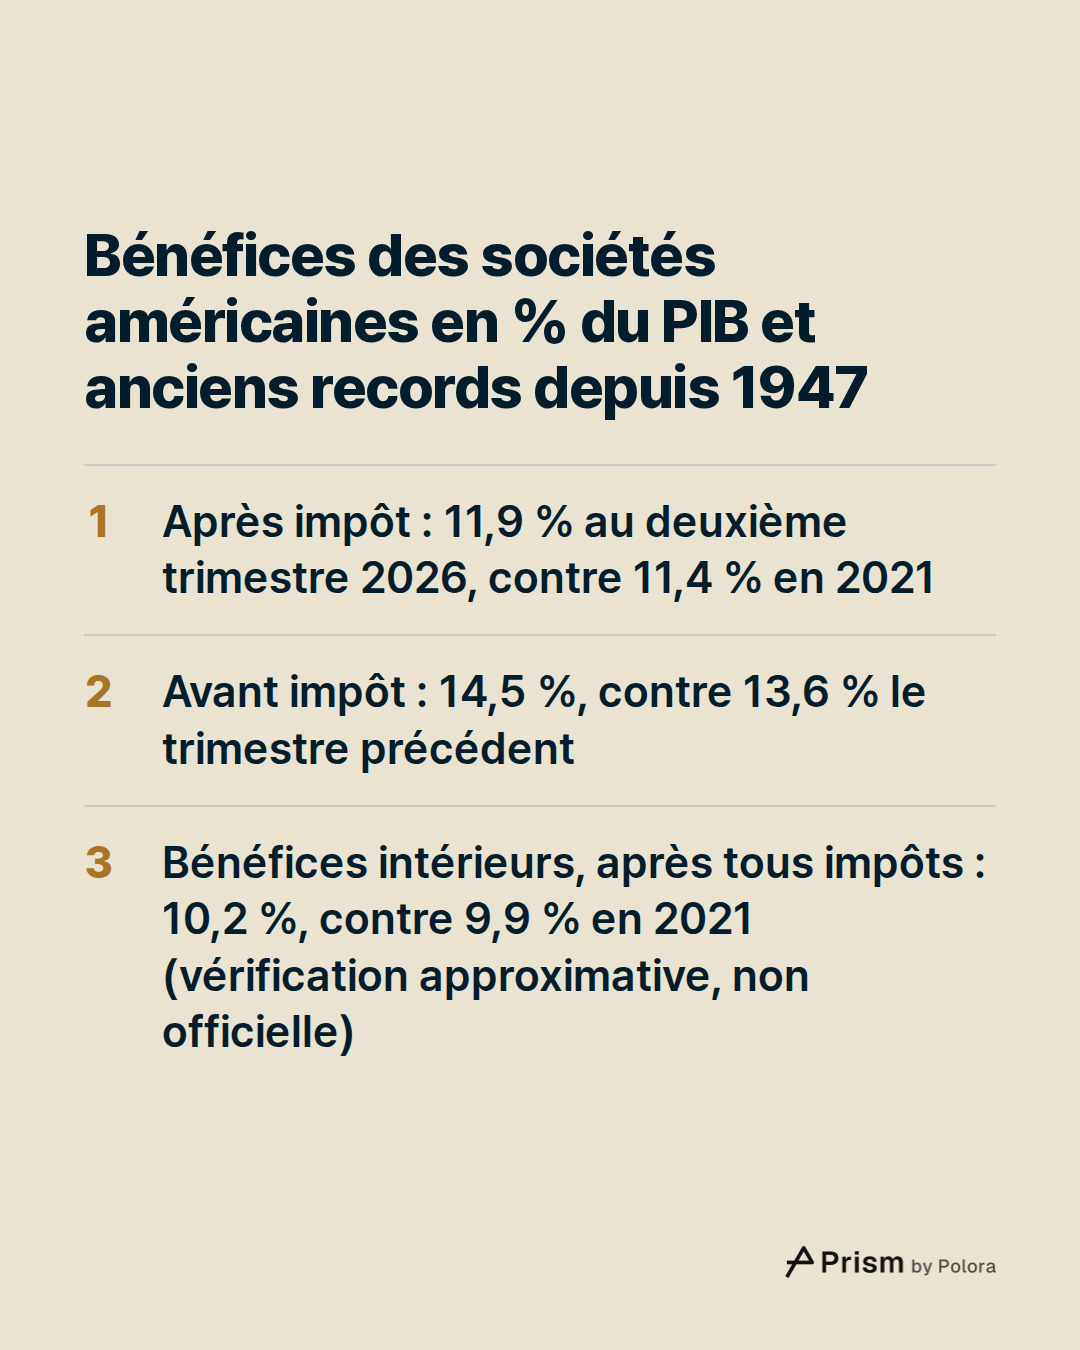
Ce ratio n'est pas exactement une part du PIB. Le PIB compte ce qui est produit sur le territoire américain. Les bénéfices du BEA incluent en plus un solde net avec le reste du monde : surtout les bénéfices des filiales étrangères des sociétés américaines et les dividendes reçus de l'étranger, moins les revenus de même nature versés à des propriétaires étrangers. Ce solde équivalait à 1,7 % du PIB au deuxième trimestre. Le record n'en dépend pourtant pas. Le BEA publie aussi les bénéfices intérieurs, c'est-à-dire ceux des activités menées aux États-Unis. Si l'on retire de ces bénéfices l'ensemble des impôts sur les bénéfices des sociétés, à titre de vérification approximative et non comme une mesure officielle du BEA, il reste 10,2 % du PIB. C'est aussi le niveau le plus haut depuis 1947 ; le précédent sommet était de 9,9 %, au deuxième trimestre 2021.
L'ancien record après impôt était de 11,4 %, au deuxième trimestre 2021. Avant impôt, l'ancien record de 13,6 % datait d'un trimestre seulement, le premier de 2026. Avant 1947, le BEA ne dispose que d'estimations annuelles, qui remontent à 1929. Aucune de ces années n'atteint de tels niveaux, mais les estimations annuelles et trimestrielles ne sont pas tout à fait mesurées de la même façon : le record est donc indiqué ici depuis 1947.
Soixante-dix-neuf ans de bénéfices des entreprises américaines
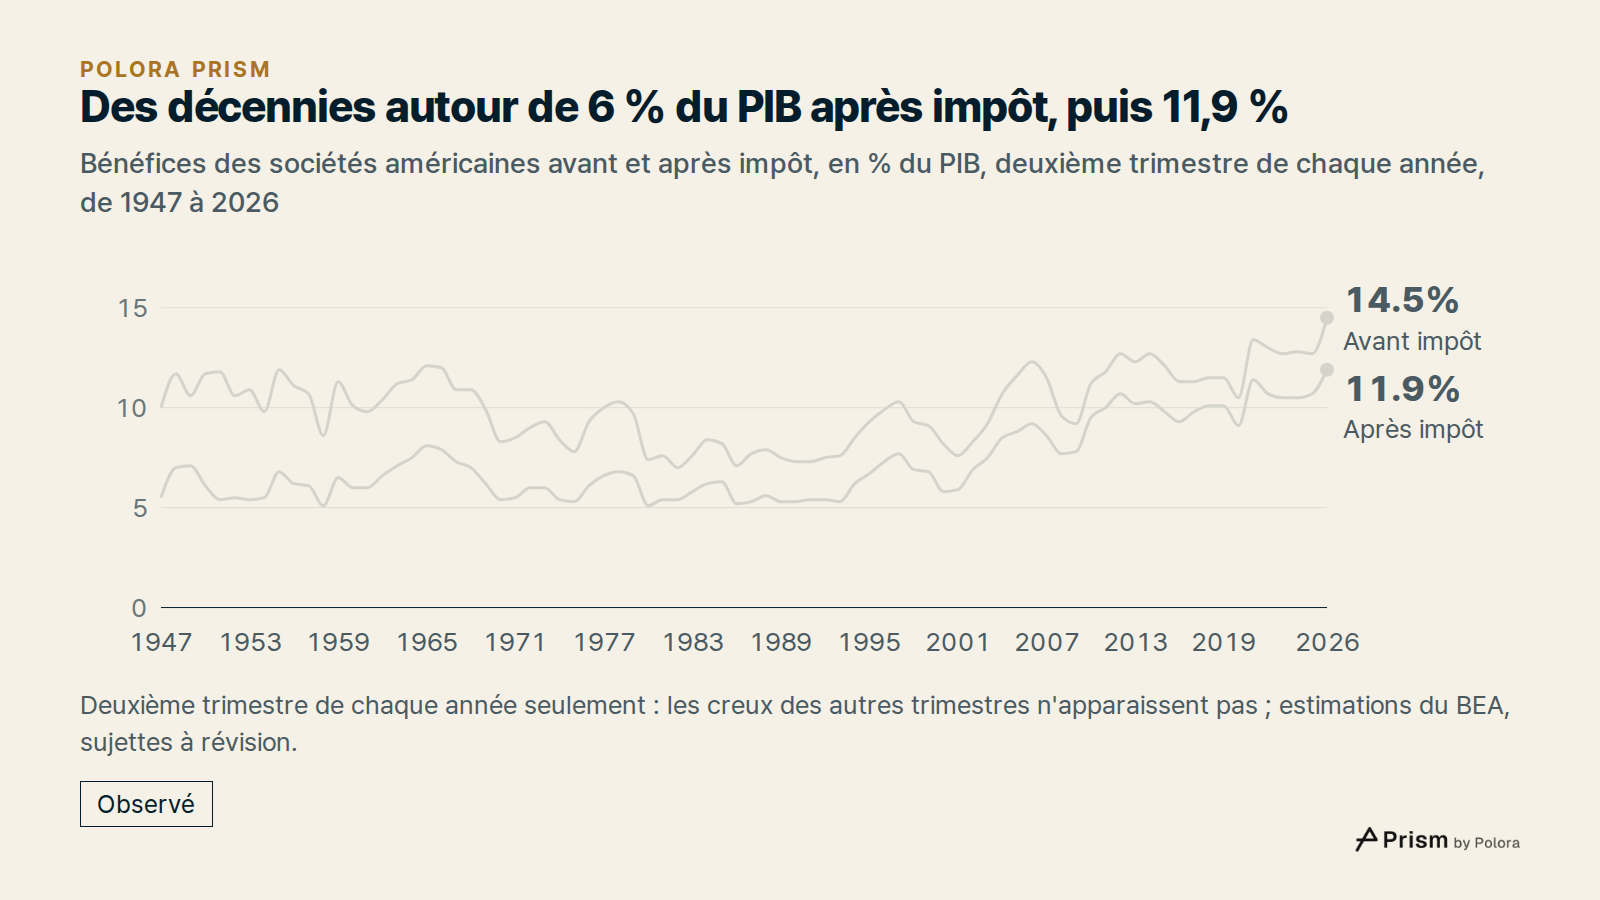
Dans les années 1950, les bénéfices avant impôt représentaient en moyenne 10,8 % du PIB, dont l'impôt prélevait 5,0 points de pourcentage. En cumul sur la décennie, les impôts sur les bénéfices des sociétés s'élevaient à 45 cents pour chaque dollar de bénéfice. Cette période suivait une économie de guerre où la part de l'impôt avait été plus forte encore : en 1942, les bénéfices avant impôt atteignaient 12,5 % du PIB, mais seulement 5,6 % après impôt.
De 1960 à 1999, les bénéfices après impôt ont représenté en moyenne 6,2 % du PIB, avec des hauts et des bas, jusqu'à un creux de 4,6 % fin 1986. Calculée sur chaque décennie prise en bloc, des années 1950 aux années 2010, la part des bénéfices prélevée par l'impôt a reculé d'une décennie à l'autre.
Les bénéfices ont ensuite grimpé. Au troisième trimestre 2010, les bénéfices après impôt ont atteint 10,4 % du PIB, le premier trimestre au-dessus de 10 %. Sur l'ensemble des années 2010, les impôts représentaient 16 cents par dollar de bénéfice. À partir de janvier 2018, la réforme fiscale américaine dite Tax Cuts and Jobs Act a ramené le taux fédéral maximal de l'impôt sur les sociétés de 35 % à un taux unique de 21 %.
Pendant la pandémie, les bénéfices après impôt sont tombés à 9,1 % du PIB au deuxième trimestre 2020. La baisse a été brève. Un an plus tard, au deuxième trimestre 2021, ils atteignaient 11,4 %, un sommet resté inégalé jusqu'en 2026. Ils étaient de 10,7 % fin 2024 et de 11,3 % au premier trimestre 2026, avec des replis en chemin, avant d'atteindre 11,9 % au deuxième trimestre.
Plus de bénéfices, moins d'impôt
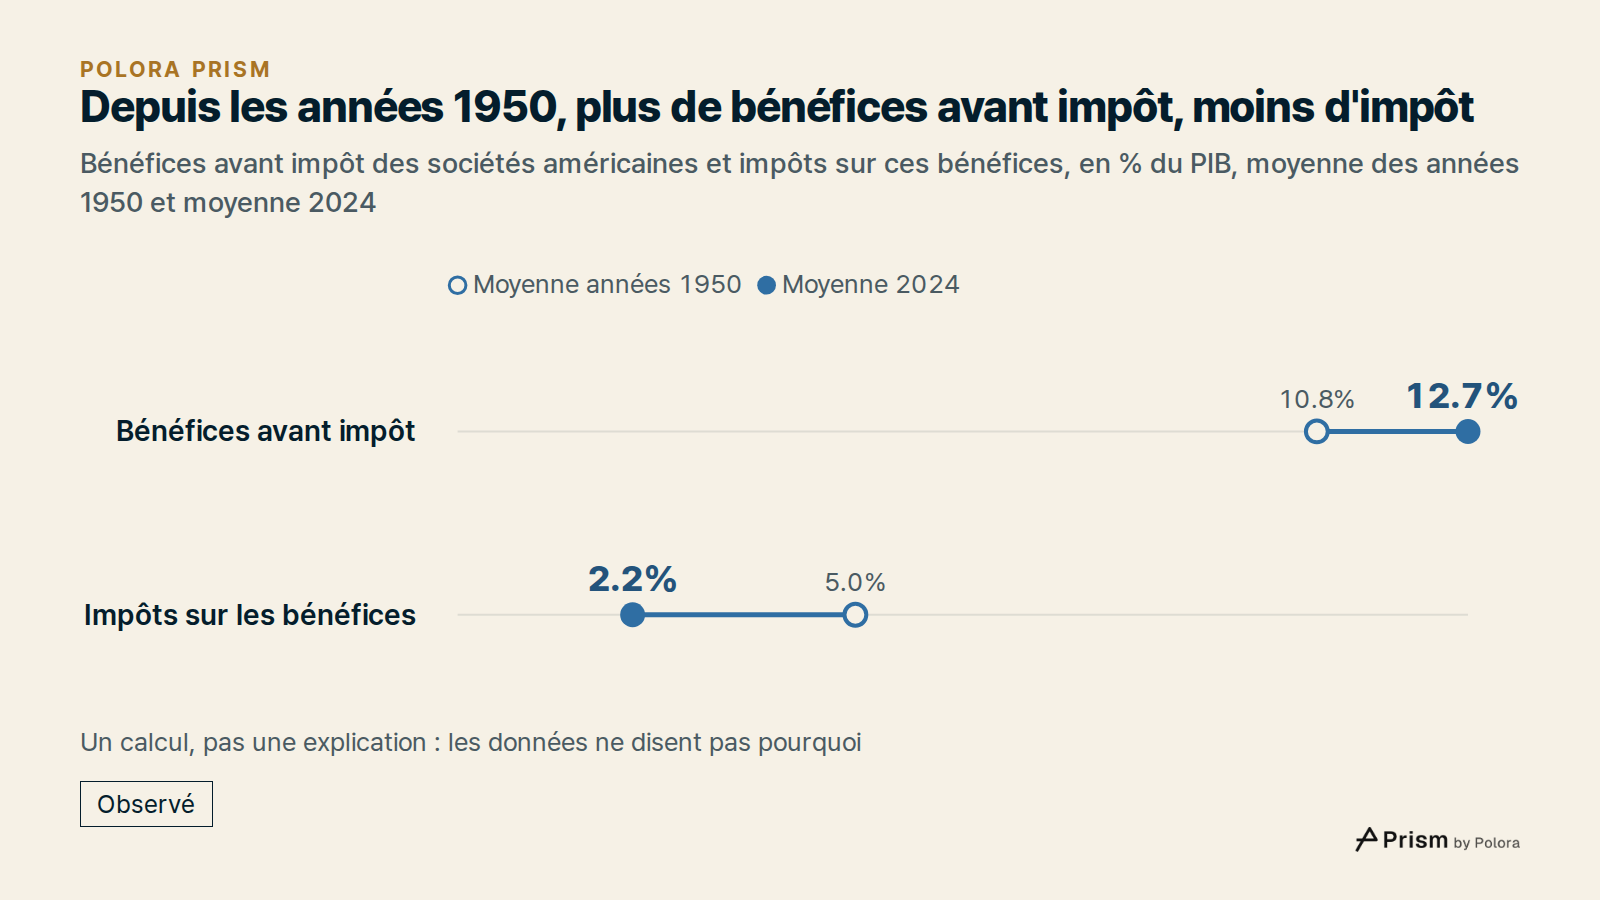
Les bénéfices après impôt sont les bénéfices avant impôt diminués de l'impôt. Un record après impôt peut donc venir de bénéfices plus élevés, d'un impôt plus faible, ou des deux. Par rapport aux années 1950, les deux ont bougé.
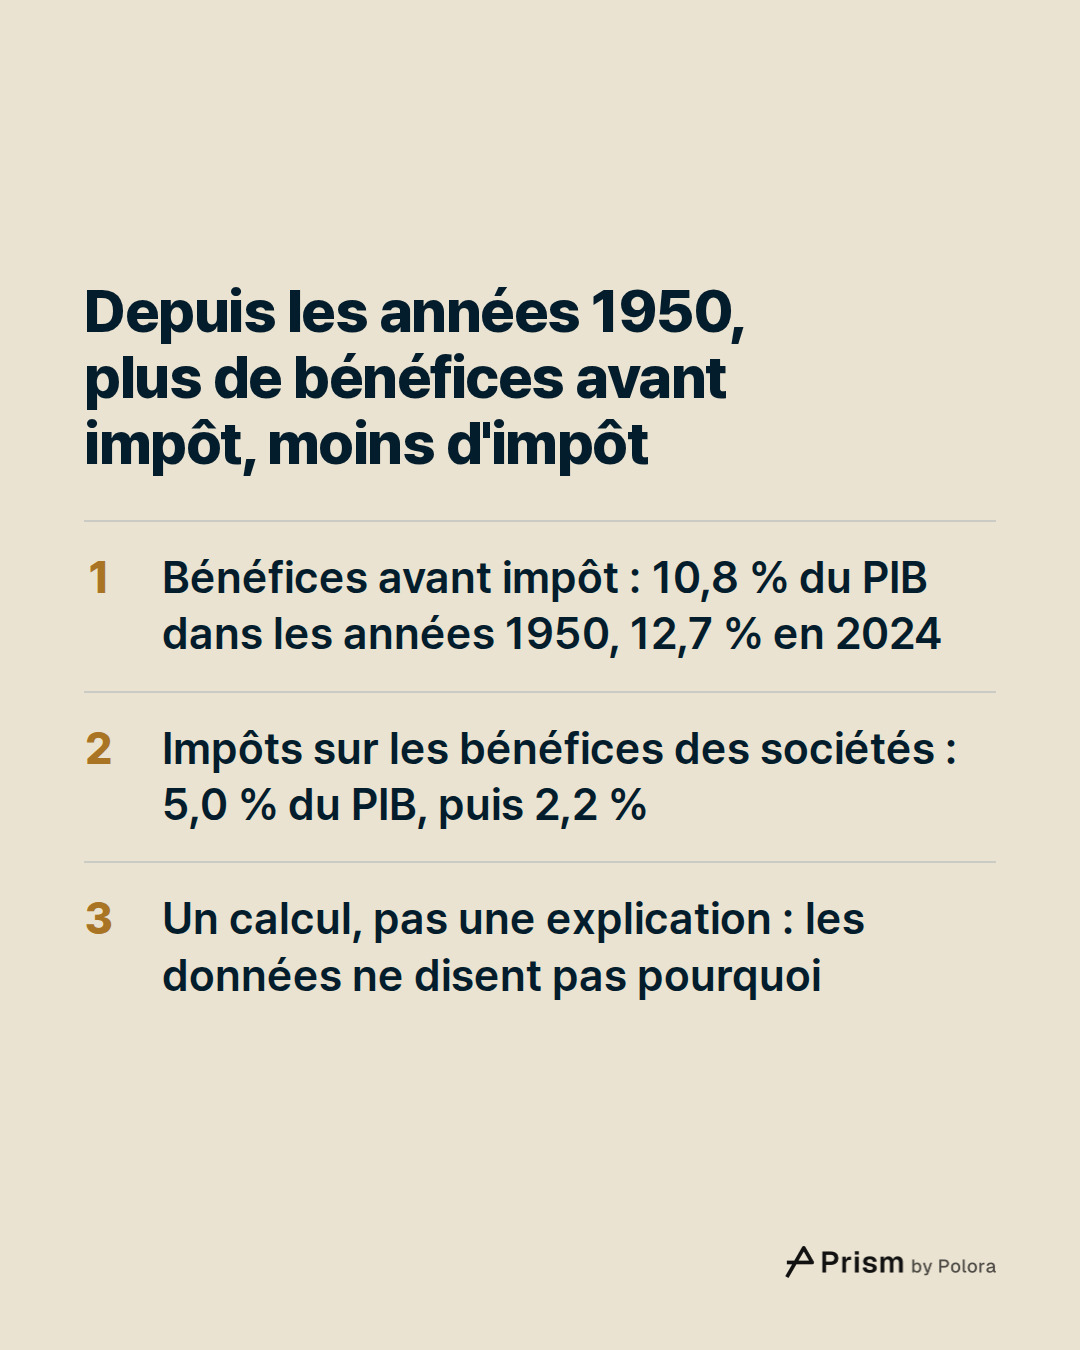
En 2024, les bénéfices avant impôt représentaient en moyenne 12,7 % du PIB, contre 10,8 % dans les années 1950. L'impôt en prélevait 2,2 points de pourcentage, contre 5,0. Au deuxième trimestre 2026, les bénéfices avant impôt atteignaient 14,5 % du PIB, et l'impôt en prélevait 2,6 points. Rapporté à chaque dollar de bénéfice, cela fait 17,7 cents d'impôt. Des bénéfices avant impôt plus élevés et une part d'impôt plus faible ont tous deux contribué à gonfler les bénéfices après impôt.
Ces chiffres en cents par dollar sont le rapport entre deux totaux nationaux, pas un taux d'imposition payé par une entreprise donnée. Les impôts sur les bénéfices des sociétés comptés par le BEA comprennent les impôts fédéraux, ceux des États et des collectivités locales, ainsi que les impôts versés à des États étrangers. Ils incluent aussi l'impôt sur les plus-values, alors même que le BEA exclut ces plus-values des bénéfices.
Il s'agit d'un calcul, pas d'une explication. Les données montrent de combien les bénéfices ont augmenté et de combien la part de l'impôt a reculé. Elles ne disent pas pourquoi. La loi fiscale de 2018 et la pandémie sont des repères dans cette histoire, pas des causes mesurées.
Ce que la prochaine estimation pourrait changer
Ces chiffres sont des estimations, et le BEA les révise. Il ne publie pas les bénéfices avec sa première estimation du PIB d'un trimestre ; ceux du troisième trimestre 2026 sont attendus le 25 novembre, selon son calendrier. Cette publication pourrait établir un nouveau record, interrompre cette série de records ou réviser les trimestres précédents. Un niveau record de bénéfices ne dit rien, à lui seul, de l'évolution future des bénéfices ou des cours de Bourse.
- US Bureau of Economic Analysis, National Income and Product Accounts, quarterly data file]
- US Bureau of Economic Analysis, National Income and Product Accounts, annual data file]
- FRED, Federal Reserve Bank of St. Louis, BEA series CPATAX, CPROFIT, A054RC1Q027SBEA, A445RC1Q027SBEA, B394RC1Q027SBEA and GDP]
- FRED, Federal Reserve Bank of St. Louis, BEA annual series A551RC1A027NBEA, A051RC1A027NBEA and GDPA]
- US Bureau of Economic Analysis, Corporate Profits]
- US Bureau of Economic Analysis, NIPA Handbook, Chapter 13: Corporate Profits]
- US Bureau of Economic Analysis, glossary: corporate profits with inventory valuation and capital consumption adjustments]
- Wikipedia, Tax Cuts and Jobs Act]
![Sources 8 : apps.bea.gov · US Bureau of Economic Analysis, National Income and Product Accounts, quarterly data file], apps.bea.gov · US Bureau of Economic Analysis, National Income and Product Accounts, annual data file], fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis, BEA series CPA](https://media.cdn.polora.ai/picks/2026/11/pickrun_f77f75fa691647e7/vEPXN5IM78Z3GIKL-slide-08--les-b-n-fices.jpg)