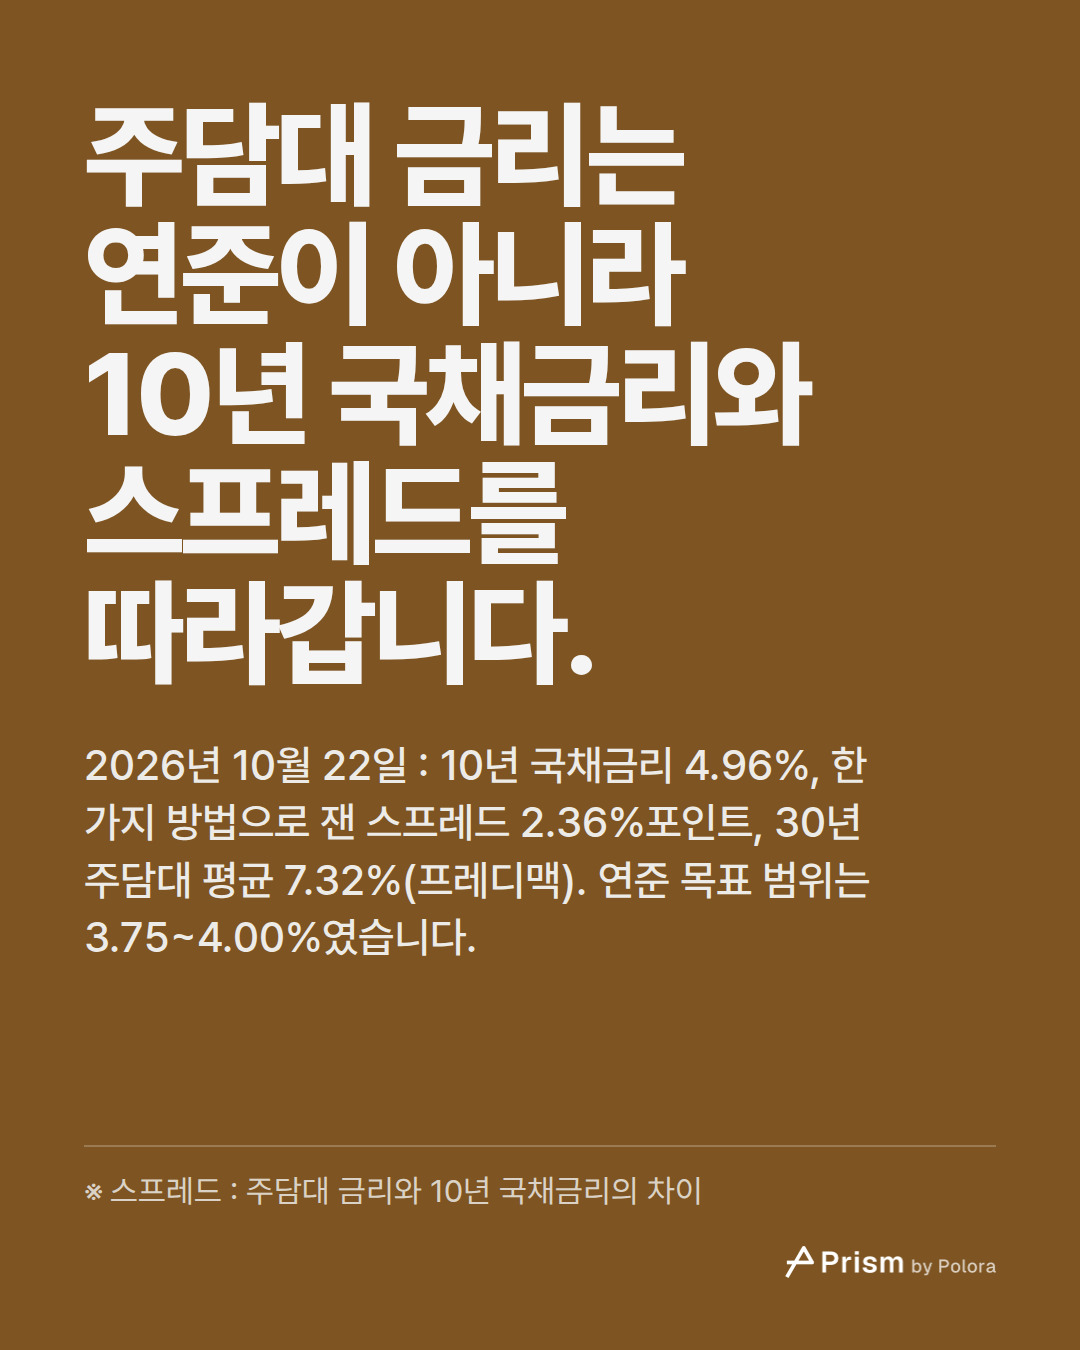
미국 30년 주담대 금리는 연준 기준금리가 아니라 10년 국채금리에 가산 폭을 더한 값을 따라갑니다. 2026년 10월 22일 국채금리는 4.96%, 가산 폭은 2.36%포인트였습니다.
2026-11-02
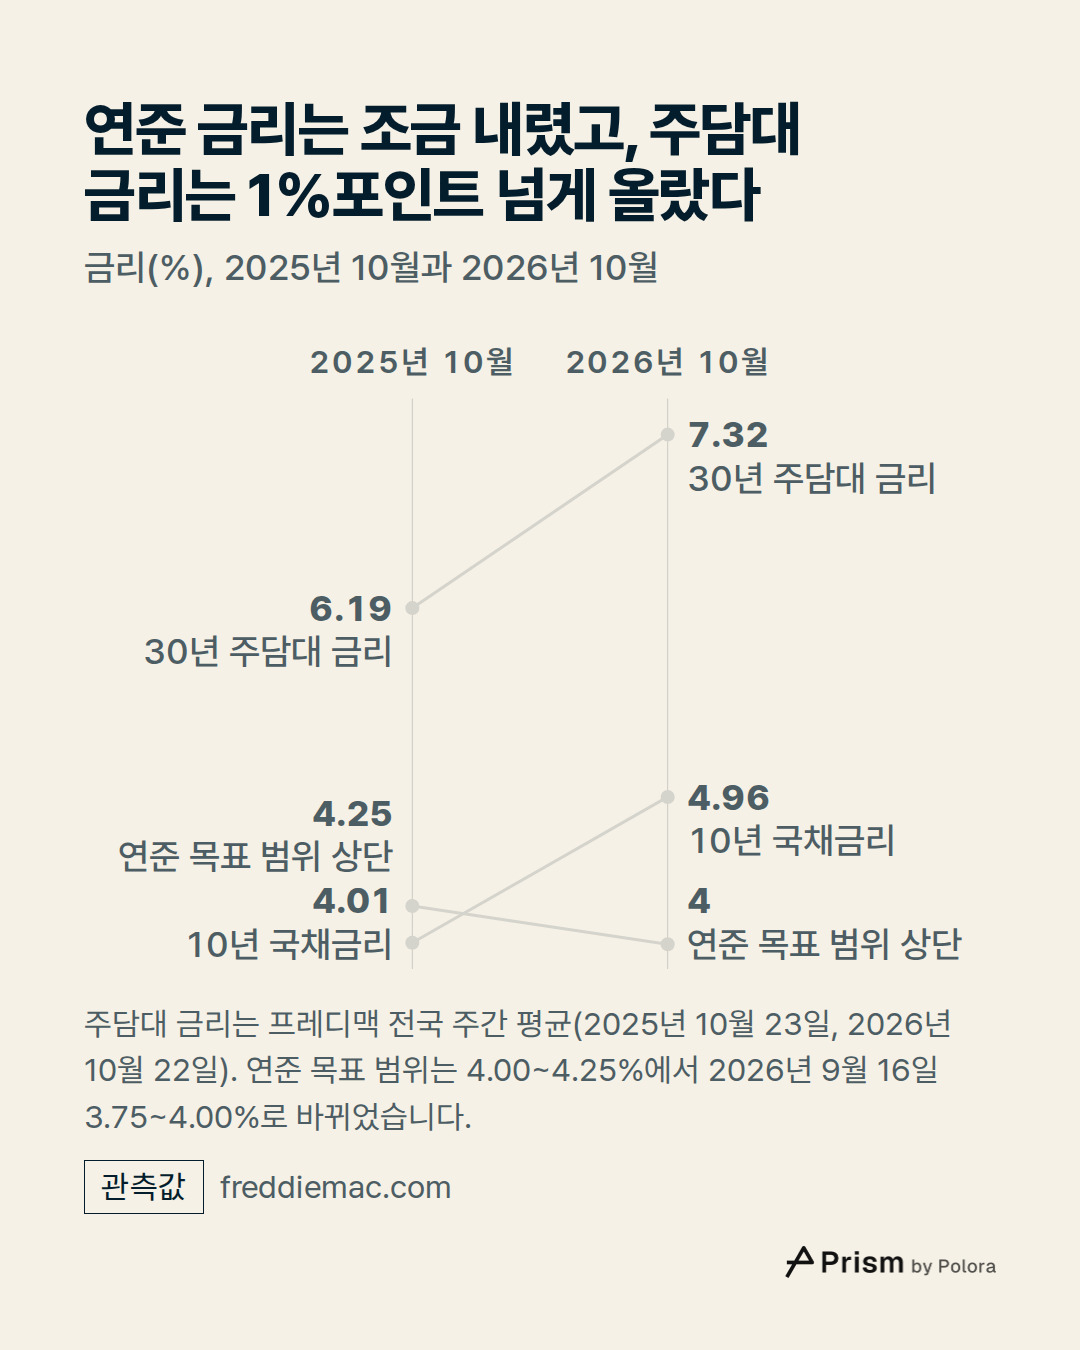
1년 사이 연준 금리는 조금 내렸고, 주담대 금리는 1%포인트 넘게 올랐다
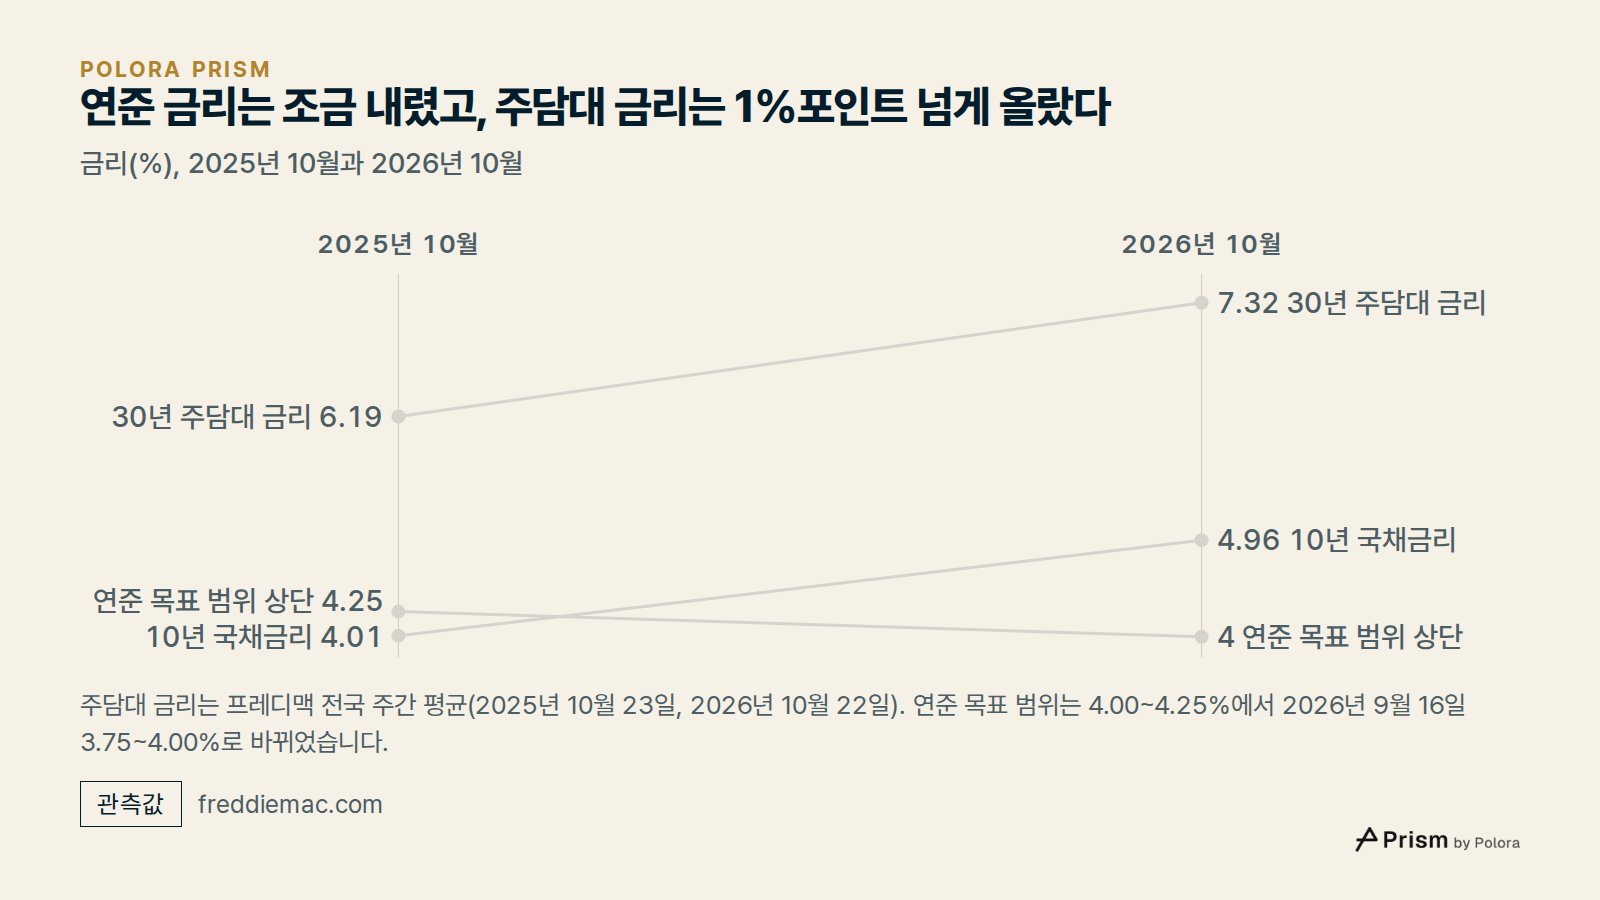
두 해의 10월을 나란히 놓아 보겠습니다. 2025년 10월 23일, 미국 연방준비제도(연준)가 정한 연방기금금리 목표 범위는 4.00~4.25%였습니다. 연방기금금리는 은행끼리 하룻밤 돈을 빌려줄 때 받는 금리로, 흔히 미국의 기준금리라고 부르는 것입니다. 같은 날 미국 주택금융기관 프레디맥의 주간 조사에서 30년 고정금리 주택담보대출(주담대, 미국에서는 모기지)의 평균 금리는 6.19%였습니다.
1년 뒤 연준의 목표 범위는 3.75~4.00%로 한 단계 낮아져 있었습니다. 2026년 9월 16일에 정해진 범위입니다. 이 글을 점검한 10월 28일에도 연준 발표가 예정돼 있었지만, 발표 몇 시간 전에 확인할 수 있었던 가장 최근 값은 이것이었습니다. 2026년 10월 22일자 조사에서 30년 주담대 평균 금리는 7.32%였습니다. 그보다 앞선 두 주, 10월 8일과 10월 15일에는 7.40%였습니다.
연준 금리는 조금 내렸는데 주담대 금리는 1.13%포인트 올랐습니다. 주담대 금리를 움직인 것은 연준의 기준금리가 아니었다는 뜻입니다. 같은 1년 동안 미국 10년 만기 국채금리는 4.01%에서 4.96%로, 1%포인트 가까이 올랐습니다. 답의 대부분은 이 숫자에 있습니다.
연준이 정하는 것은 하룻밤 돈의 값입니다. 주담대는 수십 년짜리 대출이고, 대출을 내준 은행이 그 대출을 끝까지 들고 있지 않는 경우가 많습니다. 미국 주담대의 대부분은 주택저당증권(MBS)으로 묶여 투자자에게 팔립니다. 수많은 대출자가 매달 내는 원리금으로 이자를 주는 채권입니다. 투자자가 이 채권을 얼마에 사려 하느냐가 새 주담대에 붙어야 할 금리를 상당 부분 정합니다.
30년 주담대가 30년을 다 채우는 일은 드뭅니다. 대출자는 집을 팔거나 더 낮은 금리로 갈아타고(재융자), 매달 갚는 돈에도 원금이 일부 섞여 있어 원금은 조금씩 돌아옵니다. 그래서 투자자는 주택저당증권을 30년 국채와 비교하지 않습니다. 보통 쓰는 잣대는 10년 국채입니다. 보스턴 연방준비은행의 2026년 보고서는 이 잣대가 완벽하지 않다고 말합니다. 주택저당증권은 원금이 조금씩, 그것도 언제 돌아올지 모르게 돌아오고, 보증 구조가 다르며, 국채에는 없는 대출 실행과 관리 비용이 따르기 때문입니다.
그러니 10년 국채금리에 가산 폭, 곧 스프레드를 더한 값은 주담대 금리를 설명하는 한 방법이지, 대출 기관이 그대로 적용하는 공식이 아닙니다. 주담대 금리에는 주택저당증권 자체가 시장에서 어떻게 거래되는지, 대출자와 대출 기관이 지는 비용, 시기에 따라 달라지는 조기상환 위험도 함께 반영됩니다.
연준의 하룻밤 금리는 10년 국채금리에 간접적으로만 닿습니다. 10년 국채금리에는 앞으로 10년 동안 연준 금리가 평균 얼마일지에 대한 투자자의 예상과, 그렇게 오래 돈을 묶어 두는 대가로 더 받고 싶은 몫이 들어 있습니다. 인플레이션 위험에 대한 대가 같은 것입니다. 세인트루이스 연방준비은행이 공개하는 미국 재무부 일별 금리 자료에 따르면, 2026년 10월 5일 10년 국채금리는 5.31%로 마감해 2002년 5월 이후 가장 높은 종가를 기록했습니다. 10월 22일에는 4.96%로 내려와 있었습니다.
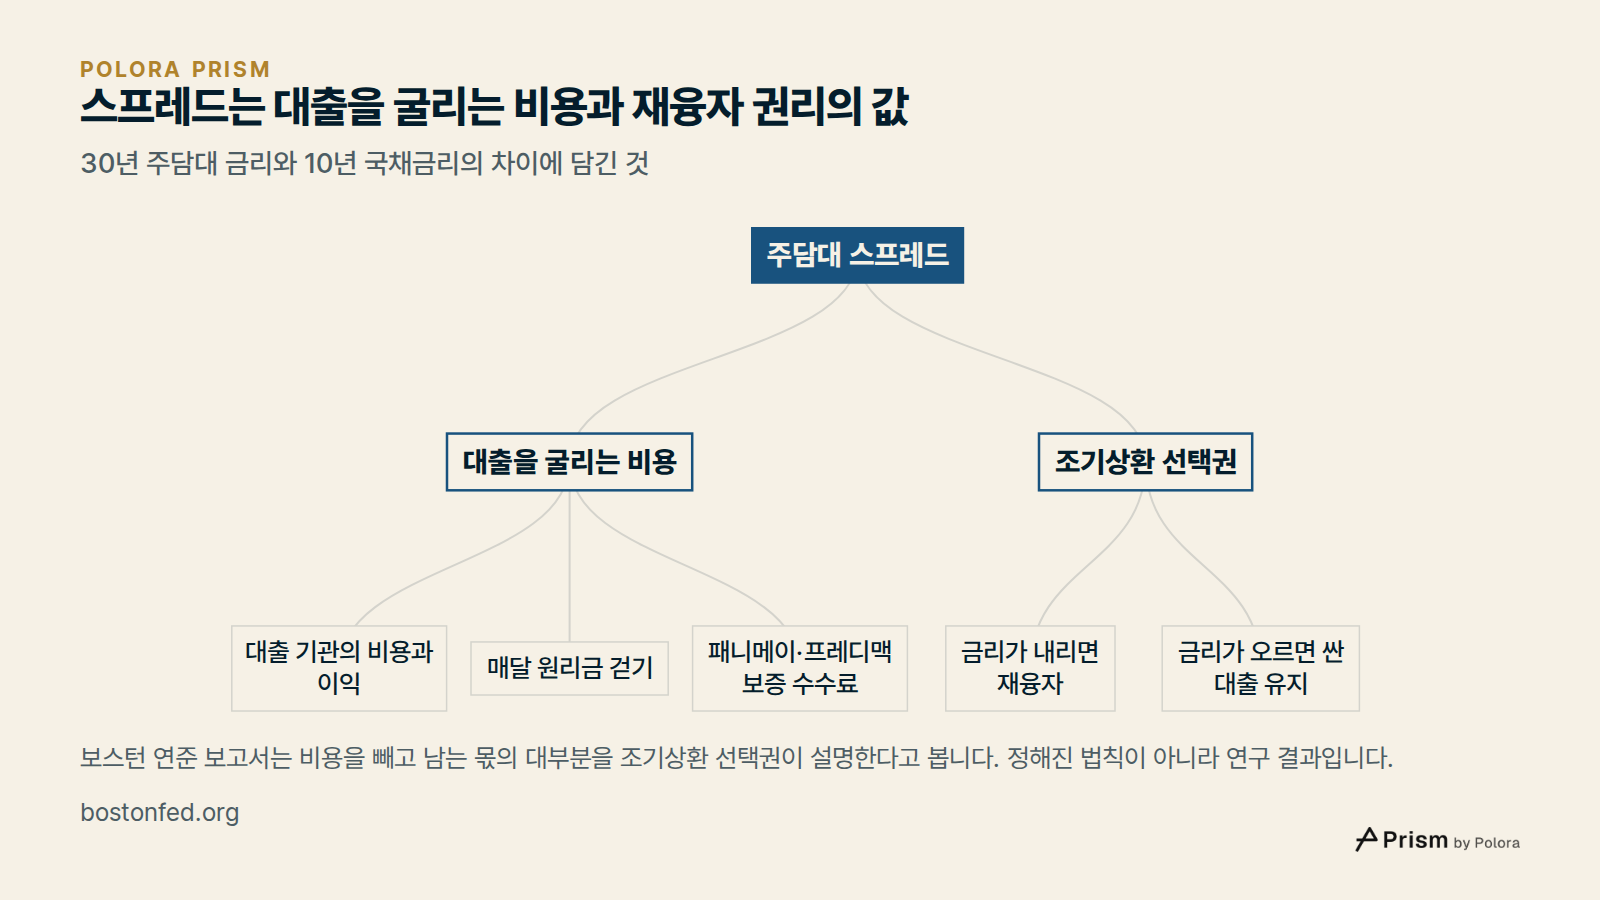
주담대 금리는 10년 국채금리보다 높고, 그 차이를 주담대 스프레드라고 부릅니다. 그 일부는 대출을 굴리는 비용입니다. 대출 기관은 비용을 대고 이익도 남겨야 하며, 누군가는 매달 원리금을 걷어야 합니다. 미국의 양대 주택금융기관인 패니메이와 프레디맥은 대출자가 갚지 못해도 투자자에게 돈을 내주겠다고 약속하는 대가로 보증 수수료를 받습니다. 이 수수료가 얼마인지는 무엇까지 세느냐에 따라 다릅니다. 보스턴 연준 보고서는 비교할 때 약 0.42%포인트로 잡습니다. 미국 연방주택금융청은 두 기관이 2024년에 사들인 단독주택 대출에 대해, 매년 내는 수수료와 처음 한 번 내는 수수료를 합쳐 평균 65.2bp, 약 0.65%포인트라고 밝혔습니다. bp(베이시스포인트)는 퍼센트포인트를 백으로 나눈 단위입니다.
더 크고 변동도 심한 나머지는 투자자가 지는 한 가지 위험에 대한 값입니다. 미국 대출자는 위약금 없이 언제든 주담대를 갚을 수 있습니다. 금리가 내리면 대출자는 재융자를 하고, 투자자는 하필 더 낮은 금리로밖에 다시 빌려줄 수 없을 때 돈을 돌려받습니다. 금리가 오르면 대출자는 싼 대출을 그대로 쥐고 있고, 투자자는 그 대출에 묶입니다. 보스턴 연준 보고서는 비용을 빼고 남는 스프레드의 대부분을 이 조기상환 선택권이 설명한다고 봅니다. 이 보고서의 분석으로는 금리 전망, 금리의 출렁임, 재융자 비용 세 가지가 남은 스프레드 움직임의 약 80%를 설명합니다. 이것은 한 보고서의 연구 결과이지, 정해진 법칙이 아닙니다.
이 선택권은 금리가 크게 출렁일수록 값이 올라갑니다. 출렁임이 크면 재융자로 이득을 볼 가능성도 커지기 때문입니다. 댈러스 연방준비은행은 2022년 주담대 금리가 오른 주된 이유는 국채금리 상승이었고, 금리가 어디로 갈지에 대한 불확실성이 커지면서 조기상환 선택권의 비용이 높아진 것이 그 상승을 키웠다고 분석했습니다.
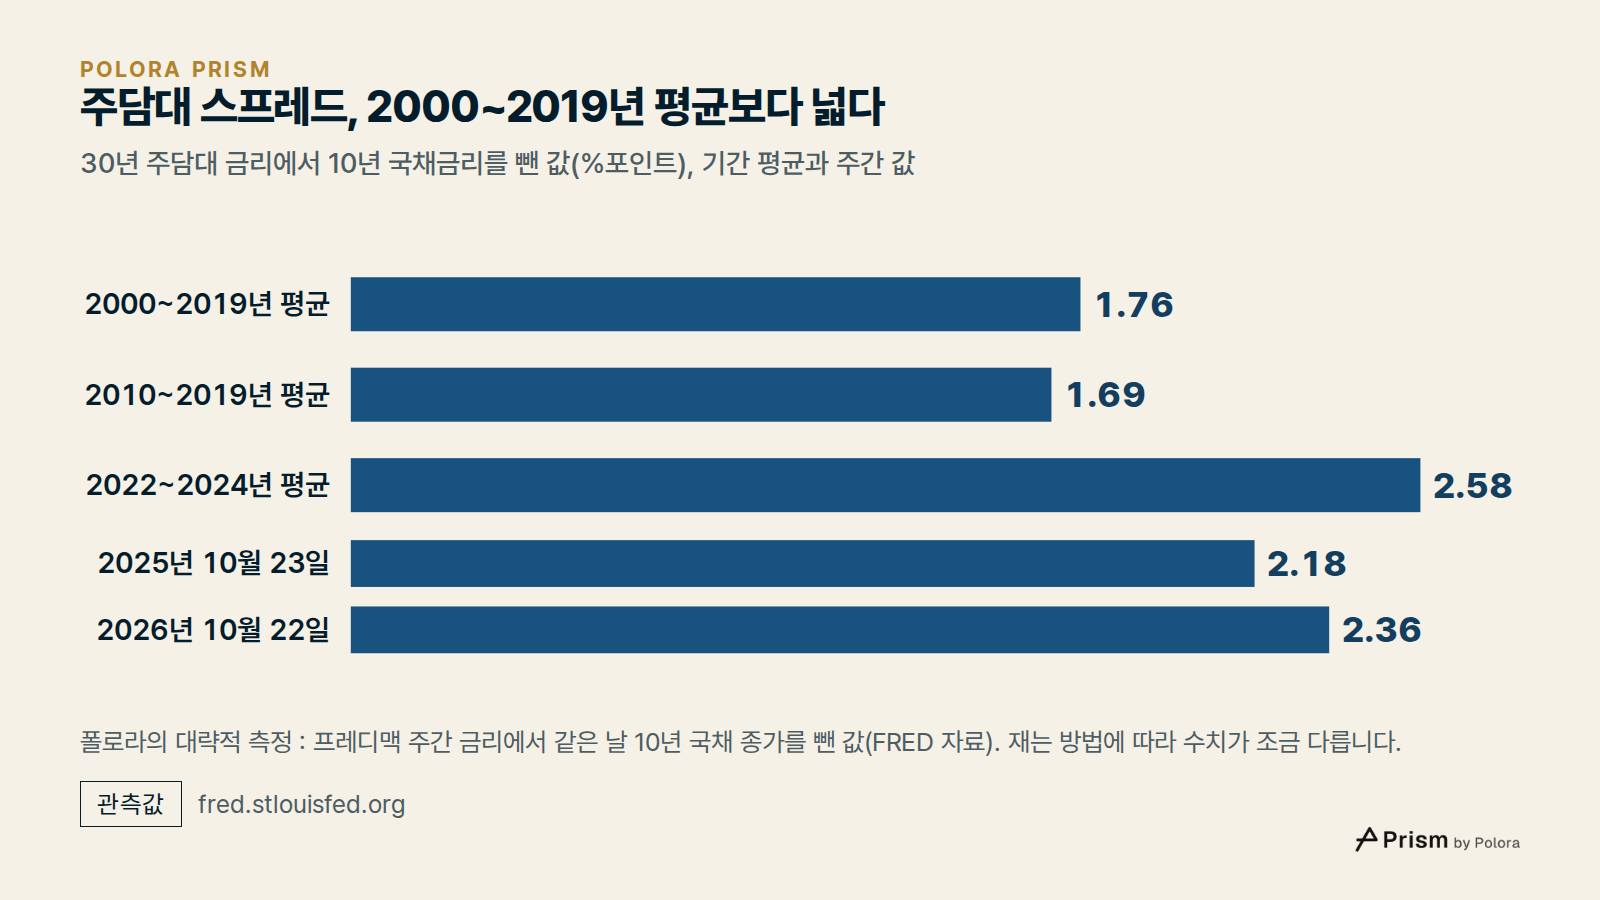
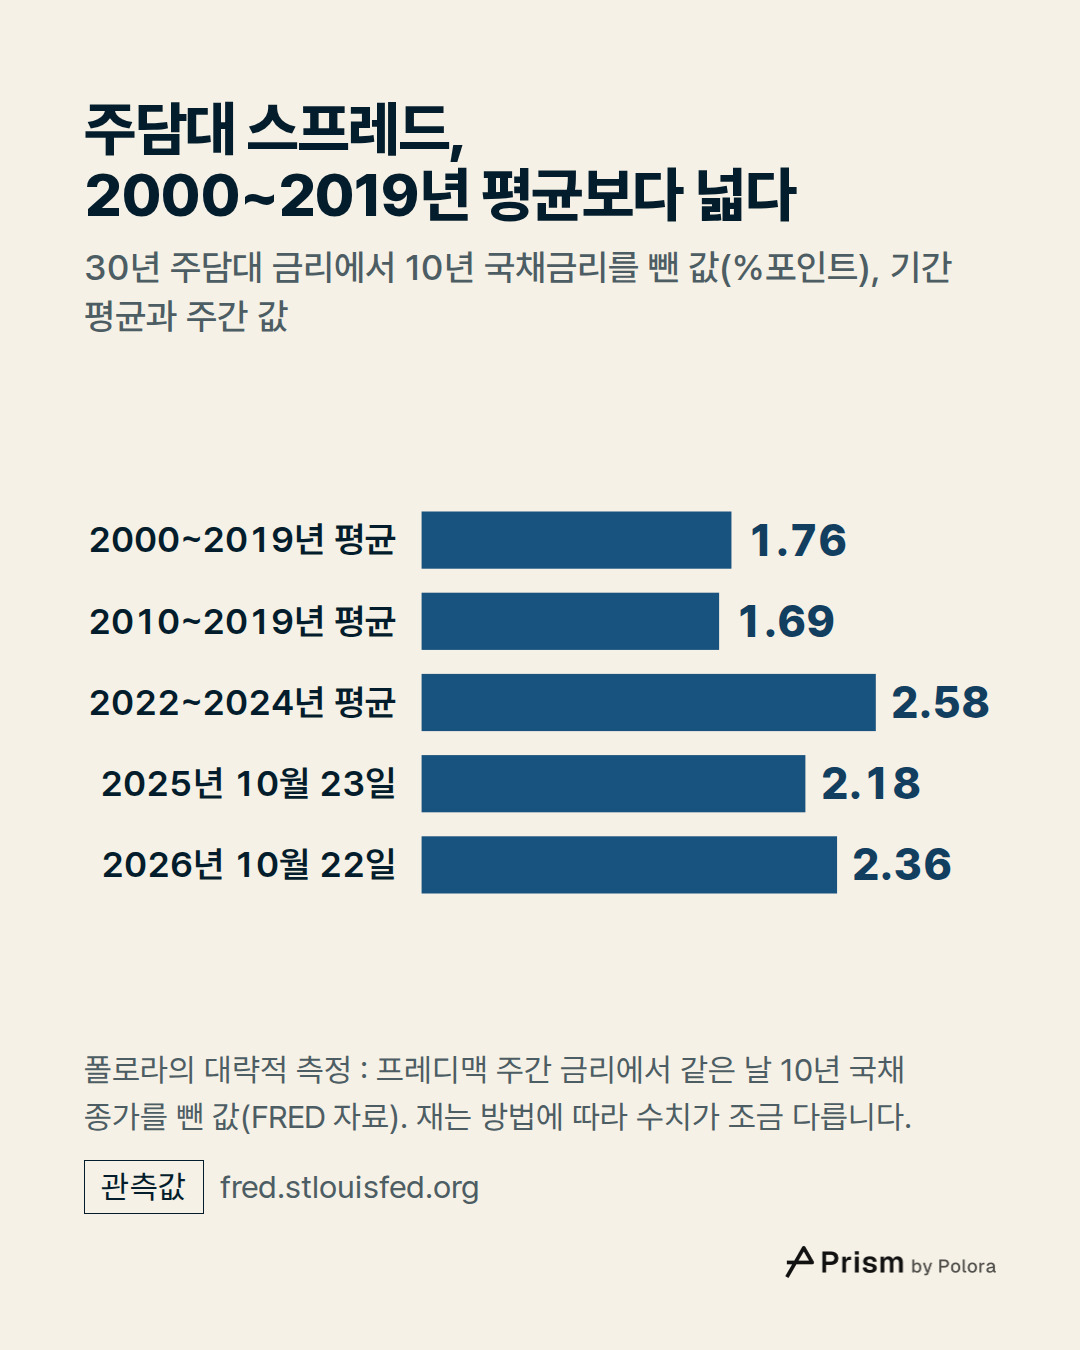
폴로라는 스프레드를 단순한 방법 하나로 쟀습니다. 세인트루이스 연준의 공개 데이터(FRED)로, 프레디맥의 주간 조사 금리에서 같은 날 10년 국채금리 종가를 뺐습니다. 프레디맥 수치는 목요일부터 수요일까지 제시된 금리의 평균이라, 하루치 국채 종가를 빼면 어느 한 순간의 호가가 아니라 대략적인 차이가 나옵니다. 이 방법으로 보면 스프레드는 2000~2019년 평균 1.76%포인트, 2010~2019년 평균 1.69%포인트였습니다. 금리가 거세게 움직인 2022~2024년에는 평균 2.58%포인트였습니다.
2026년 10월에는 스프레드가 주마다 벌어져 10월 8일 2.18%포인트, 10월 15일 2.30%포인트, 10월 22일 2.36%포인트가 됐습니다. 2000~2019년 평균보다 약 0.6%포인트 넓은 값입니다. 1년 전인 2025년 10월 23일에는 2.18%포인트였습니다.
이 방법으로 보면 30년 주담대 금리가 오른 1.13%포인트 가운데 0.95%포인트는 10년 국채금리에서, 0.18%포인트는 넓어진 스프레드에서 나왔습니다. 날짜를 다르게 짝짓거나 다른 기간을 고르면 평균도 조금씩 바뀝니다. 정확한 수치는 재는 방법에 달려 있습니다.
프레디맥 수치는 한 종류의 대출자를 위한 전국 평균입니다. 본인이 살 단독주택을 사면서 받는 일반 대출이고, 신용이 좋거나 아주 좋으며, 집값의 20%를 계약금으로 내는 경우입니다. 어느 한 사람이 실제로 제시받을 금리가 아닙니다. 신용, 계약금, 대출 규모, 대출 기관에 따라 모두 달라집니다.
이 글은 주담대 금리가 앞으로 어디로 갈지 말하지 않습니다. 10년 국채금리와 스프레드는 각각 오를 수도 내릴 수도 있고, 같은 방향으로 움직이지 않을 수도 있습니다. 과거 평균은 밝힌 기간과 방법 안에서 과거를 설명할 뿐, 미래에 대해 아무것도 약속하지 않습니다. 새 숫자는 계속 나옵니다. 연준의 다음 결정은 2026년 10월 28일로 예정돼 있었고, 이 글을 점검할 때는 아직 발표되지 않았으므로 여기 적은 목표 범위는 9월 16일에 정해진 것입니다. 프레디맥의 다음 조사도 10월 29일로 예정돼 있습니다. 이 글의 모든 금리에 날짜를 붙여 둔 이유입니다.
행정명령 14438호 「미국인의 주거비 절감」은 2026년 10월 22일자이고, 연방 관보 게재일은 10월 28일입니다. 이 명령은 주담대를 둘러싼 비용에 대해 정부 기관의 조치와 시범 사업을 요구합니다. 대상은 네 가지입니다. 일부 재융자에서 소유권 하자 위험(집 주인이 누구인지에 대한 법적 기록에 흠이 있을 위험)을 평가하고 비용을 매기는 방식, 대출 잔액이 집값의 78%까지 내려가면 모기지 보험을 제때 해지하는 문제, 미국 보훈부와 농무부가 직접 내주는 일부 주택 대출의 금리, 그리고 공장에서 지어 옮기는 조립식 주택입니다.
이 가운데 상당수는 시범 사업이거나 조건이 붙어 있고, 정부 기관과 업계가 실제로 움직여야 효과가 납니다. 이 조치들이 다루는 것은 주담대에 얹히는 수수료와 비용이지, 이 글이 설명한 두 힘, 곧 국채금리와 투자자가 요구하는 스프레드가 아닙니다.
미국 30년 주담대 금리는 주택저당증권 시장에서 정해지고, 그 잣대는 연준의 하룻밤 금리가 아니라 10년 국채금리입니다. 그 위에 스프레드가 얹힙니다. 대출을 굴리는 비용, 그리고 보스턴 연준의 설명으로는 무엇보다 금리가 내리면 언제든 갈아탈 수 있는 대출자의 권리에 대한 값입니다. 2026년 10월에는 이 두 부분이 한꺼번에 높았고, 그래서 연준의 목표 범위가 3.75~4.00%인데도 평균 주담대 금리가 7%를 넘었습니다. 주담대 금리를 이해하려면 연준의 기준금리가 아니라 10년 국채금리와 스프레드를 보십시오.
Why are mortgage rates above 7% when the Fed's rate is under 4%?
Alpha · deepseek-v4-pro
The short answer: the Fed's rate and a mortgage rate are prices for two very different loans.
The Federal Reserve's target range — 3.75% to 4.00% since September 16, 2026 — is for overnight borrowing between banks. A 30-year mortgage is a decades-long loan, and it is not priced off that overnight rate. Most U.S. mortgages are packaged into mortgage-backed securities and sold to investors, and those investors compare a mortgage bond with the safest long-term bond of similar length: the 10-year Treasury.
Why the 10-year instead of 30 years? Because a 30-year mortgage rarely lasts 30 years. Borrowers sell the house, refinance, or pay down principal early, so investors treat a mortgage bond as more like a loan of about ten years.
On October 22, 2026, the 10-year Treasury yield was 4.96%. Freddie Mac's weekly survey put the average 30-year fixed mortgage rate at 7.32%. The difference — 2.36 points — is the mortgage spread. So the 7%-plus number is:
4.96% (10-year Treasury) + 2.36 points (mortgage spread) = 7.32%
The Fed's rate is only one input into that 10-year yield. The 10-year yield reflects what investors expect short-term rates to average over the next decade, plus what t…
Beta · gpt-6-sol
Alpha has the central explanation right, but I would tighten two points before publishing it.
The arithmetic is sound; the comparison is approximate. Freddie Mac reported a 7.32% weekly average for 30-year mortgages on October 22, 2026, while the 10-year Treasury yield was 4.96% on that date. Subtracting gives a 2.36-percentage-point spread. But Freddie Mac’s figure averages applications from the preceding Thursday through Wednesday; it is not a mortgage quote observed at the October 22 Treasury close. The spread is a useful benchmark, not a precise same-moment market price. (freddiemac.com)
The 10-year Treasury is a benchmark, not the mortgage’s literal maturity. Mortgage payments return principal gradually, and sales and refinancing can return it sooner. That makes a 30-year mortgage-backed security unlike a 30-year Treasury bond—but also unlike a single, guaranteed ten-year loan. The Boston Fed explicitly calls the 10-year Treasury an *imperfect* comparison and adjusts for those different cash flows, credit protection, and origination costs before analyzing the remaining spread. Its author argues that the…
Gamma · gemini-3.1-pro
Alpha and Beta have laid out the core mechanics clearly. I will add the remaining verifications requested in the research brief, drawing on live searches to complete the picture for the manuscript.
The Dallas Fed on Volatility (2022): The manuscript accurately reflects the Dallas Fed’s findings. An April 4, 2023 article titled "Interest rate volatility contributed to higher mortgage rates in 2022" confirms that while the rise in risk-free Treasury rates drove the primary increase, it was "amplified by increases in the cost of the mortgage prepayment option, which reflected broader uncertainty about the future path of interest rates." (dallasfed.org)
The Guarantee Fee (G-Fee) Definition: The manuscript cites a Boston Fed paper for a guarantee fee of "about 0.42 point" (42 basis points). However, this figure is highly dependent on what is included and the timeframe measured. The Federal Housing Finance Agency’s (FHFA) annual report on single-family guarantee fees, published in late 2025, states that the average guarantee fee across Fannie Mae and Freddie Mac’s single-family loan acquisitions was 65.2 basis points i…
Researcher · gpt-6-luna
The core rate comparison checks out, with one important timing caveat: at 16:00 UTC on October 28, the Fed’s scheduled October 27–28 meeting had not yet reached its 2 p.m. Eastern announcement. The latest confirmed target I found was therefore the September 16 range of 3.75%–4.00%—not a verified post-meeting rate for “today.” The Fed’s calendar lists the October 28 announcement.
Sources: https://www.federalreserve.gov/newsevents/2026-october.htm ; https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
Freddie Mac’s archive confirms its 30-year survey averages: 7.40% on October 8 and 15, 2026, and 7.32% on October 22. Freddie Mac says its weekly figure averages rates offered from Thursday through Wednesday, so subtracting it from the October 22 Treasury yield is a useful comparison, but not a same-moment market quote. FRED reports the 10-year Treasury yield at 4.96% on October 22; the arithmetic difference is 2.36 percentage points.
Sources: https://www.freddiemac.com/pmms/archive ; https://fred.stlouisfed.org/series/DGS10
The Boston Fed paper supports the main explanation, but calls the 10-year Treasury an imperfect benchmark: mortga…
The Arbiter · gpt-6-sol
The voices agree on the central distinction: the Fed’s target is for overnight lending, while the mortgage rate reflects longer-term bond-market pricing plus mortgage-specific costs and risks. Freddie Mac reports a 7.32% weekly mortgage average for October 22, 2026; the last Fed target confirmed in this round is 3.75%–4.00%, set September 16. (freddiemac.com)
The qualification worth carrying into the verdict is Beta’s: subtracting one day’s 10-year Treasury yield from a *weekly* mortgage survey gives a useful spread, not a same-instant quote or a literal pricing formula. Freddie Mac says its survey averages offers from the preceding Thursday through Wednesday. (freddiemac.com)
The remaining time-sensitive point is the October 28 Fed announcement. At the 16:00 UTC point checked by the Researcher, it was still pending; no one should present an anticipated decision as an announced one. (federalreserve.gov)
The Arbiter's Final Verdict · gpt-6-sol
The Fed’s rate and a mortgage rate price different things. The Fed’s target is for overnight borrowing. A 30-year mortgage is priced in a market for longer-term loans, where investors weigh Treasury yields alongside mortgage-specific costs and risks. The 10-year Treasury is a useful benchmark, though mortgages do not mechanically equal that yield plus a fixed markup.
For a dated comparison, Freddie Mac’s October 22, 2026 survey put the average 30-year fixed mortgage at 7.32%; the 10-year Treasury yield that day was 4.96%. The difference was 2.36 percentage points. That gap reflects factors including lending and servicing costs, guarantee fees, investor demand, and the risk that borrowers refinance when rates fall. It is an *approximate comparison*, not a same-instant quote: Freddie Mac’s number is a weekly survey average. (Freddie Mac; FRED; Boston Fed)
So the answer is a nearly 5% longer-term benchmark plus a substantial mortgage-specific gap, rather…