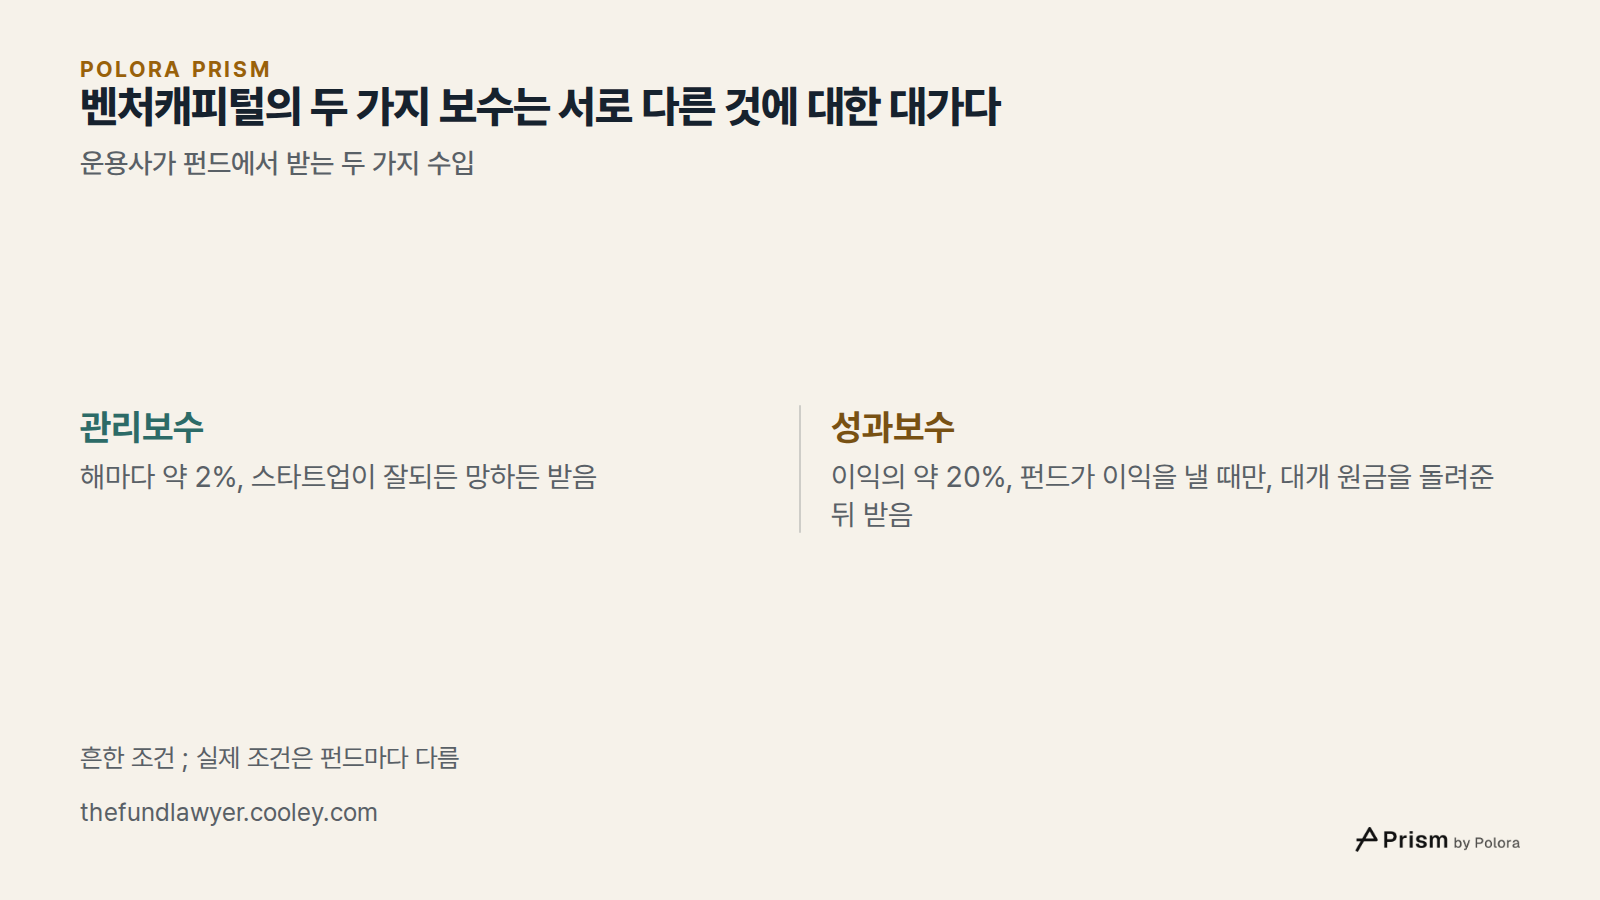
벤처캐피털은 두 갈래로 돈을 받습니다. 성과와 상관없이 해마다 약 2%의 관리보수를 받고, 보통 투자자에게 원금을 다 돌려준 뒤 이익의 약 20%를 성과보수로 가져갑니다. 투자는 대부분 손실을 내고 큰 성공 몇 건이 펀드 전체를 먹여 살리기 때문에, 회사는 관리보수로 굴러가고 성과보수는 소수의 기업에 달려 있습니다. 최근 펀드의 이익은 아직 대부분 장부에만 있습니다.
2026-11-05
스타트업 투자는 대부분 손해인데 벤처캐피털은 어떻게 돈을 받을까
벤처캐피털이 투자한 신생 기업 가운데 상당수는 들어간 돈을 끝내 돌려주지 못합니다. 그런데도 많은 벤처캐피털이 계속 새 펀드를 만듭니다. 벤처캐피털이 돈을 받는 길은 두 가지이고, 둘은 서로 다른 것에 대한 대가입니다. 이것을 알면 수수께끼가 풀립니다.
첫째는 펀드를 운용하는 대가로 해마다 받는 관리보수입니다. 둘째는 이익을 나눠 받는 성과보수로, 펀드에 돈을 맡긴 사람들에게 펀드가 돈을 벌어 줬을 때만 생깁니다. 돈을 맡긴 쪽은 출자자(LP)라고 부르며, 주로 연기금, 대학 기금, 보험사 같은 큰 기관입니다. 어느 스타트업에 투자할지 고르고 펀드를 굴리는 회사는 운용사(GP)입니다.
관리보수는 무슨 일이 있어도 운용사를 굴러가게 하고, 성과보수는 몇몇 기업이 엄청나게 잘되느냐에 달려 있습니다. 운용사의 수입이 둘 중 어느 쪽에서 나오는지 보면 펀드의 실제 형편이 꽤 드러납니다. 운용사가 보수를 받는다고 해서 출자자가 돈을 버는 것은 아닙니다.
사모펀드의 회계와 관리를 맡아 주는 소프트웨어 회사 카르타(Carta)는 2025년 12월 4일, 자사가 관리하는 펀드 약 2,000곳의 자료로 펀드 경제학 보고서를 냈습니다. 같은 해에 결성된 펀드를 묶어 빈티지라고 부르는데, 최근 빈티지의 벤처 펀드들이 투자 기간에 받은 관리보수 중간값은 연 2%였습니다. 투자 기간은 펀드가 스타트업 지분을 사들이는 처음 몇 해를 말합니다.
관리보수는 투자 결과가 아니라 펀드 계약으로 정해집니다. 투자한 기업들의 가치가 떨어지고 있어도 펀드는 운용사에 이 보수를 그대로 냅니다.
2%는 중간값일 뿐 정해진 규칙이 아니고, 한 펀드의 보수가 펀드가 끝날 때까지 꼭 그대로인 것도 아닙니다. 카르타의 숫자는 카르타가 관리하는 펀드만 다루며, 이 펀드들 가운데는 업계 전체에 비해 소규모 펀드가 많습니다.
관리보수는 직원 급여와 사무실, 투자할 기업을 찾고 돕는 일에 쓰입니다. 벤처캐피털 수입 가운데 어떤 스타트업의 성공에도 기대지 않는 부분이 바로 이것입니다.
두 번째 돈은 캐리드 인터레스트, 줄여서 캐리라고 부르는 성과보수입니다. 카르타 자료에서 그 중간값은 펀드 이익의 20%입니다. 벤처 펀드 설립 실무를 맡는 법무법인 쿨리(Cooley)는 20%를 사모펀드와 벤처캐피털 전반에서 널리 받아들여지는 출발점이라고 설명합니다. 어디까지나 중간값이고 흔한 관행일 뿐, 실제 조건은 펀드마다 다릅니다.
누구에게 먼저 돈을 나눠 주느냐가 중요합니다. 대부분의 펀드는 쿨리가 펀드 전체 방식이라고 부르는 분배 순서를 따릅니다. 운용사가 성과보수를 한 푼이라도 가져가기 전에 출자자가 낸 돈을 먼저 모두 돌려주는 방식입니다. 쿨리의 2026년 조사에서는 약 90%의 펀드가 이 방식을 썼습니다. 다른 하나인 투자 건별 방식에서는 출자자가 펀드 전체에서 원금을 되찾기 전이라도, 일찍 성공한 한 건에 대해 운용사가 성과보수를 받을 수 있습니다.
기업 인수 펀드 중에는 성과보수를 주기 전에 출자자가 먼저 올려야 하는 최소 연 수익률, 곧 기준수익률을 두는 곳이 많습니다. 초기 단계 벤처 펀드에는 이것이 없는 경우가 많습니다. 성과보수를 먼저 받았는데 나중에 펀드 성과가 기대에 못 미치면, 클로백 조항에 따라 운용사가 더 받은 몫을 돌려주게 되어 있습니다.
결국 성과보수는 펀드가 이익을 낼 때만 생기는 운용사 수입입니다. 그리고 벤처에서 그 이익은 아주 적은 수의 기업에서 나오는 경향이 있습니다.
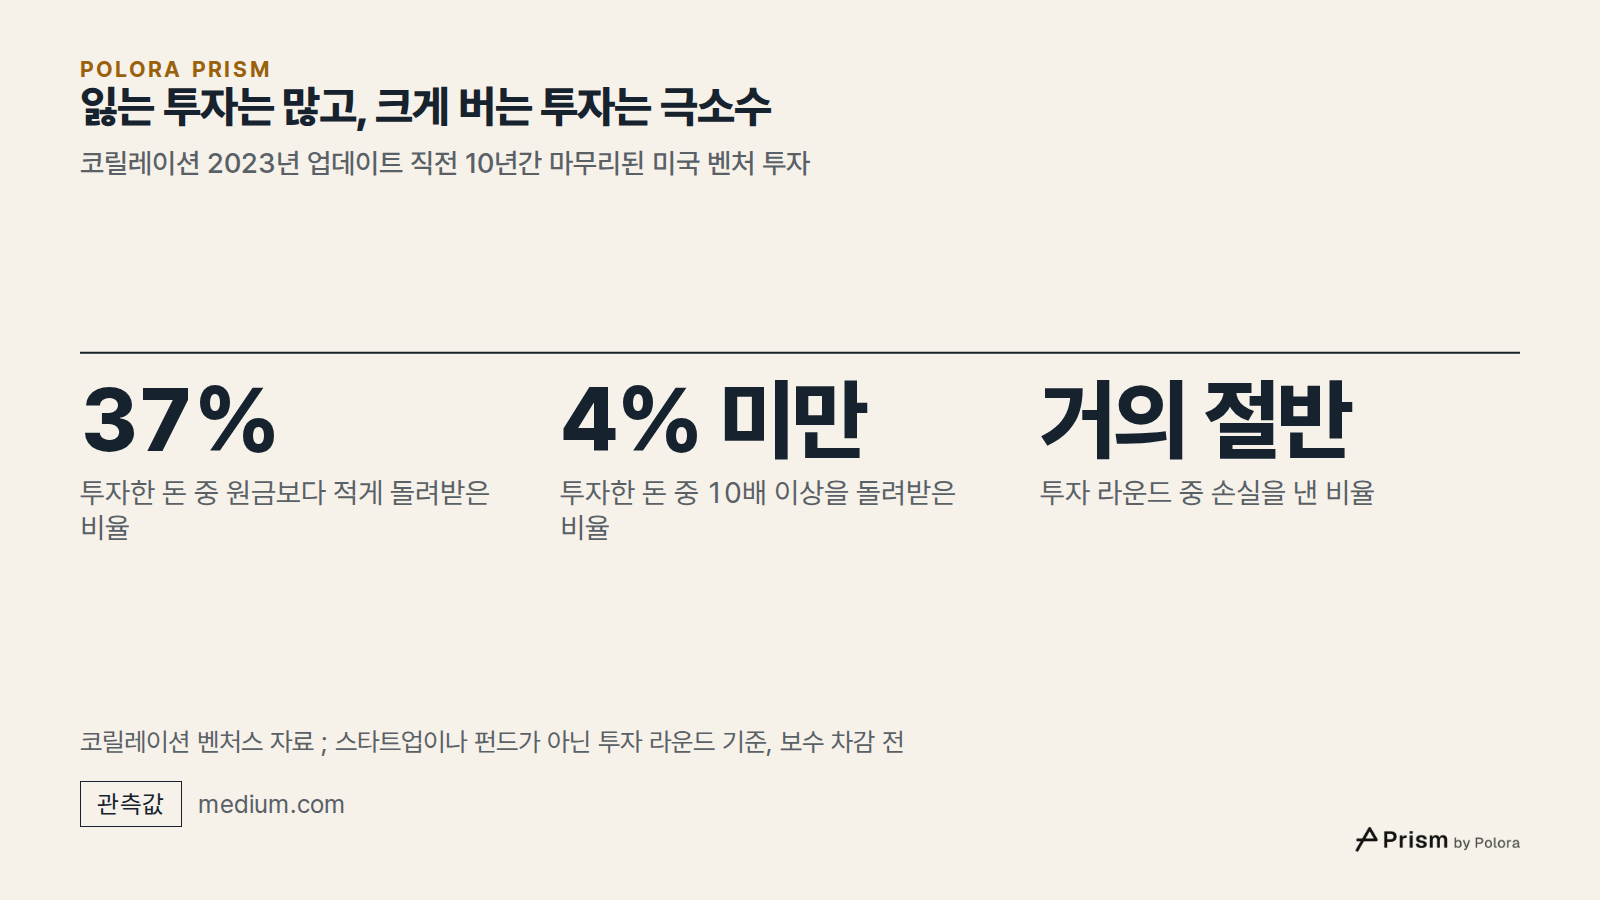
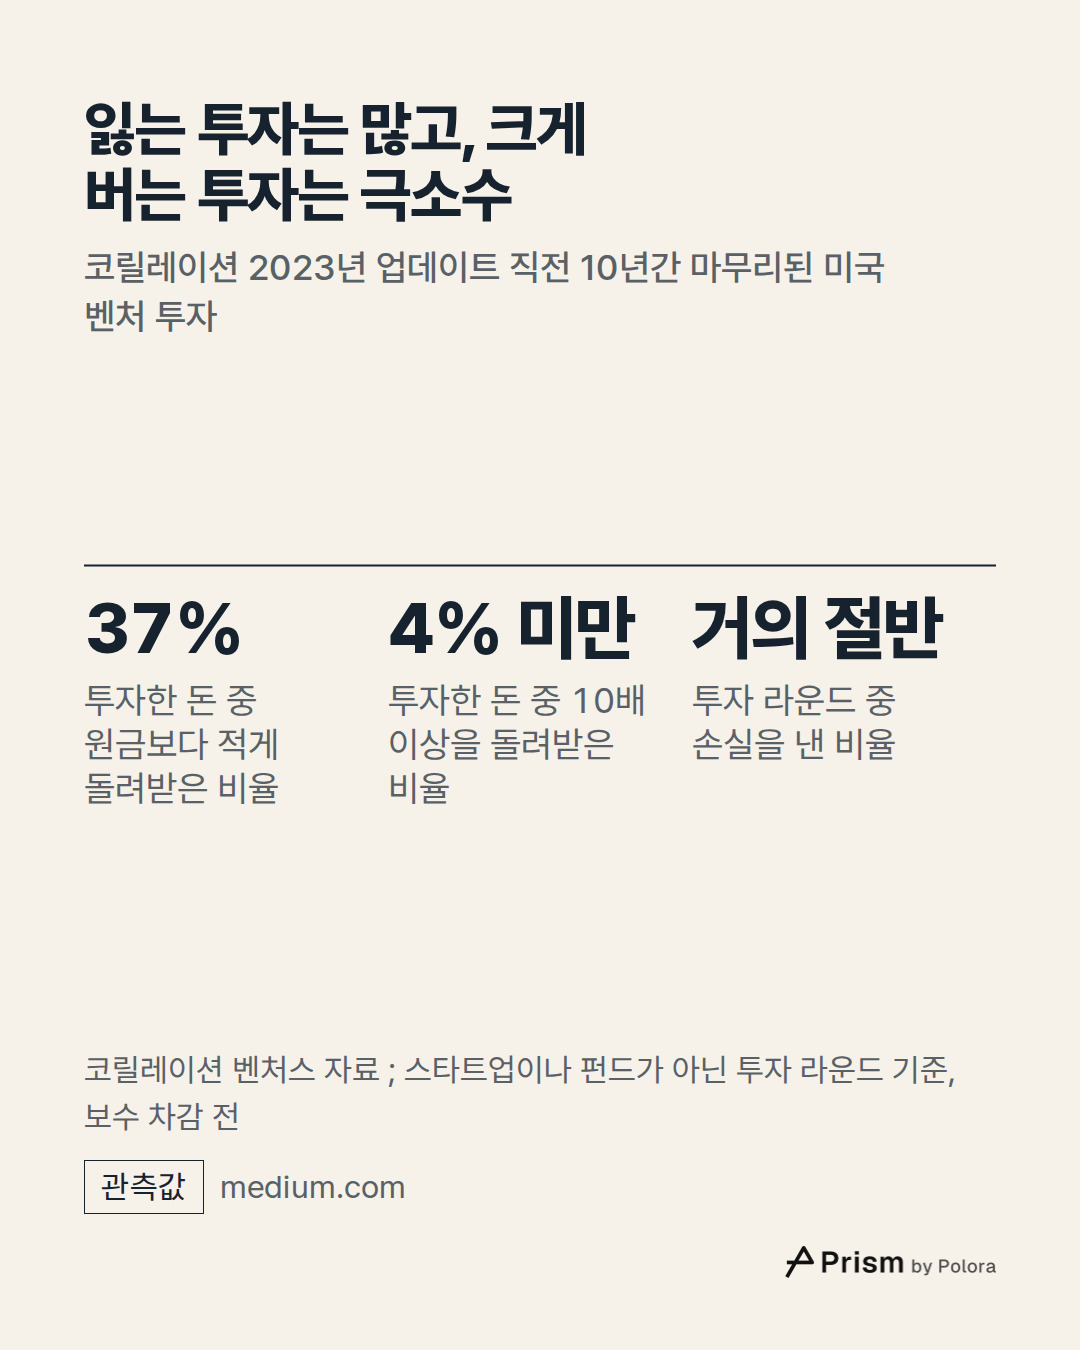
코릴레이션 벤처스(Correlation Ventures)는 개별 투자가 어떻게 끝났는지를 데이터베이스로 모아 온 미국 벤처캐피털입니다. 이 회사는 매각, 상장, 폐업 등으로 투자가 마무리된 미국 벤처 투자 기업들을 두 차례 들여다보고 결과를 공개했습니다. 2019년 발표에 따르면 직전 10년 동안 투자된 돈의 약 절반(51%)이 손실을 냈고, 10배 이상을 번 돈은 4%가 안 됐습니다. 금액이 아니라 투자 라운드, 즉 개별 투자 건수로 세면 거의 셋 중 둘이 손실이었습니다.
2023년 업데이트 역시 직전 10년 동안 마무리된 투자를 다뤘는데, 투자된 돈의 37%가 들어간 것보다 적게 돌려받았고 10배 이상을 돌려받은 돈은 4%가 안 됐습니다. 투자 라운드 건수로는 거의 절반이 손실이었습니다.
코릴레이션은 또 하나를 찾아냈습니다. 해마다 업계의 평균 실현 수익률이, 그해 마무리된 투자 가운데 10배 이상 성공작에 들어간 돈의 비중과 거의 똑같이 움직였다는 것입니다. 상관계수는 0.98이었습니다. 쉽게 말해 큰 성공작이 많은 해에는 업계의 실현 수익률이 높았고, 적은 해에는 낮았습니다.
주의할 점도 있습니다. 이 숫자는 스타트업이나 펀드가 아니라 투자 라운드를 센 것이고, 보수를 빼기 전의 결과입니다. 한 기업이 가장 늦게 들어온 투자자에게는 손실을 안기면서 가장 먼저 들어온 투자자에게는 큰 수익을 줄 수도 있습니다. 또 코릴레이션 데이터 안에서 투자가 마무리된 기업만 다루므로, 모든 스타트업의 실패율도 아니고 어떤 펀드든 성공작을 찾으리라는 약속도 아닙니다. 그리고 지나간 결과일 뿐, 앞으로 일어날 일을 말해 주지 않습니다.
실제 펀드가 아닌 예시입니다. 1억 달러를 모아 스타트업 30곳에 나눠 투자한 펀드가 있다고 해 봅시다. 벤처 투자자 세스 레빈(Seth Levine)이 든 예와 같은 방식입니다. 2% 관리보수를 1억 달러 전체에 매기면 투자 기간 동안 해마다 200만 달러이고, 이 돈은 스타트업이 잘되든 망하든 나갑니다.
레빈의 계산으로는, 코릴레이션의 확률을 그대로 적용할 때 이런 펀드에서 투자금의 10배에서 20배를 돌려줄 기업은 기대값으로 따져 한 곳이 채 안 됩니다. 그래서 대개 아주 큰 성공작 한두 곳이 펀드가 이익을 내느냐 못 내느냐를 가릅니다.
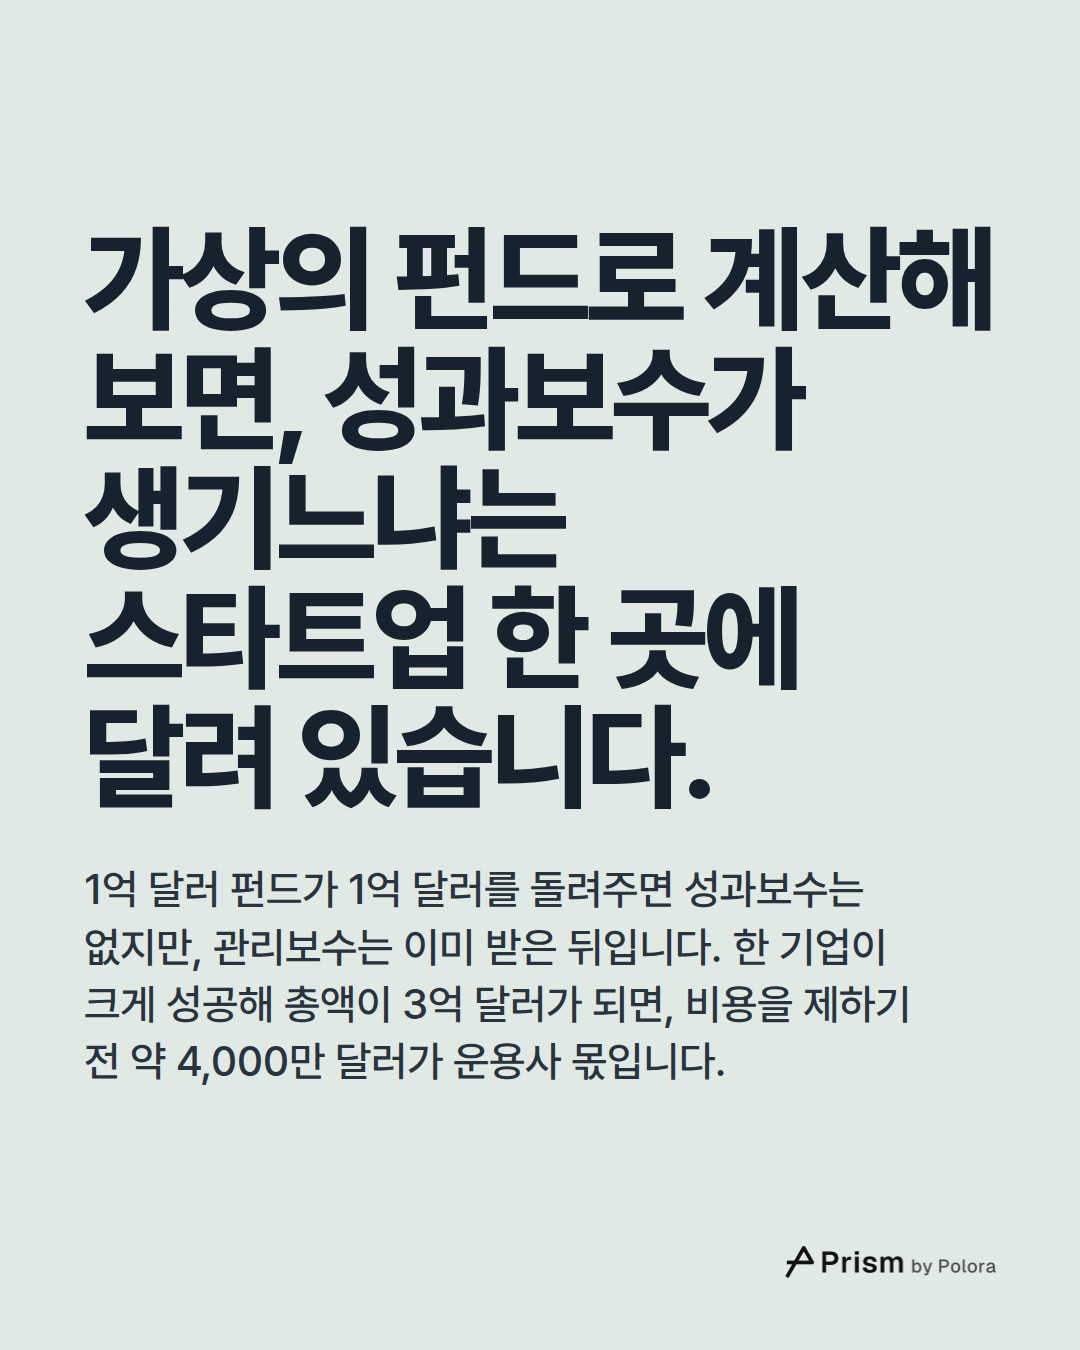
펀드가 결국 모두 합쳐 1억 달러를 돌려줬다고 해 봅시다. 출자자는 원금을 돌려받지만 이익은 없고, 운용사는 성과보수를 한 푼도 받지 못합니다. 물론 관리보수는 이미 받았습니다. 이번에는 한 기업이 크게 성공해 총액이 3억 달러가 됐다고 해 봅시다. 흔히 쓰는 펀드 전체 방식에서는 출자자가 먼저 1억 달러를 돌려받고, 남은 이익 2억 달러를 나눕니다. 운용사에 약 4,000만 달러, 나머지는 출자자 몫입니다.
단순화한 계산입니다. 펀드 비용, 운용사가 펀드에 직접 넣은 돈, 실제 계약의 세부 조건을 뺐으므로 4,000만 달러는 그런 것들을 제하기 전의 성과보수이지 파트너들이 실제로 손에 쥐는 돈이 아닙니다.
운용사도 관리보수도 같은데 결과는 전혀 다릅니다. 관리보수는 한 번도 위험에 놓인 적이 없고, 성과보수는 단 한 기업에 달려 있었습니다.
펀드는 성과를 세 가지 숫자로 보고합니다. TVPI는 출자자가 낸 돈에 견준 총가치로, 이미 돌려준 현금과 아직 들고 있는 기업의 추정 가치를 함께 셉니다. IRR(내부수익률)은 그 가치를 연 수익률로 환산한 것입니다. DPI는 출자자가 낸 돈에 견줘 실제로 돌려준 현금만 셉니다. 스타트업의 기업가치가 오르면 TVPI와 IRR은 오르지만, 그 가치가 DPI로 잡히는 현금이 되려면 기업이 팔리거나 주식시장에 상장해야 합니다.
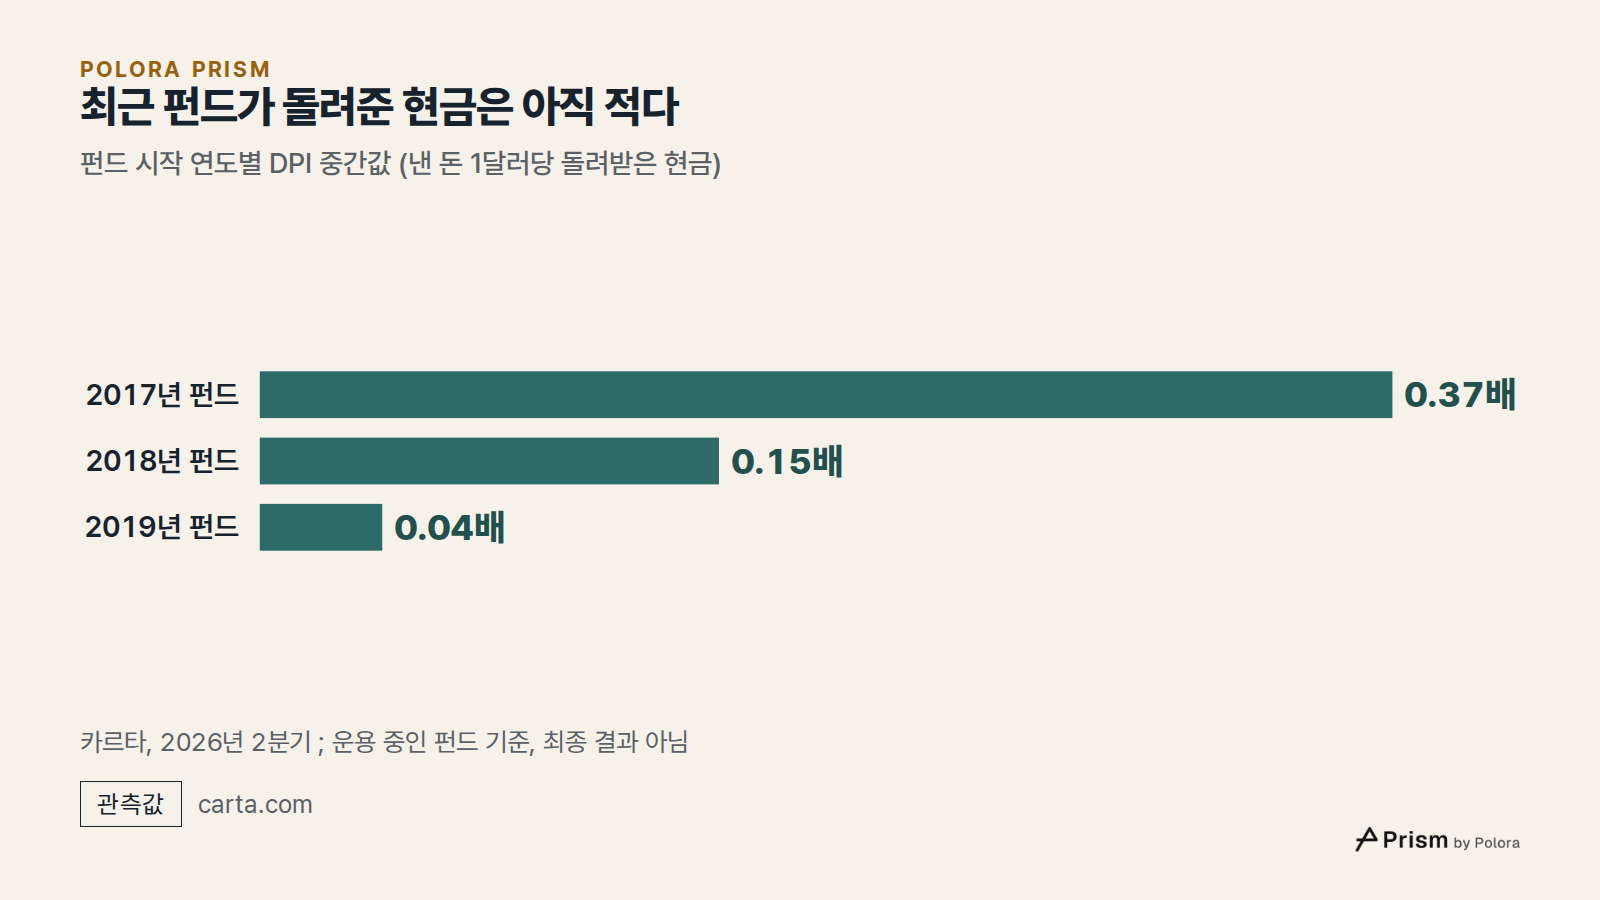
카르타가 2026년 6월 4일 낸 2026년 1분기 벤처 펀드 성과 보고서는 2017년 이후 결성된 카르타의 벤처 펀드 2,775곳을 다루는데, 이 간극을 잘 보여 줍니다. 최근 빈티지 거의 모두에서 TVPI 중간값이 올랐고, 카르타는 이를 스타트업 기업가치가 다시 오른 덕으로 봅니다. 그러나 2019년과 2020년에 시작한 펀드의 DPI 중간값은 여전히 0을 겨우 넘는 수준이었고, 현금을 조금이라도 돌려준 펀드는 절반이 안 됐습니다. 2017년과 2018년 펀드 가운데서도 출자자가 낸 돈을 전부 돌려준 곳은 20%가 안 됐습니다.
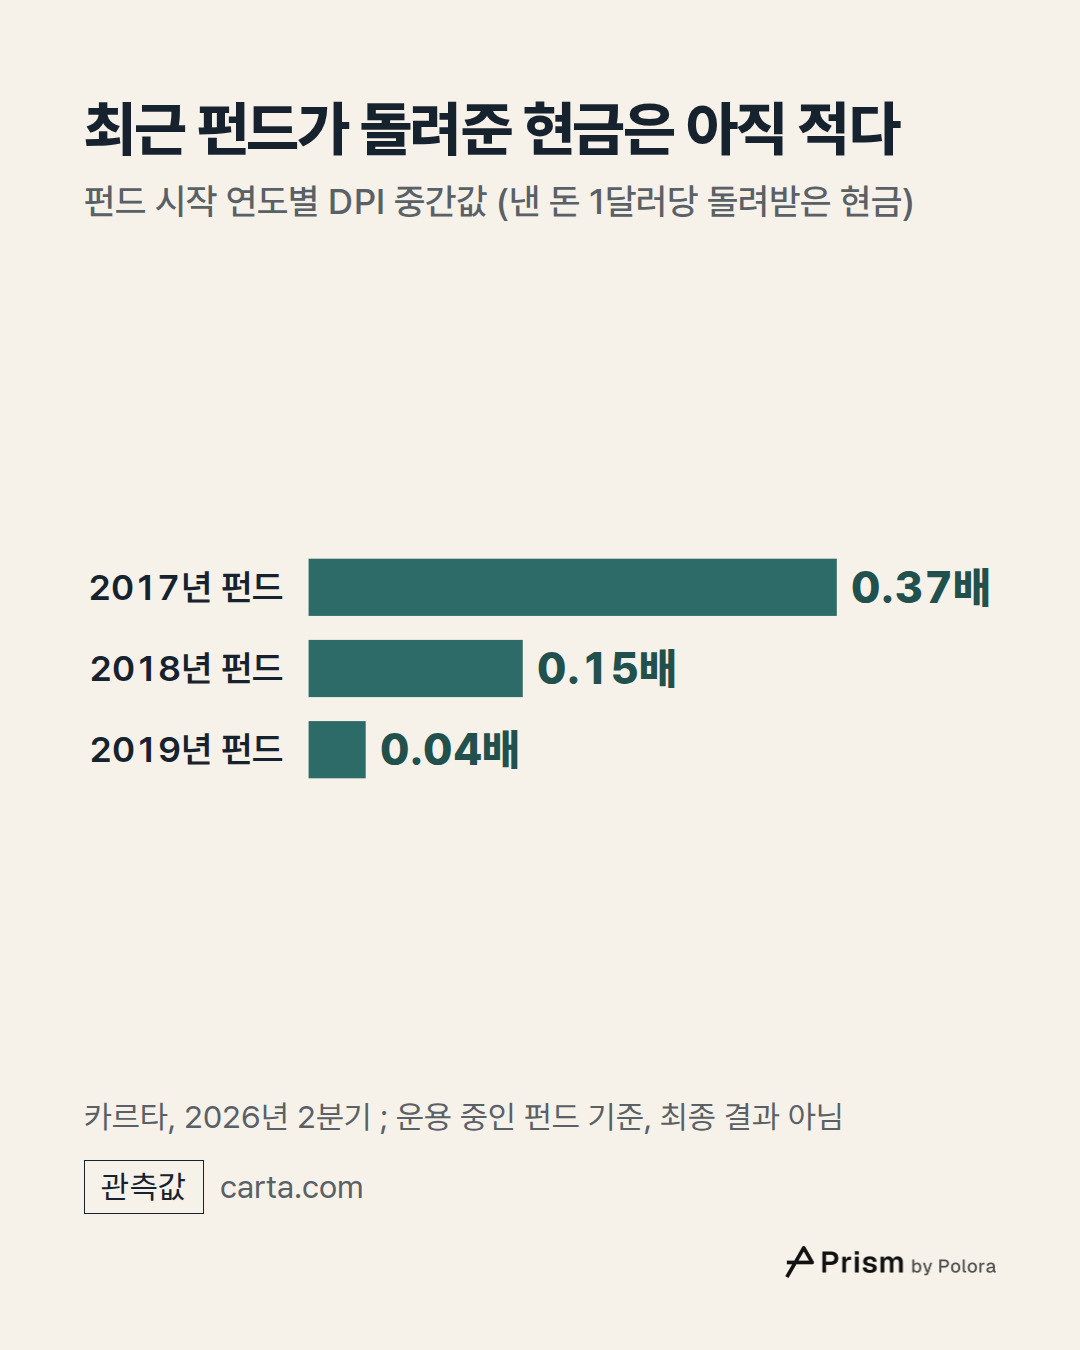
카르타의 2026년 2분기 보고서는 DPI 중간값을 2017년 펀드 0.37배, 2018년 펀드 0.15배, 2019년 펀드 0.04배로 집계합니다. 낸 돈 1달러당 돌려받은 현금이 각각 37센트, 15센트, 4센트라는 뜻입니다. 아직 운용 중인 펀드의 숫자이지 최종 결과가 아닙니다.
펀드 사이 격차도 큽니다. 2017년부터 2024년까지 2021년을 뺀 모든 빈티지에서 상위 10% 펀드는 보수 차감 후 IRR이 20%를 넘었습니다. 그런데 대부분의 펀드보다 앞서는 75번째 백분위 펀드조차 어느 빈티지에서도 15.5%를 넘지 못했습니다. 소수의 펀드가 크게 앞서 나가고, 대부분은 그러지 못합니다.
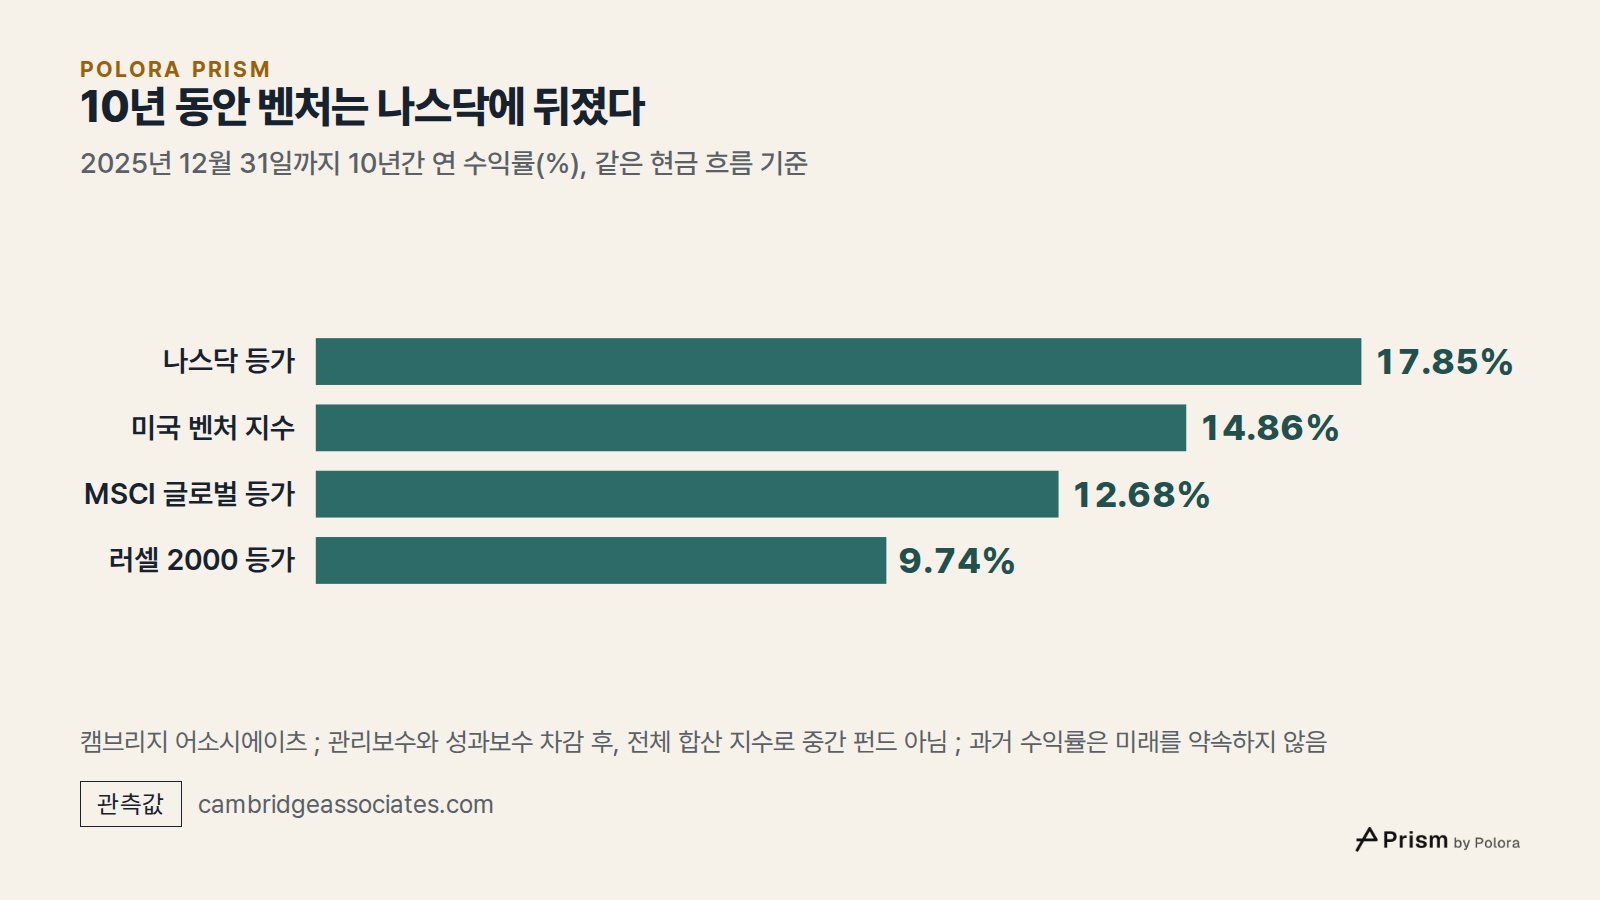
캠브리지 어소시에이츠(Cambridge Associates)는 펀드 운용사들의 재무제표를 모으는 투자 자문사로, 1981년부터 2025년까지 결성된 미국 벤처 펀드 2,816곳으로 미국 벤처 펀드 지수를 만듭니다. 이 수익률은 관리보수와 비용, 성과보수를 모두 뺀 것입니다. 주식과 공정하게 비교하려고 수정 공개시장 등가법(mPME)을 씁니다. 펀드가 돈을 걷고 돌려준 바로 그날들에 같은 현금을 주가지수에 넣고 뺐다고 가정하는 방법입니다.
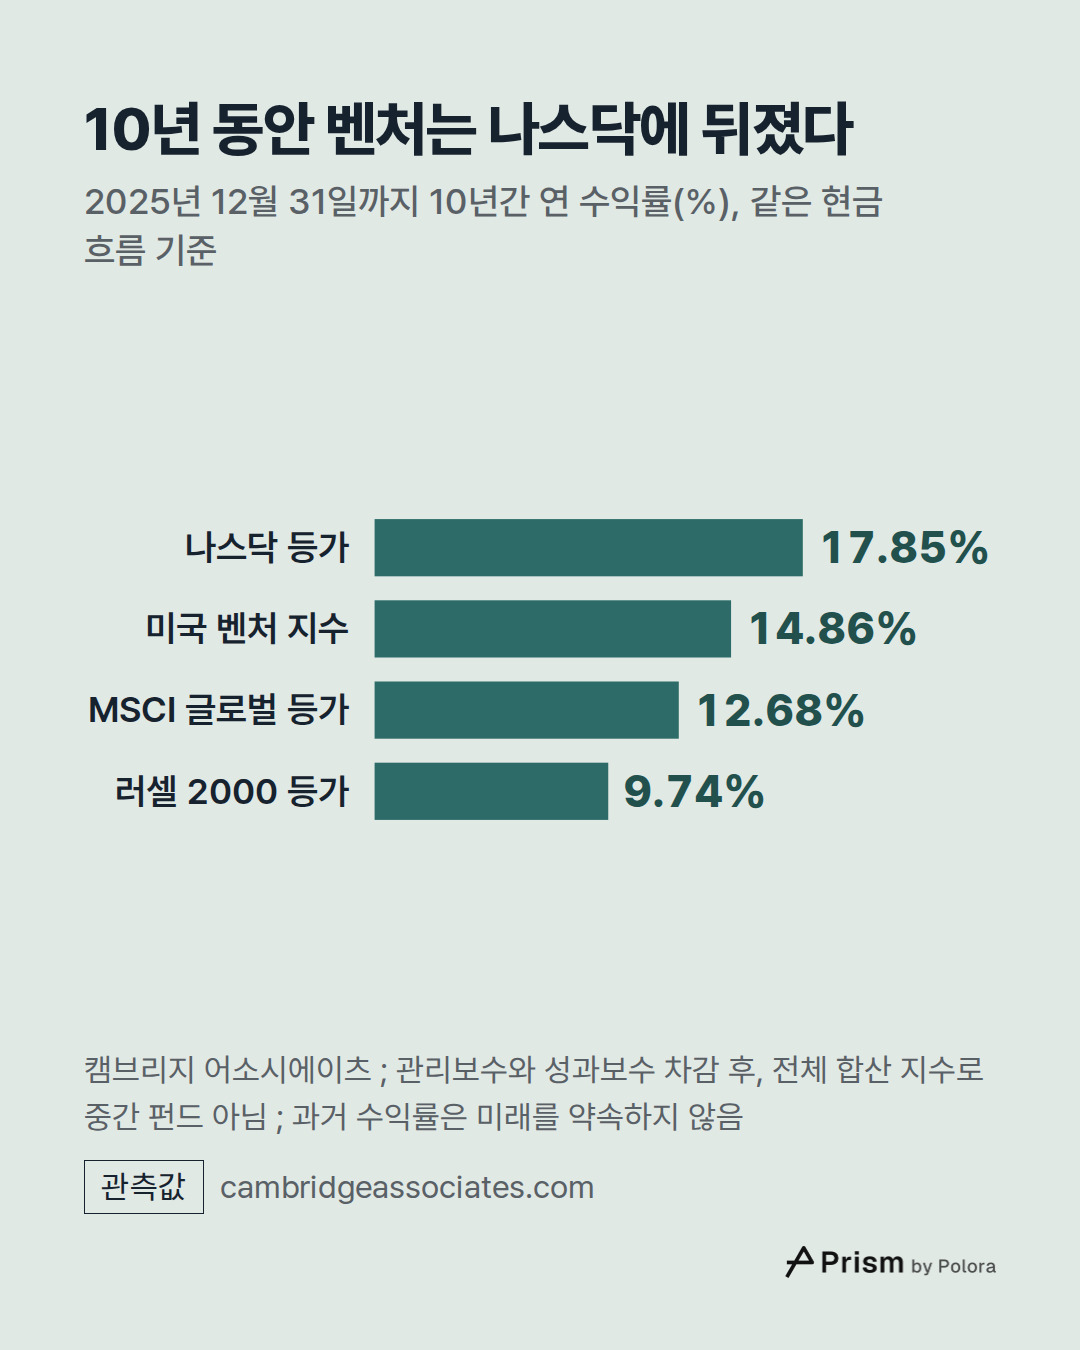
2025년 12월 31일 기준으로 이 지수의 10년 수익률은 연 14.86%였습니다. 같은 현금 흐름을 나스닥에 넣었다면 연 17.85%, 미국 중소형주 지수인 러셀 2000에는 9.74%, MSCI 글로벌 지수에는 12.68%였습니다. 25년으로 보면 지수는 연 8.10%였고, 나스닥 등가는 11.71%, 러셀 2000과 글로벌 지수는 둘 다 8.81%였습니다.
정리하면, 지수가 보고하는 1년부터 25년까지의 모든 기간에서 벤처는 나스닥 등가에 뒤졌고, 미국 중소형주나 글로벌 주식과 견주면 앞선 기간도 뒤진 기간도 있었습니다.
이 지수는 모든 펀드를 한데 합친 것이라 큰 펀드와 큰 성공작이 더 무겁게 반영됩니다. 중간 펀드의 성과가 아니며, 중간 펀드가 주식과 비교해 어땠는지는 이 공개 표가 답하지 않는 별개의 질문입니다. 정해진 기간의 과거 수익률일 뿐 앞으로의 수익률을 약속하지 않습니다.
많은 사람이 스스로 고르지 않았는데도 이미 벤처캐피털과 닿아 있습니다. 연기금, 대학 기금, 보험사가 대표적인 출자자이니, 연금이나 보험 상품에 벤처 투자가 조금 섞여 있을 수 있습니다. 벤처 투자를 받은 기업이 증권거래소에 상장할 때도 사람들은 그 기업을 만납니다. 코릴레이션의 분석은 초기 투자자들이 상장 후 여섯 달에서 아홉 달 사이, 주식을 팔지 않기로 약속한 보호예수 기간이 끝나면 판다고 가정합니다. 분석을 위한 가정이지, 모든 투자자를 실제로 측정한 사실은 아닙니다.
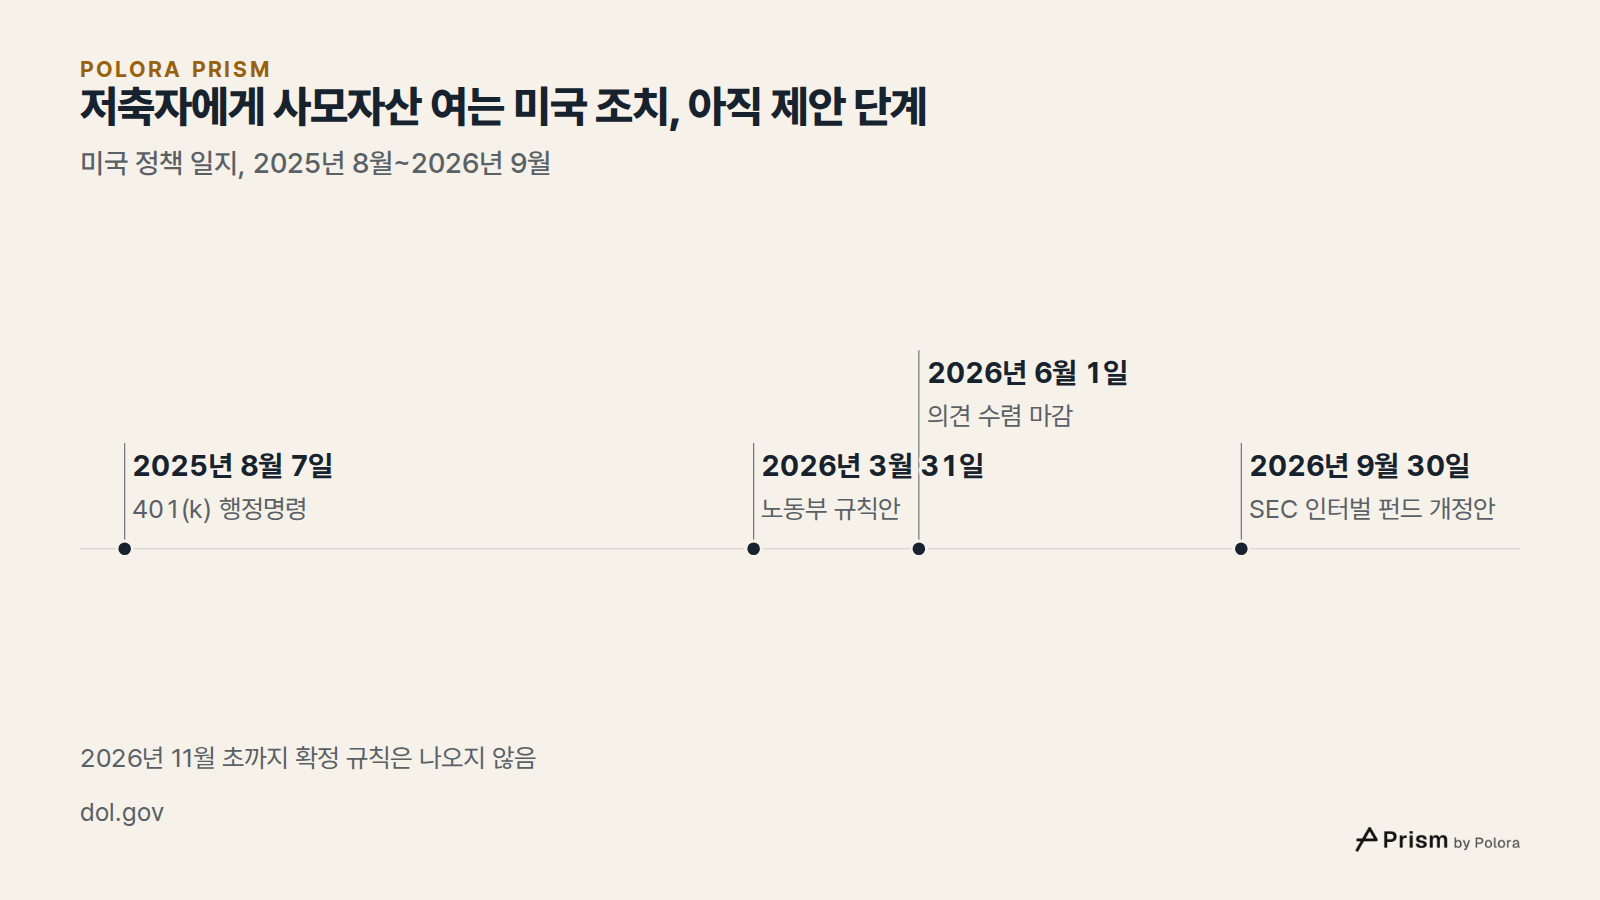
미국에서는 더 직접적인 길이 논의되고 있습니다. 2025년 8월 7일 서명된 행정명령 14330호는 노동부에 퇴직연금 401(k)에서 사모펀드나 벤처 펀드 같은 대체자산을 다루는 지침을 다시 검토하라고 지시했습니다. 노동부는 이어 규칙안을 내놓았고, 이 안은 2026년 3월 31일 관보에 실렸습니다. 고용주가 연금 플랜의 투자 상품을 고르는 방식에 면책 기준, 곧 법적 보호막을 두는 내용이며, 비상장 자산을 담은 혼합형 펀드도 대상에 들어갑니다. 의견 수렴은 2026년 6월 1일 끝났습니다. 이 글을 쓰는 지금까지 이 규칙은 여전히 안이고, 확정 규칙은 나오지 않았습니다.
이와 별도로 미국 증권거래위원회(SEC)는 2026년 9월 30일 인터벌 펀드에 관한 개정안을 내놓았습니다. 인터벌 펀드는 팔기 어려운 자산을 담고, 투자자가 정해진 간격으로만 돈을 찾을 수 있게 한 펀드입니다. 개정안에는 매달 환매를 허용하는 내용 등이 들어 있습니다. 아직 의견을 받는 중인 안이지 확정 규칙이 아닙니다.
이 가운데 무엇이 누구의 저축에 맞는지는 이 글이 답하는 질문이 아닙니다. 이 글이 보여 줄 수 있는 것은 그 뒤에서 움직이는 돈이 어떻게 보수를 받는지입니다.
한 문장으로 줄이면 이렇습니다. 벤처캐피털은 무슨 일이 있어도 해마다 약 2%를 벌고, 이익의 약 20%는 소수의 기업이 성공할 때만, 그것도 보통 출자자에게 원금을 돌려준 뒤에야 법니다.
그래서 운용사는 투자한 스타트업 다수가 실패해도 사업을 이어 갈 수 있습니다. 하지만 그렇다고 대부분의 운용사가 잘나간다거나 출자자가 이득을 본다는 뜻은 아닙니다. 관리보수만으로 운용사는 굴러갈 수 있지만, 그 보수를 낸 출자자에게는 현금이 한 푼도 돌아가지 않을 수 있습니다. 그러니 눈여겨볼 숫자는 장부상 가치가 아니라 실제로 돌려준 현금입니다. 최근 몇 년 사이 시작한 많은 펀드에서 그 현금은 이제 막 들어오기 시작했을 뿐입니다.
How do venture capital firms make money when most of the startups they back fail?
Alpha · deepseek-v4-pro
The paradox goes away once you split a venture firm's income into two separate streams, because the two are paid for different things.
1. The management fee — paid for running the fund, not for winning.
The venture firm, as general partner, usually charges its investors about 2 percent per year on committed capital during the investment period, with the percentage often stepping down later. On a $100 million fund, that's roughly $2 million a year for several years, whether the startups thrive or fail. This is a service fee: it pays salaries, offices, deal sourcing, due diligence. It is owed no matter how the portfolio performs. So the firm can stay in business through a period when most of its companies may be worth little or nothing.
2. Carried interest — the profit-sharing income.
The firm also gets "carry," commonly around 20 percent of a fund's profits, but only after the limited partners have received back the capital they put in. Some funds add a hurdle rate first, though that is less common in early-stage venture than in buyout. If a $100 million fund eventually returns $300 million, the first $100 million goes back to the investors, and the remaining $200…
Beta · gpt-6-sol
Alpha has the core answer right: management fees pay a firm for managing a fund; carried interest gives it a share of the fund’s gains. In Carta’s 2025 sample of roughly 2,000 private funds, the median venture management fee during the investment period was 2%, and median carry was 20%. Those are observed medians, not fixed terms for every fund. (carta.com)
I would tighten one important qualification before publishing the manuscript: “investors get all their capital back before the firm takes any carry” describes a common arrangement, not every arrangement. Cooley distinguishes a *whole-fund* waterfall from a *deal-by-deal* waterfall, under which a manager can receive carry on an early realized winner before investors have recovered their capital across the entire fund. Cooley reports that about 90% of funds in its 2026 survey used a whole-fund waterfall. Its discussion also distinguishes a preferred return from a hurdle that raises the carry percentage; the manuscript should not treat those as interchangeable. Source address: https://thefundlawyer.cooley.com/primer-carried-interest-in-venture-capital-funds/ ([thefundla…
Gamma · gemini-3.1-pro
Alpha and Beta have laid out the mechanics of the fees and carry well, and Beta is right to emphasize the difference between paper marks (TVPI) and actual cash (DPI). I will focus on the remaining claims in the manuscript, specifically the exit distribution data and the regulatory timeline.
1. The Correlation Ventures Data
The manuscript correctly cites Correlation Ventures' findings. Their 2019 data showed that about 51% of invested dollars returned less than capital, while their 2023 update showed 37% losing money, with fewer than 4% of dollars returning 10x or more in both periods. The 0.98 correlation between the industry's realized returns and the presence of 10x outliers is also a genuine finding from their 2023 report. This firmly supports the manuscript's premise: the venture model relies entirely on a tiny fraction of extreme winners. The manuscript is also careful to note that these figures are gross of fees and count individual financing rounds rather than whole funds, which is the correct way to frame this data.
2. The SEC Interval Fund Proposal
The manuscript's date for the SEC proposal is accurate. The SEC proposed amendments to Rule 23c-3 to modernize inter…
Researcher · gpt-6-luna
Research check
- Correlation Ventures’ return distribution: The primary 2023 post supports the manuscript’s figures for the prior decade of U.S. venture-backed exits: 37% of invested capital returned less than 1×, and under 4% returned 10× or more. It describes outcomes among companies that exited—not the odds for every startup, financing, or fund. Source: https://medium.com/correlation-ventures/venture-capital-were-still-not-normal-9d07d354db88 (medium.com)
- The 0.98 correlation: Correlation’s 2023 post is the right primary source to check for this claim. The figure is a correlation between the share of invested dollars generating 10× returns and mean realized venture returns—not proof that the entire industry “relies entirely” on outliers, as Gamma puts it. Source: https://medium.com/correlation-ventures/venture-capital-were-still-not-normal-9d07d354db88. A separate page repeating the figure is not a substitute for the underlying post. ([medium.com](https://medium.com/correlation-ventures/venture-capital-were-still-not-normal-9d07d354db88?utm_source=opena…
The Arbiter · gpt-6-sol
Mediation before the verdict: The voices agree on the basic distinction: management fees pay for operating a fund regardless of investment performance, while carried interest is tied to profits. The point needing care is *when* carry can be paid. Cooley describes a whole-fund arrangement, in which investors recover capital before carry, as common—not universal. A deal-by-deal arrangement can pay carry on an early winner sooner. The $100 million-to-$300 million example is therefore useful arithmetic, not a description of every fund agreement. Source: https://thefundlawyer.cooley.com/primer-carried-interest-in-venture-capital-funds/ (carta.com)
The substantive tension is between money earned by the manager and returns received by its investors. Carta’s Q2 2026 report says median cash distributions were 0.37× paid-in capital for its 2017-vintage funds, 0.15× for 2018, and 0.04× for 2019. Those sample figures sharpen the manuscript’s distinction between reported value and cash returned; they do not, by themselves, settle how the funds will ultimately perform. Source: https://carta.com/data/vc-fund-per…
The Arbiter's Final Verdict · gpt-6-sol
Verdict
The manuscript’s central answer stands, with one important qualification: venture firms can collect fees while many investments fail, but that does not mean the firm’s investors have made money—or that the firm can keep raising funds indefinitely.
A fund manager generally earns a management fee for running the fund, often around 2% a year during its investment period. Carta reports a 2% median in its 2025 sample; that is not a universal rate or a fee that necessarily stays unchanged for the fund’s life. The manager may also earn carried interest, commonly around 20% of profits. Unlike the fee, carry depends on profitable investments. Under the common *whole-fund* arrangement, investors recover their capital before the manager takes carry; Cooley also describes deal-by-deal arrangements that can pay carry earlier.
Sources: https://carta.com/data/fund-economics-report-2025/ ; https://thefundlawyer.cooley.com/primer-carried-interest-in-venture-capital-funds/
Why the failures can be absorbed: a small number of exceptionally profitable investments can more than offset numerous losses. Correlation Ventures’ 2023 analysis of exits found that 37% of invested…