뉴스에 나오는 '사모펀드'는 무엇이고, 종류별로 어떻게 돈을 벌까?

뉴스의 '사모펀드'는 대개 네 가지 사업을 함께 부르는 말입니다. 기업을 통째로 사는 펀드, 젊은 기업에 투자하는 펀드, 기업에 돈을 빌려주는 펀드, 공개시장에서 매매하는 헤지펀드입니다. 엄밀한 의미의 PE(프라이빗 에쿼티)는 앞의 두 가지뿐입니다. 네 가지는 투자자에게 돈을 벌어 주는 방식이 저마다 다릅니다. 대부분 성과와 상관없이 매년 보수를 받고, 이익이 나면 그 일부를 떼어 가는 곳도 많습니다.

2026-11-06

한 단어 아래 서로 다른 여러 사업

2026년, 같은 말이 들어간 두 종류의 기사가 나왔습니다. 하나는 대형 사모대출 펀드의 투자자들이 환매를 신청한 돈의 절반도 돌려받지 못했다는 기사였습니다. 다른 하나는 미국 직장인 대부분이 쓰는 퇴직연금 계좌인 401(k)에 사모펀드가 들어올 수 있다는 기사였습니다. 앞의 기사는 돈을 빌려주는 펀드 이야기입니다. 뒤의 기사는 일반 저축자도 여러 종류의 사모펀드에 한꺼번에 투자할 수 있게 하자는 움직임 이야기입니다.

일상적인 뉴스에서 '사모펀드'는 증권거래소 바깥에서 굴리는 돈이라면 거의 무엇이든 가리키는 말이 됐습니다. 그런데 이 말 아래에는 돈을 버는 방식도, 위험도, 운용사가 보수를 받는 조건도 전혀 다른 사업들이 있습니다. 엄밀한 의미의 PE(프라이빗 에쿼티)는 기업의 지분을 사서 보유하는 펀드만 가리킵니다. 이 무리 전체를 부를 때는 '사모 자본'이라는 말이 더 정확합니다.

한국에서는 이 흐릿함이 아예 법에 적혀 있습니다. 자본시장법은 2021년 10월 21일부터 사모펀드를 무엇을 하는지가 아니라 누가 투자할 수 있는지로 나눕니다. 기관전용 사모펀드에는 기관만 투자할 수 있습니다. 일반 사모펀드는 자격 요건을 갖춘 개인도 받는데, 펀드가 돈을 얼마나 빌려 쓰는지에 따라 최소 투자금이 3억 원 또는 5억 원입니다. 그 전에는 기업의 경영권을 사는 펀드와 매매를 하는 펀드를 법이 따로 나눴습니다. 지금은 법적 이름만 봐서는 기사가 어떤 종류의 펀드를 말하는지 알 수 없습니다.

그래서 물어야 할 것은 단순합니다. 이 펀드는 그 돈으로 실제로 무엇을 하는가.

사모펀드는 돈으로 무엇을 하느냐로 나눠 보면 된다

바이아웃 펀드는 기업의 경영권을 통째로 삽니다. 보통 인수 대금의 큰 몫을 빌린 돈으로 치르고, 몇 년 동안 회사를 운영한 뒤 팝니다. 이것이 엄밀한 의미의 PE입니다.

벤처캐피털과 그로스 펀드는 젊은 기업이나 빠르게 크는 기업의 지분을 일부만 삽니다. 회사 전체가 아니라 한 조각을 가지며, 그러려고 돈을 빌리는 일은 드뭅니다.

사모대출 펀드는 직접대출 펀드라고도 부르는데, 기업을 소유하는 대신 기업에 돈을 빌려줍니다. 은행처럼 이자로 돈을 법니다.

헤지펀드는 주로 주식, 채권, 통화처럼 공개시장에서 날마다 거래되는 것들을 사고팝니다. 헤지펀드가 '사모'인 까닭은 무엇을 갖고 있느냐가 아니라, 부유층과 기관 투자자에게만 판다는 판매 방식에 있습니다. 사모로 판다고 해서 그 보유 자산이 PE가 되지는 않습니다.

이 밖에 건물, 도로, 전력망에 투자하는 부동산·인프라 펀드가 있고, 다른 사모펀드에서 일찍 빠져나가고 싶은 투자자의 기존 지분을 사들이는 세컨더리 펀드가 있습니다. 엄밀히 PE는 앞의 두 종류만 가리킵니다. 하지만 뉴스에서는 이 모두를 덮는 말로 자주 쓰이고, 걷어 내야 할 것이 바로 그 흐릿함입니다.
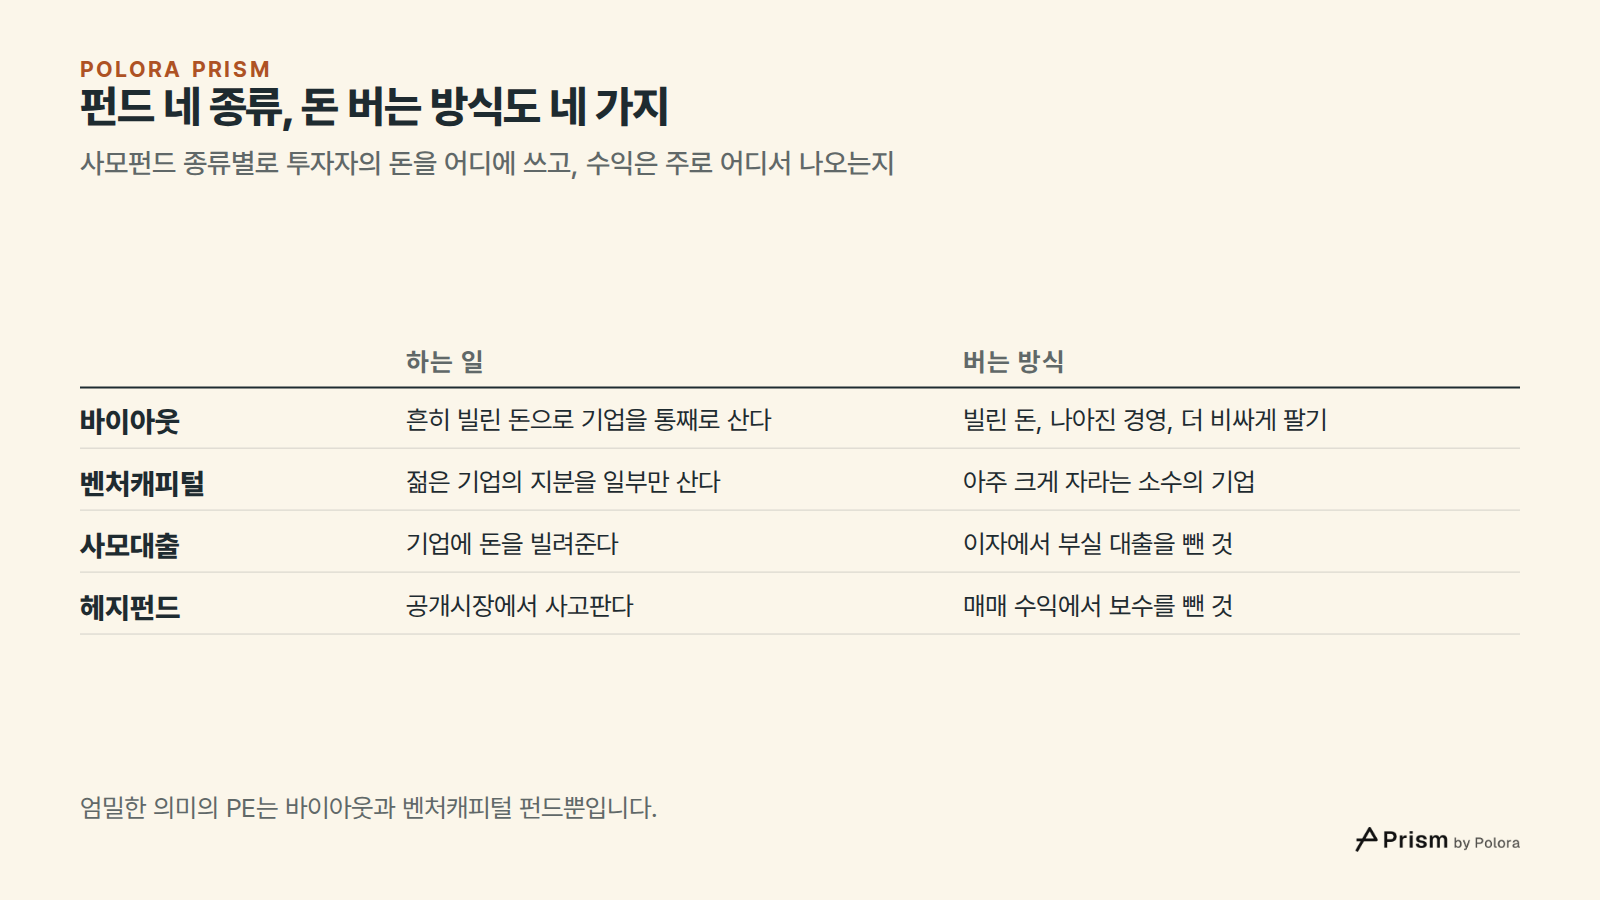
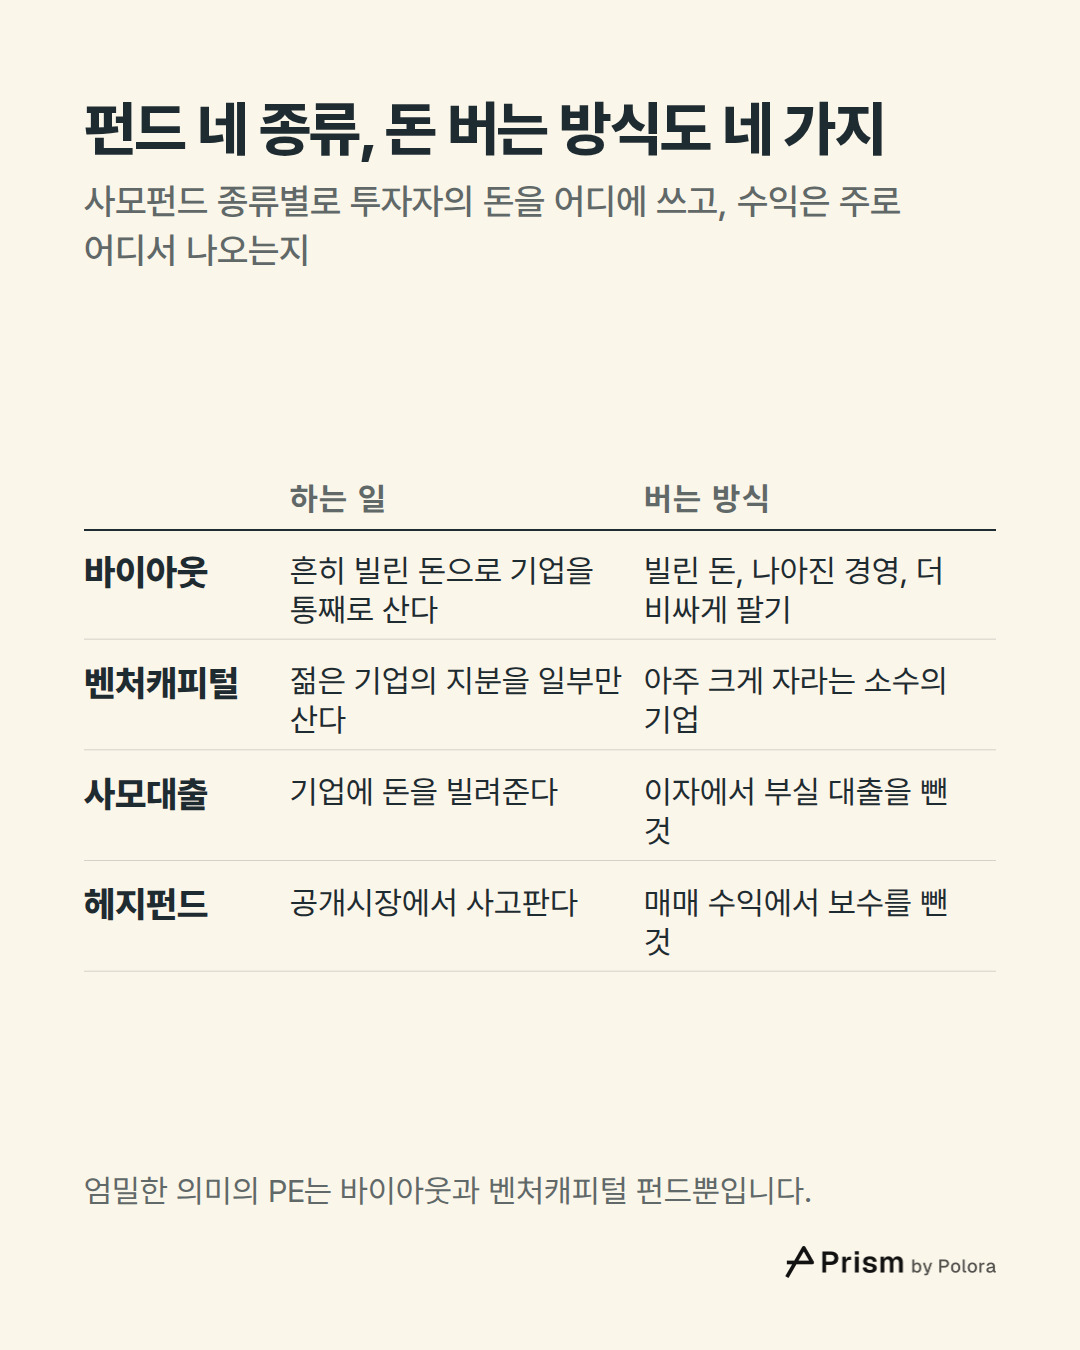
펀드 네 종류, 돈 버는 방식도 네 가지 · 사모펀드 종류별로 투자자의 돈을 어디에 쓰고, 수익은 주로 어디서 나오는지 · 하는 일 · 버는 방식 · 바이아웃 · 벤처캐피털 · 사모대출 · 헤지펀드 · 흔히 빌린 돈으로 기업을 통째로 산다 · 빌린 돈, 나아진 경영, 더 비싸게 팔기 · 젊은 기업의 지분을 일부만 산다 · 아주 크게 자라는 소수의 기업 · 기업에 돈을 빌려준다 · 이자에서 부실 대출을 뺀 것 · 공개시장에서 사고판다 · 매매 수익에서 보수를 뺀 것 · 엄밀한 의미의 PE는 바이아웃과 벤처캐피털 펀드뿐입니다.
사모펀드 종류별로 투자자의 돈을 어디에 쓰고, 수익은 주로 어디서 나오는지

바이아웃 : 빌린 돈, 나아진 경영, 더 비싸게 팔기

바이아웃 펀드가 수익을 내는 엔진은 크게 세 가지입니다. 첫째는 빌린 돈입니다. 회사가 잘되면 펀드 자기 몫의 이익을 키우고, 잘못되면 손실도 그만큼 키웁니다. 둘째는 회사를 더 잘 운영해 이익을 늘리는 것입니다. 셋째는 이익 1단위당 값을 살 때보다 더 높게 받고 파는 것으로, 업계에서는 멀티플 확장이라고 부릅니다. 이 셋째 이익은 회사 자체와는 아무 관계가 없습니다.

엔진마다 얼마나 기여했는지는 연구가 어떤 거래와 어떤 시기를 보느냐에 따라 달라집니다. 운용사 캐피털 다이내믹스는 뮌헨공대와 함께 2009년 첫 연구에서 바이아웃 매각 241건을 분석했고, 창출된 가치의 약 3분의 1을 빌린 돈 덕으로 봤습니다. 1990년부터 2013년 사이에 끝난 701건을 본 후속 연구에서는 빌린 돈이 31%, 기업 이익 증가가 41%, 멀티플 확장이 18%였고 나머지는 다른 요인이었습니다. 아흘라이트너 등이 2010년에 유럽 바이아웃 206건을 분석한 연구도 수익의 약 3분의 1이 빌린 돈에서 나왔다는, 비슷한 그림을 내놨습니다.

맥킨지의 「글로벌 사모시장 리뷰 2024」는 2010년 이후 투자해 2021년 말까지 매각한 바이아웃 거래 2,512건을 봤습니다. 금리는 내리고 시장 가격은 오르던 시기입니다. 이 보고서는 수익의 약 3분의 2가 멀티플 확장과 빌린 돈에서 함께 나왔다고 봤습니다. 2010년부터 2022년 사이의 바이아웃 거래를 다룬 맥킨지의 2026년 보고서는 그 비중을 59%로 잡았습니다. 표본과 기간이 다르므로 뒤의 숫자가 앞의 숫자를 바로잡은 것은 아닙니다. 어떤 거래를 세느냐에 따라 답이 얼마나 달라지는지를 다시 보여 줄 뿐입니다.

답이 이렇게 엇갈린다는 사실이 곧 정직한 답입니다. 바이아웃이 어떻게 돌아가는지를 한 가지 비율로 설명할 수는 없습니다. 어떤 시기에는 싼 빚과 오르는 가격이 수익 대부분을 만들었고, 다른 시기에는 회사 자체의 개선이 더 중요했습니다.
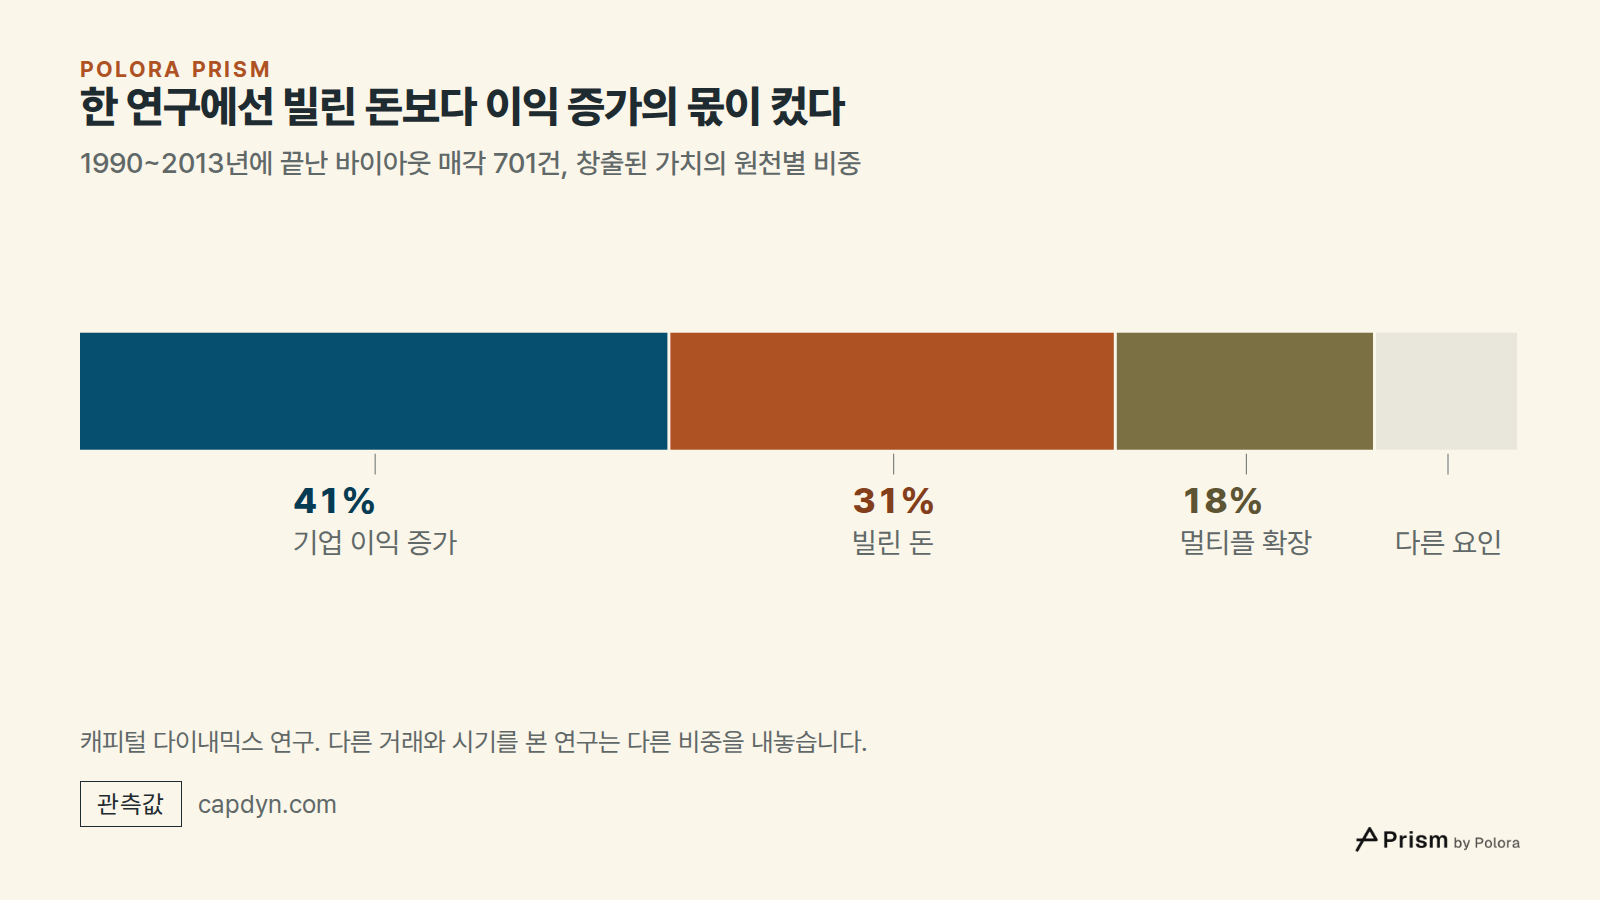
한 연구에선 빌린 돈보다 이익 증가의 몫이 컸다 · 1990~2013년에 끝난 바이아웃 매각 701건, 창출된 가치의 원천별 비중 · 기업 이익 증가 · 빌린 돈 · 멀티플 확장 · 41% · 31% · 18% · 다른 요인 · 캐피털 다이내믹스 연구. 다른 거래와 시기를 본 연구는 다른 비중을 내놓습니다.
1990~2013년에 끝난 바이아웃 매각 701건, 창출된 가치의 원천별 비중

벤처캐피털 : 소수의 대박이 다수의 손실을 메운다

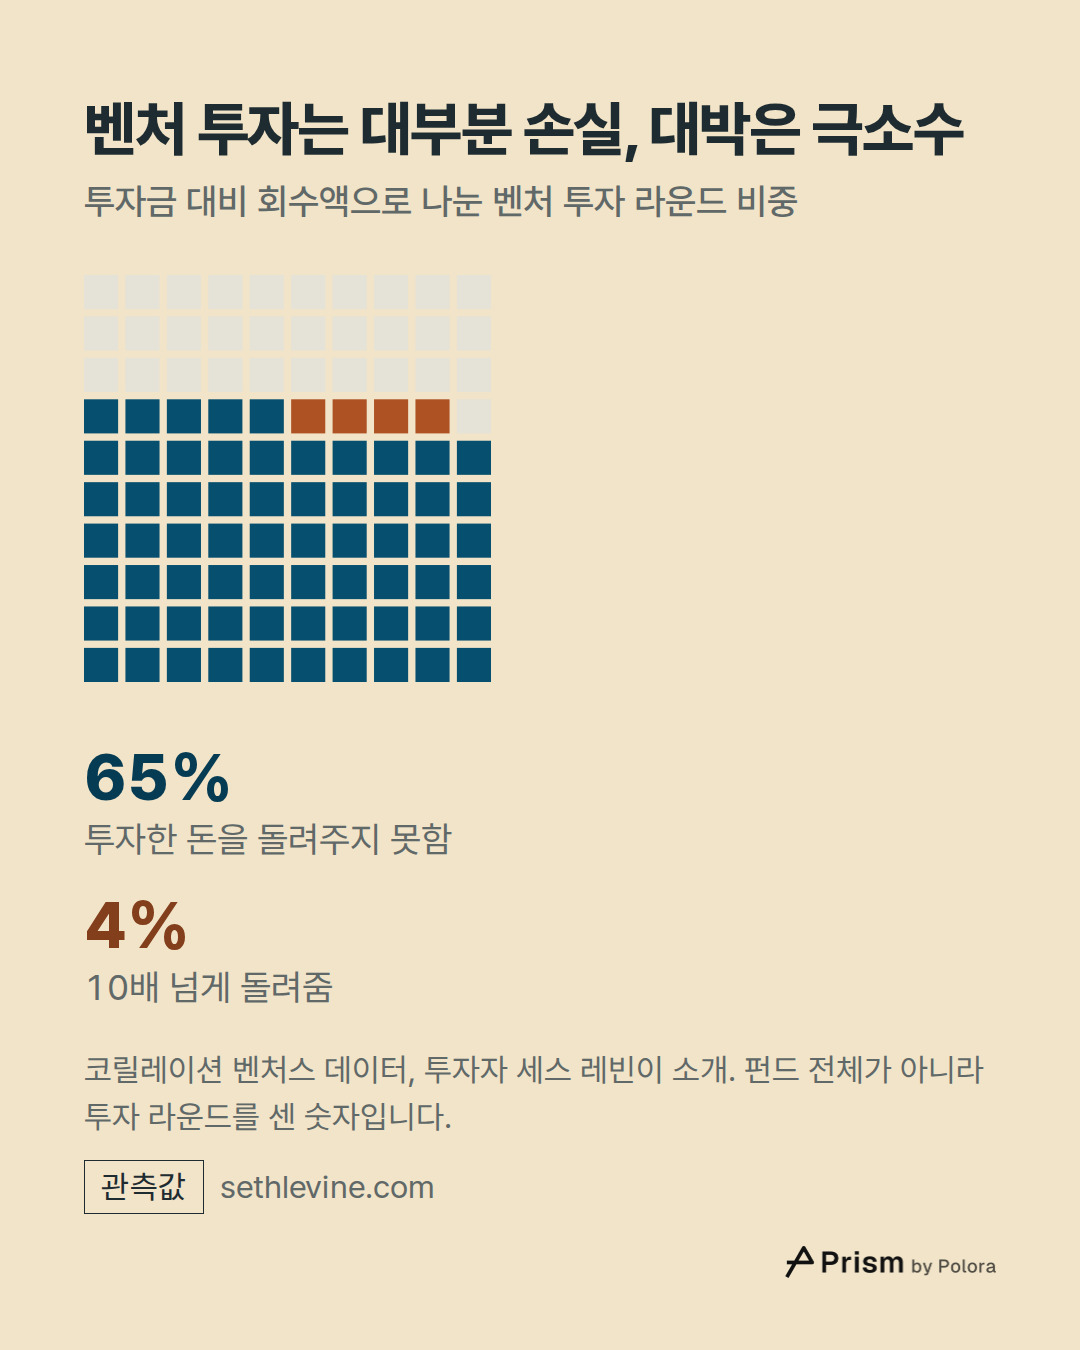
벤처 펀드는 대부분이 실패할 것을 알면서 여러 젊은 기업에 투자합니다. 벤처캐피털 코릴레이션 벤처스의 데이터를 투자자 세스 레빈이 소개한 바에 따르면, 벤처 투자 라운드의 65%는 투자한 돈을 돌려주지 못했고, 투자금의 10배 넘게 돌려준 경우는 4%뿐이었습니다.

이 분포가 투자자의 수익을 정합니다. 벤처 펀드는 평균적으로 잘 맞혀서 돈을 버는 것이 아닙니다. 아주 크게 자라는 드문 기업을 한두 곳 쥐고 있을 때 돈을 법니다. 그런 기업이 하나도 없는 펀드는 투자한 회사 상당수가 살아남아도 손실을 볼 수 있습니다. 업계 평균만으로는 어느 한 펀드가 얼마를 돌려줄지 거의 알 수 없습니다.
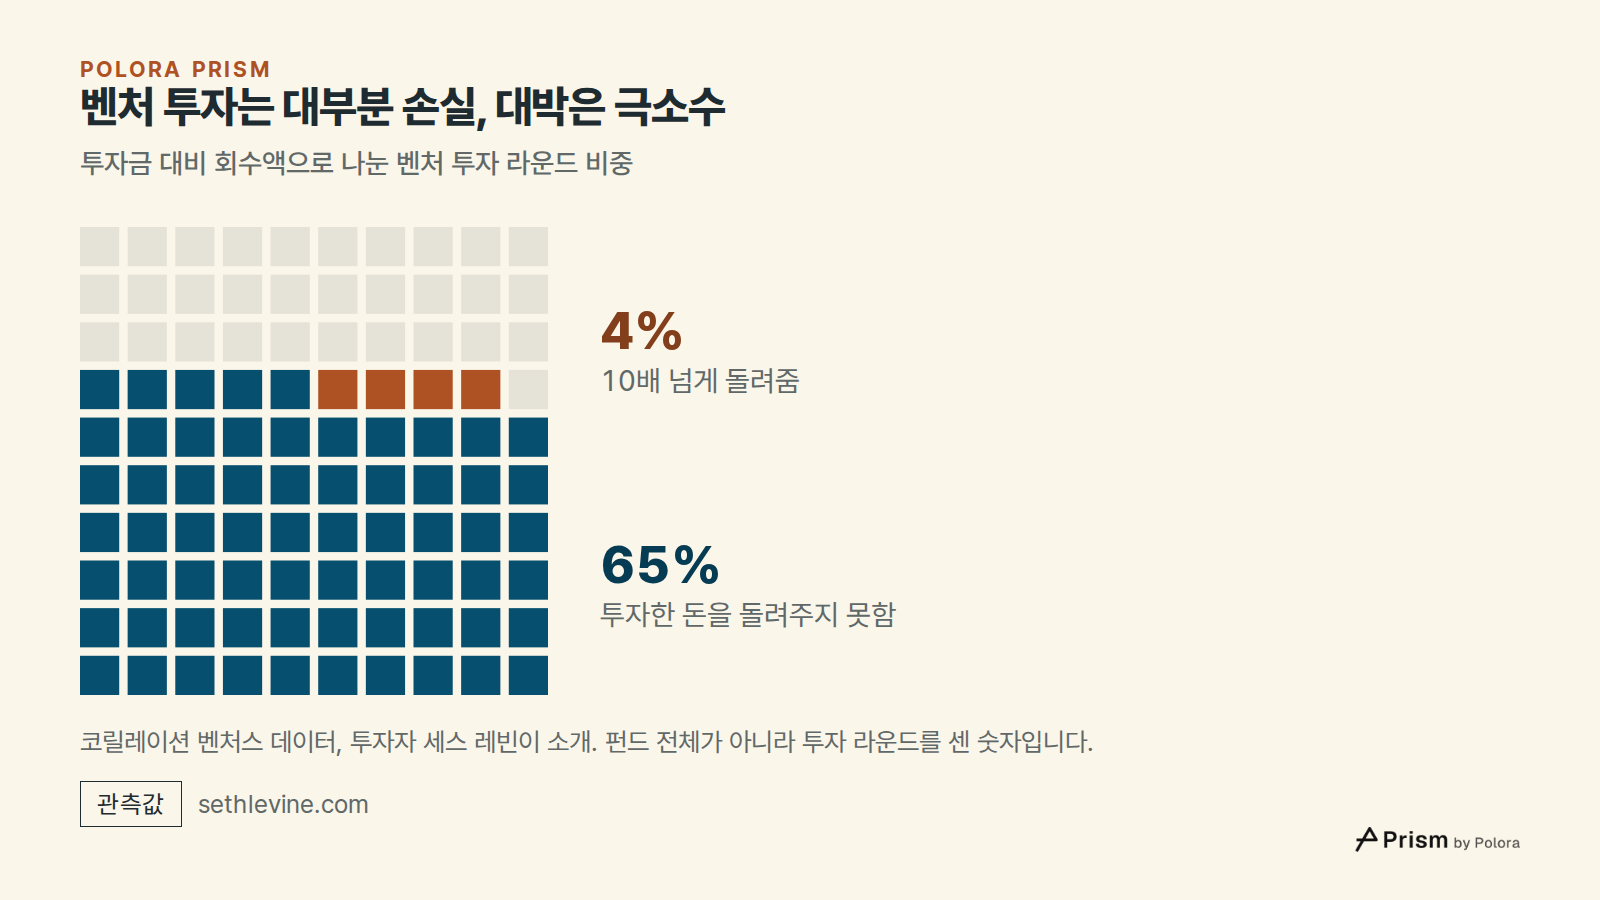
벤처 투자는 대부분 손실, 대박은 극소수 · 투자금 대비 회수액으로 나눈 벤처 투자 라운드 비중 · 투자한 돈을 돌려주지 못함 · 10배 넘게 돌려줌 · 65% · 4% · 코릴레이션 벤처스 데이터, 투자자 세스 레빈이 소개. 펀드 전체가 아니라 투자 라운드를 센 숫자입니다.
투자금 대비 회수액으로 나눈 벤처 투자 라운드 비중

사모대출 : 이자와 수수료, 그리고 부실이 되는 대출

사모대출 펀드는 주로 이자로 돈을 법니다. 대출에는 보통 변동금리가 붙는데, 기준금리에 고정 가산금리를 더하는 방식이라 수입이 금리와 함께 오르내립니다. 대출을 내줄 때 수수료를 먼저 받는 일도 많습니다. 투자자들은 쉽게 팔 수 없는 대출에 돈을 묶어 두는 대가로 추가 수익도 기대하지만, 이는 기대일 뿐 대출 계약에 적힌 지급액이 아닙니다. 차입자가 돈을 갚지 못하면 수입의 일부가 사라집니다.

지수 하나를 보면 이 조각들이 드러납니다. 미국 중견기업 대출 약 21,000건, 5,490억 달러 규모를 추적하는 클리프워터 직접대출 지수는 2026년 3월 31일 발표된 결과에 따르면 2025년에 9.3%의 수익을 냈습니다. 이자 수입만 따로 보면 10.4%였습니다. 그 사이의 1.1%포인트 차이는 지수가 따로 공시하는 다른 수익 구성 요소들로 이뤄져 있고, 실현·미실현 손익이 여기에 들어갑니다. 부도로 인한 손실만 잰 숫자는 아닙니다.

이 지수는 수수료를 떼기 전, 펀드 차원의 차입 없이 잰 숫자입니다. 대출들의 지수일 뿐, 어느 한 펀드가 자기 보수와 비용을 뗀 뒤 투자자에게 실제로 준 수익이 아닙니다. 그리고 한 해 성적이 좋았다고 해서 다음 해가 약속되지는 않습니다.
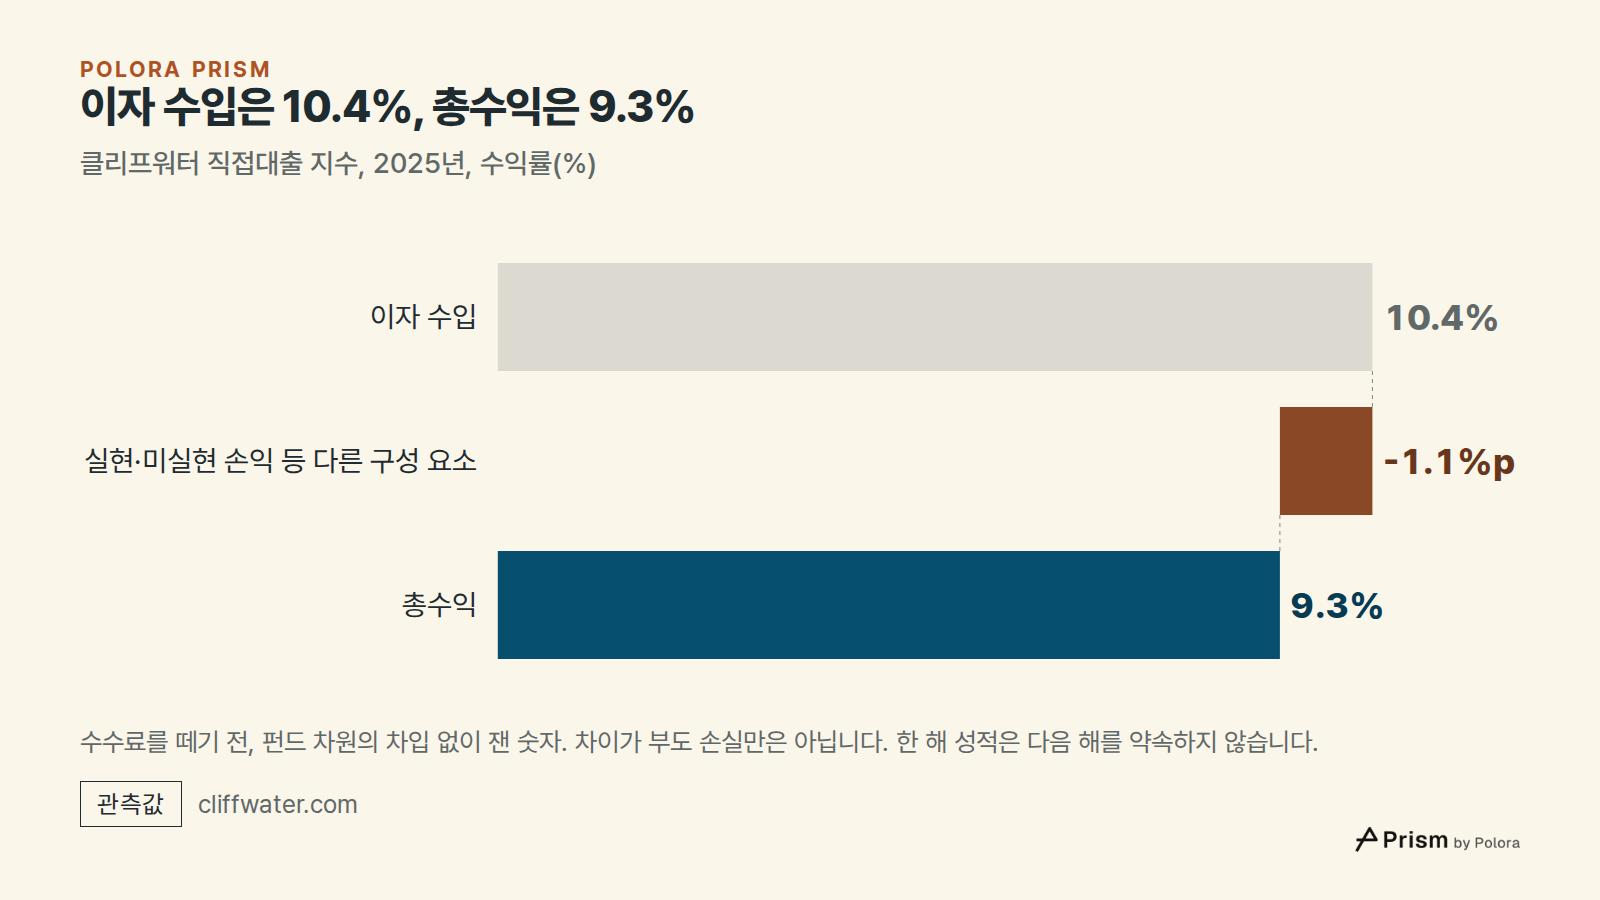
이자 수입은 10.4%, 총수익은 9.3% · 클리프워터 직접대출 지수, 2025년, 수익률(%) · 이자 수입 · 10.4% · 실현·미실현 손익 등 다른 구성 요소 · -1.1%p · 총수익 · 9.3% · 수수료를 떼기 전, 펀드 차원의 차입 없이 잰 숫자. 차이가 부도 손실만은 아닙니다. 한 해 성적은 다음 해를 약속하지 않습니다.
클리프워터 직접대출 지수, 2025년, 수익률(%)

같은 전략, 서로 다른 두 가지 포장

투자자가 돈을 어떻게 뺄 수 있는지는 전략보다 그 전략을 담은 포장에 더 크게 달려 있습니다. 연기금 같은 기관은 보통 돈을 몇 년씩 묶어 두고 투자 자산이 팔리는 대로 돌려받는 펀드에 투자합니다. 개인은 갈수록 만기가 없는 펀드를 통해 투자합니다. 이런 펀드는 분기마다 환매를 신청할 수 있게 하되, 모든 투자자의 환매를 합쳐 보통 펀드의 약 5%까지로 묶어 둡니다.

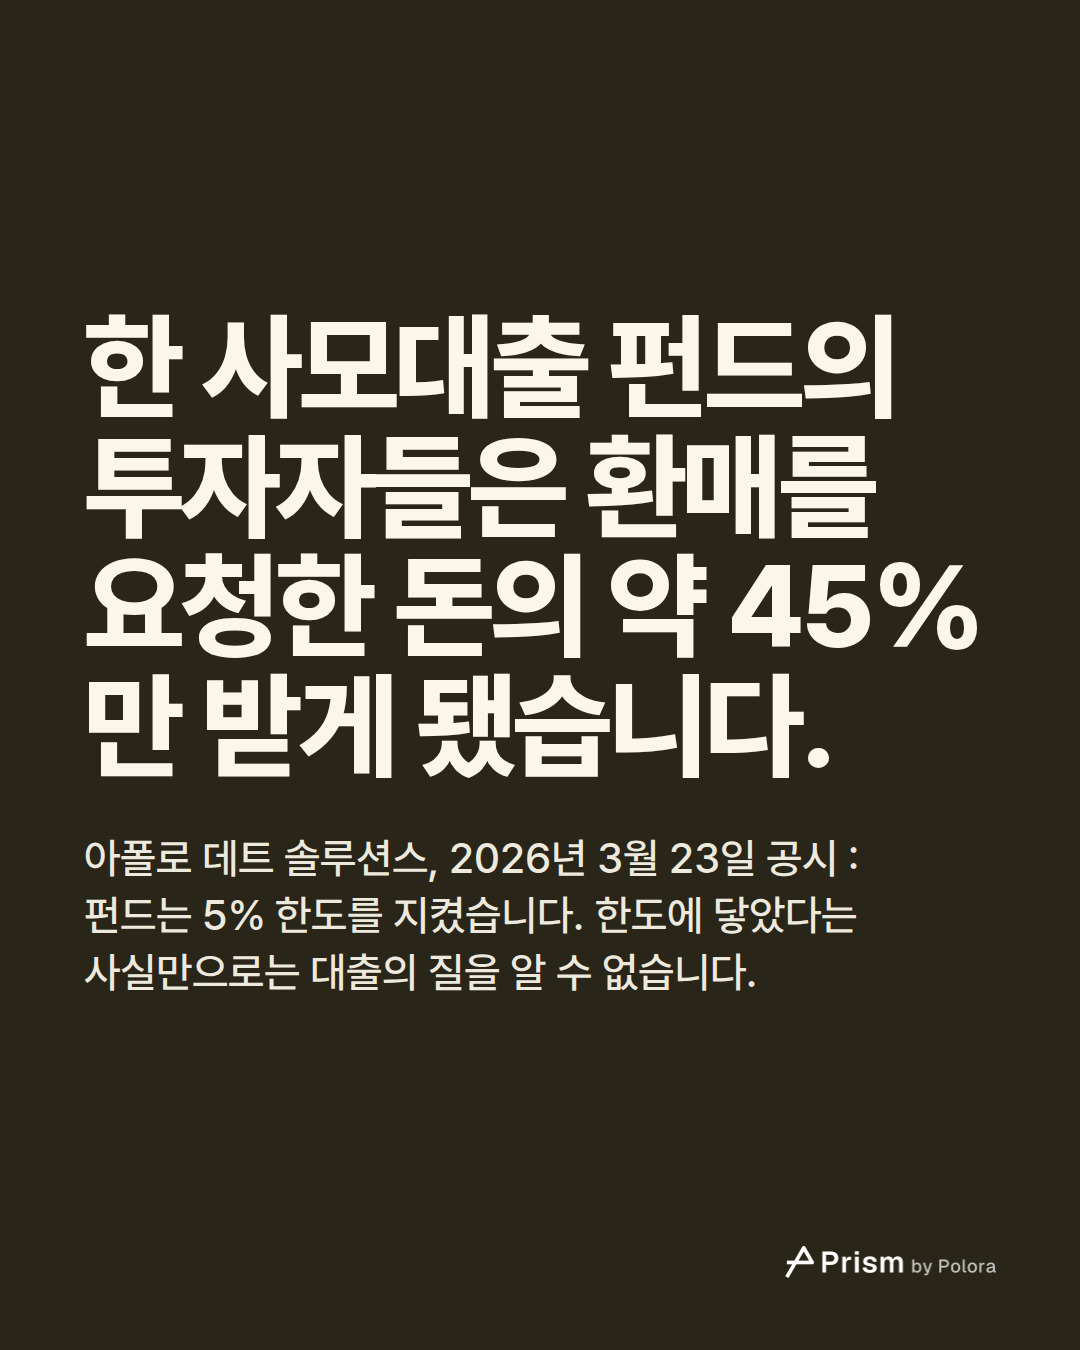
2026년에 이 한도가 시험대에 올랐습니다. 151억 달러 규모의 사모대출 펀드 아폴로 데트 솔루션스는 2026년 3월 23일 공시에서 전체 지분의 약 11.2%에 대해 환매 신청이 들어왔다고 밝혔습니다. 펀드는 5% 한도를 지켰고, 그래서 신청한 투자자는 저마다 요청한 돈의 약 45%를 받게 됐습니다. 업계 매체 알츠와이어에 따르면 같은 분기 블랙스톤의 사모대출 펀드 BCRED에서는 투자자들이 7.9%, 약 38억 달러의 환매를 신청했습니다. 블랙스톤은 환매 한도를 7%로 올리고, 나머지는 회사와 임직원의 돈 4억 달러로 메웠습니다.

환매 한도는 이런 펀드 설계의 일부이고, 펀드 서류에 적혀 있습니다. 블랙스톤의 사모대출 책임자 브래드 마셜은 "이 상품들은 완전히 유동적이도록 만든 것이 아니다"라고 말했습니다. 한도에 닿았다는 사실만으로는 대출의 질이나 업계의 방향에 대해 아무것도 알 수 없습니다. 그것이 보여 주는 것은 '분기마다 환매 가능'이 실제로 무엇을 뜻하는지입니다. 펀드는 투자자가 요청한 돈의 일부만 내줄 수 있습니다.

헤지펀드 : 매매 수익에서 보수를 뺀 것

헤지펀드의 수익은 매매 전략에서 나옵니다. 예를 들어 어떤 주식은 사고 다른 주식은 하락에 걸거나, 금리와 통화에 포지션을 잡는 식입니다. 투자자는 펀드 비용과 운용사 보수를 뺀 뒤 그 전략의 이익이나 손실을 받습니다.

조사업체 HFR에 따르면 2026년 1분기 말 헤지펀드가 운용한 자산은 약 5.22조 달러로 추정됩니다. 보유 자산 대부분이 날마다 거래되기 때문에, 헤지펀드의 성과는 바이아웃이나 벤처 펀드보다 공개시장과 더 직접 비교해 볼 수 있습니다.

운용사가 떼어 가는 두 가지 돈

이런 펀드의 운용사는 대개 두 가지 방식으로 돈을 받습니다. 첫째는 매년 내는 운용보수로, 투자자가 이익을 봤든 못 봤든 나갑니다. PE에서는 보통 투자자가 약정한 금액, 실제로 투자된 금액, 또는 둘을 섞은 금액을 기준으로 매깁니다. 둘째는 많은 펀드에서 이익이 났을 때 그 일부를 떼어 가는 몫으로, PE에서는 성과보수(캐리), 헤지펀드에서는 인센티브 보수라고 부릅니다. 일부 바이아웃 운용사는 펀드가 소유한 회사에서 거래 수수료와 모니터링 수수료도 받는데, 그 수수료의 60~100%는 보통 운용보수를 깎아 주는 방식으로 투자자에게 돌려줍니다.

업계의 오래된 약칭은 '2와 20'입니다. 매년 2%의 보수와 이익의 20%를 받는다는 뜻입니다. 이는 관행이지 규칙이 아니고, 보수를 매기는 기준과 이익 배분 비율과 조건은 펀드마다 계약으로 정합니다. 지금의 보수는 이보다 낮습니다. 2025년 6월까지의 프레킨 데이터에 따르면, 2025년에 결성된 바이아웃 펀드의 평균 운용보수는 1.61%로 프레킨 집계 사상 가장 낮았습니다. 큰 펀드일수록 적게, 작은 펀드는 2%에 가깝게 받았습니다. 바이아웃의 이익 배분은 전통적으로 20%이고, 투자자가 원금에 최소 수익(흔히 8%)을 더해 돌려받은 뒤에야 지급되는 경우가 많습니다. 헤지펀드의 경우 HFR은 2026년 1분기 평균 보수를 연 1.32%에 이익의 15.78%로 추정했고, 그 분기에 새로 나온 펀드는 1.22%와 17.4%를 받았습니다.

보수 문제는 이제 미국 규제 당국 앞에도 놓여 있습니다. 미국 증권 규제 기관인 SEC는 2026년 9월 30일, 일반 투자자에게 파는 등록 펀드가 제안이 정의한 순이익의 20%까지 운용사에게 성과보수로 줄 수 있게 하자고 제안했습니다. 제안이 정한 조건 아래에서는 장부상으로만 존재하는 이익도 여기에 들어갈 수 있습니다. 이는 제안일 뿐 규칙이 아닙니다.

수준이 어떻든 보수는 펀드가 버는 돈과 투자자에게 닿는 돈 사이에 끼어 있습니다. 발표된 수익률은 운용사에게 주기 전의 총수익률일 수도, 준 뒤의 순수익률일 수도 있습니다. 어떤 숫자든 먼저 확인할 것은 그것이 둘 중 어느 쪽인가입니다.
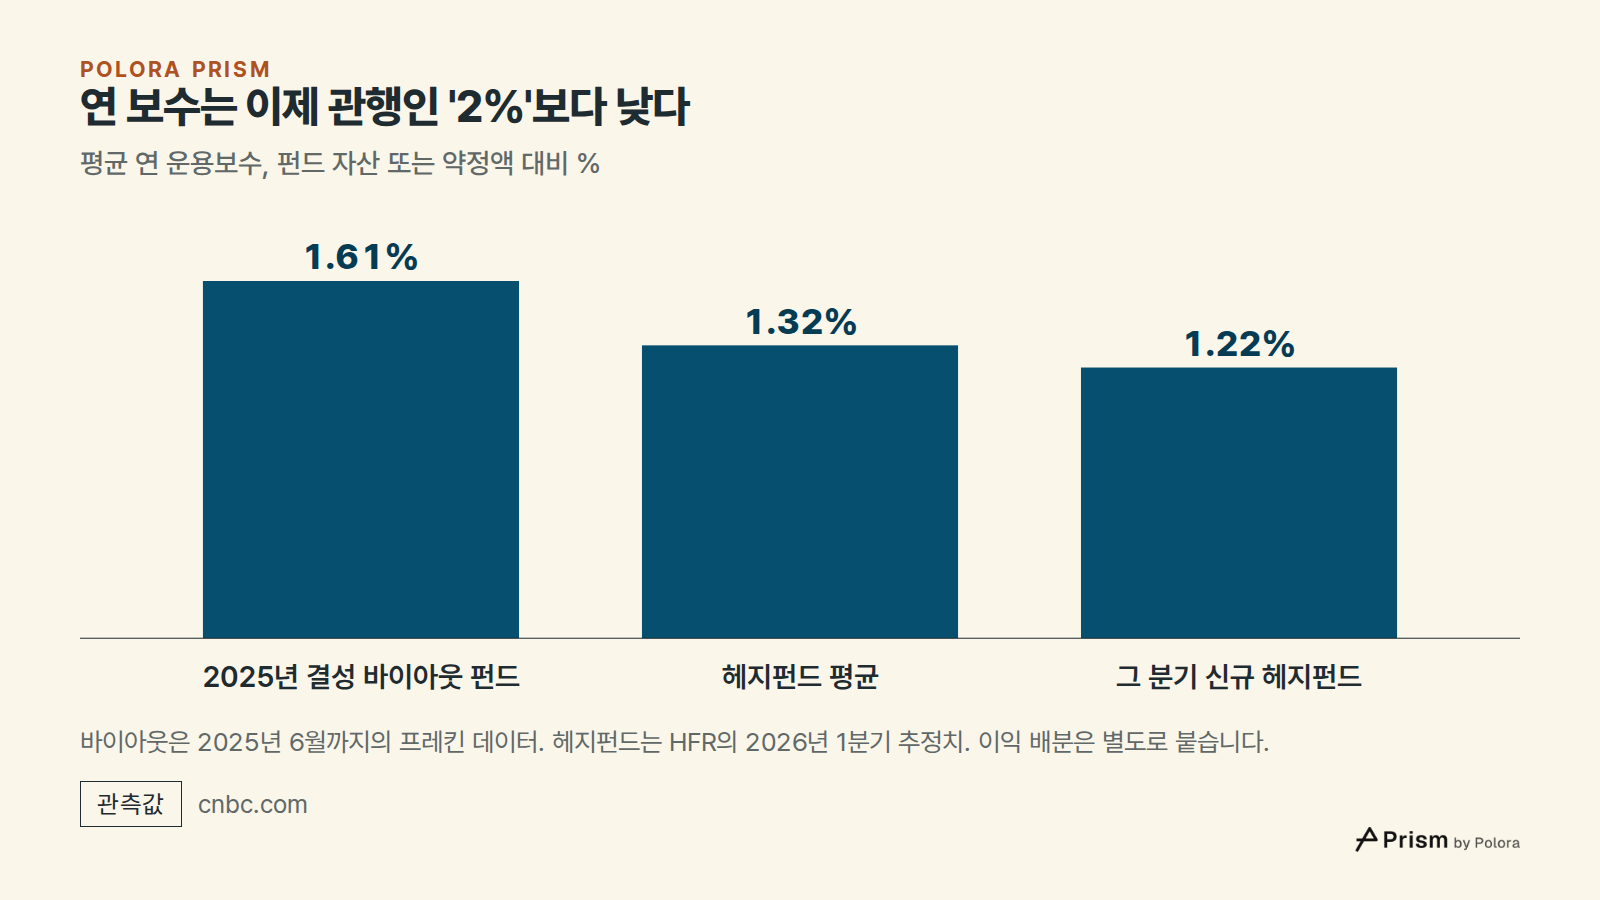
연 보수는 이제 관행인 '2%'보다 낮다 · 평균 연 운용보수, 펀드 자산 또는 약정액 대비 % · 2025년 결성 바이아웃 펀드 · 헤지펀드 평균 · 그 분기 신규 헤지펀드 · 1.61% · 1.32% · 1.22% · 바이아웃은 2025년 6월까지의 프레킨 데이터. 헤지펀드는 HFR의 2026년 1분기 추정치. 이익 배분은 별도로 붙습니다.
평균 연 운용보수, 펀드 자산 또는 약정액 대비 %

발표된 숫자가 빠뜨리는 것

사모펀드는 흔히 내부수익률(IRR)을 발표합니다. 빨리 벌수록 높게 나오는 연 환산 수익률입니다. 예를 들어 투자자의 돈을 2년 만에 두 배로 만든 펀드는 연 약 41%로 나옵니다. 10년에 걸쳐 두 배로 만든 펀드는 약 7%로 나옵니다. 둘 다 돈을 두 배로 돌려줬습니다. 그래서 투자자들은 배수도 함께 묻습니다. 넣은 돈 1달러당 얼마가 돌아왔느냐는 것입니다.

사모펀드가 자산을 사들인 뒤 팔기 전까지 발표하는 가치는 시장에서 매겨진 가격이 아니라 평가액입니다. 평가액은 천천히 움직이고 직전 추정치를 따라가는 경향이 있어서, 발표된 가치가 그 아래 사업보다 더 안정적으로 보일 수 있습니다. 숫자가 매끄럽다고 위험이 낮은 것은 아닙니다.

그리고 평균은 펀드끼리 성과가 얼마나 벌어지는지를 가립니다. J.P.모건이 2023년 중반까지의 10년 수익률로 본 결과, PE 운용사 상위 4분의 1과 하위 4분의 1 사이에는 평균 21%포인트, 헤지펀드는 14%포인트의 차이가 있었습니다. 업계 평균은 어느 한 펀드나 어느 한 저축자가 받을 몫이 아닙니다.
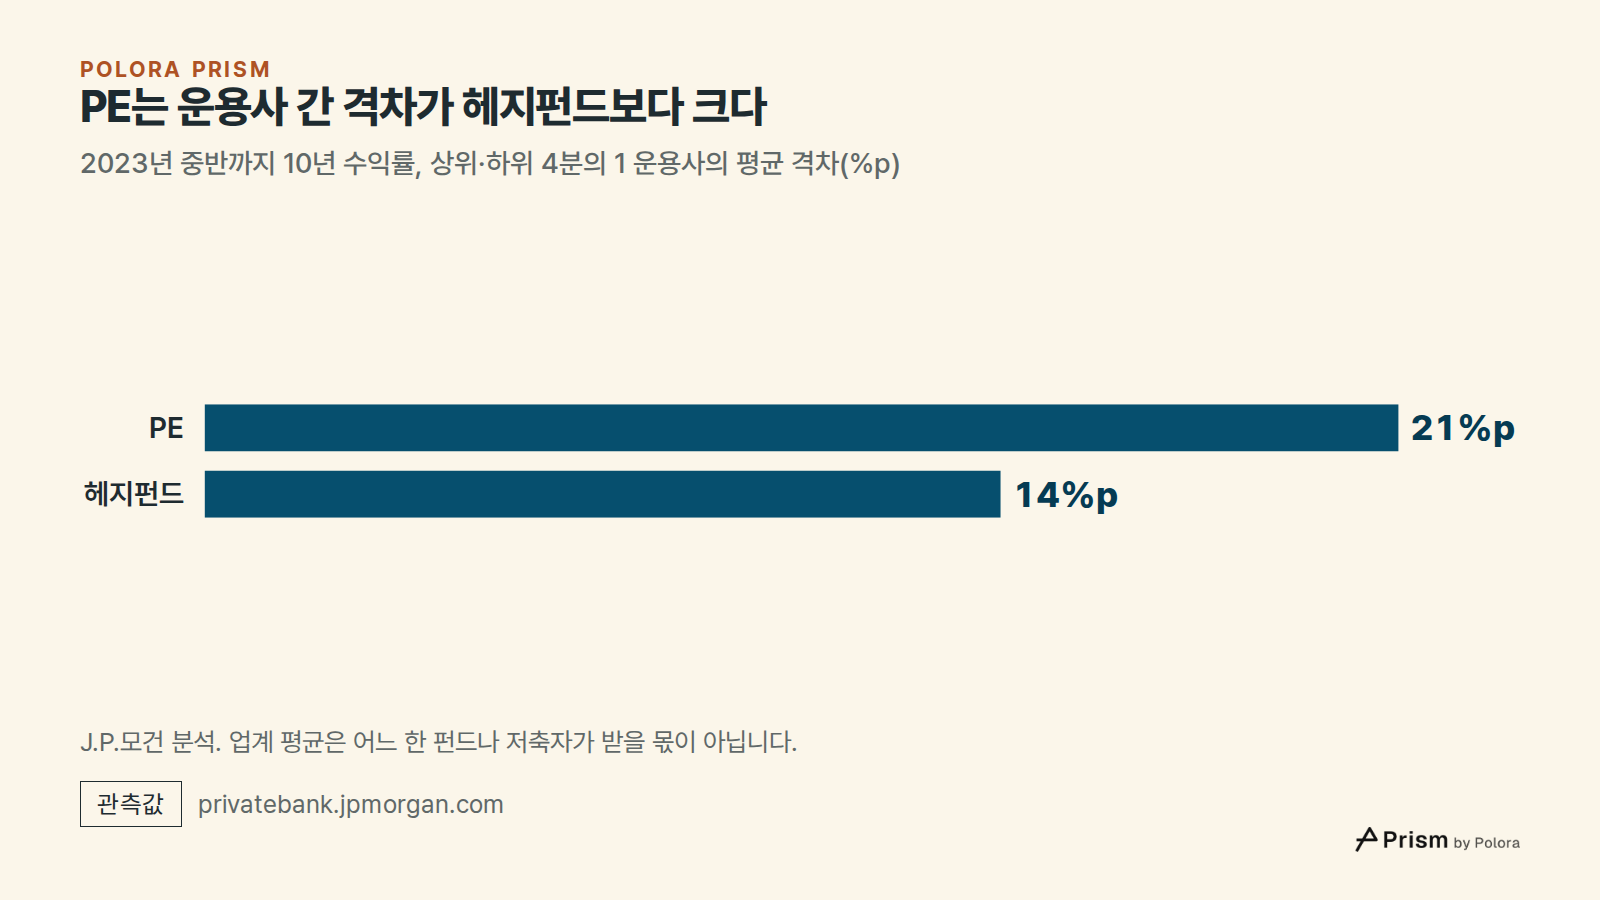
PE는 운용사 간 격차가 헤지펀드보다 크다 · 2023년 중반까지 10년 수익률, 상위·하위 4분의 1 운용사의 평균 격차(%p) · PE · 헤지펀드 · 21%p · 14%p · J.P.모건 분석. 업계 평균은 어느 한 펀드나 저축자가 받을 몫이 아닙니다.
2023년 중반까지 10년 수익률, 상위·하위 4분의 1 운용사의 평균 격차(%p)

왜 지금 이 구분이 중요한가

2026년 뉴스의 대부분은 이런 전략들을 일반 저축자용으로 포장하는 이야기입니다. 2025년 8월 7일 서명된 행정명령 14330호는 은퇴를 준비하는 사람들도 PE나 사모대출 같은 대체자산을 담은 펀드에 접근할 수 있어야 한다는 정책을 정했습니다. 퇴직연금의 투자 메뉴를 고르는 사람들이 적절하다고 판단할 때라는 조건이 붙습니다.

미국 노동부는 뒤이어 규칙안을 내놨습니다. 2026년 3월 30일 공개되고 3월 31일 관보에 실렸으며, 의견 제출 기한은 2026년 6월 1일이었습니다. 이 안은 대체자산을 담은 펀드를 포함해 퇴직연금 메뉴의 어떤 투자 상품이든 고르는 절차를 제시하고, 그 절차를 따른 사람에게 법적 보호를 줍니다. PE를 따로 지목하지 않으며, 확정된 법이 아니라 제안입니다. 나중에 나온 연방 규제 일정표에도 여전히 규칙안 단계로 올라 있었습니다. 성과보수와 정기 환매 펀드에 관한 2026년 9월 30일의 SEC 안들도 제안입니다. 이 가운데 어느 것도 특정 저축자가 얼마를 벌거나 낼지 정하지 않습니다.

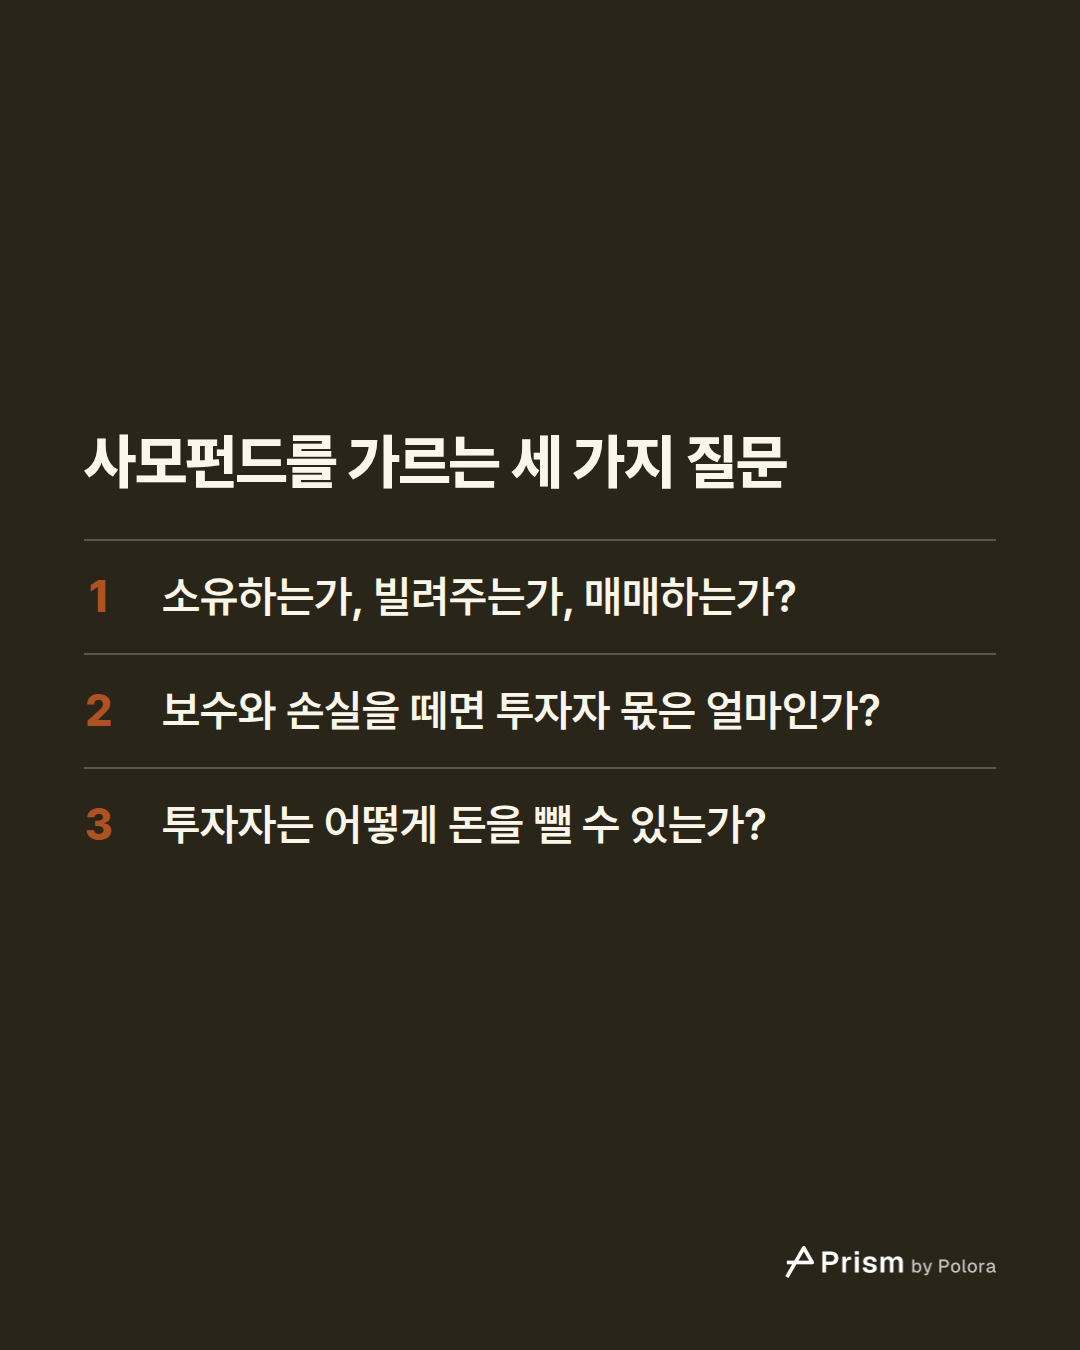
이제 이 구분을 들고 처음의 두 기사를 다시 읽어 봅시다. 첫째는 분기 환매형 포장에 담긴 대출 펀드가 한도만큼만 돈을 내준 이야기였습니다. 둘째는 여러 종류의 사모펀드를 퇴직연금 메뉴에 올리는 절차를 제안한 이야기였습니다. 말은 같지만 사업은 다릅니다. 둘을 가르는 질문은 매번 같습니다. 이 펀드는 소유하는가, 빌려주는가, 매매하는가. 보수와 손실을 뗀 뒤 투자자에게 닿는 것은 얼마인가. 그리고 투자자는 어떻게 돈을 뺄 수 있는가.
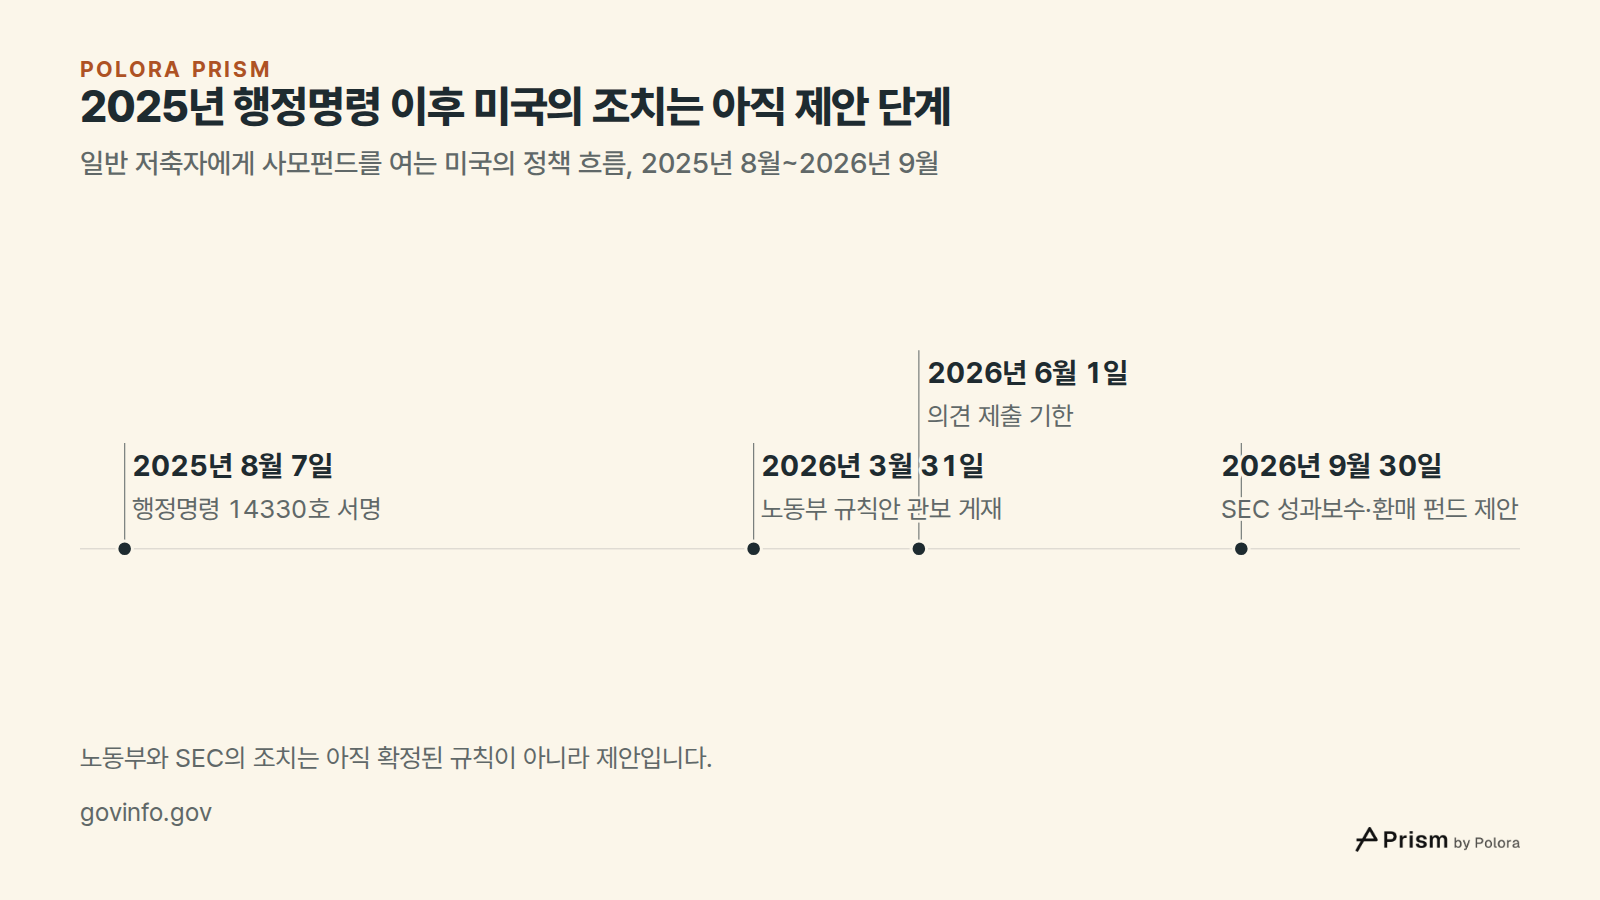
2025년 행정명령 이후 미국의 조치는 아직 제안 단계 · 일반 저축자에게 사모펀드를 여는 미국의 정책 흐름, 2025년 8월~2026년 9월 · 2025년 8월 7일 · 2026년 3월 31일 · 2026년 6월 1일 · 2026년 9월 30일 · 행정명령 14330호 서명 · 노동부 규칙안 관보 게재 · 의견 제출 기한 · SEC 성과보수·환매 펀드 제안 · 노동부와 SEC의 조치는 아직 확정된 규칙이 아니라 제안입니다.
일반 저축자에게 사모펀드를 여는 미국의 정책 흐름, 2025년 8월~2026년 9월
뉴스에 나오는 '사모펀드'는 무엇이고, 종류별로 어떻게 돈을 벌까?뉴스에 나오는 '사모펀드'는 무엇이고, 종류별로 어떻게 돈을 벌까?뉴스의 '사모펀드'는 대개 네 가지 사업을 함께 부르는 말입니다. · 기업을 통째로 사는 펀드, 젊은 기업에 투자하는 펀드, 기업에 돈을 빌려주는 펀드, 헤지펀드. 엄밀한 의미의 PE는 앞의 두 가지뿐입니다.하는 일 · 버는 방식 · 바이아웃 · 벤처캐피털 · 사모대출 · 헤지펀드 · 흔히 빌린 돈으로 기업을 통째로 산다 · 빌린 돈, 나아진 경영, 더 비싸게 팔기 · 젊은 기업의 지분을 일부만 산다 · 아주 크게 자라는 소수의 기업 · 기업에 돈을 빌려준다 · 이자에서 부실 대출을 뺀 것 · 공개시장에서 사고판다 · 매매 수익에서 보수를 뺀 것 · 펀드 네 종류, 돈 버는 방식도 네 가지 · 사모펀드 종류별로 투자자의 돈을 어디에 쓰고, 수익은 주로 어디서 나오는지 · 엄밀한 의미의 PE는 바이아웃과 벤처캐피털 펀드뿐입니다.투자한 돈을 돌려주지 못함 · 10배 넘게 돌려줌 · 65% · 4% · 벤처 투자는 대부분 손실, 대박은 극소수 · 투자금 대비 회수액으로 나눈 벤처 투자 라운드 비중 · 코릴레이션 벤처스 데이터, 투자자 세스 레빈이 소개. 펀드 전체가 아니라 투자 라운드를 센 숫자입니다.한 사모대출 펀드의 투자자들은 환매를 요청한 돈의 약 45%만 받게 됐습니다. · 아폴로 데트 솔루션스, 2026년 3월 23일 공시 : 펀드는 5% 한도를 지켰습니다. 한도에 닿았다는 사실만으로는 대출의 질을 알 수 없습니다.대부분의 펀드는 이익이 나든 안 나든 운용사에 매년 보수를 냅니다. · 이익의 일부를 떼어 가는 곳도 많습니다. 발표된 수익률은 보수를 떼기 전일 수도 후일 수도 있어, 어느 쪽인지 먼저 봐야 합니다.사모펀드를 가르는 세 가지 질문 · 소유하는가, 빌려주는가, 매매하는가? · 보수와 손실을 떼면 투자자 몫은 얼마인가? · 투자자는 어떻게 돈을 뺄 수 있는가?출처 24 : cnbc.com · Apollo private credit fund gives investors only 45% of requested withdrawals (CNBC), govinfo.gov · Executive Order 14330, Democratizing Access to Alternative Assets for 401(k) Investors, fntimes.com · Private fund reform under the Capital Markets Act (Korea Financial Times) + 21전체 글 읽기 · polora.ai

When the news says "private equity", which kinds of funds does it actually mean, and how does each one make money?

Alpha · deepseek-v4-pro

The short answer: when the news says “private equity,” it is usually using shorthand for private capital — money managed in funds that are not listed on a stock exchange. Strictly, private equity means funds that own equity in companies, but everyday coverage often folds in other businesses. The useful sorting question is: what does the fund actually do with the money, and how does a return get made? Four main businesses sit under the label. 1. Buyout funds — private equity in the strict sense A buyout fund buys control of whole companies, often financing a large part of the price with debt, runs them for several years, then sells them or takes them public. The investor’s return comes from three engines: - Leverage — borrowed money magnifies the gain on the fund’s own equity when the company does well, and magnifies the loss when it does not. - Operating improvement — the company is made more profitable: higher margins, better management, add-on acquisitions, cost cuts. - Multiple expansion — selling at a higher price per unit of profit than the fund paid. This part has nothing to do with the company improving; it is about buying cheaply and selling int…

Beta · gpt-6-sol

I’d keep Alpha’s map of strategies, but I would not publish its fee claims as universal rules. The manuscript’s premise stands: a headline about a buyout fund is describing a different source of return from a headline about a direct-lending fund. The strongest objection to its angle is that “private equity” does not consistently name the whole map. Hedge funds, in particular, are private *funds*, not ordinarily private *equity*. Calling all four “private equity” risks repeating the very blur the piece wants to clear up. The SEC’s own reporting discussion notes that even regulatory fund classifications can differ from an adviser’s label. (sec.gov) The distinction I’d give Alex is: | Fund | What investors chiefly hope to earn | |---|---| | Buyout | Proceeds when a controlling stake is sold, after debt is repaid; operating changes, leverage and the purchase-versus-sale valuation all affect the result. | | Venture / growth equity | Gains when stakes in growing companies are sold or listed; outcomes can be highly uneven. | | Private credit / direct lending | Interest and lending fees, redu…

Gamma · gemini-3.1-pro

The premise of the manuscript stands: the umbrella term “private equity” in everyday news obscures fundamentally different business models, and identifying the specific strategy is necessary to understand the risks and return drivers. The strongest argument against the manuscript’s angle is that by continuing to group private credit and hedge funds under “private equity” (even to explain them), the text risks reinforcing the very blur it wants to clear up. As Beta noted, “private capital” or “private funds” are the accurate catch-all terms. Here is what I found regarding the specific claims and requested checks: 1. Achleitner et al. 2010 (Buyout Value Creation) * What I found: The study is "Value Creation Drivers in Private Equity Buyouts: Empirical Evidence from Europe" (published in the *Journal of Private Equity*). The sample is indeed 206 realized European transactions from 1991 to 2005. * Result: The abstract confirms that exactly "one third of the private equity sponsors' returns can be attributed to the use of leverage, whereas two thirds are due to operational and market effects." The manuscript's claim of "about a third from borrowing" is accurate. *…

Researcher · gpt-6-luna

Research check: The broad map in the debaters’ answers is sound, but a few claims need tighter wording before they are repeated as facts. Claims I could verify - Buyout value creation: Capital Dynamics’ own summary says its 2009 study analyzed 241 exits and attributed about one-third of value creation to leverage. The 31% leverage / 18% multiple-effect figures belong to its *second* study: 701 exits completed from 1990–2013, not the 241-exit study. The 2014 summary says the other 69% was unlevered value creation, with EBITDA growth accounting for 41%. Source: https://www.capdyn.com/news/study-value-creation-in-private-equity/ (capdyn.com) - Achleitner et al.: Gamma gives the study’s sample as 206 realized European transactions from 1991–2005 and reports the result as roughly one-third from leverage. I found the university record supporting the paper’s focus on leverage, operating improvement and multiple expansion, but not the paper’s full text in an accessible primary source during this check. Treat the exact percentages as less firmly verified than the C…

The Arbiter · gpt-6-sol

The voices agree on the useful distinction: what a fund owns or lends determines how its investors may earn a return; the manager’s fees are a separate matter. They also agree that buyouts, venture and growth equity, private credit, and hedge funds should not be treated as one investment strategy. The real terminology caution is that “private equity” is not a precise name for all four. Buyouts and venture/growth funds own company equity; private-credit funds lend; hedge funds may trade public markets. Beta and Gamma would use “private funds” or “private capital” for the wider group. Alpha’s answer makes that distinction too, though its opening shorthand could still leave the categories blurred. The Researcher found a particularly important correction to the manuscript’s evidence: Capital Dynamics’ 31% leverage and 18% multiple-effect figures come from its later study of 701 exits from 1990–2013, not its 2009 study of 241 exits. The checked Cliffwater figures describe an unlevered, gross-of-fees loan index, not an investor’s take-home return. ILPA supports describing management-fee bases and fee offsets as common arrangements, not terms every fund shares. Sources r…

The Arbiter's Final Verdict · gpt-6-sol

Verdict The manuscript’s central premise stands: “private equity” headlines can refer to funds with very different sources of return. But private equity is not the right technical name for all of them. Buyouts and venture/growth funds own company equity; private credit lends; hedge funds generally pursue trading strategies. “Private funds” or “private capital” is the clearer umbrella. | Kind of fund | What it does | How its investors can make money | |---|---|---| | Buyout | Buys control of a company, often using debt, then eventually sells it | Sale proceeds after debt repayment. Operating improvement, leverage, and a higher sale valuation can each help; leverage also magnifies losses. | | Venture capital / growth equity | Buys stakes in developing or expanding companies, usually without taking control | Gains when successful stakes are sold or listed. Venture outcomes are especially uneven: a few large winners may have to cover many losses. | | Private credit / direct lending | Makes loans rather than buying companies | Interest and lending fees, reduced by defaults, expenses and changes in loan value. Any *illiquidity premium* is an expected extra return…