무엇을 세었나
미국에서 회사가 일부 면제 조항에 기대어 일반 공모가 아닌 방식으로 주식을 팔면, 미국 증권거래위원회(SEC)에 짧은 신고서를 내야 합니다. 이 신고서를 폼 D(Form D)라고 부릅니다. SEC의 설명에 따르면, 사모 발행 규정인 레귤레이션 D(Regulation D)나 증권법 자체의 일부 면제 조항에 기대는 발행이면 이 신고서를 내야 합니다. 신고서에는 회사가 스스로 고른 업종이 적혀 있고, 설립 시점도 표시돼 있습니다. 설립 5년 이내인지, 5년이 넘었는지, 아직 설립 전인지입니다. 설립 전이라고 표시한 곳은 몇 안 돼서 이 집계에서 뺐습니다. SEC는 이 신고서들을 접수된 그대로 정리해 분기마다 데이터로 공개합니다.
이 집계는 신고서 건수나 금액이 아니라 회사 수를 셉니다. 어떤 열두 달 동안 주식 발행에 관한 새 폼 D를 한 건이라도 냈다면, 그 회사는 그 기간에 한 번만 셉니다. 기존 신고를 고친 정정 신고는 세지 않습니다. 여기서 '제약·바이오 기업'은 업종으로 제약이나 바이오테크놀로지를 고른 곳입니다. '신생'은 설립 5년 이내 칸에 표시한 곳이고, '오래된 곳'은 설립된 지 5년이 넘었다고 표시한 곳입니다.
붐이 지나고 절반으로
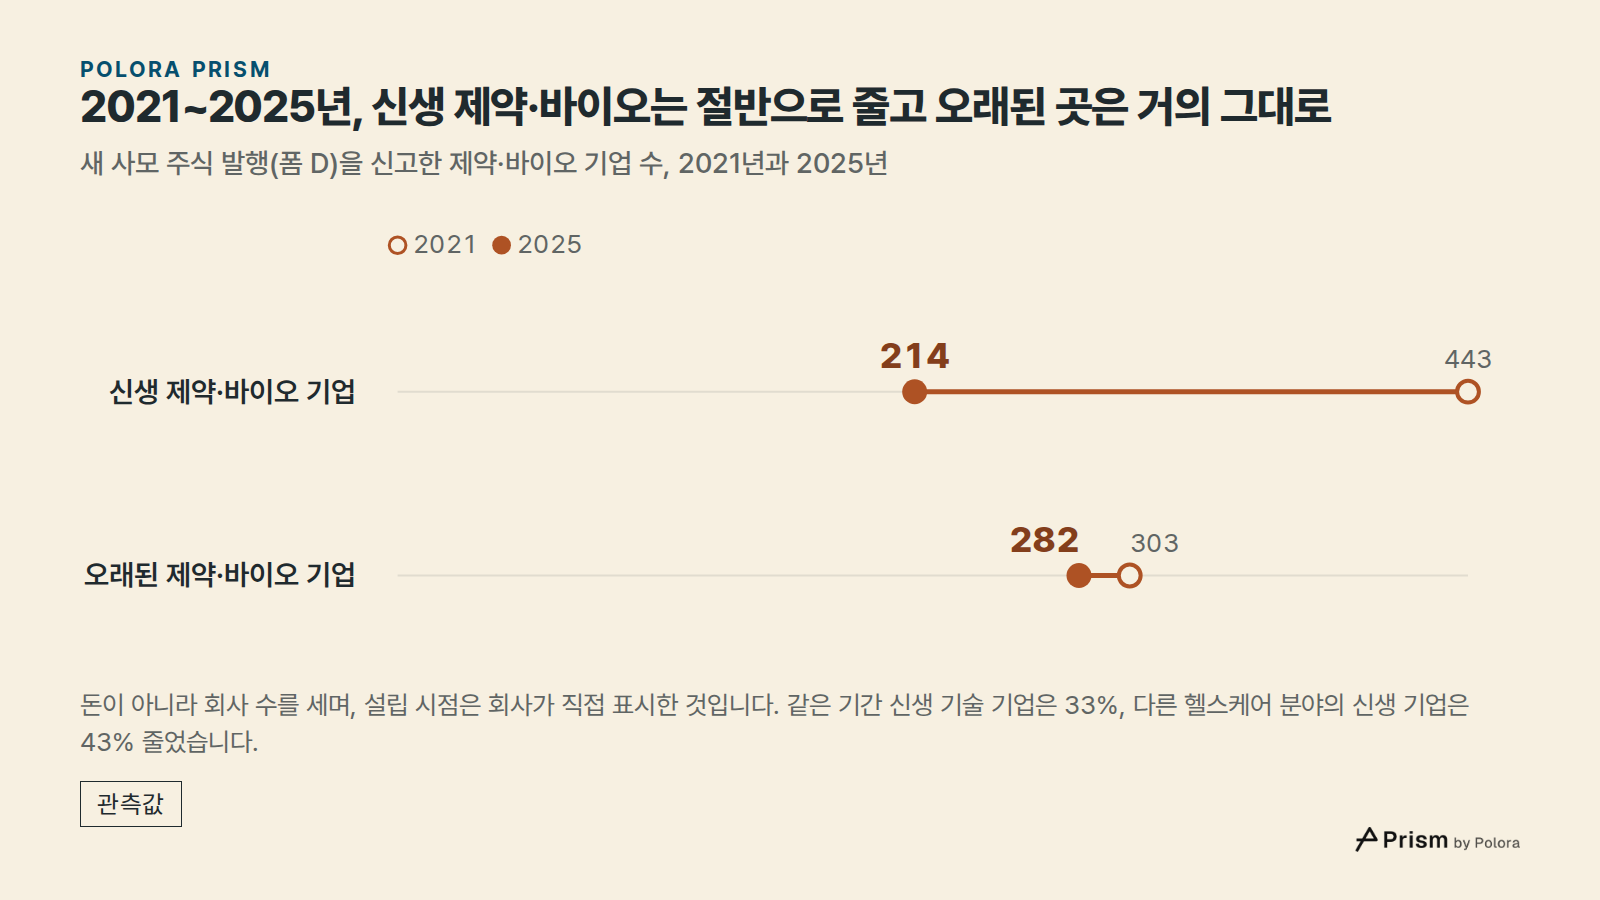
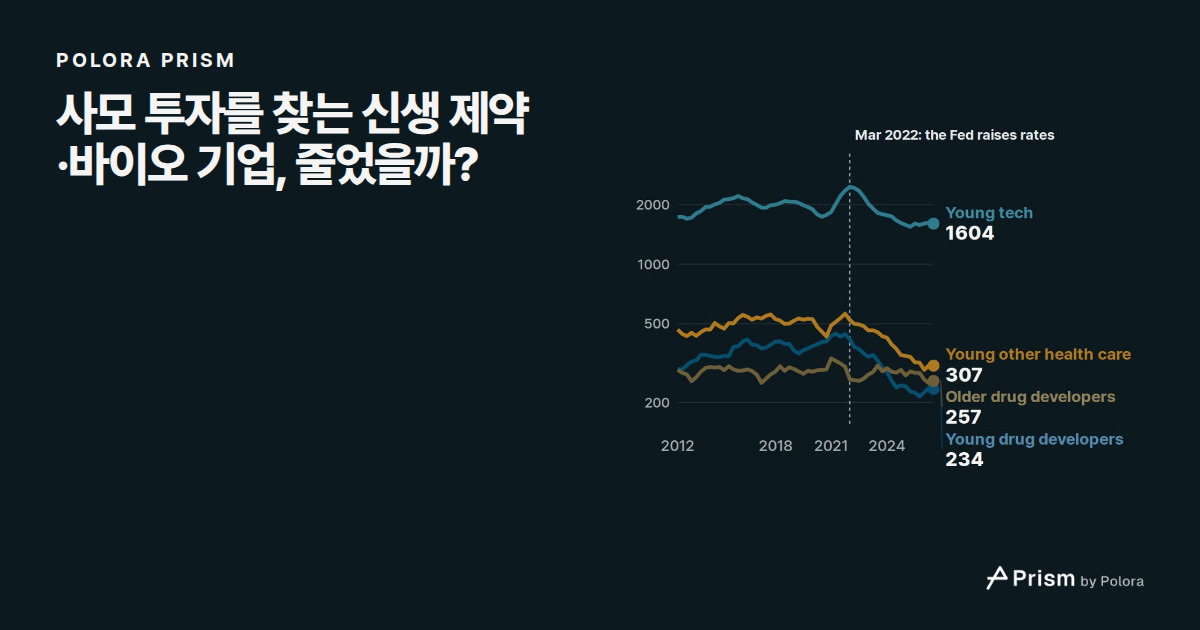
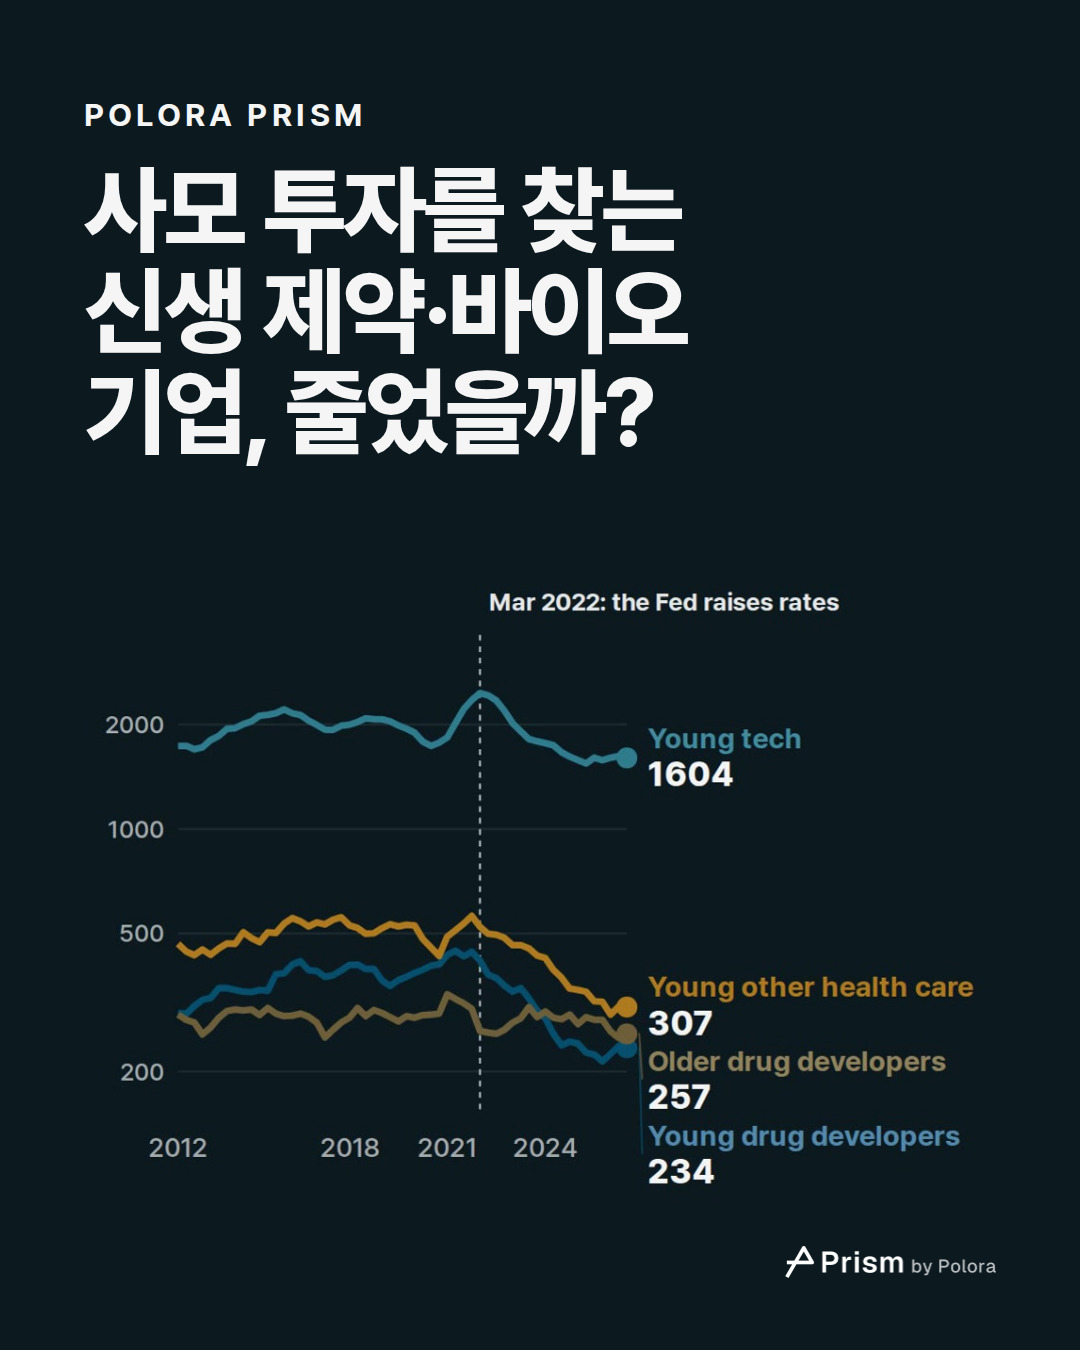
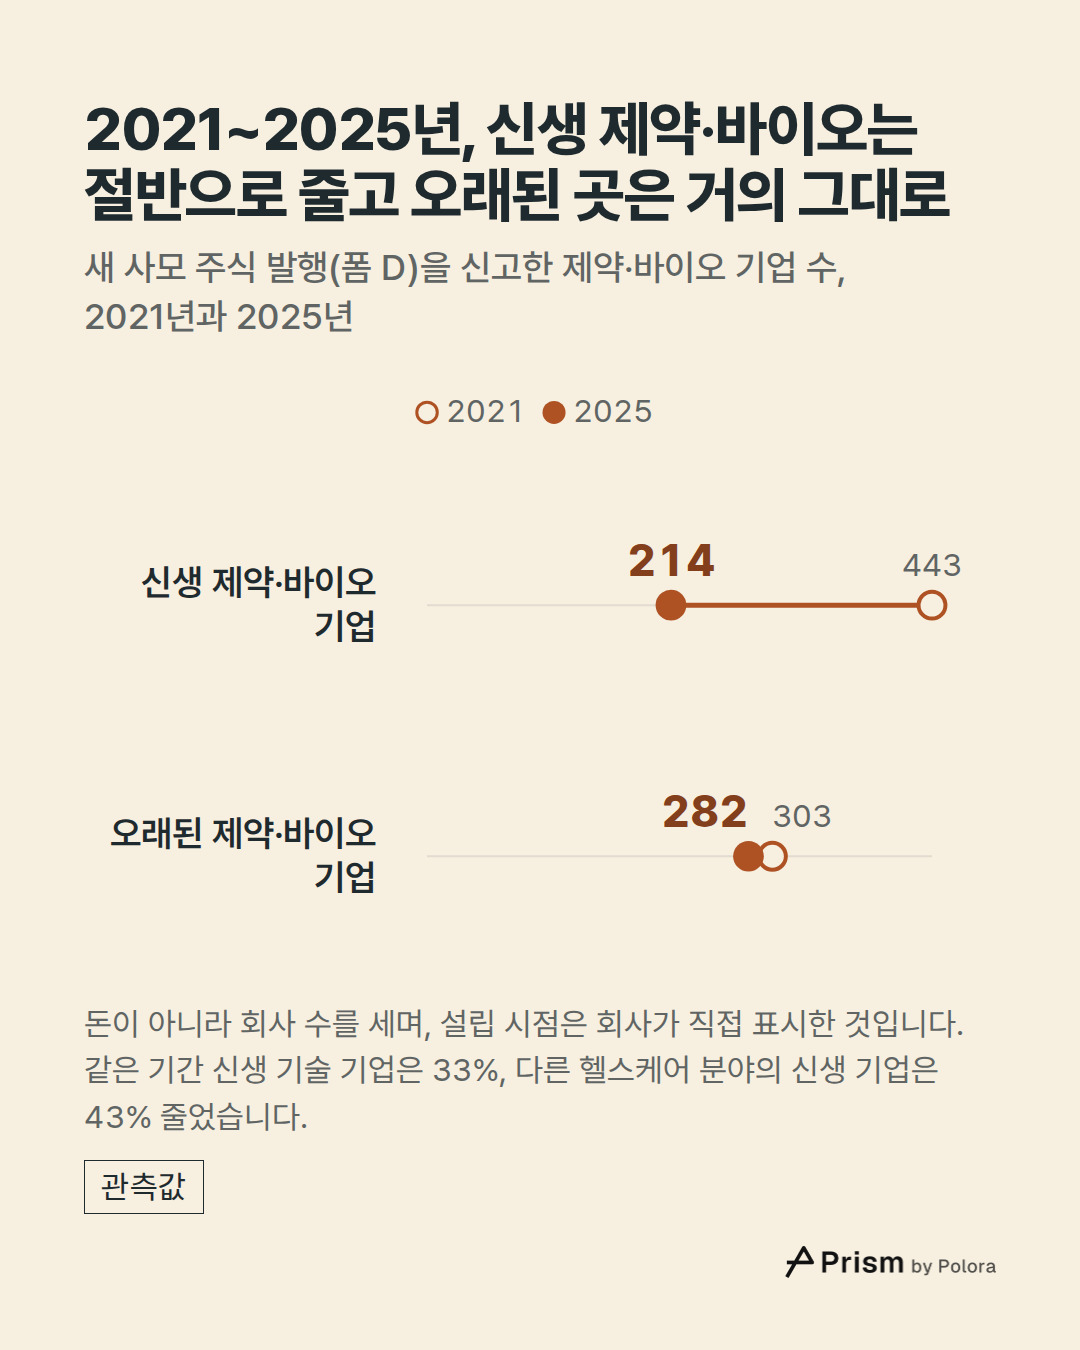
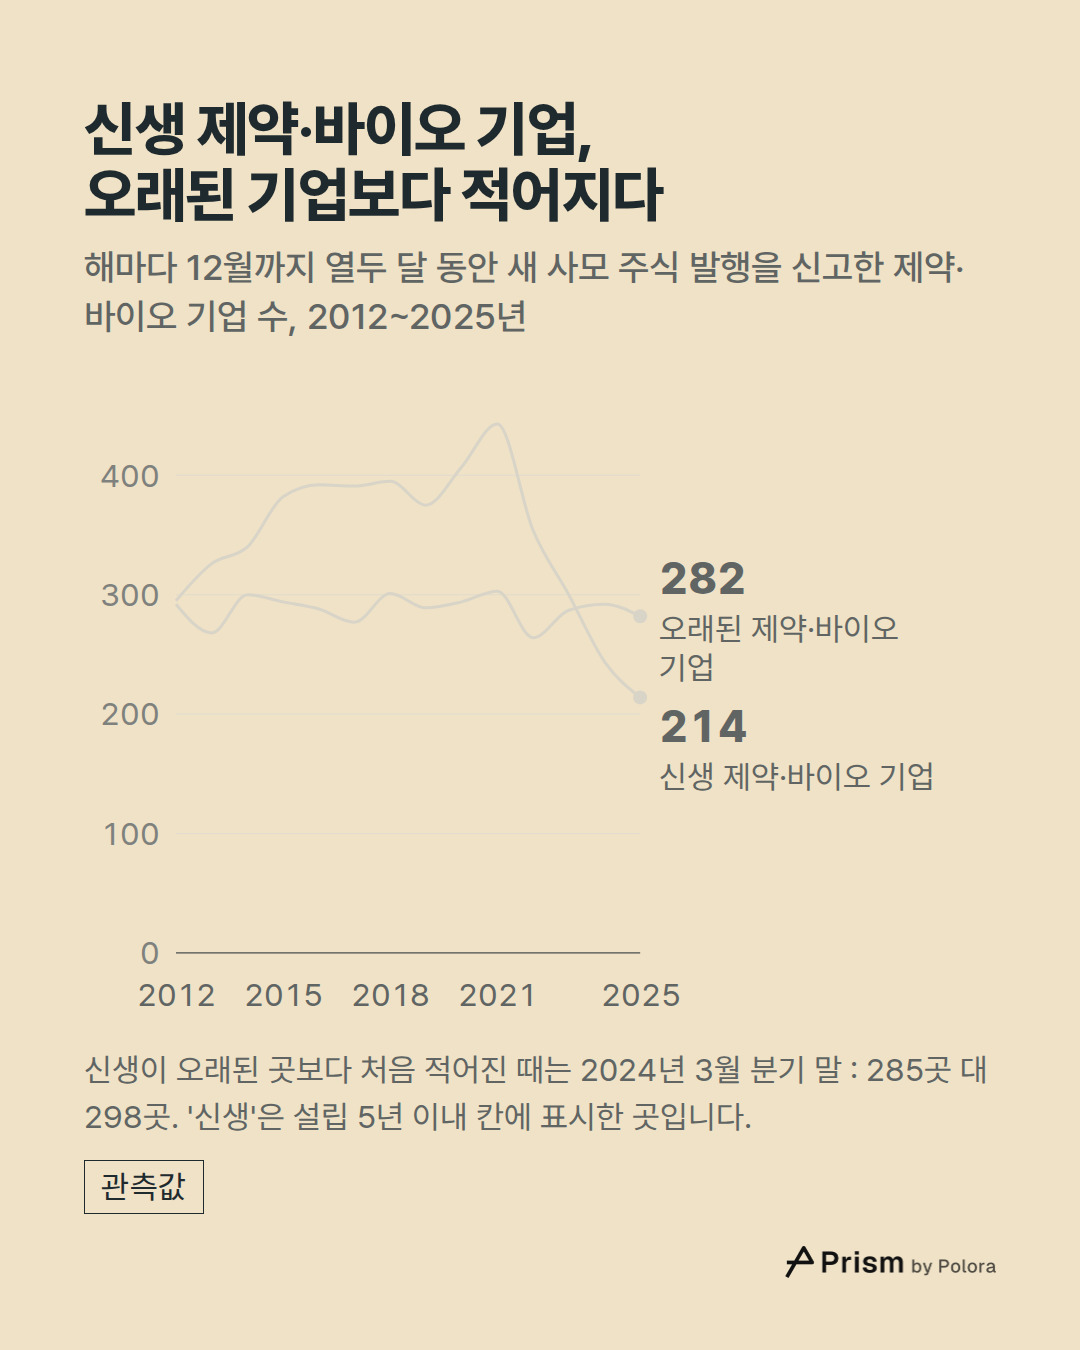
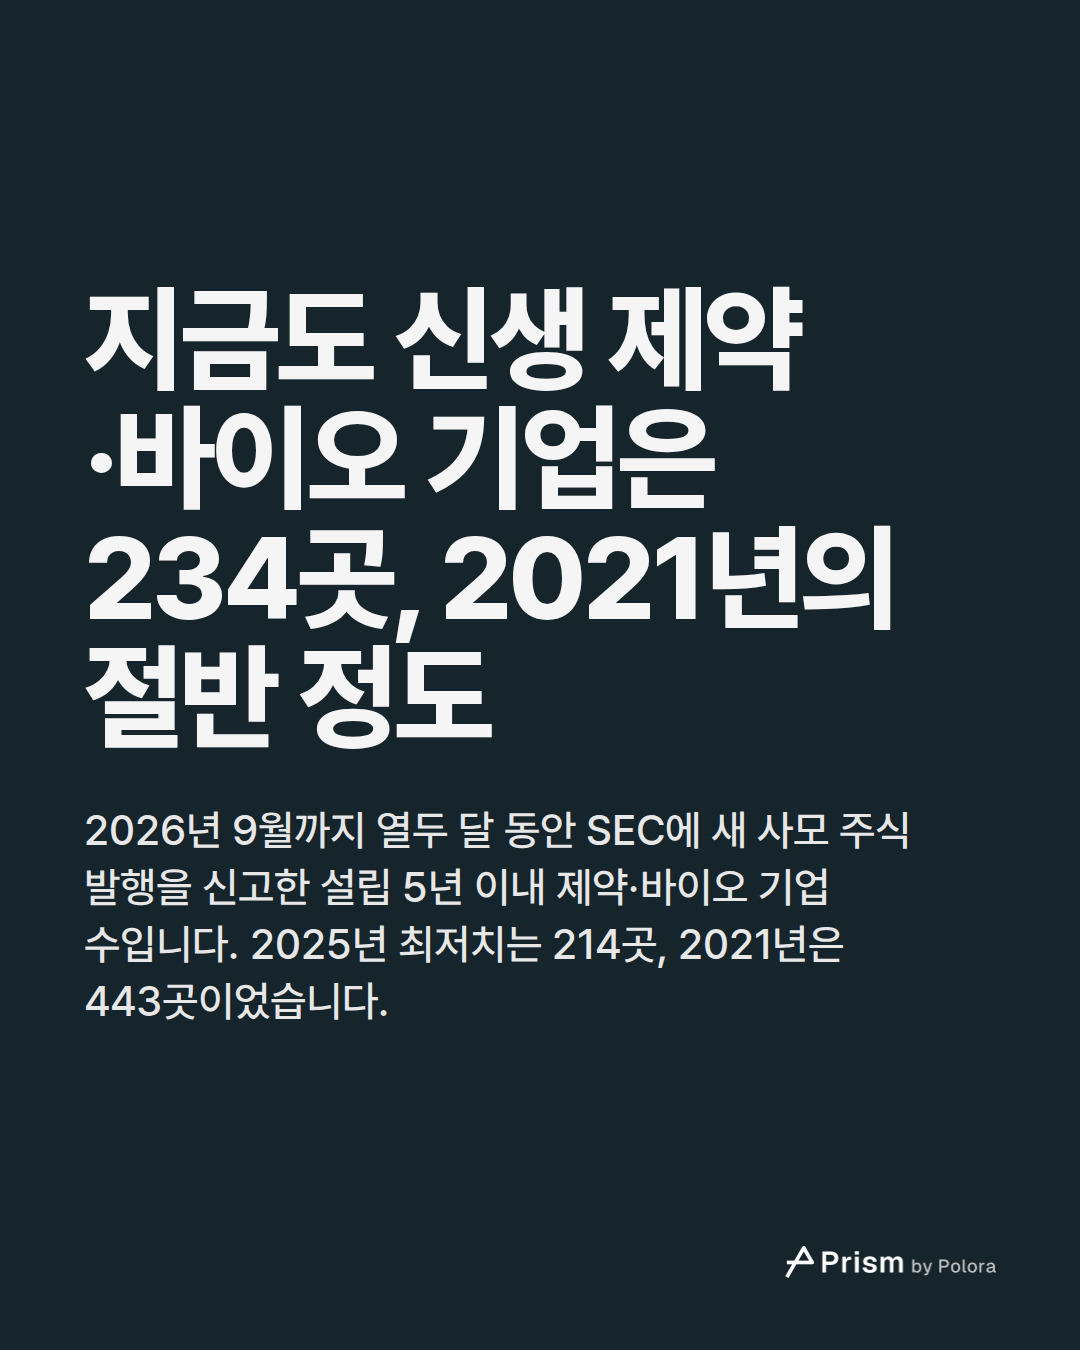
이 글은 네 그룹을 나란히 놓고 봅니다. 신생 제약·바이오 기업, 신생 기술 기업, 제약·바이오를 뺀 다른 헬스케어 분야의 신생 기업, 그리고 오래된 제약·바이오 기업입니다. 신생 제약·바이오 기업은 2019년 375곳이었고, 2021년에는 443곳까지 늘었습니다. 2021년에는 네 그룹 모두 2019년보다 많았습니다. 그 뒤로 신생 제약·바이오 기업은 해마다 줄어 2025년에는 214곳이 됐습니다. 2012년부터 이어지는 이 데이터에서 분기 말 기준으로 가장 낮은 숫자입니다.
다른 그룹들도 줄었지만 폭이 작았습니다. 2021년부터 2025년까지 신생 기술 기업은 2,355곳에서 1,579곳으로 33% 줄었습니다. 다른 헬스케어 분야의 신생 기업은 43% 줄었습니다. 설립된 지 5년이 넘은 제약·바이오 기업은 303곳에서 282곳으로 7% 줄어드는 데 그쳤습니다.
네 그룹 가운데 신생 제약·바이오 기업이 가장 많이 줄었고, 오래된 제약·바이오 기업은 거의 그대로였습니다.
신생 제약·바이오 기업, 오래된 기업보다 적어지다
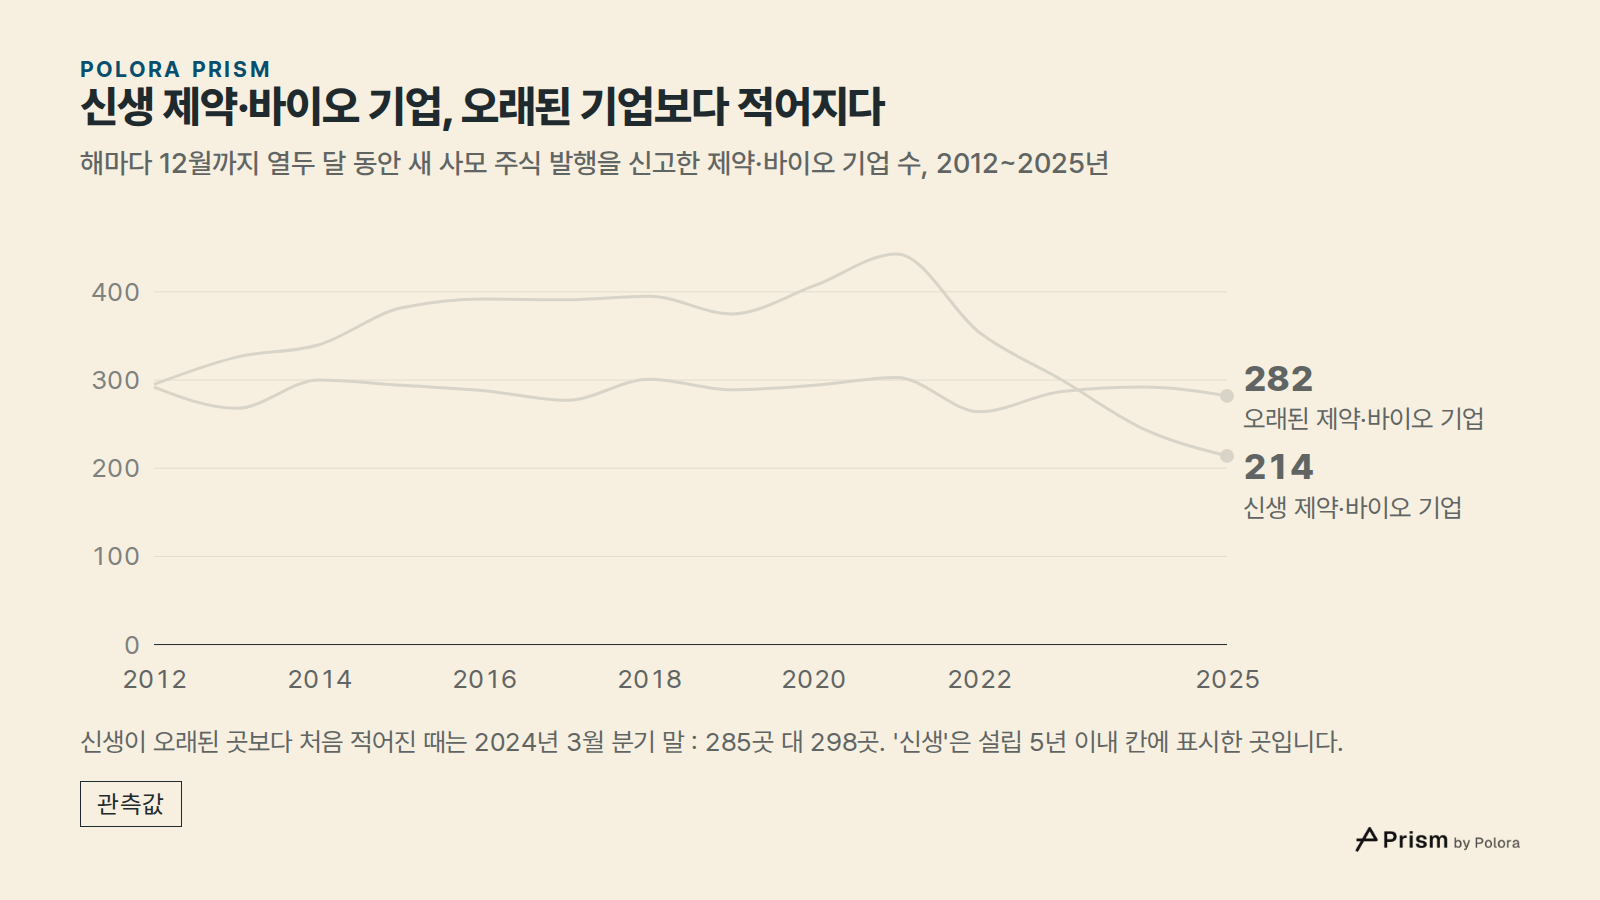
이 데이터가 다루는 기간 대부분, 신고한 제약·바이오 기업 가운데 신생 기업이 오래된 기업보다 많았습니다. 그런데 2024년 3월까지의 열두 달 동안에는 신생이 285곳, 오래된 곳이 298곳이었습니다. 2012년 이후 분기 말 기준으로 신생 기업이 더 적어진 것은 이때가 처음입니다. 그 뒤로는 분기 말마다 줄곧 신생 제약·바이오 기업이 오래된 곳보다 적었습니다.
실제로 판 곳만 세어도 같은 감소
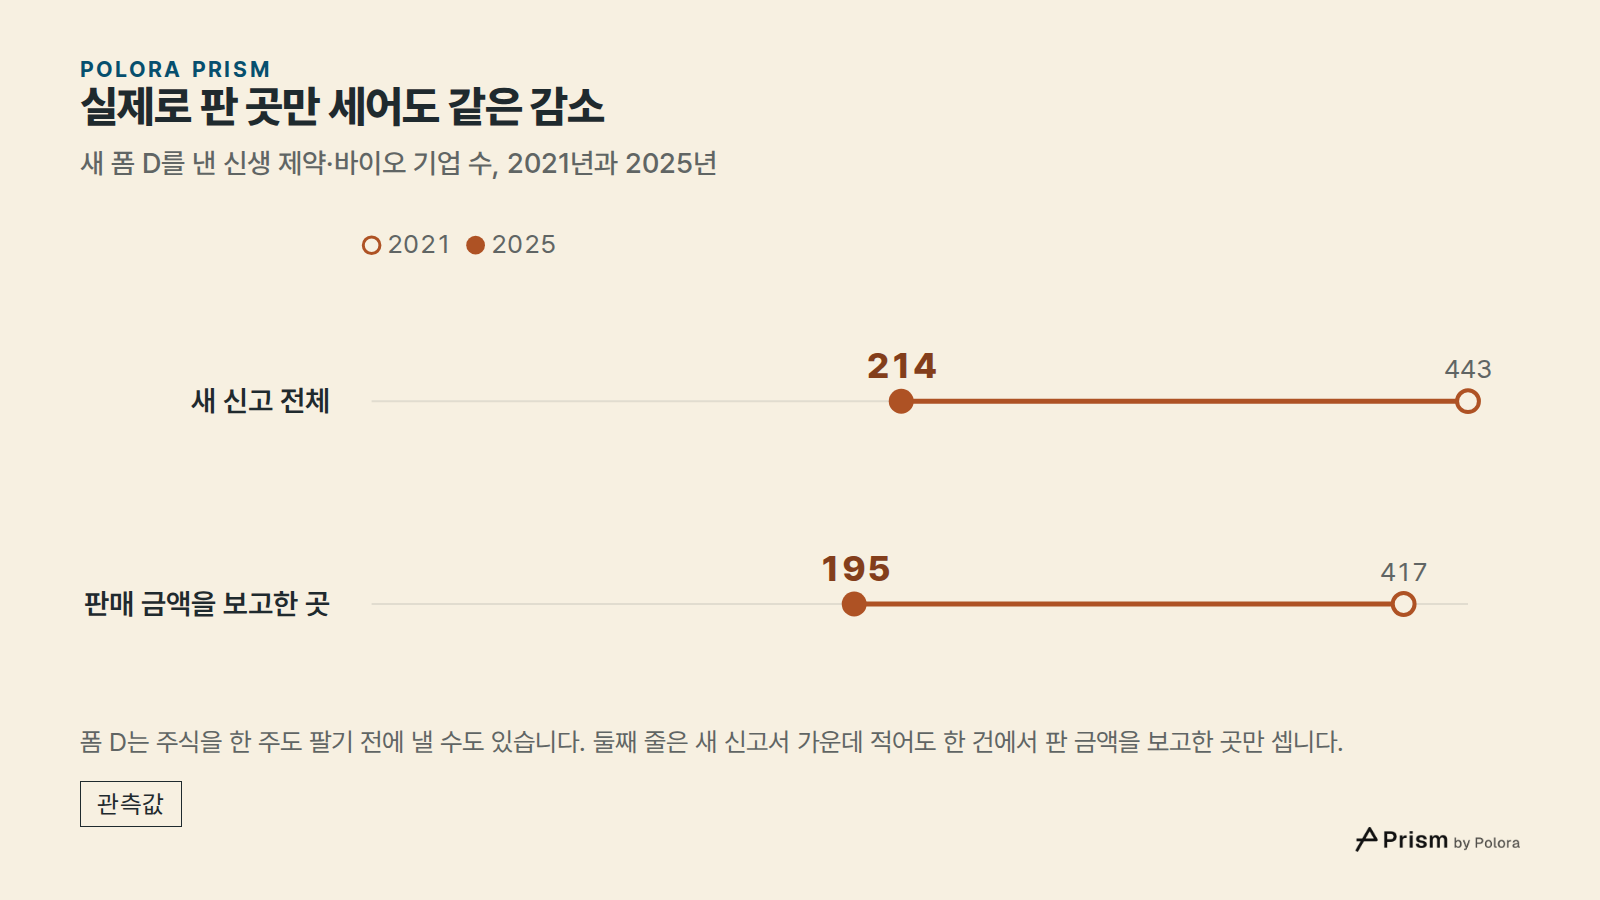
폼 D는 주식을 한 주도 팔기 전에 낼 수도 있습니다. 그래서 새 신고서 가운데 적어도 한 건에서 이미 판 금액을 보고한 신생 제약·바이오 기업만 따로 세어 봤습니다. 같은 흐름이 나왔습니다. 2021년 417곳에서 2025년 195곳으로 53% 줄었습니다.
감소 무렵에 일어난 일
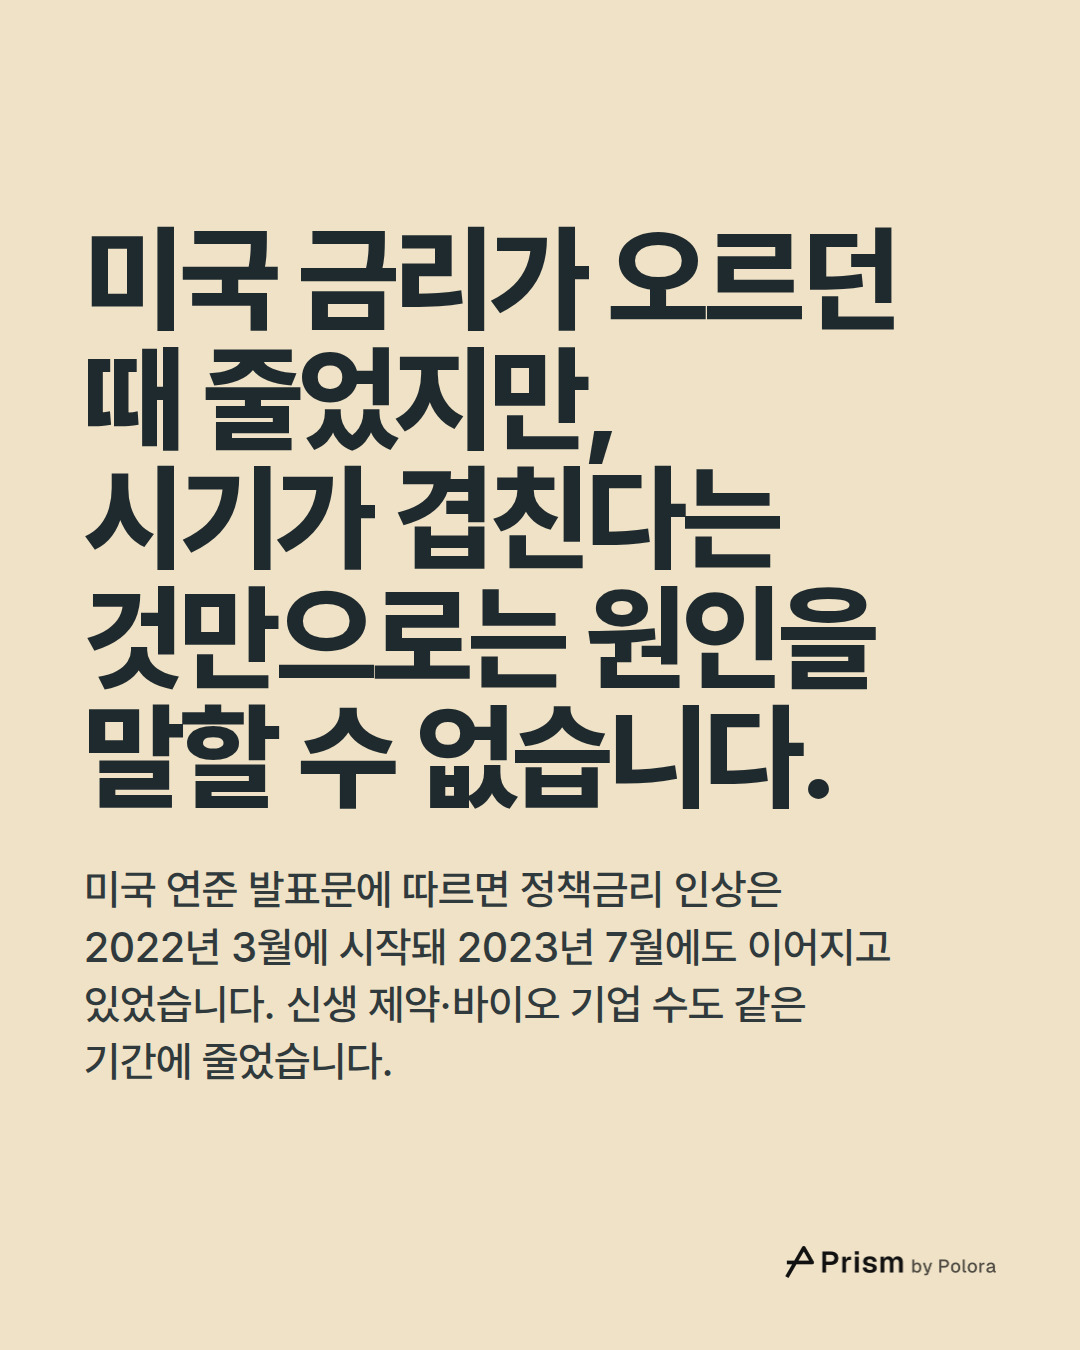
미국 연방준비제도(연준)의 발표문을 보면, 연준은 2022년 3월에 정책금리를 올리기 시작했고 2023년 7월에도 여전히 올리고 있었습니다. 신생 제약·바이오 기업 수도 같은 기간에 줄었습니다. 다만 두 일이 같은 시기에 일어났을 뿐, 이 숫자만으로는 금리 인상 때문에 줄었다고 말할 수 없습니다.
제약사의 임상시험을 대신 운영하는 회사인 아이콘(ICON)은 2023년 5월 보고서에서 당시 시장을 이렇게 설명했습니다. 금리가 올랐고 "한때 뜨거웠던 바이오 기업공개(IPO) 시장이 무너졌다"는 것입니다. 아이콘은 이 때문에 첫 투자 라운드에 들어가는 투자자들이 기대하는 자금과 수익이 줄었다고 봤습니다. 또 바이오 분야의 벤처캐피털 투자가 2019년 이후 가장 낮은 수준이었고, 투자자들이 이미 투자한 회사를 위해 돈을 더 아껴 두고 있었다고 했습니다. 다만 이것은 벤처 투자와 주식시장 상장을 두고 아이콘이 한 관찰이어서, 이 글이 센 사모 주식 발행 신고와는 재는 대상이 다릅니다.
지금은 어디쯤인가
2026년 9월까지의 열두 달 동안 새 사모 주식 발행을 신고한 신생 제약·바이오 기업은 234곳이었습니다. 2025년의 최저치보다 조금 많지만 여전히 2021년의 절반 정도입니다. 같은 기간 신생 기술 기업은 1,604곳, 오래된 제약·바이오 기업은 257곳이었습니다.
왜 중요한가
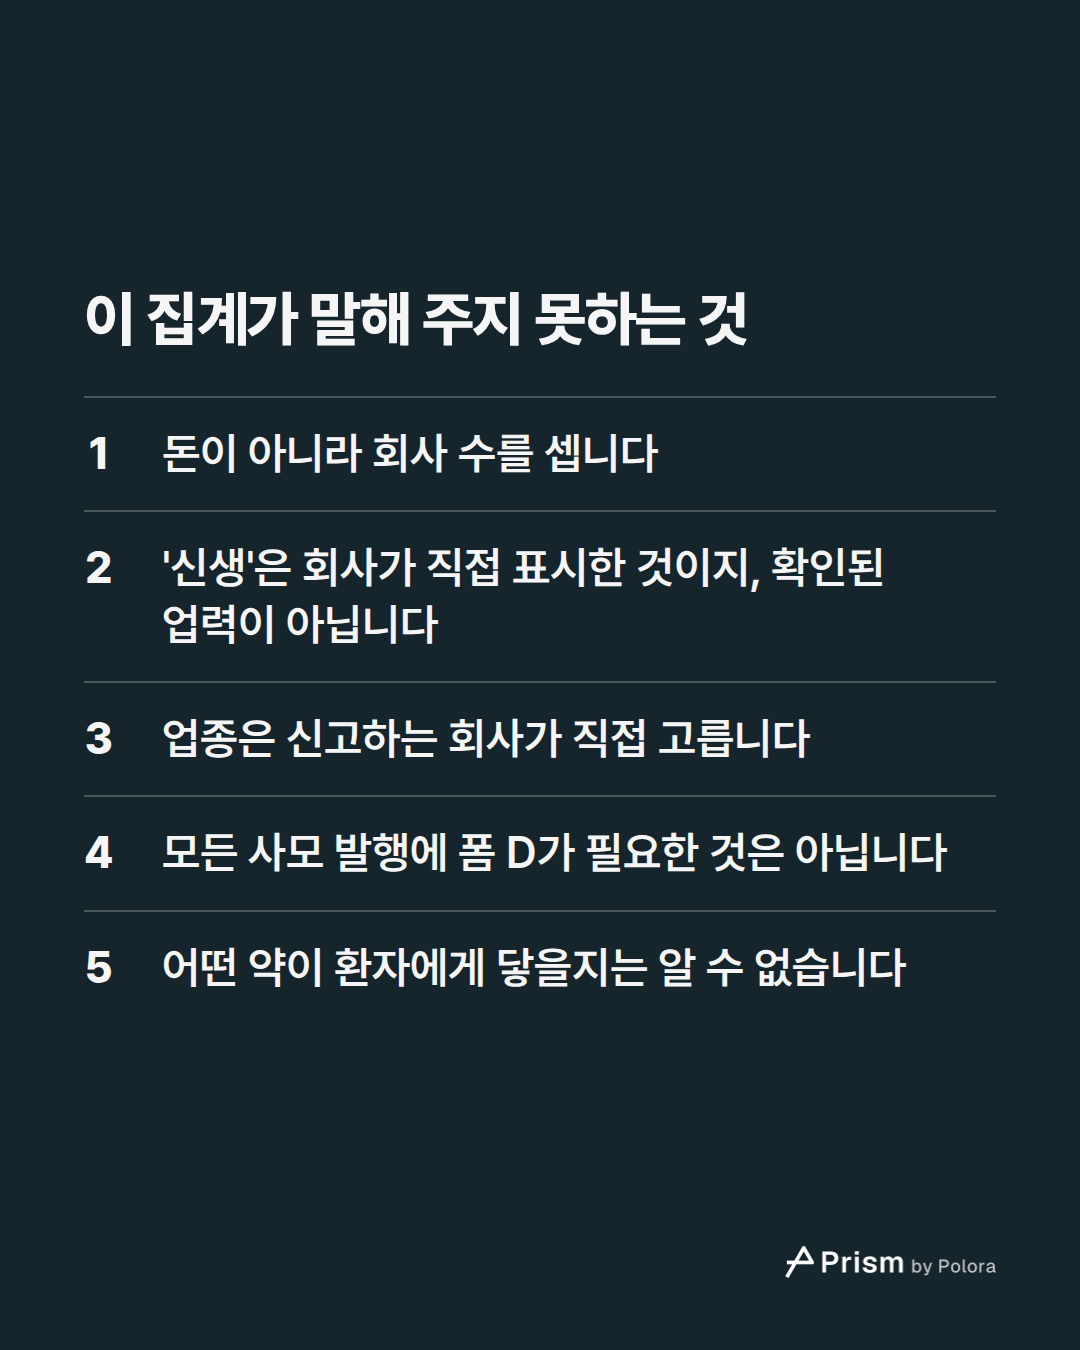
아이콘은 이 보고서에서 바이오 기업들을 "업계의 혁신 엔진"이라고 불렀습니다. 또 대형 제약사들이 바이오 시장을 활용해 "신약 후보군을 보강한다"고 했습니다. 이 시각으로 보면, 사모 투자를 찾는 신생 제약·바이오 기업이 얼마나 되는지는 신약 개발의 가장 앞단을 들여다보는 창 가운데 하나입니다. 다만 이 숫자만으로는 어떤 약이 환자에게 닿을지, 어떤 회사가 앞으로 어떻게 될지 알 수 없습니다.
이 집계가 말해 주지 못하는 것
업종은 신고하는 회사가 직접 고릅니다. 신생 신약 개발사가 바이오테크놀로지를 고를 수도, 제약을 고를 수도, 다른 헬스케어를 고를 수도 있습니다. 그러니 그룹 사이의 경계도 회사들이 긋는 셈입니다.
'신생'은 회사가 설립일을 보고 직접 표시하는 칸일 뿐, 사업의 나이를 따로 확인한 것이 아닙니다. 엄밀한 스타트업 집계라고 할 수는 없습니다.
폼 D는 일부 종류의 사모 발행에만 필요합니다. 그래서 모든 사모 거래가 여기 나타나지는 않고, 벤처 투자 라운드를 빠짐없이 센 것도 아닙니다. 또 이 집계는 미국 회사만이 아니라 SEC에 신고한 모든 회사를 포함합니다.
끝으로, 이 집계는 돈이 아니라 회사를 셉니다. 얼마를 모았는지는 더하지 않았고, 발행 규모가 작든 크든 회사 하나는 똑같이 한 번으로 셉니다.
- SEC, Form D data sets (2008 to the third quarter of 2026)]
- SEC EDGAR, the Form D filings themselves (used to check the counts)]
- SEC, Filing and Amending a Form D Notice]
- Federal Reserve, FOMC statement, 16 March 2022]
- Federal Reserve, FOMC statement, 26 July 2023]
- ICON plc, Recent trends in the biotech funding environment (May 2023)]
![출처 6 : sec.gov · SEC, Form D data sets (2008 to the third quarter of 2026)], sec.gov · SEC EDGAR, the Form D filings themselves (used to check the counts)], sec.gov · SEC, Filing and Amending a Form D Notice] + 3](https://media.cdn.polora.ai/picks/2026/11/pickrun_a7a6f25922eb4cfe/cFrCByp6H24rOKPb-slide-08--2021.jpg)