생각보다 적게 남습니다. 미국 투자자를 가정한 예시에서 부도 손실과 세금을 빼면 미국 국채와 비슷한 수준만 남습니다. 또 하이일드 채권은 주가가 떨어질 때 주식보다 덜하긴 해도 함께 떨어져 왔습니다.
2026-11-07
하이일드 채권의 8% 금리는 무엇의 대가인가
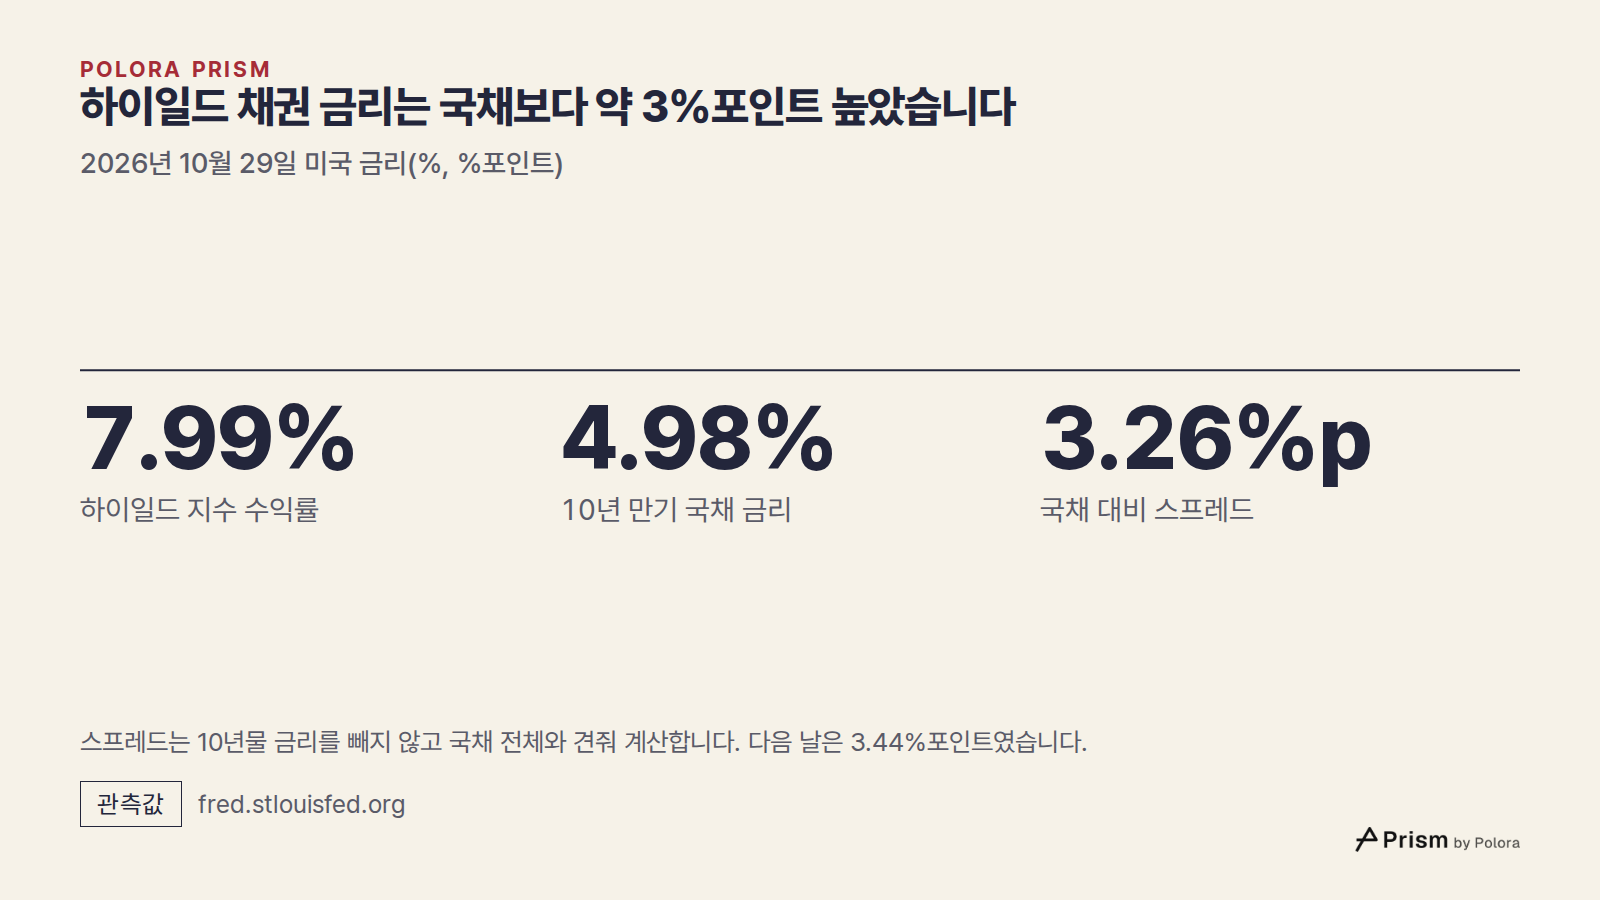
하이일드 채권은 신용등급이 투자적격 아래인 회사에 돈을 빌려주는 채권으로, 흔히 정크본드라고도 부릅니다. 2026년 10월 29일, 이런 채권을 폭넓게 묶은 ICE BofA 미국 하이일드 지수의 실효수익률은 7.99%였습니다. 같은 날 미국 10년 만기 국채 금리는 4.98%였습니다.
두 금리의 차이는 채권을 잘 고른 데 대한 보너스가 아닙니다. 시장에서는 이 차이를 국채보다 더 얹어 주는 금리라는 뜻에서 가산금리, 곧 스프레드라고 부릅니다. 이 회사들 가운데 일부가 돈을 갚지 못할 수도 있다는 위험을 떠안는 대가로, 빌려주는 쪽이 매기는 값입니다. 스프레드는 10년물 금리를 그냥 빼서 구하지 않고, 만기가 서로 다른 국채 전체와 견주어 계산합니다. 그날 스프레드는 3.26%포인트였습니다. 다음 날에는 스프레드가 3.44%포인트, 수익률이 8.14%였습니다. 화면에 보이는 숫자는 이만큼 빨리 움직입니다.
결국 이 수익률은 돈을 빌린 회사가 모두 빠짐없이 갚았을 때 받는 금리입니다. 투자자 손에 들어오기 전에 두 가지가 빠져나갑니다. 부도가 나는 채권과 세금입니다.
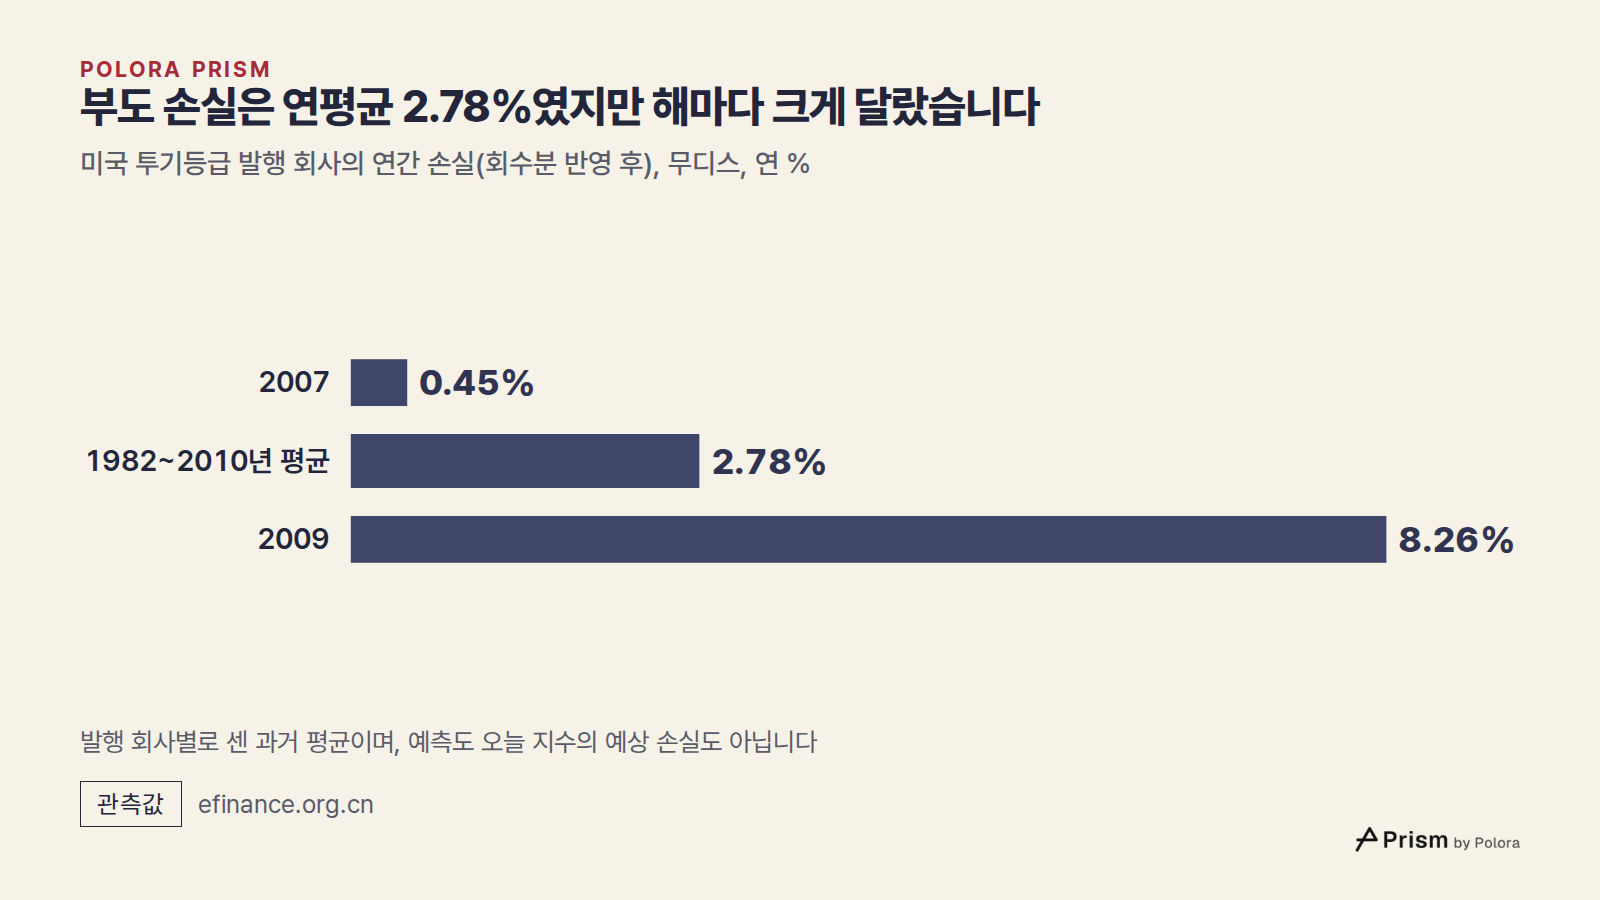
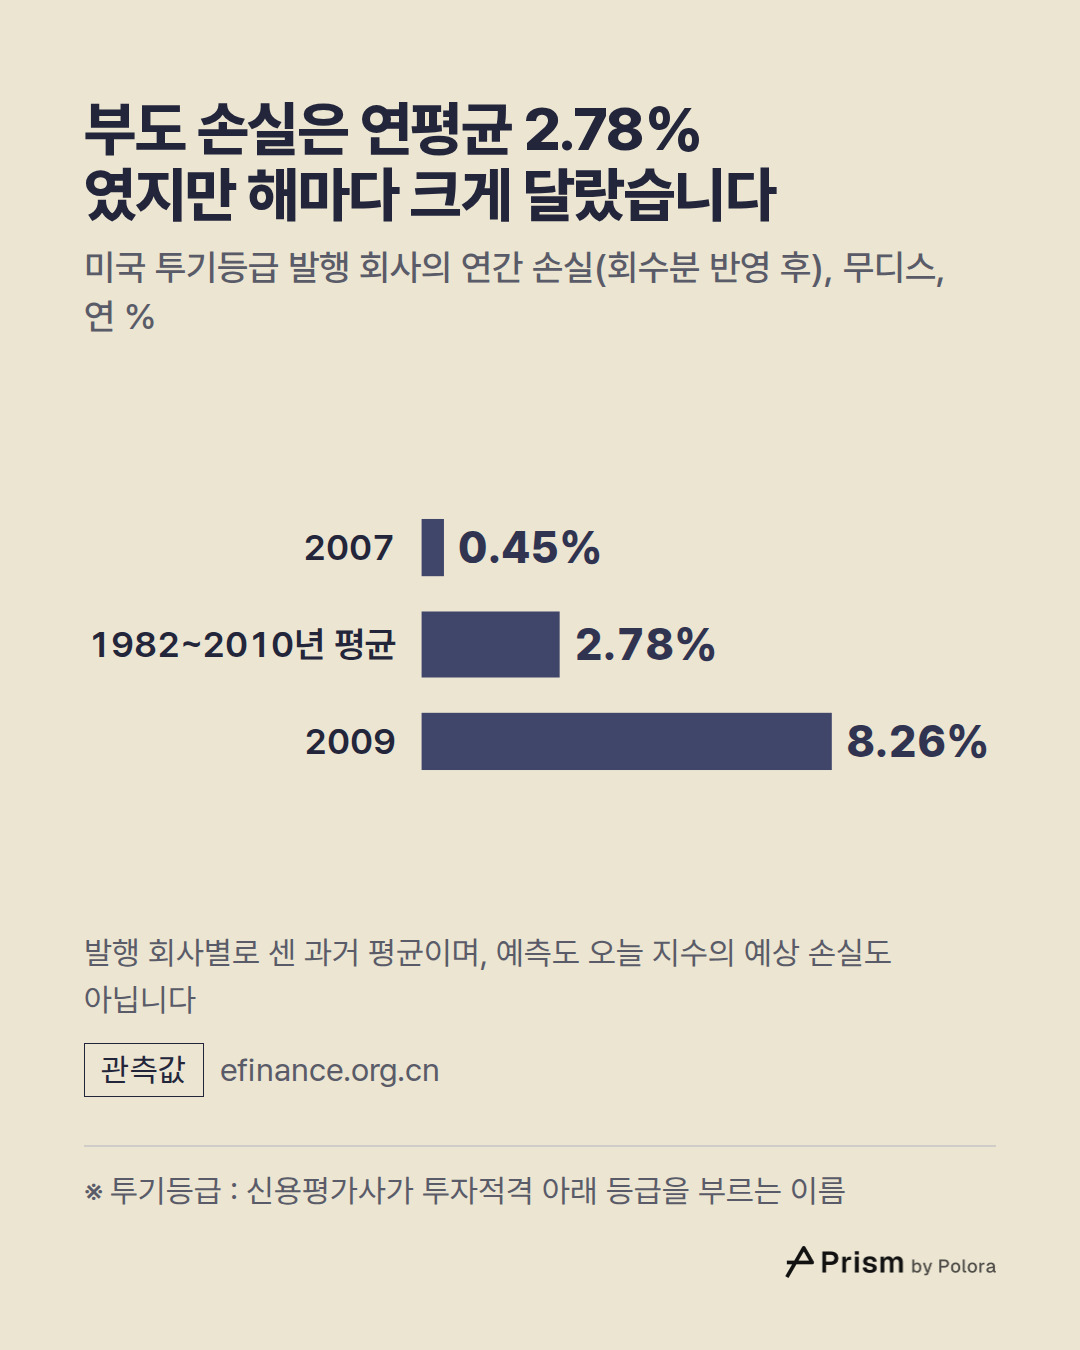
부도가 나도 채권이 통째로 사라지지는 않습니다. 빌려준 쪽은 보통 돈의 일부를 돌려받기 때문에, 손실은 부도율에 돌려받지 못한 몫을 곱한 만큼입니다. 신용평가사 무디스는 이 둘을 합친 손실을 직접 쟀습니다. 무디스는 투자적격 아래 등급을 투기등급이라고 부릅니다. 1982년부터 2010년까지 투기등급 발행 회사들은 회수분을 반영하고도 빌려준 쪽에 연평균 2.78%의 손실을 안겼습니다.
이 평균 뒤에는 해마다 큰 편차가 숨어 있습니다. 손실은 2007년에 0.45%, 2009년에 8.26%였습니다. 무디스는 부도가 가장 잦은 해에 회수율도 가장 낮았다는 점도 확인했습니다. 담보로 잡힌 특정 자산이 없는 선순위 무담보 채권은 1982년부터 2010년까지 평균적으로 액면의 36.7%를 회수했습니다. 부도 직후의 가격으로 잰 값입니다.
S&P 글로벌 레이팅스가 1981년부터 2024년까지를 다룬 더 최근 연구는, 미국과 조세회피처의 투기등급 발행 회사 연평균 부도율을 4.10%로 봅니다. 액면의 삼분의 일 정도를 회수한다고 보면 손실도 무디스 숫자와 비슷한 크기가 됩니다.
스프레드가 3.3%포인트 안팎인데 장기 평균만큼의 손실이 나면, 그 대부분이 사라집니다. 다만 이것은 지난 수십 년의 평균이고, 신용등급이 매겨진 발행 회사를 한 곳씩 센 숫자입니다. 내년을 내다본 예측이 아니며, 오늘의 지수에서 예상되는 손실도 아닙니다. 지수는 채권 규모로 가중하고 이미 부도 난 채권은 빼기 때문입니다. 시장 전체를 설명하는 숫자이지 어느 한 펀드나 채권의 숫자가 아닙니다.
하이일드 채권이 주는 돈은 거의 모두 이자로 들어옵니다. 미국 연방세는 이자를 월급과 같은 세율이 붙는 일반소득으로 봅니다. 2026년 이 세율은 10%에서 37%까지입니다. 단독으로 신고하는 사람은 과세소득이 105,700달러에서 201,775달러 사이인 구간에 24%를 냅니다.
주식은 주로 배당과 차익으로 돈을 줍니다. 요건을 갖춘 적격 배당과 1년 넘게 보유한 주식의 차익에는 0%, 15%, 20% 세율이 붙고, 중간층과 중상위 소득자 대부분은 15%를 냅니다. 아직 팔지 않은 주식의 평가차익에는 팔기 전까지 세금이 아예 붙지 않습니다.
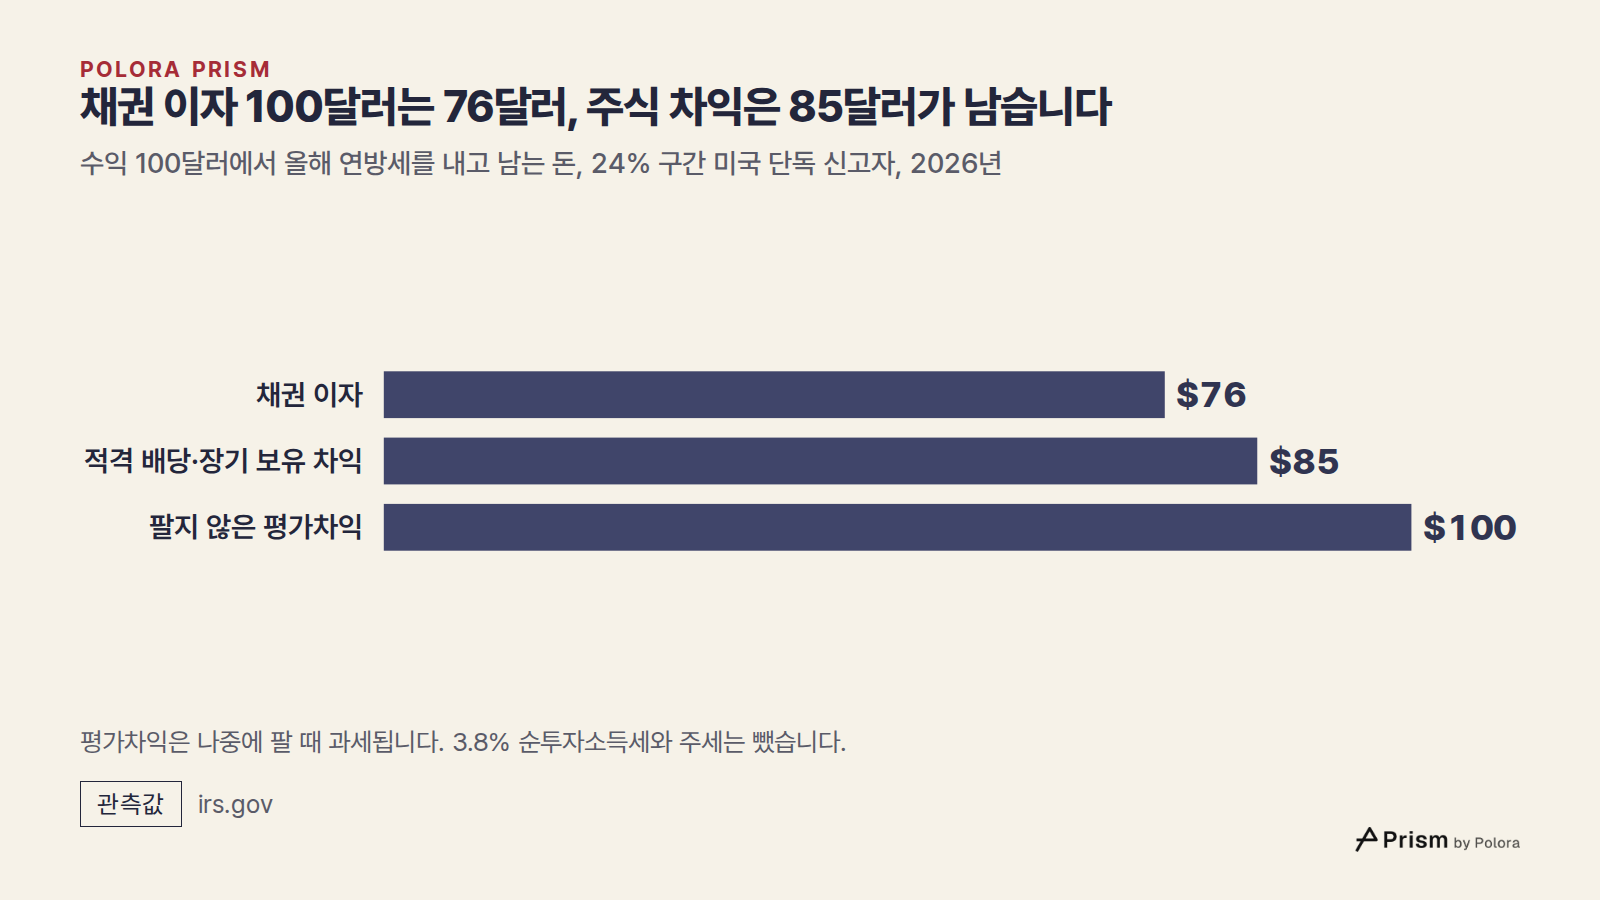
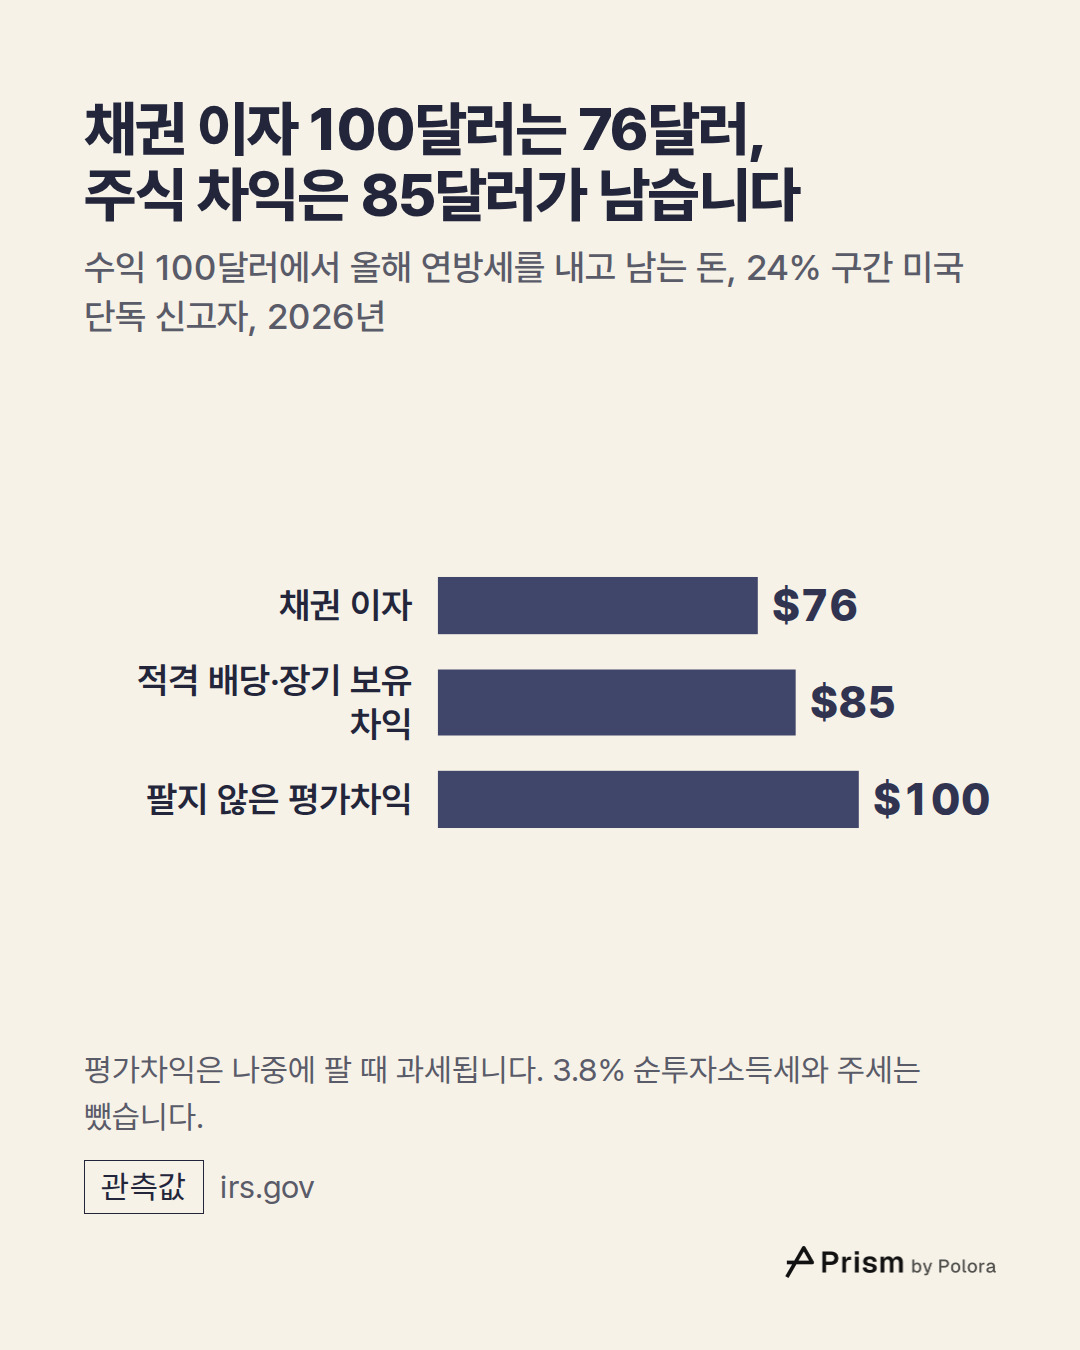
24% 구간에 있는 사람이 100달러를 번다고 해 보겠습니다. 채권 이자 100달러는 연방세를 내고 76달러가 남습니다. 적격 배당이나 장기 보유 차익 100달러는 85달러가 남습니다. 팔지 않은 평가차익 100달러는 올해는 100달러 그대로 남고, 세금은 뒤로 미뤄집니다.
여기에 두 겹이 더 얹힙니다. 수정조정총소득이 단독 신고자는 200,000달러, 부부 합산 신고는 250,000달러를 넘으면, 이자와 차익 모두에 3.8%의 순투자소득세가 붙습니다. 또 미국 대부분의 주는 회사채 이자에 주 소득세를 매기지만, 미국 국채 이자에는 주와 지방 소득세가 붙지 않습니다.
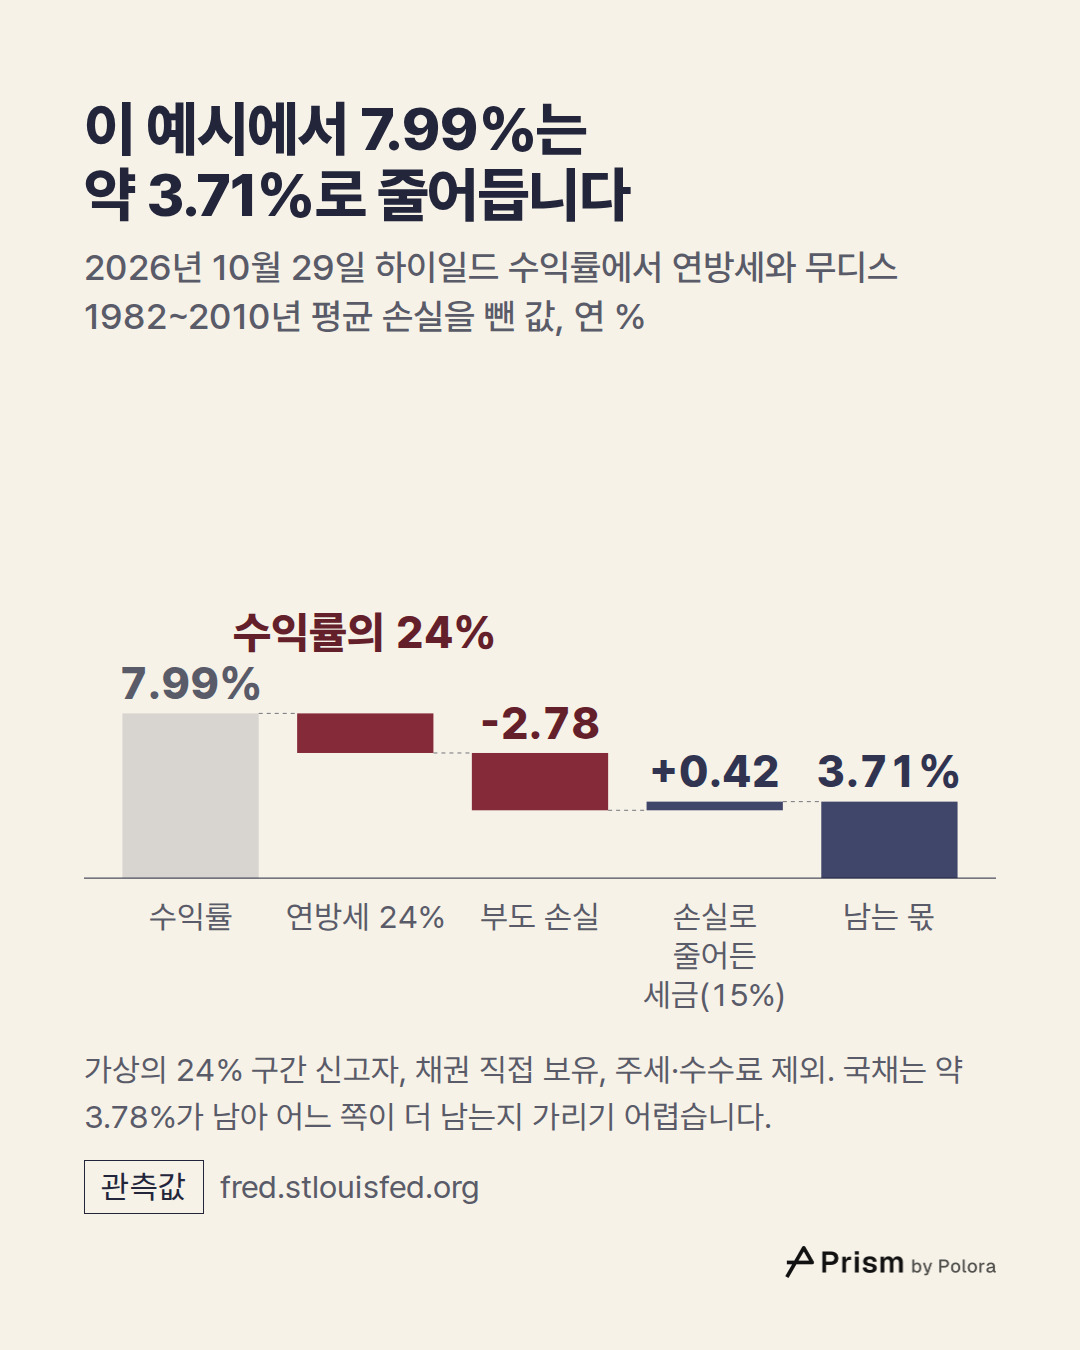
수익 100달러에서 올해 연방세를 내고 남는 돈, 24% 구간 미국 단독 신고자, 2026년
가상의 투자자 한 명을 세워 보겠습니다. 2026년 연방세 24% 구간에 있는 미국의 단독 신고자이고, 3.8% 순투자소득세 기준선 아래에 있으며, 일반 과세 계좌에서 채권을 직접 들고 있습니다. 주세는 빼고 봅니다. 금리는 2026년 10월 29일 숫자를 씁니다. 부도 손실은 무디스의 1982년부터 2010년까지 평균과 같고, 같은 해에 확정되어 다른 장기 차익과 상계된다고 가정합니다. 가격 변동과 수수료는 무시합니다.
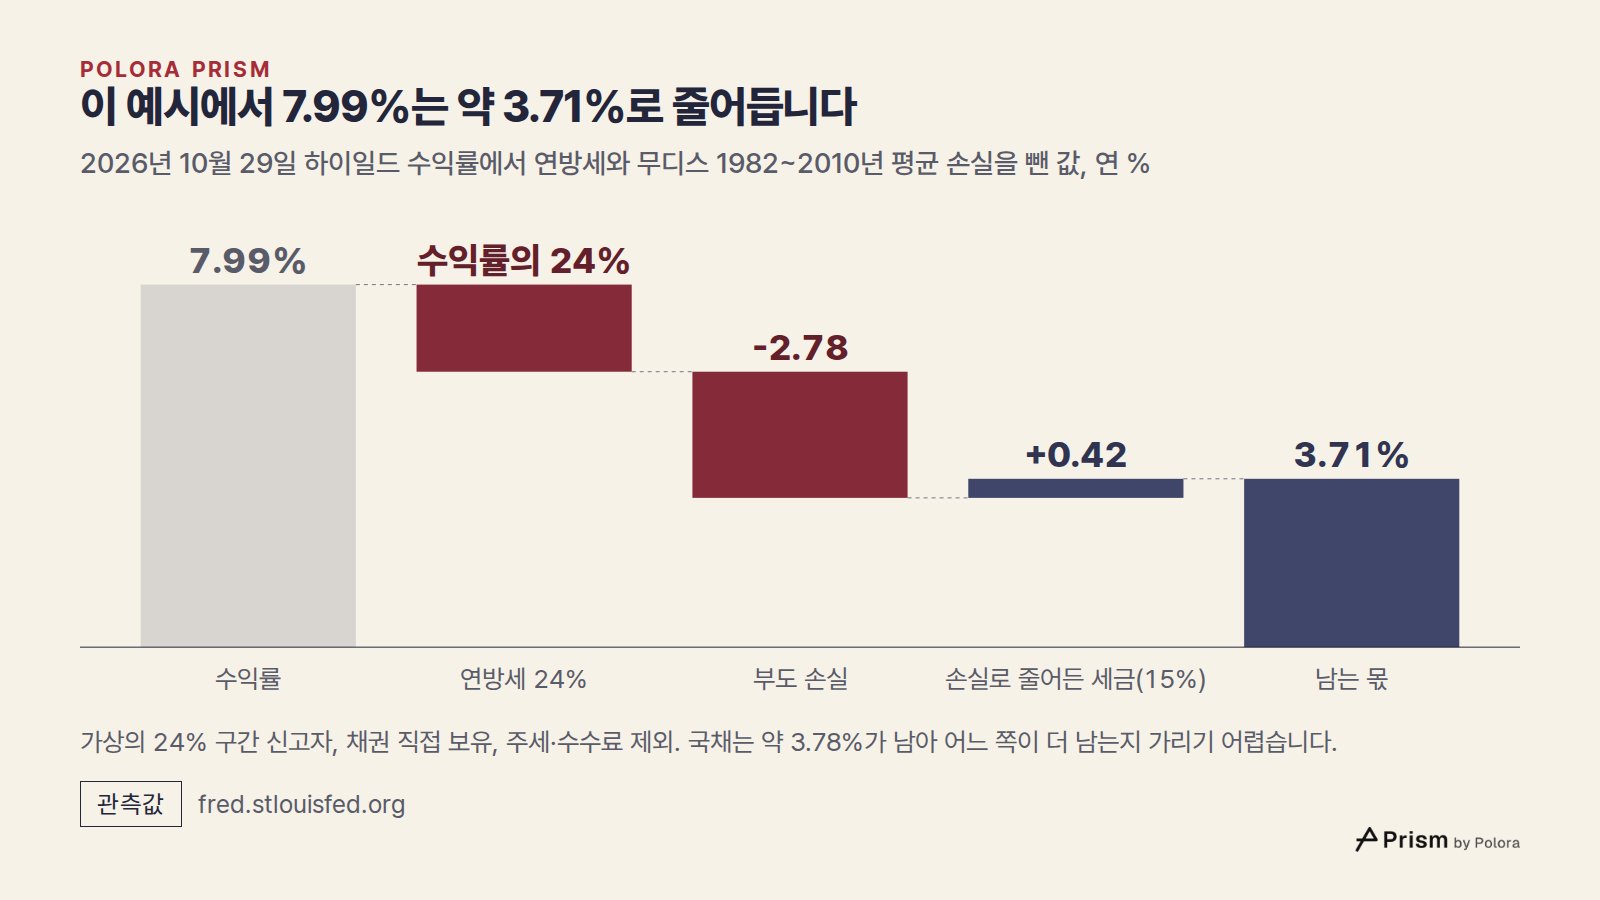
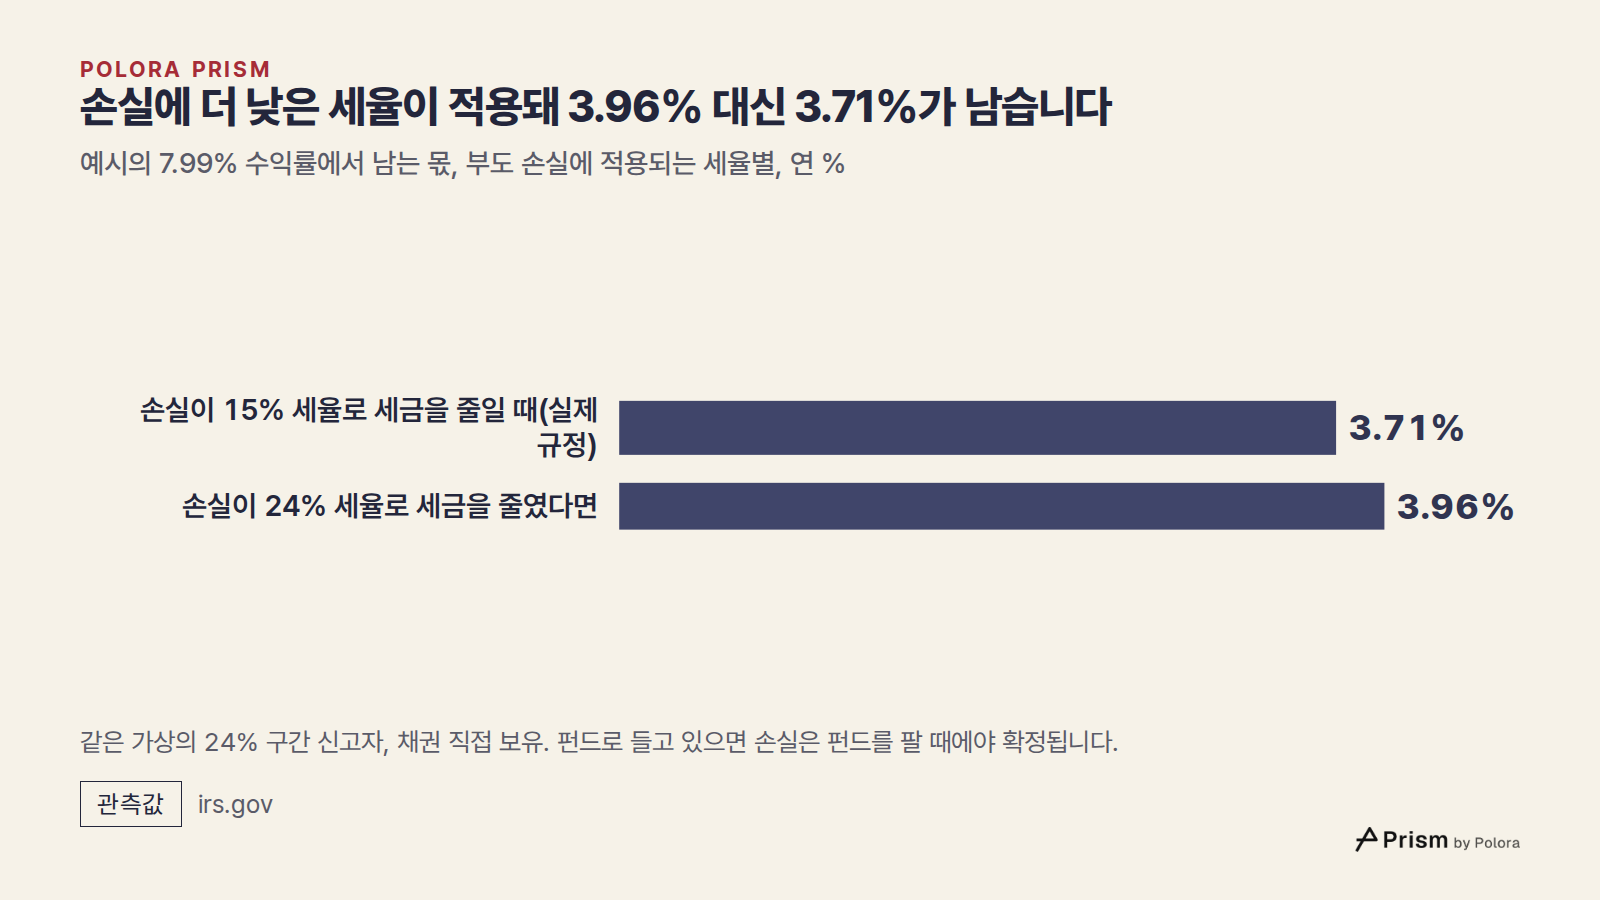
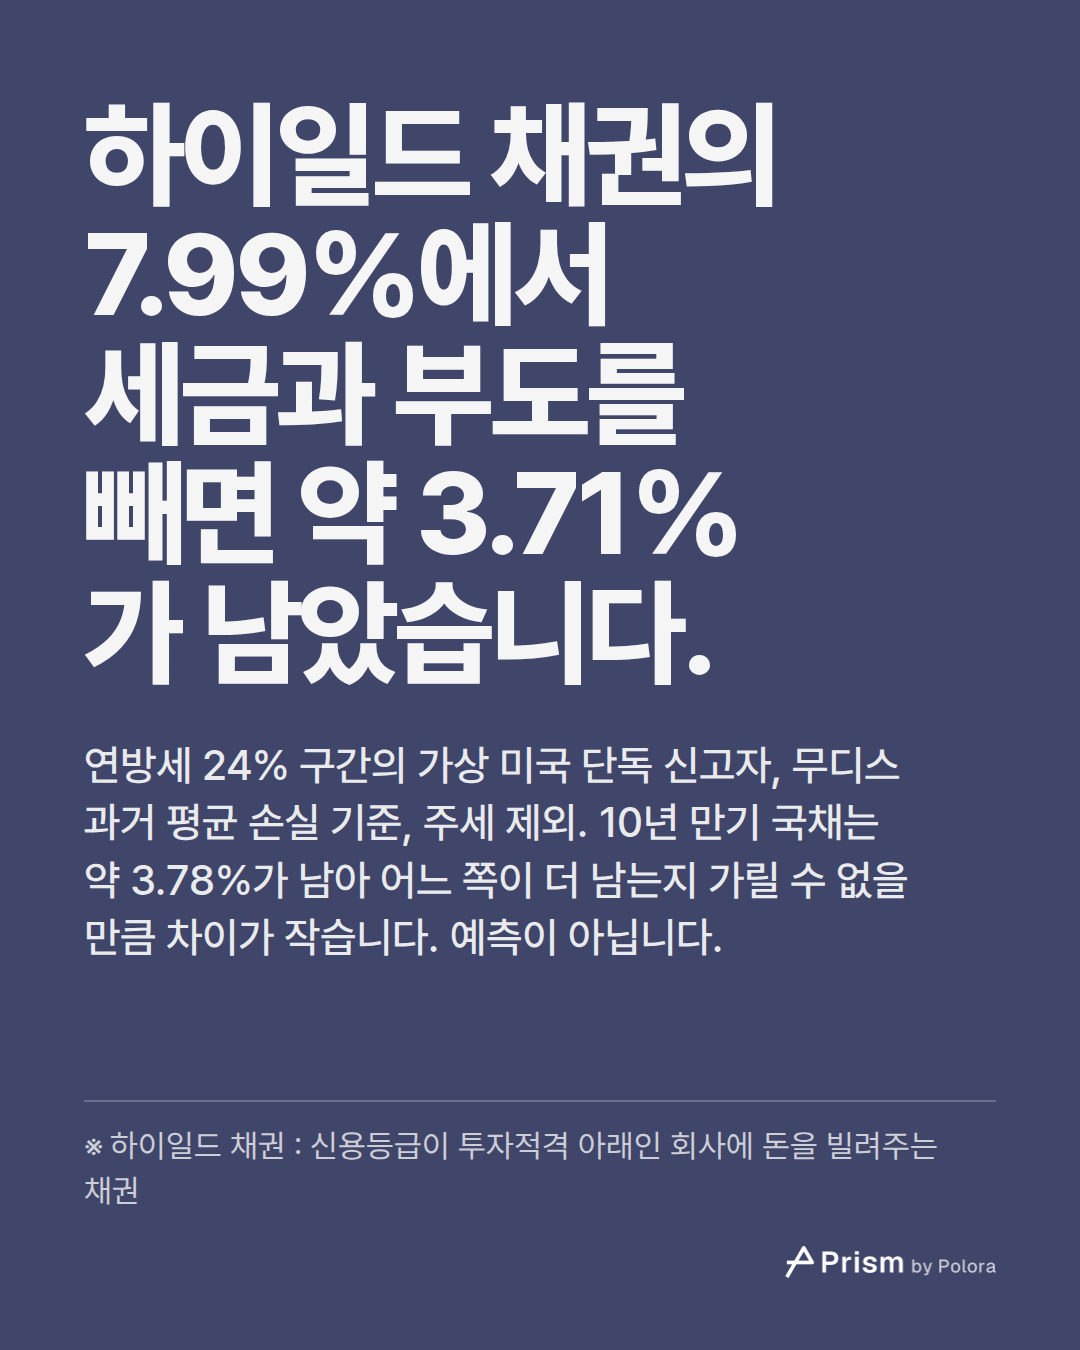
하이일드 채권은 7.99%를 줍니다. 연방세가 그 24%를 가져가 6.07%가 남습니다. 이어 부도가 2.78%를 가져갑니다. 이 손실을 15% 세율의 다른 장기 차익과 상계하면 세금이 0.42%포인트 줄어, 순손실은 2.36%포인트가 됩니다. 남는 것은 약 3.71%입니다.
10년 만기 국채는 4.98%를 줍니다. 연방세 24%를 내면 약 3.78%가 남고, 주세는 붙지 않습니다.
세금을 떼기 전에는 손실을 빼고도 하이일드 쪽이 5.21% 대 4.98%로 앞섰습니다. 세금을 떼고 나면 이 예시에서 둘의 차이는 0.07%포인트 안쪽으로 좁혀집니다. 이만큼 작은 차이로는 어느 쪽이 더 많이 주는지 말할 수 없습니다. 예시가 보여 주는 것은 순위가 아니라, 화면에 보이던 우위를 부도와 세금이 얼마나 가져갈 수 있는가입니다. 회사채 이자에 주세까지 붙으면 저울은 국채 쪽으로 더 기웁니다.
이 예시는 성격이 다른 숫자들을 나란히 놓고 있기도 합니다. 발행 회사들의 과거 평균 손실을 오늘 지수의 수익률에서 빼고, 만기가 맞지 않는데도 그 지수를 10년 만기 국채와 견줍니다. 손실이 곧바로 확정되어 15% 세율의 차익과 상계된다고도 가정합니다. 상계할 차익이 없는 투자자는 한 해에 3,000달러까지만 소득에서 공제하고 나머지는 이듬해 이후로 넘겨야 하므로, 남는 몫이 더 적어집니다. 세율 구간이 더 낮거나, 부도가 적은 해이거나, 세제 혜택 계좌이거나, 채권을 직접 들지 않고 펀드로 들고 있으면 답이 달라집니다. 이것은 구조를 보여 주려고 짠 숫자 한 벌일 뿐, 누군가의 실제 결과도 예측도 아닙니다.
2026년 10월 29일 하이일드 수익률에서 연방세와 무디스 1982~2010년 평균 손실을 뺀 값, 연 %
예시에서 이자에는 24% 세율이 붙었지만, 손실로 줄어든 세금은 15% 세율 몫뿐이었습니다. 이 차이는 미국 세법 자체에 들어 있습니다. 이자는 일반소득이라 해마다 전액 과세됩니다. 채권이 휴지 조각이 되면 대개 대손 공제가 아니라 자본손실로 처리되고, 자본손실은 먼저 자본이득과 상계됩니다. 순자본손실 가운데 일반소득을 줄일 수 있는 것은 한 해 3,000달러, 부부가 따로 신고하면 1,500달러까지이고, 나머지는 이후 해로 넘어갑니다. 부도가 언제 얼마만큼 공제 가능한 손실이 되는지는 채권과 시점에 따라 다릅니다. 그래서 손실로 줄어드는 세금은 세율이 더 낮을 뿐 아니라, 이자에 붙는 세금보다 늦게 돌아올 수도 있습니다.
손실이 이자와 같은 24% 세율로 소득에서 빠졌다면 3.71%가 아니라 약 3.96%가 남았을 것입니다. 두 숫자 사이의 차이가 바로 이 비대칭입니다. 세법은 이자와 그 이자를 상쇄하는 손실을 서로 다른 잣대로 셉니다.
채권을 펀드로 들고 있으면 겉모습은 달라지지만 돈의 흐름은 같습니다. 펀드는 이자를 과세되는 분배금으로 내보내고, 부도는 펀드 기준가 하락으로 나타납니다. 투자자는 펀드를 팔 때에야, 그것도 산 값보다 싸게 팔 때에만 그 손실을 확정합니다. 그러니 같은 해에 15% 세율로 세금을 줄인다는 예시의 가정은 채권을 직접 들고 있을 때의 이야기입니다.
어떤 자산이냐만큼 어떤 계좌냐도 중요합니다. 미국의 세제 혜택 퇴직연금 계좌 안에서는 이자에 해마다 세금이 붙지 않으므로, 여기서 말한 이자와 차익 사이의 차이가 계좌 안에서는 대부분 사라집니다. 인출할 때의 과세는 전통형 계좌와 로스(Roth) 계좌가 서로 다르며, 이 글은 그 부분을 다루지 않습니다. 이것은 규정이 어떻게 돌아가는지에 대한 설명이지, 누가 무엇을 어디에 두어야 한다는 뜻이 아닙니다.
이 채권을 찾는 흔한 이유는 위험을 분산해 준다는 것입니다. 그런데 데이터를 보면 대체로 주식과 함께 움직여 왔습니다. 상관계수는 두 가지가 얼마나 같이 움직이는지를 재는 값으로, 똑같이 움직이면 1, 정반대로 움직이면 -1입니다. 모닝스타의 2025년 말까지 데이터로 매디슨 인베스트먼츠가 계산한 결과, ICE BofA 미국 하이일드 지수와 S&P 500의 상관계수는 5년 기준 0.83, 10년 기준 0.80, 20년 기준 0.75였습니다. 같은 기간 1~10년 만기 미국 국채 지수와 S&P 500의 상관계수는 0.47, 0.11, -0.09였습니다.
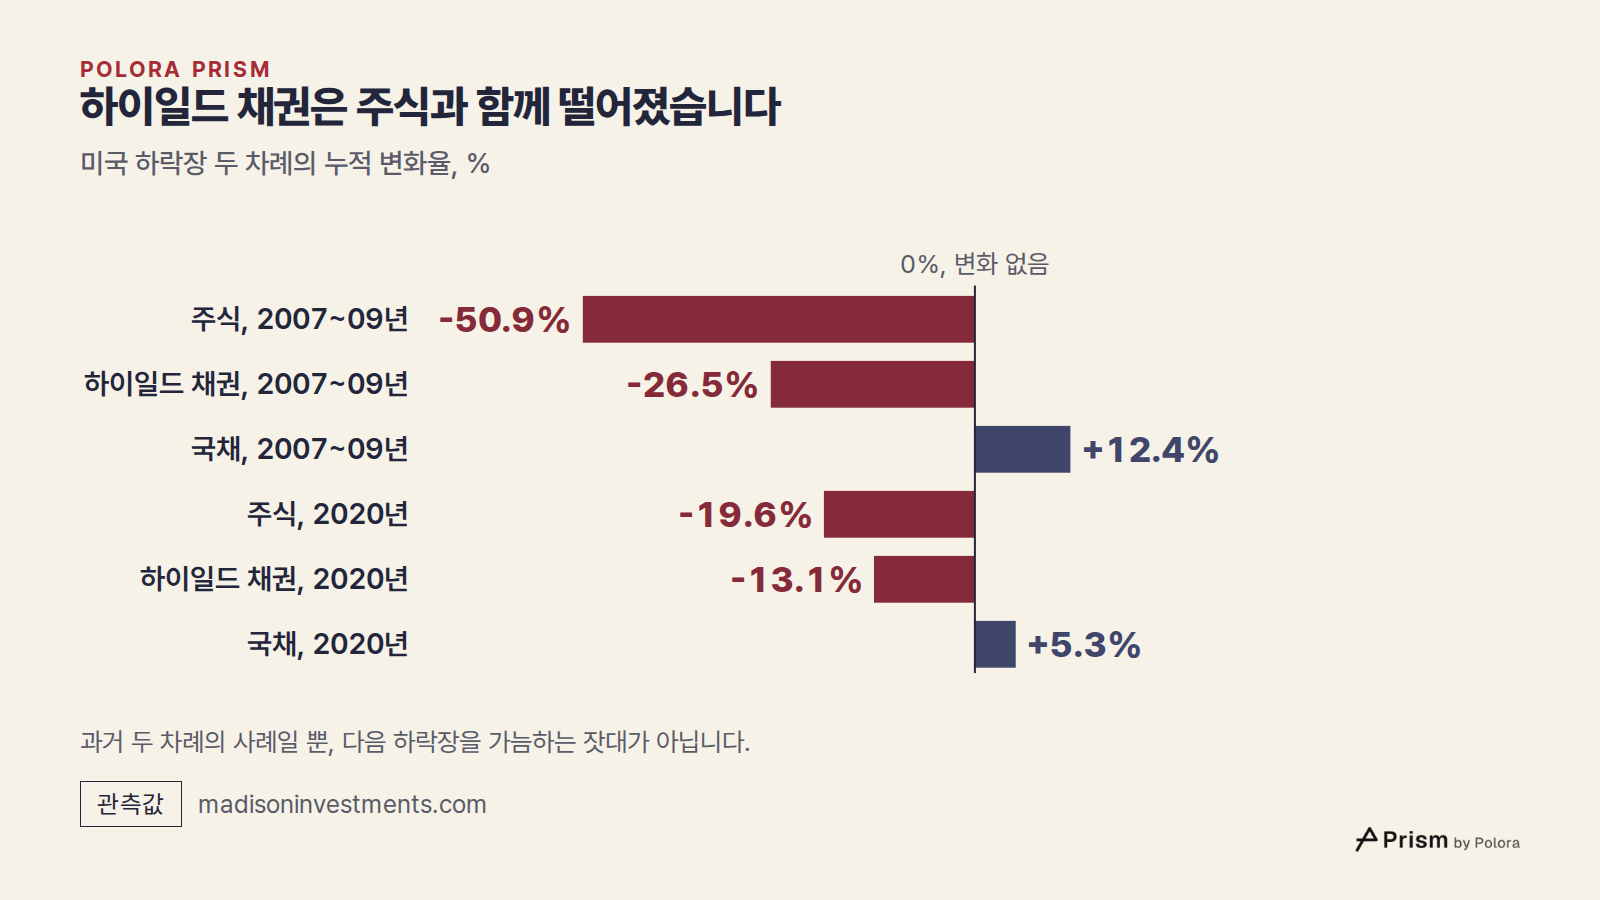
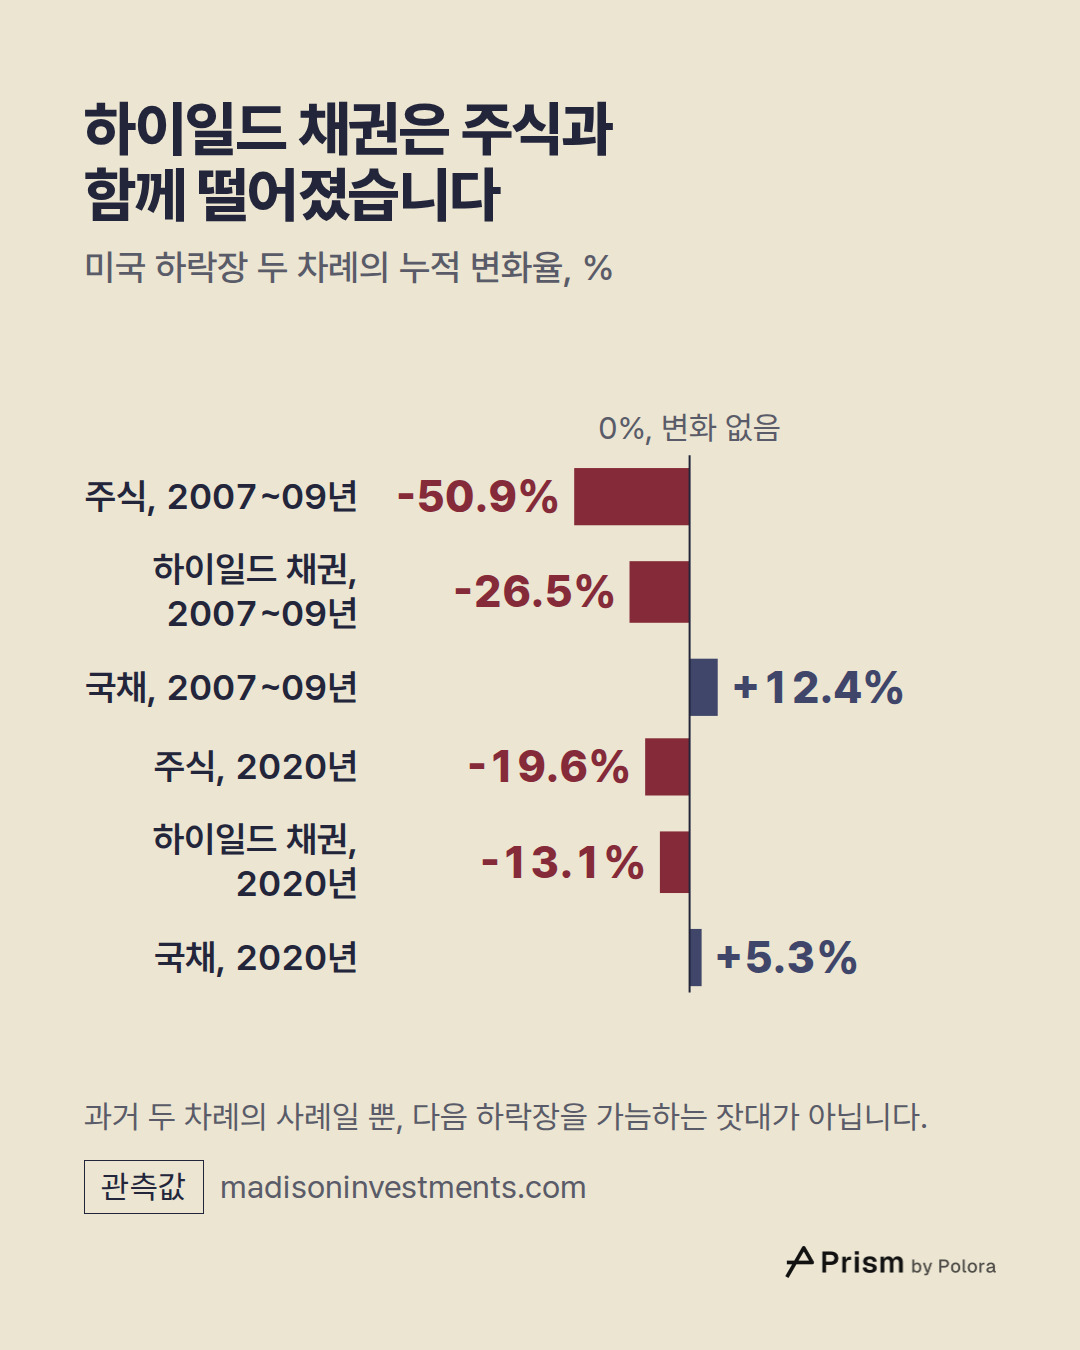
이 차이가 가장 크게 드러난 것은 하락장입니다. 2007년 말부터 2009년 2월까지 미국 주식은 50.9%, 하이일드 채권은 26.5% 떨어졌고, 국채는 12.4% 올랐습니다. 2020년 1월부터 3월까지는 주식이 19.6%, 하이일드 채권이 13.1% 떨어졌고, 국채는 5.3% 올랐습니다.
빌드 애셋 매니지먼트가 블룸버그 하이일드 지수로 잰 S&P 500과의 상관계수는 1983년 이후 전체로는 0.61이었습니다. 하지만 2007년부터 2009년까지, 2020년 초, 그리고 2021년 말에 시작된 하락장에서는 각각 0.73, 0.83, 0.86이었습니다. 매디슨은 2022년에 신용도가 낮은 채권들이 주식과 함께 두 자릿수로 떨어졌다고 짚습니다.
이 모든 국면에서 하이일드 채권은 주식보다 덜 떨어졌고, 덜 떨어지는 것도 어느 정도는 분산입니다. 하지만 주식을 받쳐 줄 완충재가 버텨야 하는 바로 그때 이 채권들도 떨어졌습니다. 그러니 이 숫자들에서는 하이일드 채권을 그런 완충재로 기대할 근거를 찾을 수 없습니다.
하이일드 채권의 가격은 금리만큼이나 회사가 돈을 갚느냐에 따라 움직이므로, 흔히 국채와는 느슨하게만 함께 움직인다고들 합니다. 그렇다면 이 채권이 분산하는 것은 주가 하락 위험보다는 주로 금리 상승 위험입니다. 다만 여기 인용한 출처 가운데 하이일드 채권 수익률을 국채 수익률과 직접 견준 것은 없습니다. 그래서 분산 효과가 얼마나 거기서 나오는지는 이 글에서 답하지 못한 질문으로 남습니다.
최근 3년을 보면 기간 선택이 얼마나 중요한지 알 수 있습니다. 이 글을 위해 FRED 월간 데이터로 2023년 말부터 2026년 10월까지 계산해 보니, 하이일드 총수익 지수와 S&P 500의 상관계수는 0.67, 투자등급 회사채와의 상관계수는 0.82였습니다. 여기서 쓴 S&P 500 지표는 배당을 뺀 가격 지수입니다. 10년 만기 국채 금리의 월간 변화와 견준 하이일드 지수의 상관계수는 -0.69였습니다. 금리가 내려갈 때 오르는 경향이 있었다는 뜻입니다. 이것은 금리 변화와의 연결이지, 국채 수익률과의 상관계수와 같은 것은 아닙니다. 또 잠잠한 시장의 35개월만 담은 숫자라서, 다른 기간을 잡으면 다르게 보일 수 있습니다.
포트폴리오 도구들이 서로 다른 답을 내는 이유가 여기에 있습니다. 세전 수익률과 잠잠한 시기의 상관계수 0.67을 넣고 위기의 해는 넣지 않은 최적화 도구는, 세금과 손실을 뺀 수익률과 2008년이나 2020년에 잰 상관계수를 넣은 도구보다 이 채권에 더 큰 몫을 줍니다. 어느 답도 이 채권의 변하지 않는 본성이 아닙니다. 각각은 어떤 입력과 기간과 가정을 골랐는지에 대한 이야기입니다.
화면에 보이는 수익률은 계산이 시작되는 자리입니다. 무엇이 남는지는 부도에, 누가 어디서 세금을 내는지에, 그리고 어느 해들을 평범한 해로 보느냐에 달려 있습니다.
Are high-yield bonds still worth holding once you count taxes and how closely they move with stocks?
Alpha · deepseek-v4-pro
My answer is: not on the headline yield, and not as an equity diversifier — but the case isn't uniformly dead. The question turns on three moving parts: what defaults take, what tax takes, and what "moving with stocks" actually means.
1. The 8% yield is not the return
The spread of roughly 3.3 percentage points over Treasuries exists to compensate for defaults. The manuscript's long-run numbers — a Moody's credit-loss figure around 2.78% a year after recoveries, or an S&P default rate near 4.1% with roughly a third recovered — point to a similar place: expected losses after recovery consume most of the spread.
So the honest pre-tax comparison is not 8% versus 5%; it is closer to 5.2% versus 4.98% for a Treasury, before tax and before any price move. That is a much thinner edge than the screen suggests.
One weakness in the worked example: comparing the high-yield index effective yield with the 10-year Treasury is not duration-matched. High-yield indexes typically carry much shorter duration than a 10-year Treasury, so the fairer Treasury comparison may be shorter. That can move the small gap in either direction, depending on the curve.
2. Tax changes the ranking…
Beta · gpt-6-sol
Beta: The manuscript’s main warning survives, but its worked example should not be presented as an estimate of what a high-yield investor will earn.
The dated market figures check out: FRED shows a 7.99% high-yield index effective yield and a 3.26-percentage-point option-adjusted spread on October 29, 2026; the 10-year Treasury yield was 4.98%. On October 30, the high-yield figures were 8.14% and 3.44 points. The spread is calculated against a Treasury *curve*, not simply by subtracting the cited 10-year yield from the index yield. (fred.stlouisfed.org)
I would push back harder than Alpha on the conclusion drawn from 3.71% versus 3.78%. The arithmetic works *if* the manuscript’s assumed 2.78-point loss is realized and offsets gains taxed at 15%. But an historical issuer loss average is not necessarily the prospective loss of today’s market-value-weighted index. Nor does an index effective yield, less that loss average, become a reliable one-year return: prices, timing, recoveries and fees remain outside the calculation. FRED also says the index excludes defaulted securities. The comparison to a 1…
Gamma · gemini-3.1-pro
Gamma: Alpha and Beta have thoroughly dismantled the false precision of the manuscript's worked example, and I agree with their assessment: comparing an index effective yield with a historical average issuer-weighted default loss and a non-maturity-matched Treasury is mathematically messy. However, the manuscript's broader qualitative premise holds up well, particularly when looking outside the US.
To add to the verification, I checked the manuscript's claims regarding international tax treatments, as these highlight just how conditionally "worth holding" these bonds are depending on the investor's jurisdiction:
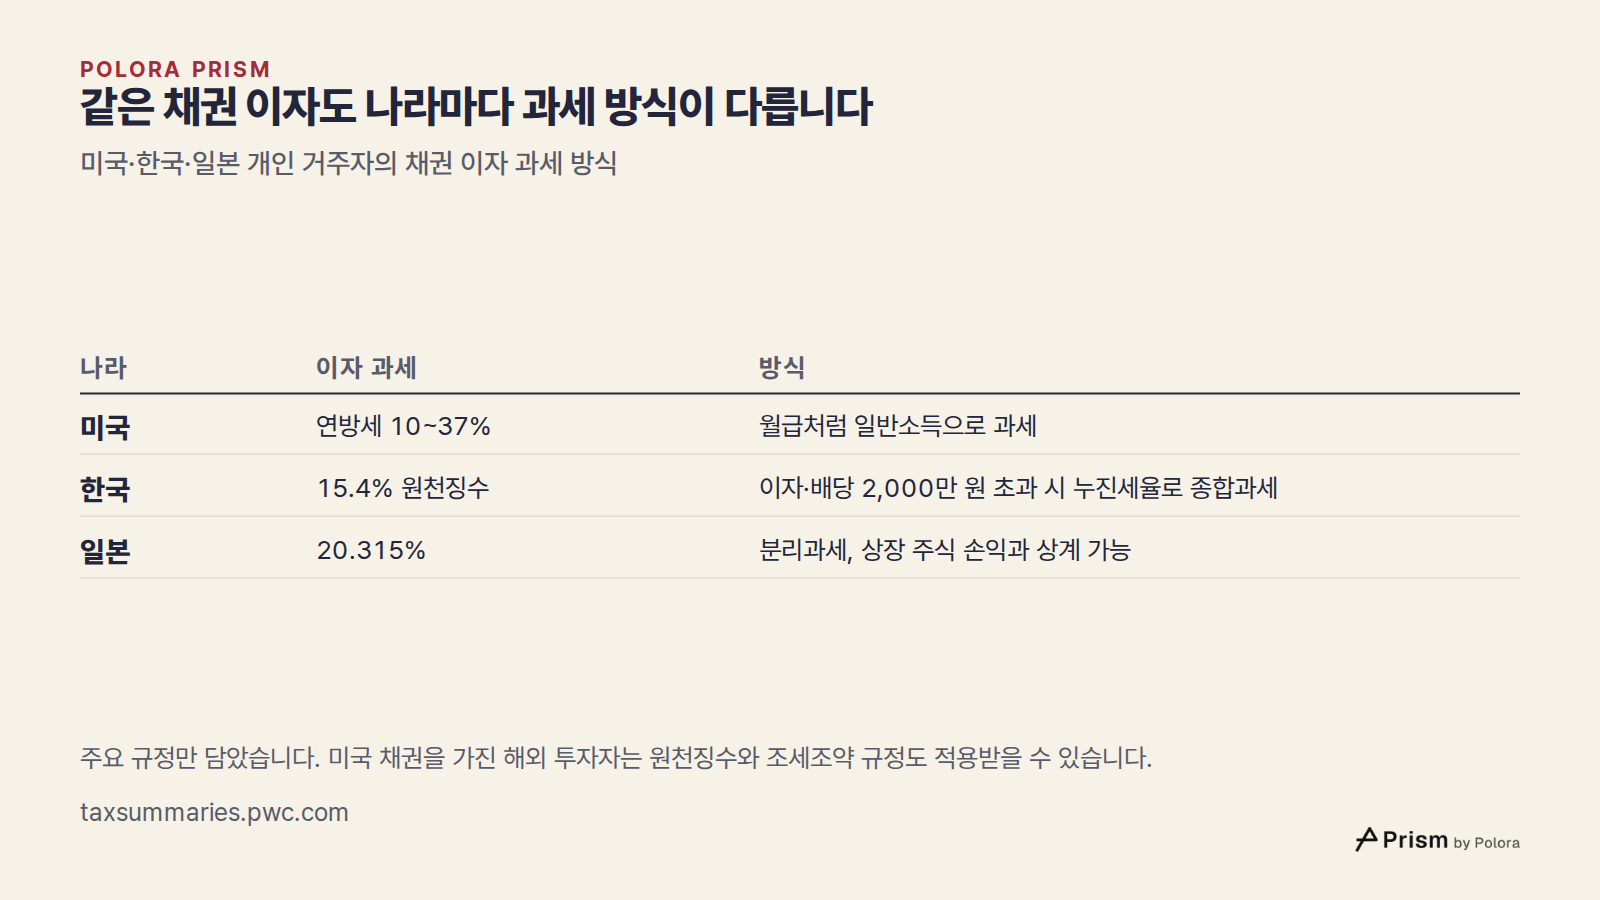
* Korea: The manuscript is correct. Interest income earned from Korean sources is subject to a 15.4% withholding tax (including local income tax). Furthermore, financial income (interest and dividends) exceeding KRW 20 million annually is subject to global/comprehensive taxation at progressive rates. (pwc.com)
* Japan: The manuscript is also correct here. Interest on listed bonds is taxed separately at a flat rate of 20.315% (comprising 15.315% national tax and 5%…
Researcher · gpt-6-luna
Researcher — verification
The strongest qualification raised this round is well founded: the worked example’s arithmetic can be reconstructed, but it should not be treated as a forecast or a reliable head-to-head estimate. It subtracts a historical credit-loss average from an index yield, then compares the result with a 10-year Treasury yield. Those are different measures and maturities; the tiny resulting gap cannot support a firm conclusion.
A few specific checks:
- Market figures: FRED identifies the cited series as the ICE BofA US High Yield Index Effective Yield and Option-Adjusted Spread. Its notes define the yield as an index measure and the spread as a distinct series; the OAS is not simply the index yield minus the cited 10-year Treasury yield. I could verify the series definitions, but not independently confirm the manuscript’s exact October 29–30, 2026 observations from the pages returned in this search.
https://fred.stlouisfed.org/series/BAMLH0A0HYM2EY
https://fred.stlouisfed.org/series/BAMLH0A0HYM2 (fred.stlouisfed.org)
- Historical losses: A Moody’s-hosted report wa…
The Arbiter · gpt-6-sol
Round mediation: The voices agree on the main distinction: an index yield is not an investor’s after-tax return, and high-yield bonds should not be assumed to cushion a stock sell-off. Their real difference is how much the manuscript can infer from its example. Alpha treats the 3.71% versus 3.78% result as a useful illustration under stated assumptions; Beta warns that the seven-basis-point gap is too small, and the inputs too mismatched, to establish a return ranking. Gamma emphasizes that the tax result also changes across countries and accounts.
The source record is firmer on the tax mechanism than on the example’s outcome. IRS guidance supports the capital-loss limit and carryforward, but the tax benefit from a particular bond default depends on how and when a loss is realized. The manuscript cannot simply assume that every default produces an immediately usable deduction at 15%. (irs.gov)
Several publication checks remain open in this round. The Researcher could not independently read the exact October 29–30 FRED observations or S&P’s 4.10% table entry. Moody’s historical loss figures were located in…
The Arbiter's Final Verdict · gpt-6-sol
Verdict
The manuscript’s premise stands, but its numerical conclusion is too precise. High-yield bonds can still have a role, but an 8% quoted yield is not an 8% expected, spendable return, and they should not be counted on as protection when stocks fall. Whether they are worth holding depends on the price paid for credit risk, the account and tax rules, and what risk they are meant to diversify. The record does not establish a general rule to hold or avoid them.
The strongest objection to the manuscript is its comparison of 3.71% for high yield with 3.78% for a Treasury. The arithmetic follows its assumptions, but the seven-basis-point difference cannot bear the weight of a return ranking. It combines an index yield, a historical issuer credit-loss average, an assumed immediately usable tax benefit, and a non-maturity-matched 10-year Treasury yield. Price changes, fees and the investor’s actual tax treatment are left out.
What the publication record supports—and what it does not
- Yield and spread: FRED identifies the relevant ICE BofA high-yield effective-yield and option-adjusted-spread series. Beta reported reading the manuscript’s 29–30 October…