무엇을 세었나
레귤레이션 D는 미국에서 증권을 공개 모집하지 않고 사적으로 팔 때 증권거래위원회(SEC)의 정식 등록 의무를 면제해 주는 핵심 규정입니다. 이 규정으로 증권을 파는 펀드와 회사는 첫 판매 직후 '폼 D(Form D)'라는 짧은 신고서를 내야 합니다. 펀드는 이 신고서에 벤처캐피털 펀드인지 사모펀드인지 같은 유형을 체크하고, 회사는 업종과 설립 5년 미만 여부, 그리고 주식인지 등 무엇을 파는지를 체크합니다.
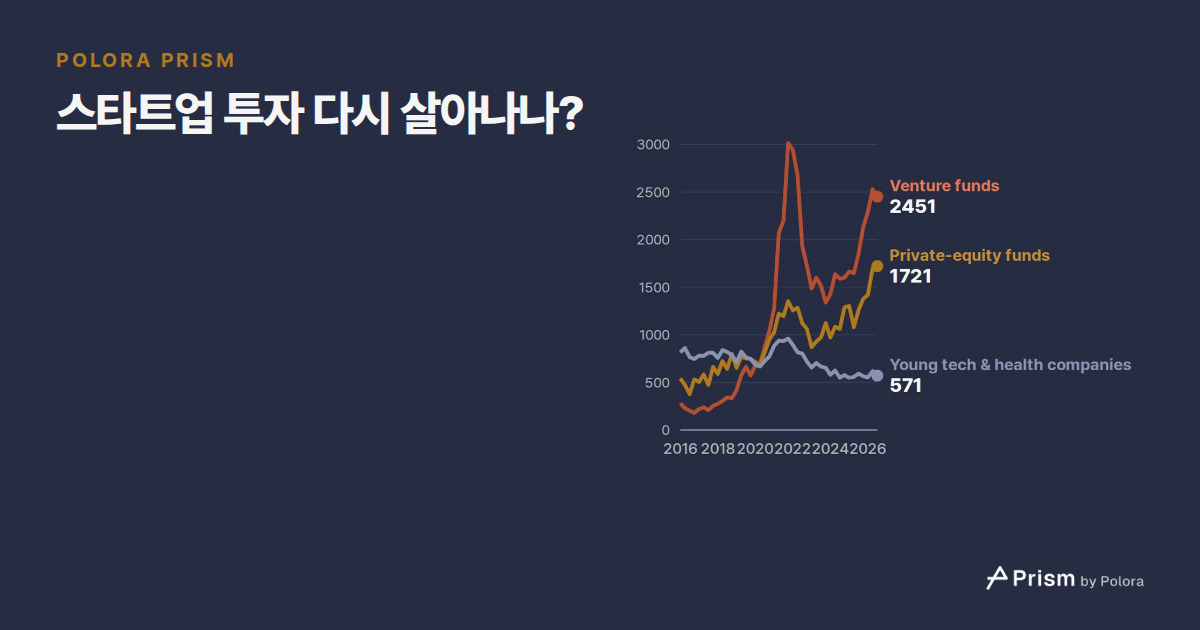
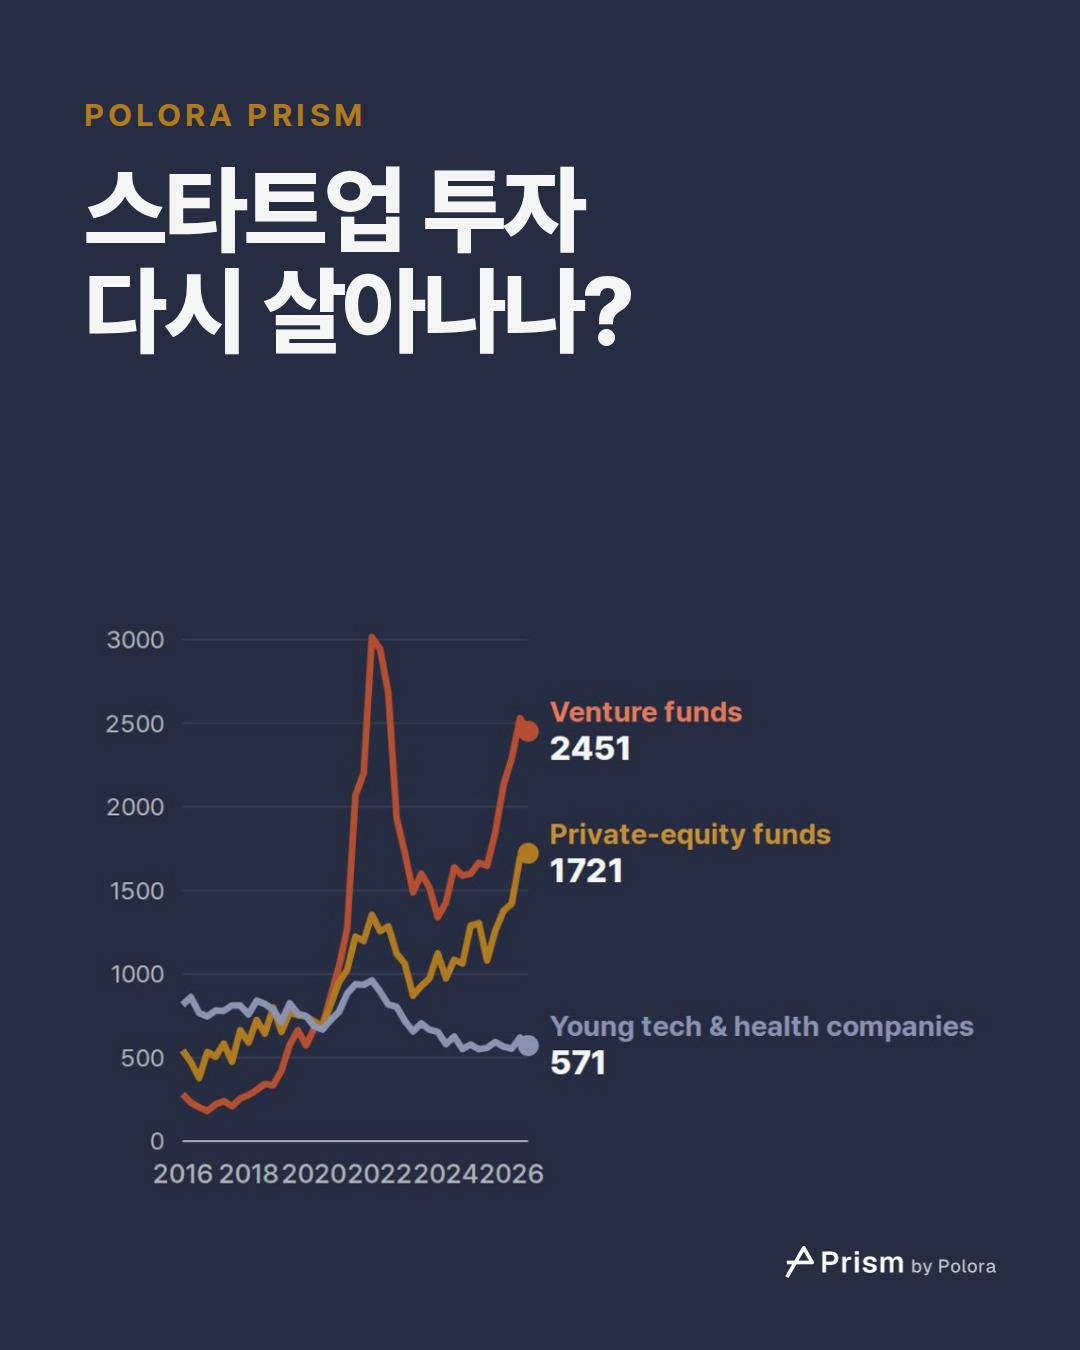
폴로라는 SEC가 분기마다 공개하는 폼 D 데이터 세트에서 신규 모집 건수를 셌습니다. 2026년 3분기까지 담은 발표분이 기준입니다. 모집 한 건은 첫 신고와 그 뒤의 정정 신고를 한데 묶은 것이고, 첫 신고가 나온 분기에 한 번만 셉니다. 살펴본 그룹은 셋입니다. 벤처펀드의 모집, 사모펀드의 모집, 그리고 주식을 파는 신생 기술·헬스케어 기업의 모집입니다. '신생'은 설립 5년 이내 칸에 체크한 회사를 말합니다. '기술·헬스케어'는 기타 기술, 컴퓨터, 통신, 바이오테크, 제약, 기타 헬스케어의 여섯 업종 가운데 하나를 고른 회사입니다.
이것은 금액이 아니라 신고 건수입니다. 거래 한 건을 위해 만든 작은 투자기구도 수십억 달러짜리 펀드와 똑같이 한 건입니다. 신고가 있다는 것은 모집이 있다는 뜻이지 돈이 들어왔다는 뜻은 아닙니다. 신고서에는 첫 판매가 아직 이뤄지지 않았다고 적을 수도 있기 때문입니다. 신고서에 판매 금액도 적히지만, 이 글은 모집 건수만 세고 금액은 더하지 않았습니다.
2016년부터 2026년까지 세 숫자는 어떻게 움직였나
2016년 1분기에는 벤처펀드가 모집 1건을 신고할 때 신생 기술·헬스케어 기업이 2.9건을 신고했습니다. 그 뒤 벤처펀드의 신고가 늘었습니다. 2020년 2분기에는 694건 대 668건으로 처음 신생 기업을 앞질렀습니다. 2021년 마지막 분기에는 3,014건으로, 집계를 시작한 2016년 이후 어느 분기보다 많았습니다.
2022년부터는 줄었습니다. 2023년 마지막 분기에 벤처펀드의 신규 모집은 1,339건으로, 2021년 말 정점의 절반에도 못 미쳤습니다. 2024년과 2025년에는 그 일부를 회복했습니다. 같은 기간 신생 기술·헬스케어 기업은 서서히 줄어 2025년 1분기에 549건을 기록했습니다. 2016년 이후 가장 적은 분기입니다.
2026년 지금까지
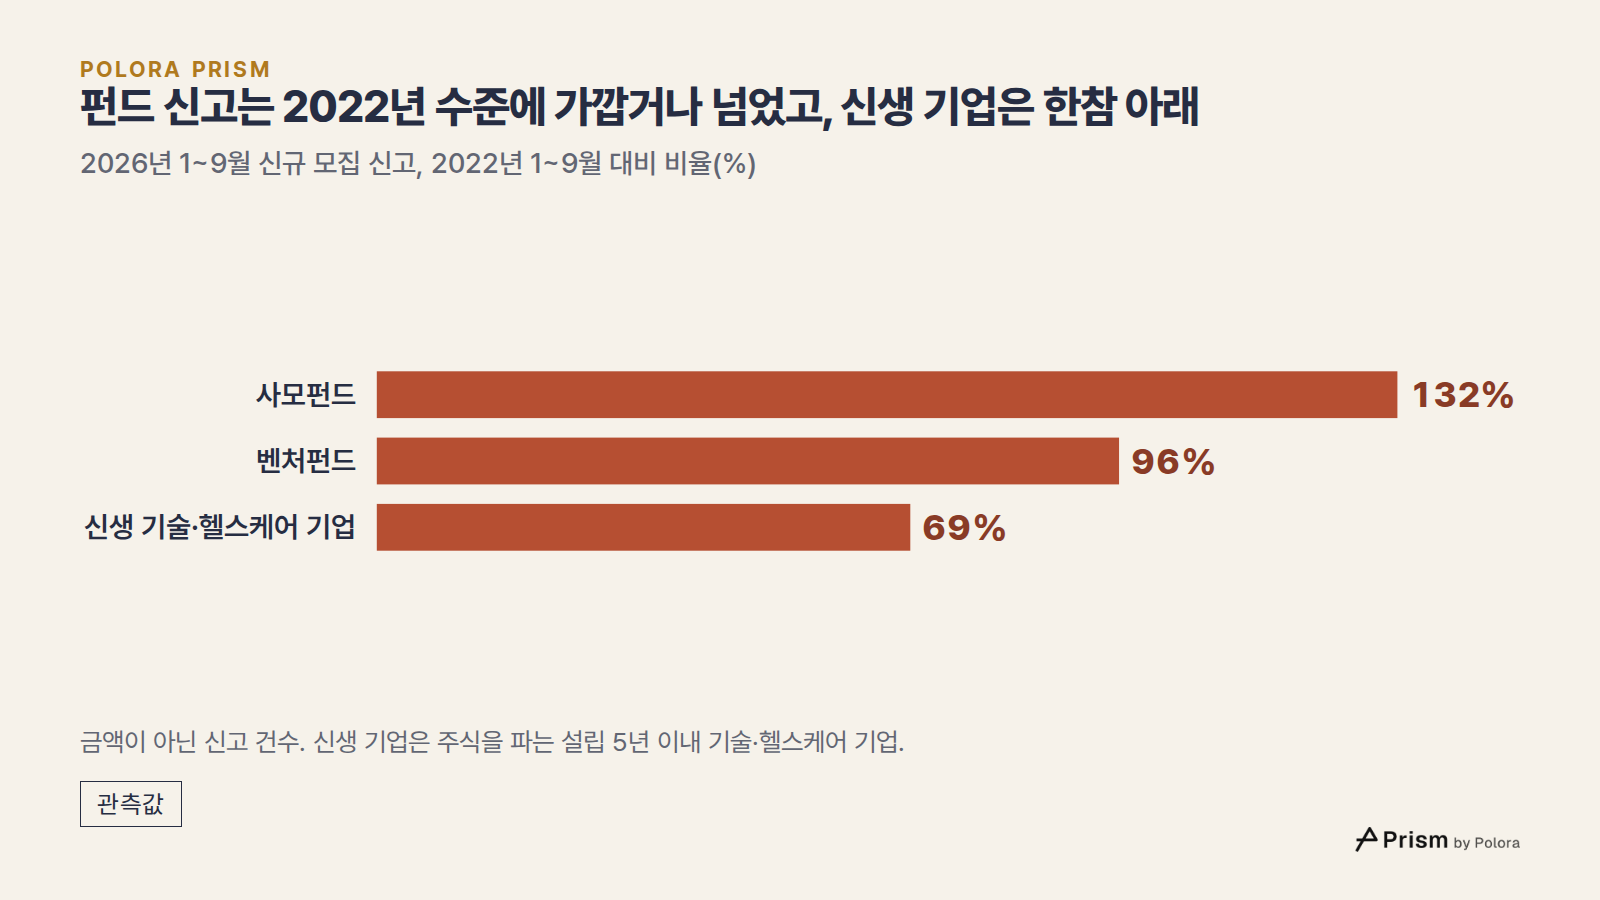
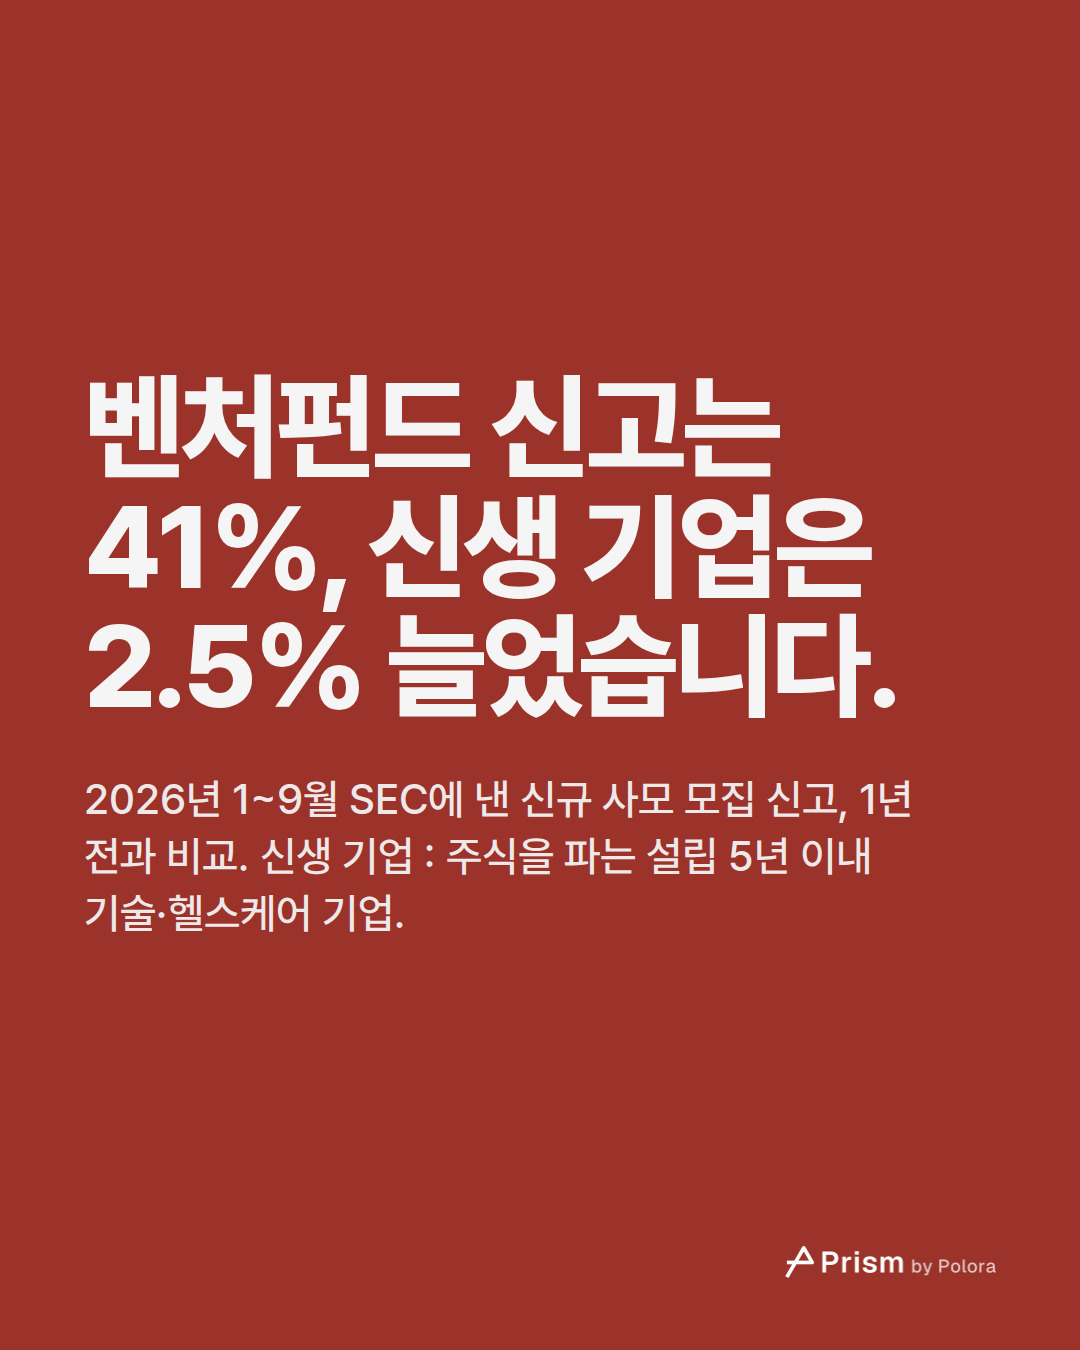
2026년 1~9월 벤처펀드의 신규 모집 신고는 2025년 같은 기간보다 41% 많았습니다. 사모펀드는 33% 많았습니다. 3분기에 사모펀드는 1,721건을 신고해 2016년 이후 분기 최다를 기록했습니다. 2026년 이전의 최고치는 1,378건이었습니다. 주식을 파는 신생 기술·헬스케어 기업의 신고는 2.5% 느는 데 그쳤습니다.
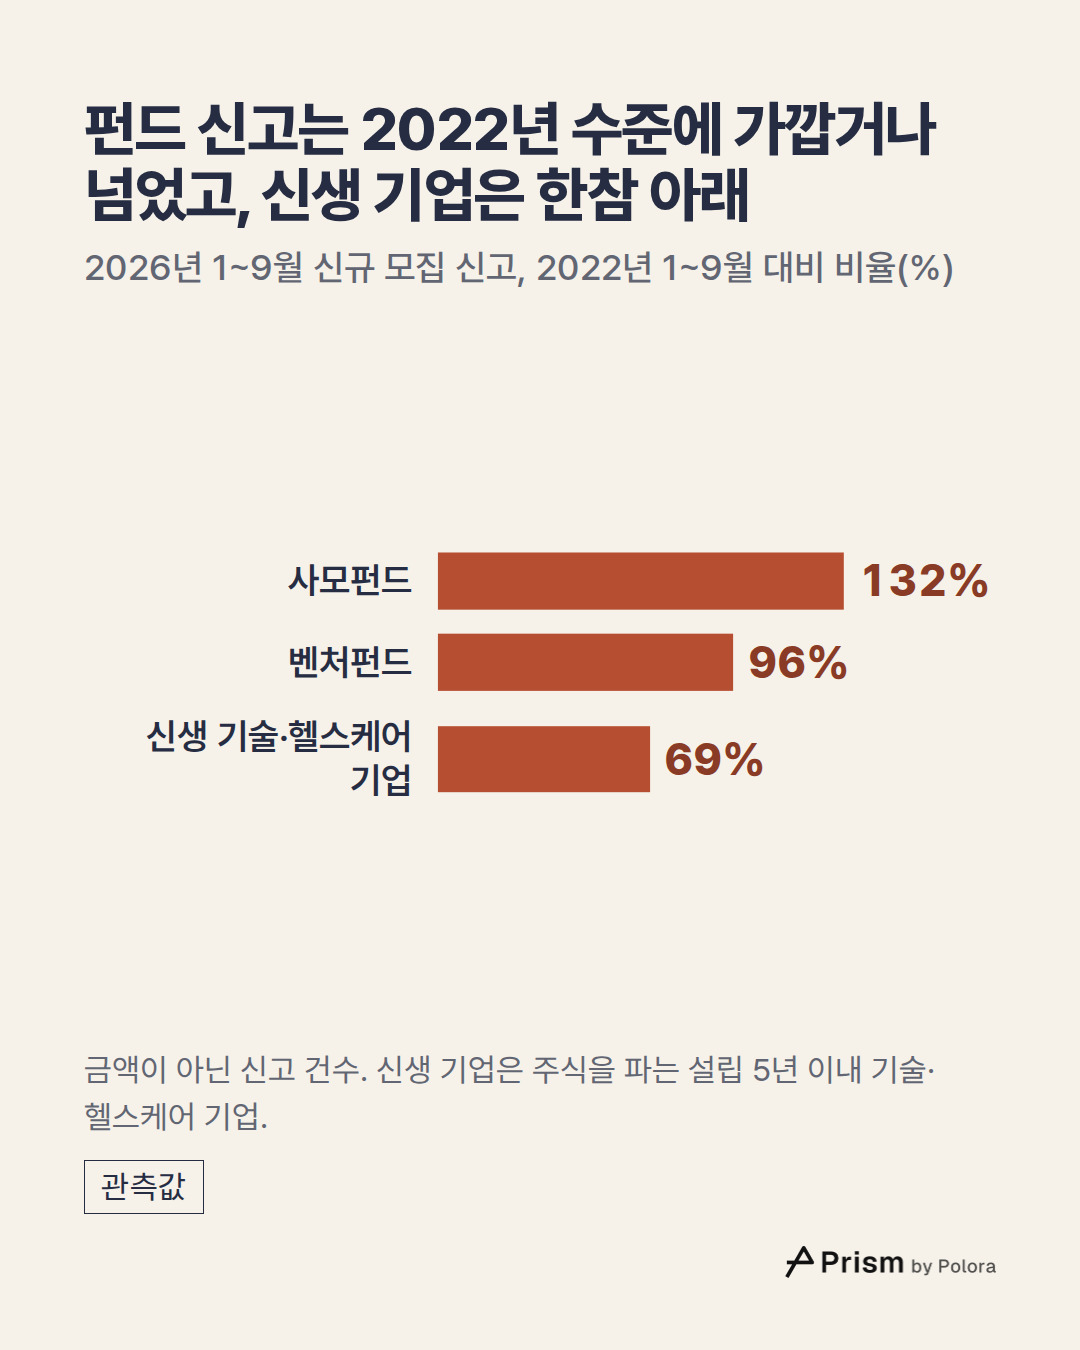
2022년 1~9월과 비교하면 벤처펀드는 그해 수준의 96%, 사모펀드는 132%입니다. 신생 기업은 69%에 머뭅니다.
벤처펀드 신고의 실제 모습
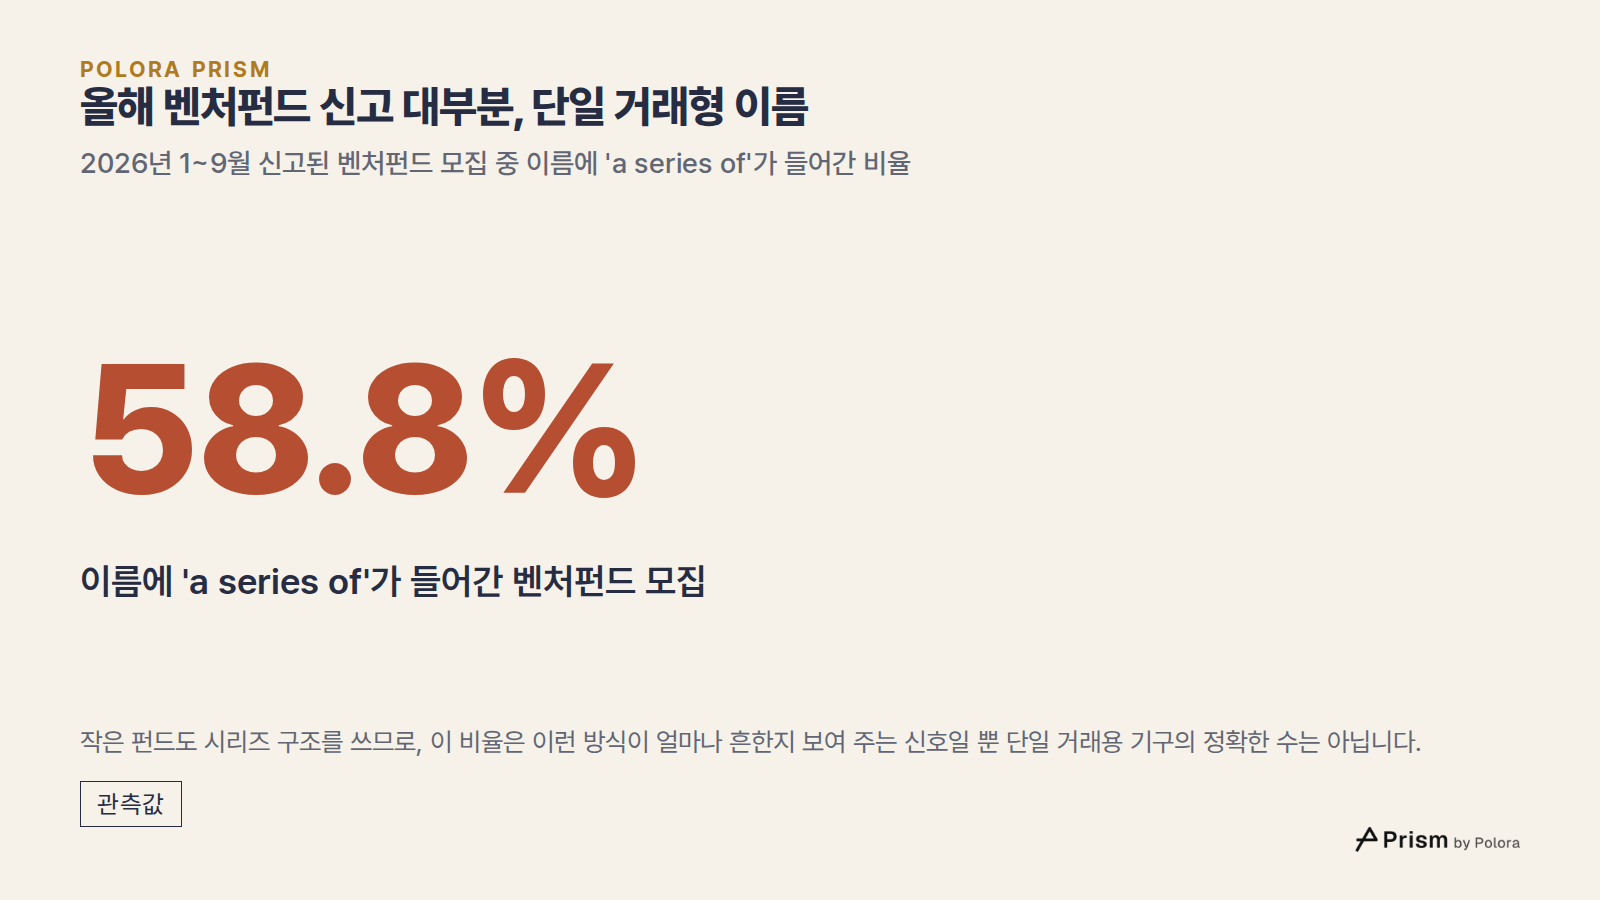
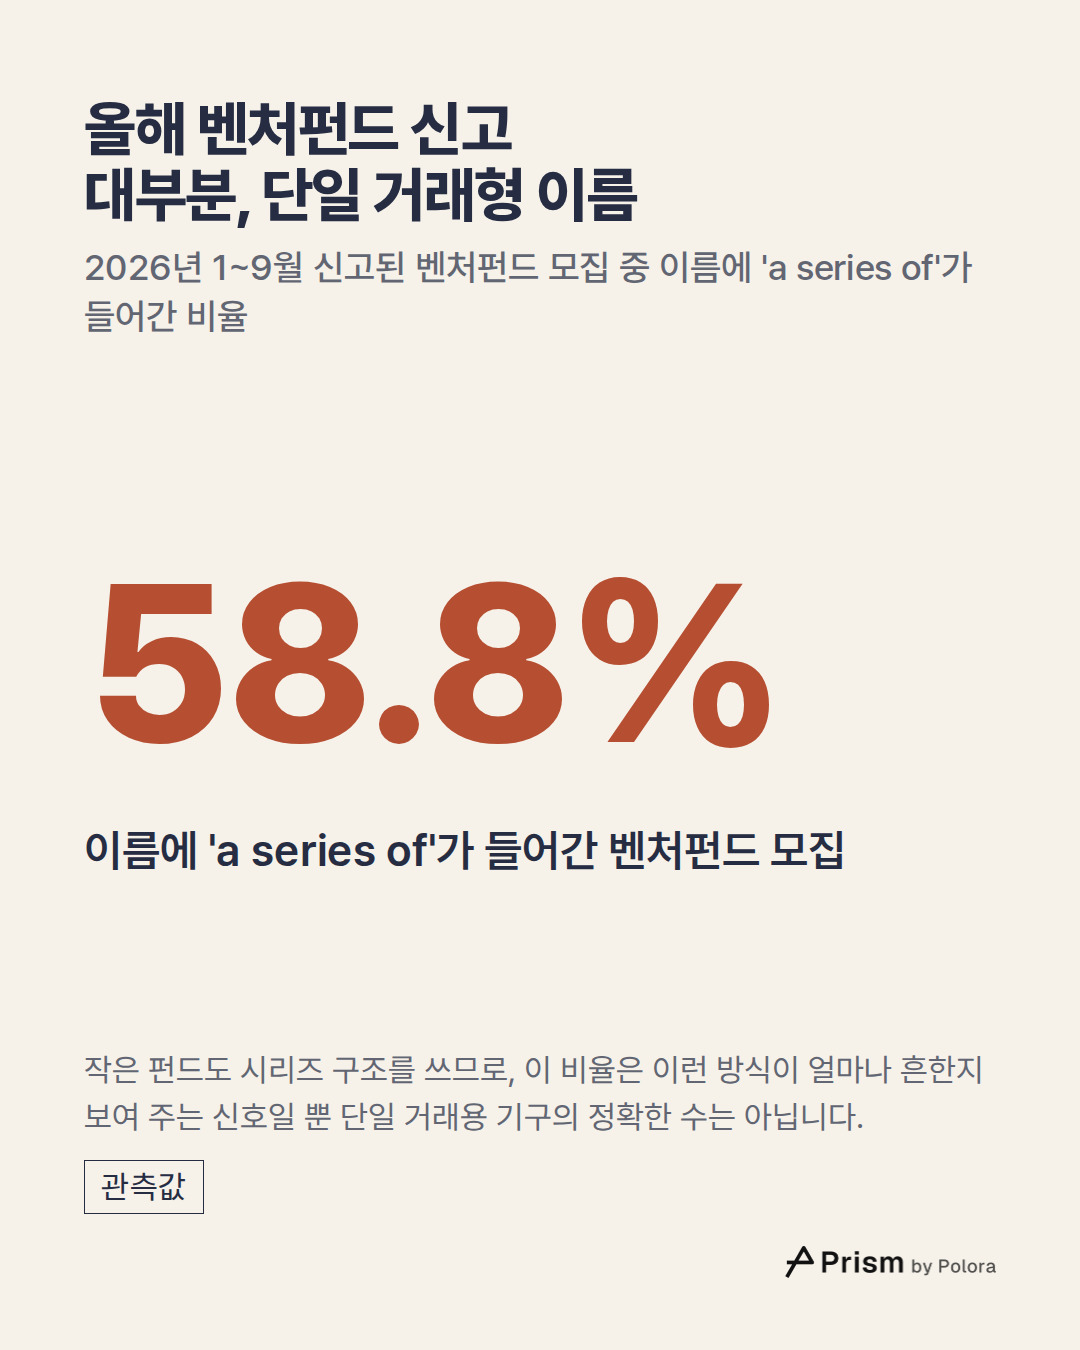
이 '펀드' 가운데 상당수는 투자 한 건을 위해 만든 투자기구입니다. 펀드 운영 사무를 대행하는 회사 헴록(Hemrock)은 특수목적기구(SPV) 설립 안내서에서 이런 기구를 투자 하나를 보유하는 법인이라고 설명합니다. 이 안내서에 따르면 엔젤리스트(AngelList)는 거래마다 델라웨어주 모(母) 유한책임조합의 시리즈로, 시데카(Sydecar)는 델라웨어주 시리즈 LLC의 시리즈로 기구를 만듭니다. 폴로라가 확인해 보니 2026년 1~9월에 신고된 벤처펀드 모집의 58.8%가 이름에 'a series of'(~의 시리즈)라는 말을 달고 있었습니다. 작은 펀드도 시리즈 구조를 쓰므로, 이 비율은 이런 방식이 얼마나 흔한지 보여 주는 신호일 뿐 단일 거래용 기구의 정확한 수는 아닙니다.
흔히 생각하는 펀드, 곧 운용사가 여러 회사에 나눠 투자하는 펀드가 아닌 것도 있습니다. 엔젤리스트의 '롤업 비히클(RUV)'은 스타트업이 자기 회사의 엔젤 투자자들을 기구 하나로 모으는 장치입니다. 그 기구는 그 회사 한 곳에만 투자합니다. 엔젤리스트가 스타트업 루틀리(Rootly) 사례로 소개한 방식입니다. 이 기구도 벤처펀드로 신고됩니다. 2026년 1~9월 이름에 'Roll Up Vehicle'이나 'RUV'가 들어간 벤처펀드 모집은 473건이었습니다.
그래서 신고 건수와 그 뒤의 돈은 서로 다른 이야기를 할 수 있습니다. 피치북(PitchBook)과 미국벤처캐피털협회(NVCA)가 내는 '벤처 모니터'는 다른 것을 잽니다. 결성을 마친 미국 벤처펀드에 약정된 돈입니다. 2026년 3분기까지를 다룬 이 보고서는 그 돈이 주로 크고 자리 잡은 운용사로 갔고, 새 운용사가 결성을 마친 첫 펀드는 올해 근래 들어 가장 적을 것으로 보인다고 말합니다. 이 보고서는 미국에서 결성을 마친 펀드를 세고, 폼 D 집계는 발행인의 소재지와 상관없이 모든 신고서를 셉니다. 그 가운데 많은 수가 작거나 거래 한 건짜리 기구입니다. 그러니 둘은 어느 한쪽이 틀리지 않아도 따로 움직일 수 있습니다. 올해 둘이 왜 다른지는 어느 쪽 자료도 말하지 않습니다.
신생 기업을 다른 방식으로 읽으면
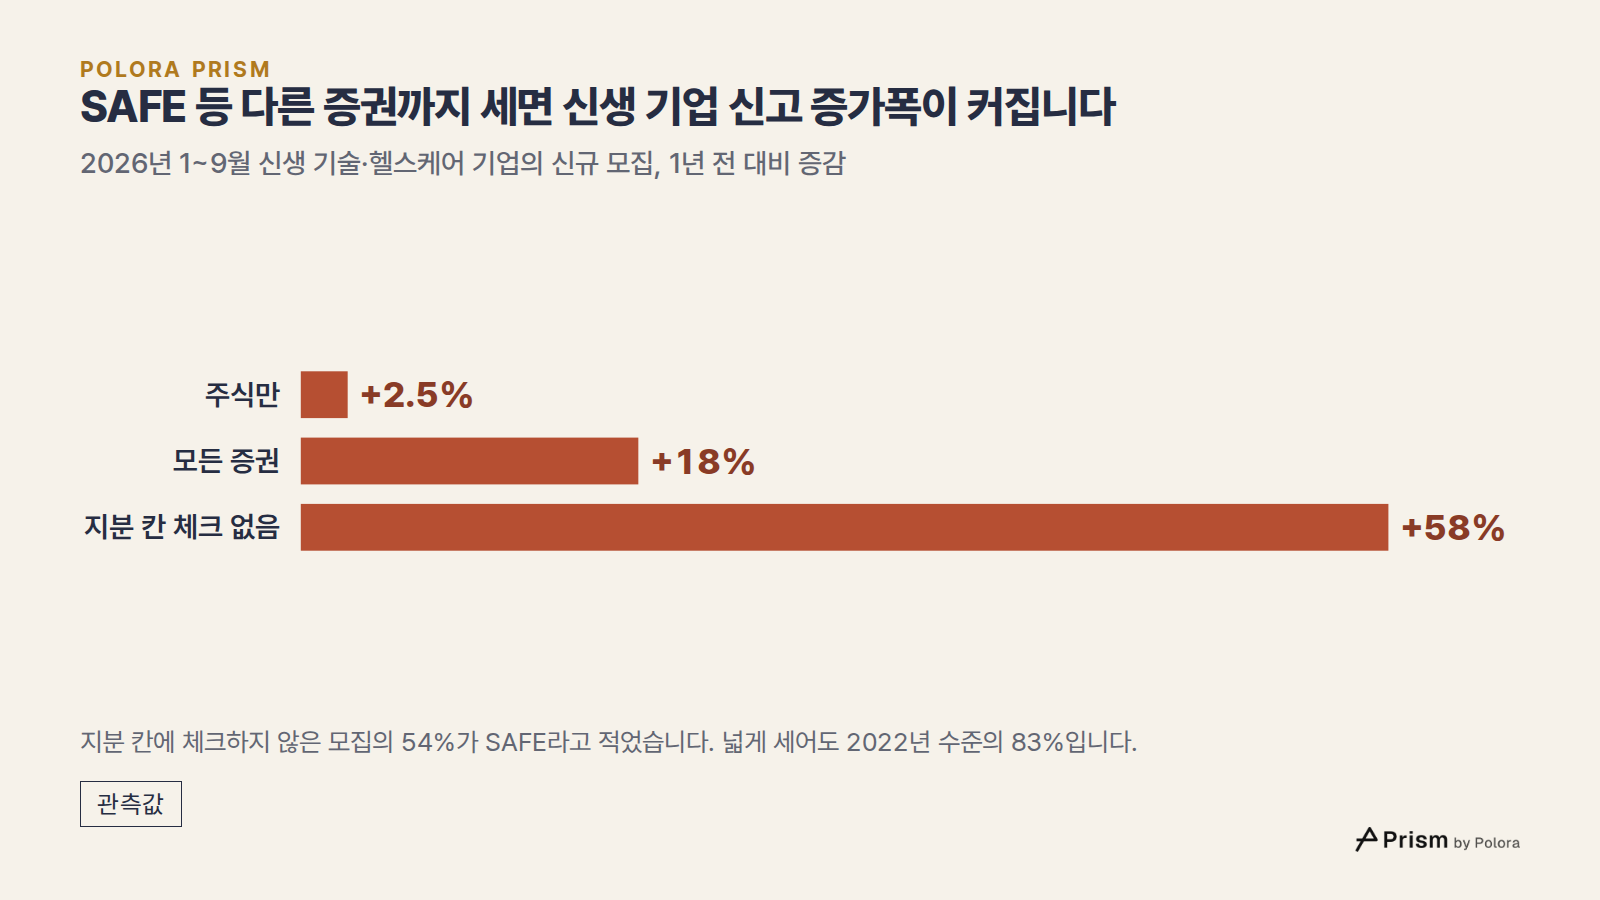
이 글의 신생 기업 숫자는 주식(지분) 칸에 체크한 모집만 셉니다. 그런데 많은 스타트업이 첫 투자를 SAFE('미래 지분을 위한 단순 계약')로 받습니다. 이 방식을 만든 와이콤비네이터(Y Combinator)는 SAFE를 투자자에게 나중에, 곧 스타트업이 기업가치를 정해 투자를 받을 때 주식을 받을 권리를 주는 계약이라고 설명합니다. 신고하는 쪽은 SAFE를 지분이 아니라 '기타' 증권으로 적는 경우가 많습니다.
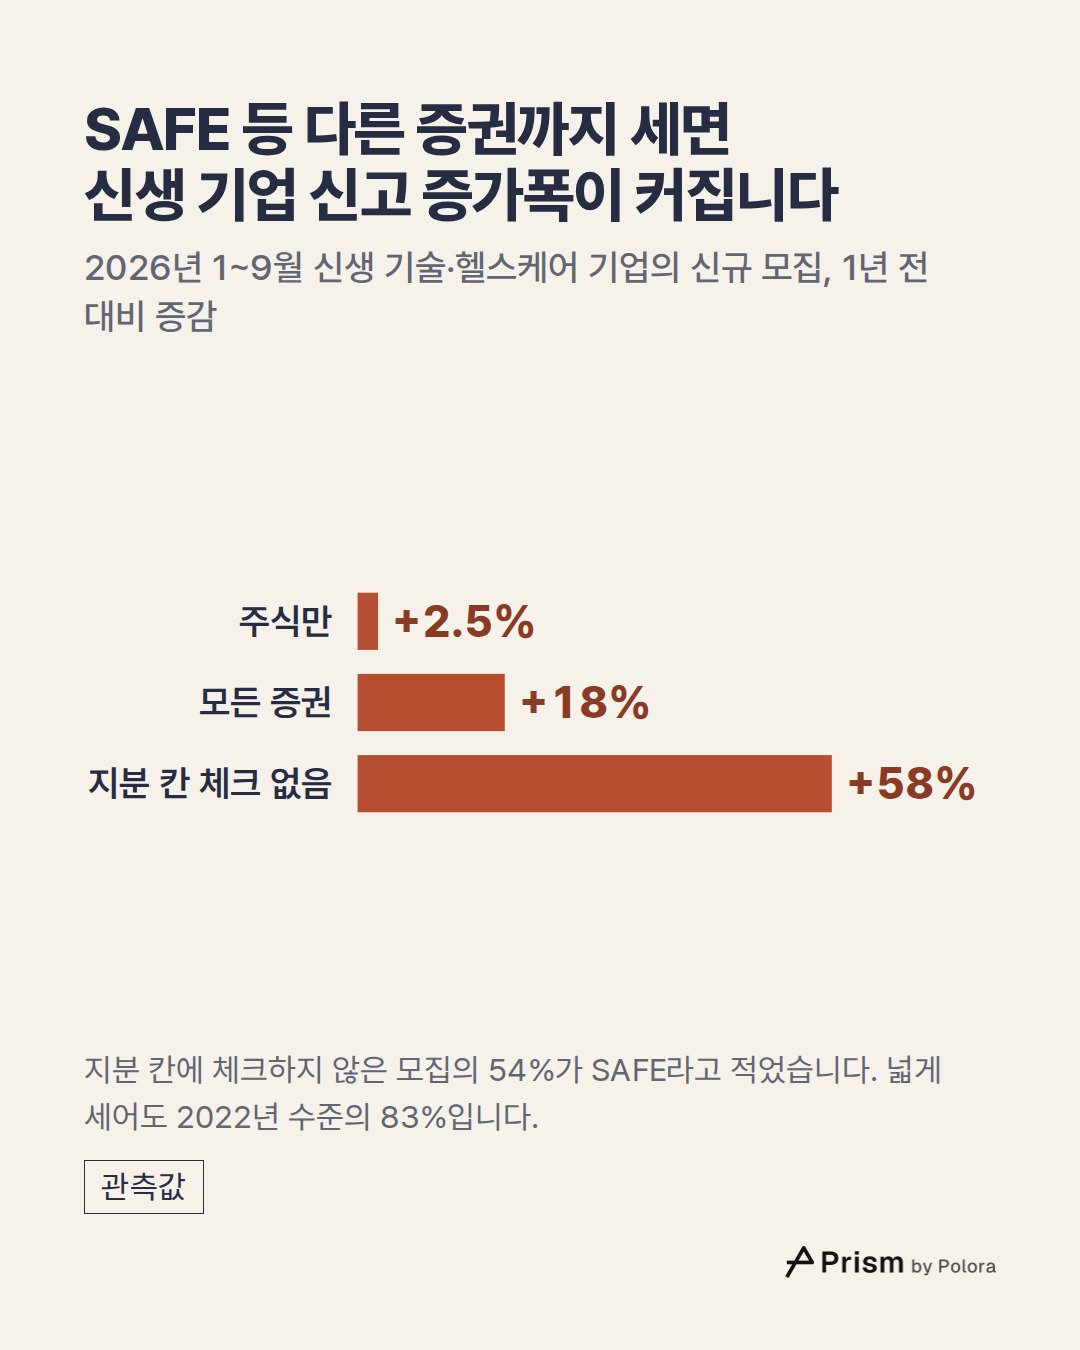
증권 종류를 가리지 않고 모두 세면, 신생 기술·헬스케어 기업의 2026년 1~9월 신규 모집은 1년 전보다 18% 많았습니다. 지분 칸에 체크하지 않은 모집은 58% 늘었고, 그 가운데 54%는 판매한 것을 SAFE라고 적었습니다. 올해 신생 기업의 신고는 주식만 센 숫자가 보여 주는 것보다 활발한 셈입니다. 그래도 여전히 벤처펀드에는 뒤처지고, 이렇게 넓게 세어도 2022년 수준의 83%입니다.
이 숫자는 회사 수가 아니라 모집 건수입니다. 2026년 1~9월에 신고된 신생 기업의 주식 모집 1,743건 뒤에는 서로 다른 회사 1,641곳이 있었습니다.
이 숫자로 알 수 없는 것
데이터는 각 그룹의 신고가 언제 늘고 줄었는지 보여 줍니다. 하지만 이유는 말해 주지 않고, 이 글을 위해 모은 자료 가운데 펀드와 신생 기업 사이의 차이를 설명하는 것도 없습니다. 폼 D는 어느 나라에 있는 발행인이든 내므로, 이 숫자에는 미국 밖의 회사와 펀드도 들어 있습니다. SEC는 데이터 세트가 신고한 쪽이 낸 내용을 그대로 옮긴 것이며 정확성을 보증할 수 없다고 밝힙니다. 회사의 설립 연차를 포함해 모든 칸은 신고자가 스스로 적은 답입니다. 폴로라는 정정 신고에 적힌 이전 신고 번호로 정정 신고를 원래 신고에 연결했고, 같은 발행인이 같은 첫 판매일을 적은 경우도 같은 모집으로 묶었습니다. 이 두 번째 기준은 폴로라가 정한 방법입니다. 집계한 첫 신고는 모두 SEC 전자공시 시스템(EDGAR)의 전체 신고 색인에서 다시 확인했습니다. 몇 건은 색인에 없거나 다른 분기 날짜로 되어 있었는데, 한 분기에 수백 건이 신고되는 가운데 한두 건 정도였습니다. 폴로라는 데이터 세트의 집계를 그대로 썼습니다.
![출처 7 : sec.gov · SEC, Form D Data Sets], sec.gov · SEC, Filing a Form D Notice], sec.gov · SEC, EDGAR full index] + 4](https://media.cdn.polora.ai/picks/2026/11/pickrun_8707f5fa32c9487e/mg6ZguIAM-PqYFwS-slide-08.jpg)