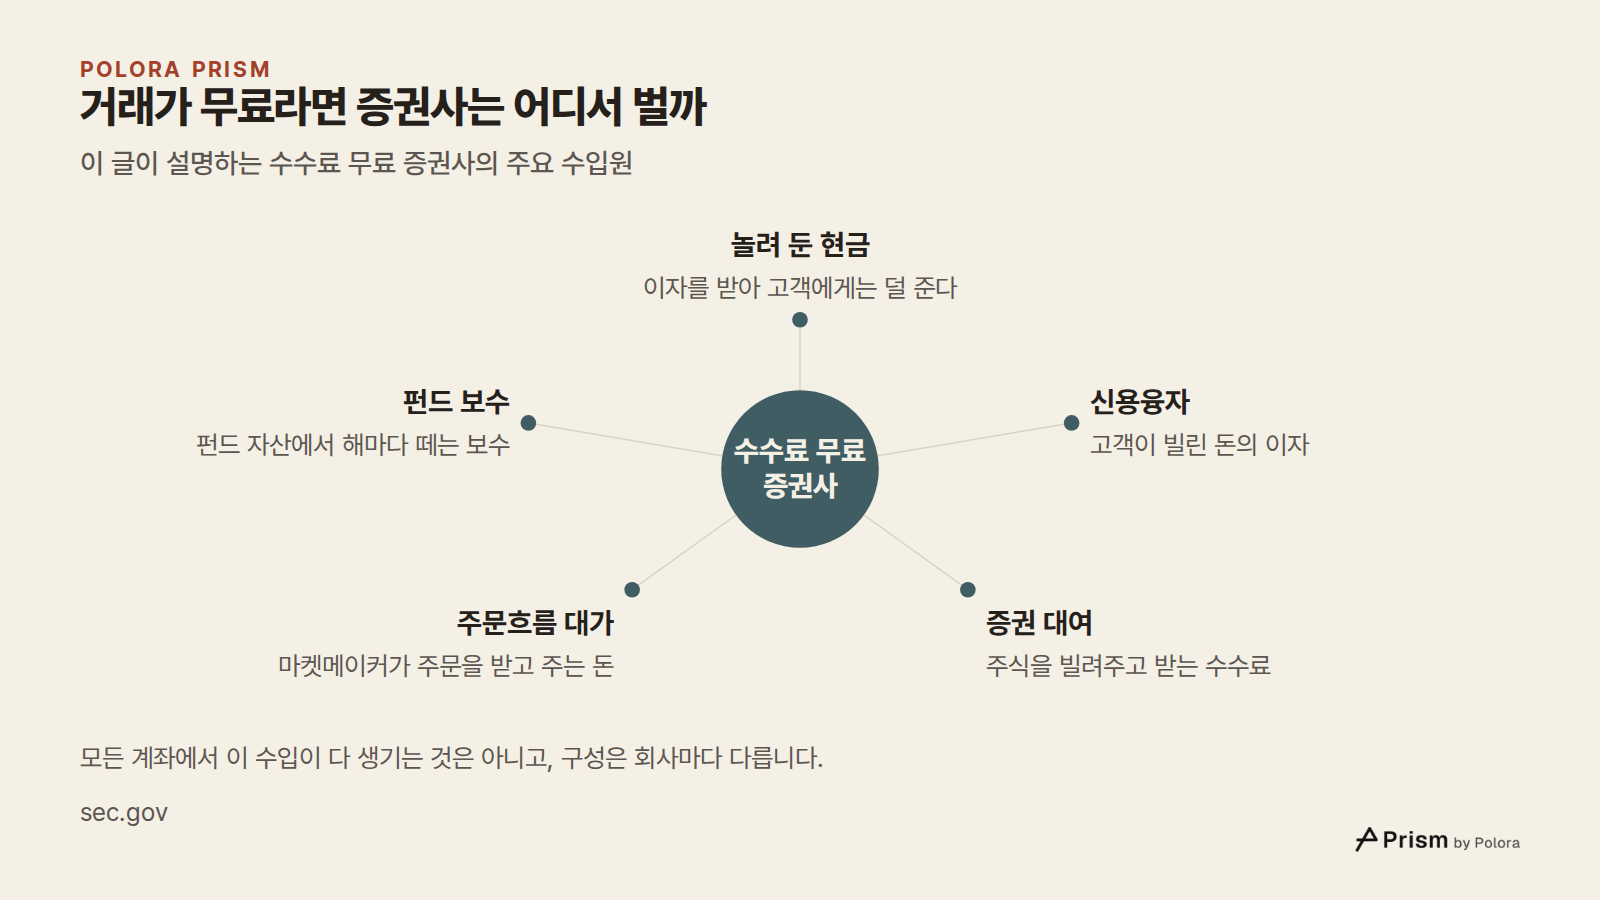
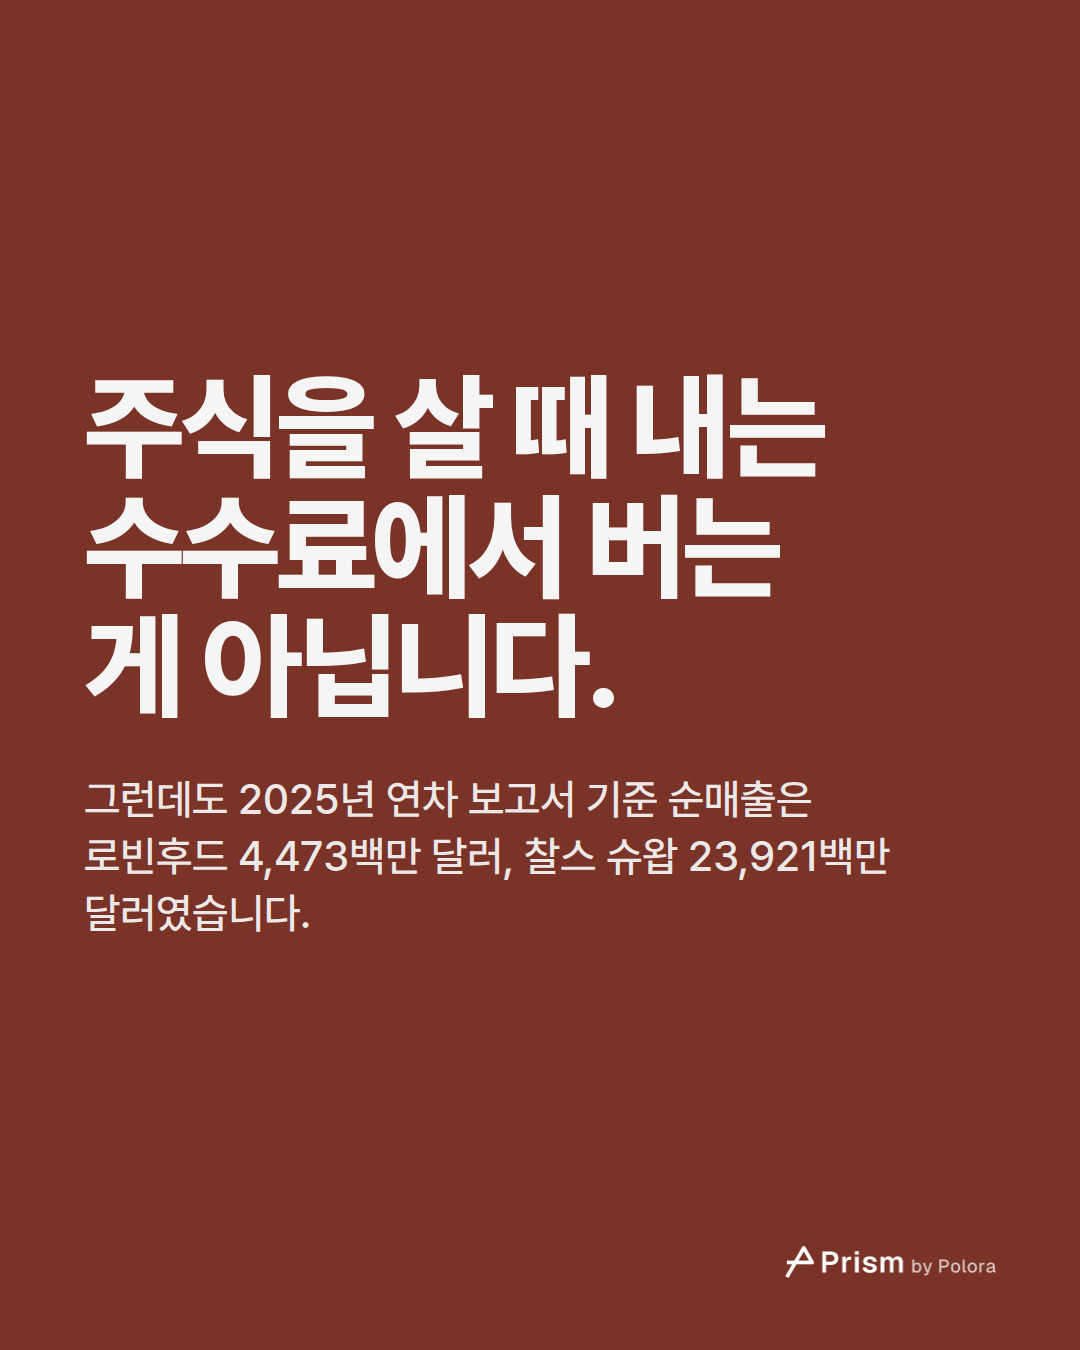
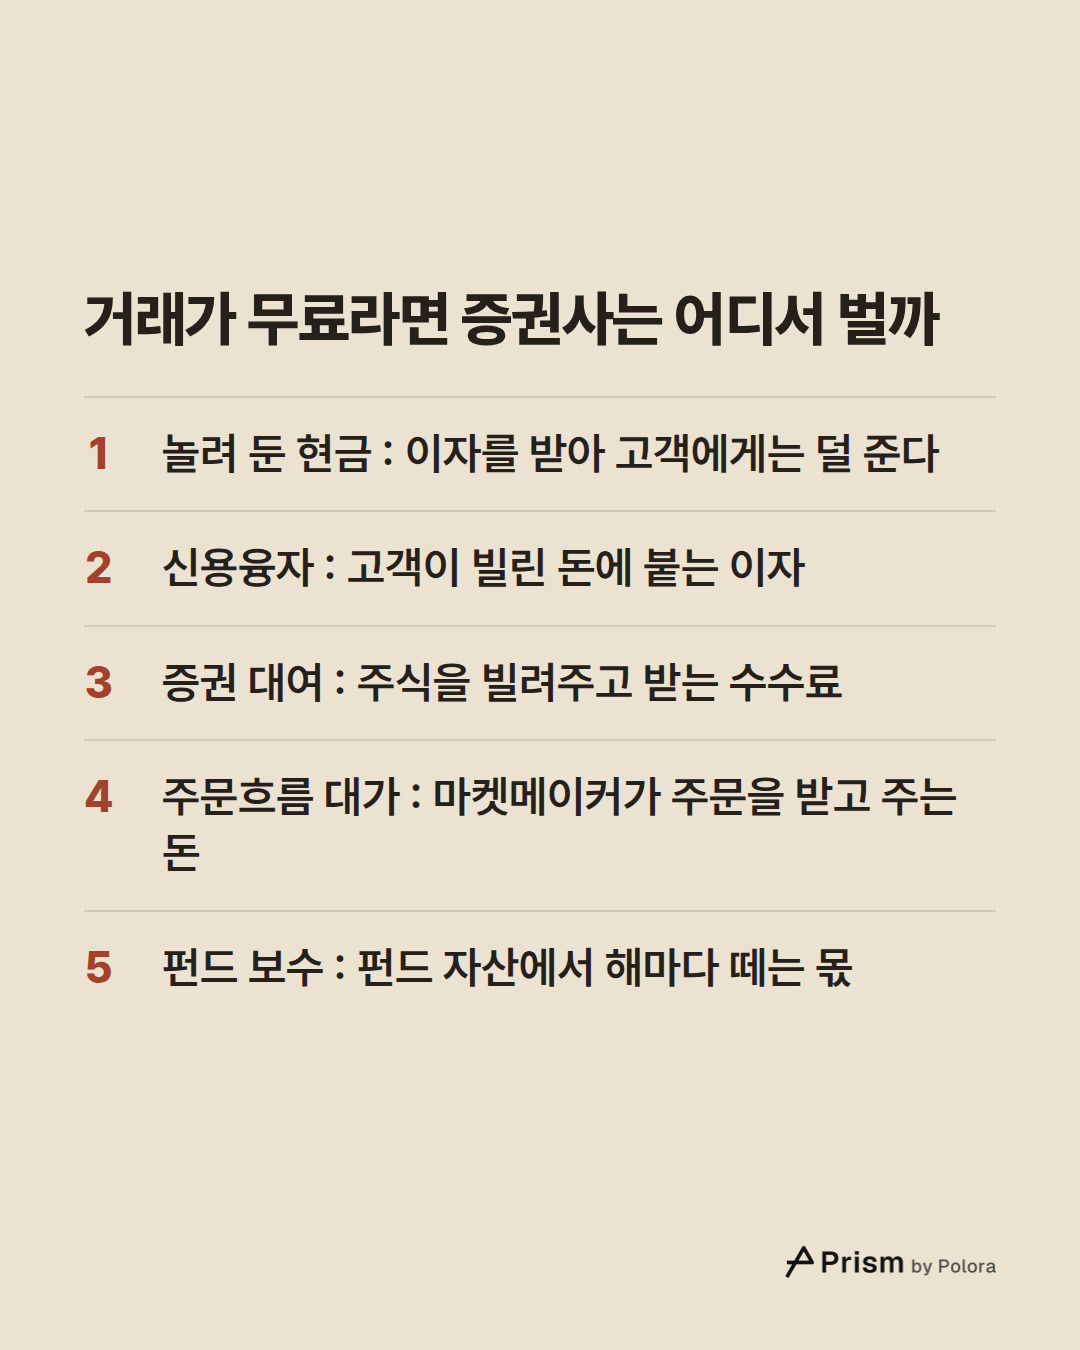
주식을 살 때 내는 수수료에서 버는 게 아닙니다. 수수료 없는 증권사는 고객이 넣어 둔 현금, 고객에게 빌려준 돈, 남에게 빌려준 주식, 주문을 넘기고 받는 대가(특히 옵션과 암호화폐 주문), 펀드 보수에서 법니다. 그래서 수입은 금리와 시장 거래량, 그리고 고객이 무엇을 거래하느냐에 따라 오르내립니다.
2026-11-06
수수료를 한 푼도 안 냈는데, 로빈후드는 누구에게서 4,473백만 달러를 벌었을까
거래 앱을 열고 주식 한 주를 삽니다. 수수료는 없다고 나옵니다. 그런데 수수료 없는 주식 거래로 잘 알려진 미국 앱 로빈후드는 미국 증권거래위원회(SEC)에 낸 연차 보고서에서 2025년 순매출을 4,473백만 달러로 보고했습니다. 규모가 훨씬 큰 미국 증권사 찰스 슈왑도 미국 주식 온라인 거래에 수수료를 받지 않는데, 같은 해 순매출이 23,921백만 달러였습니다.
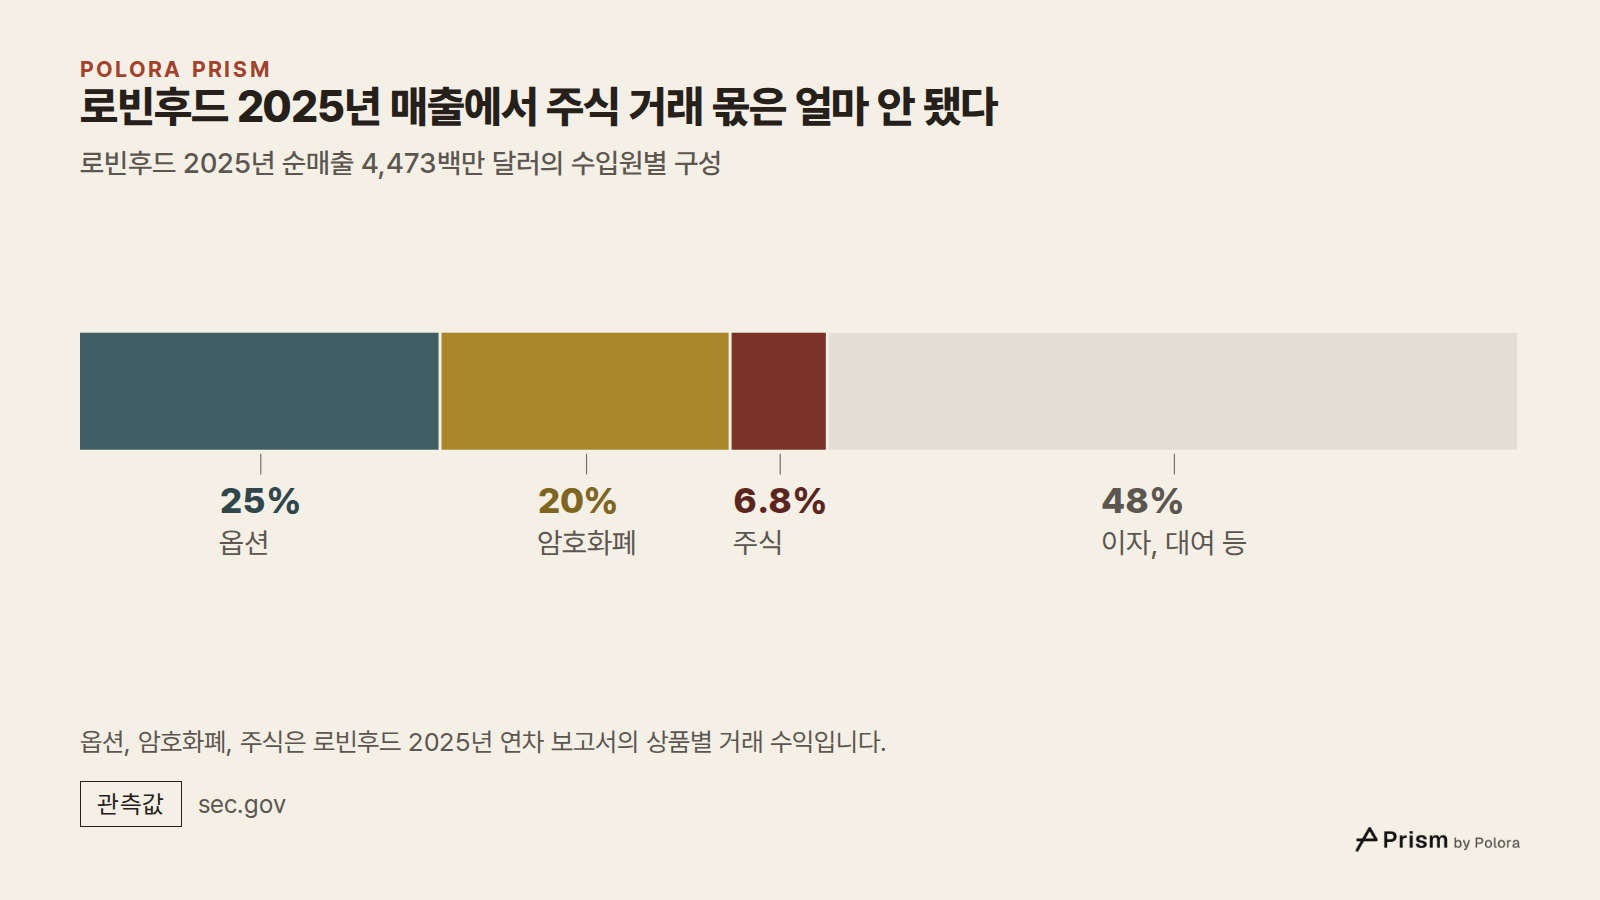
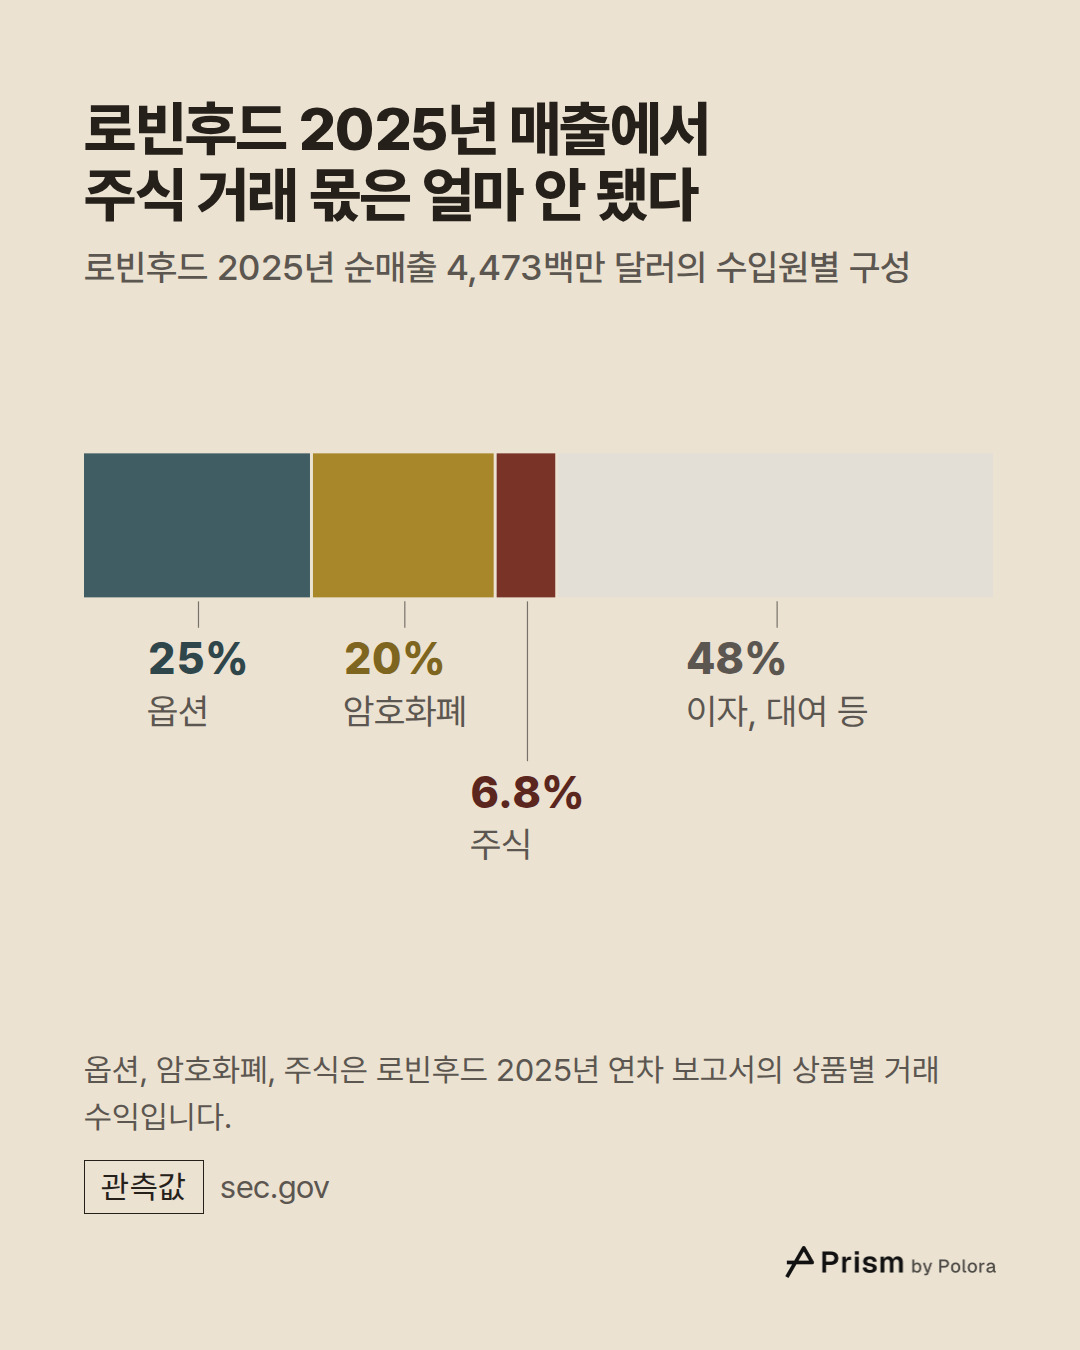
그렇다면 이 돈은 어디서 왔을까요. 짧게 답하면, 적어도 그 주식 거래의 수수료는 아닙니다. 그렇다고 거래가 증권사에 아무것도 벌어 주지 않는다는 뜻은 아닙니다. 로빈후드의 2025년 순매출 가운데 2,628백만 달러, 약 59%가 거래 기반 수익이었고, 그 대부분은 주식을 살 때 붙는 요금이 아니라 옵션과 암호화폐 주문에서 나왔습니다. 슈왑에서는 가장 큰 몫이 고객이 계좌에 남겨 둔 현금에서 나왔습니다. 나머지는 고객이 빌린 돈, 회사가 빌려준 주식, 펀드 보수에서 옵니다. 이 돈을 한 갈래씩 따라가면 증권사의 각 부서가 무슨 일을 하는지 보이고, 한 회사의 수익 구조를 모든 증권사에 그대로 적용할 수 없는 이유도 보입니다.
거의 모든 증권 계좌에는 아직 투자하지 않은 현금이 조금씩 있습니다. 증권사는 이 현금을 놀리지 않습니다. 은행(흔히 자기 계열 은행)에 맡기거나 대출과 채권에 굴려 이자를 받고, 고객에게는 그보다 낮은 이자를 줍니다. 그 차이를 순이자수익이라고 합니다.
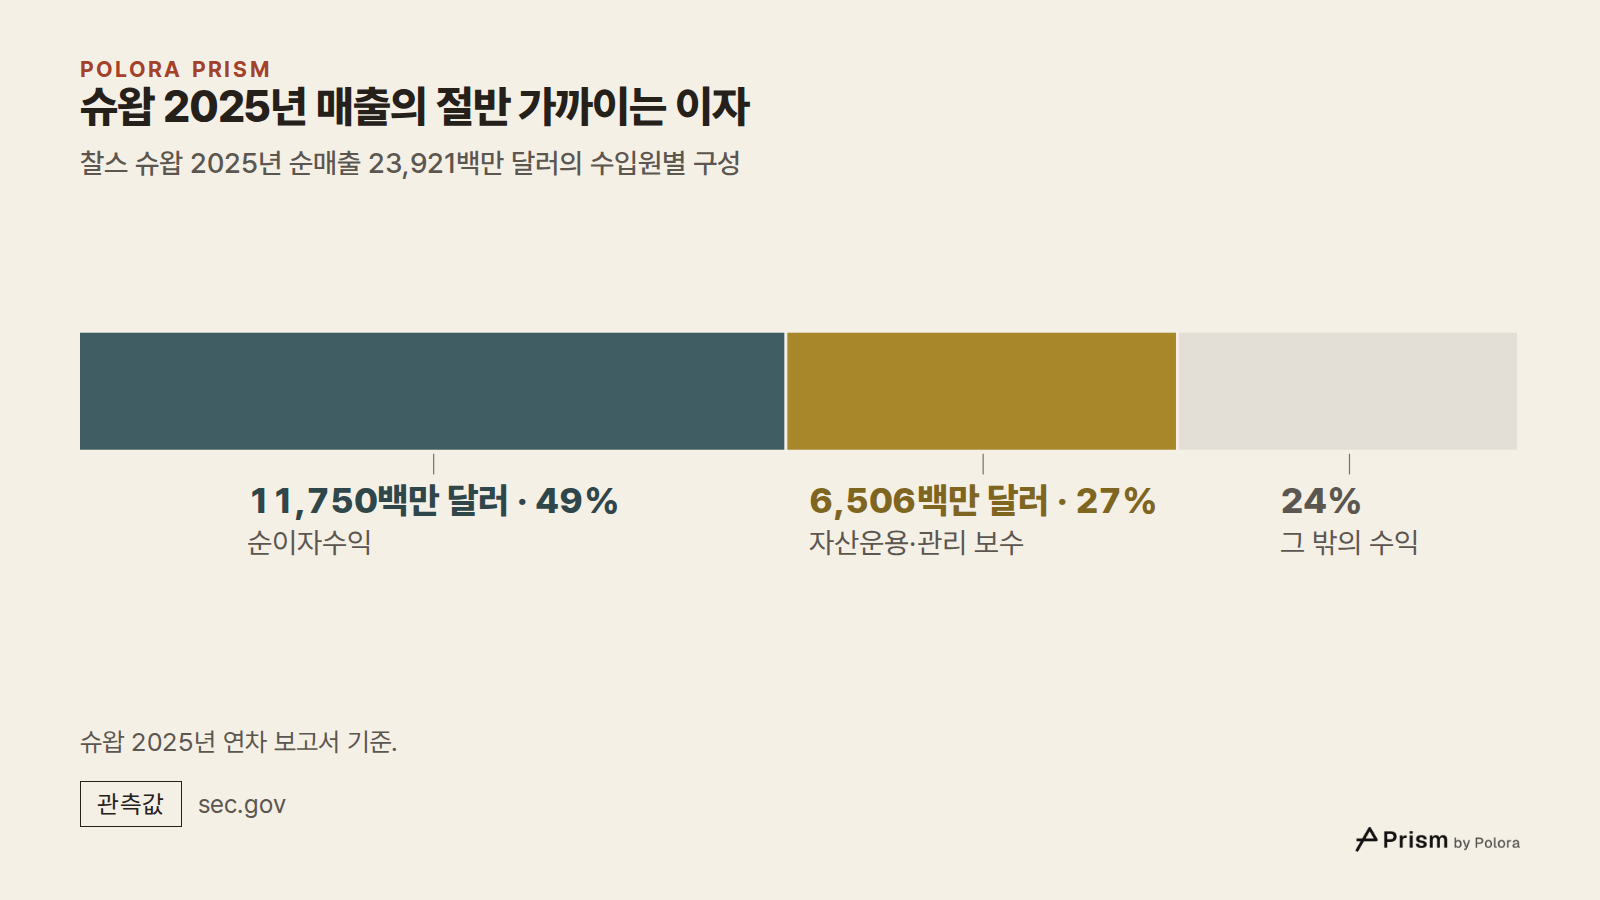
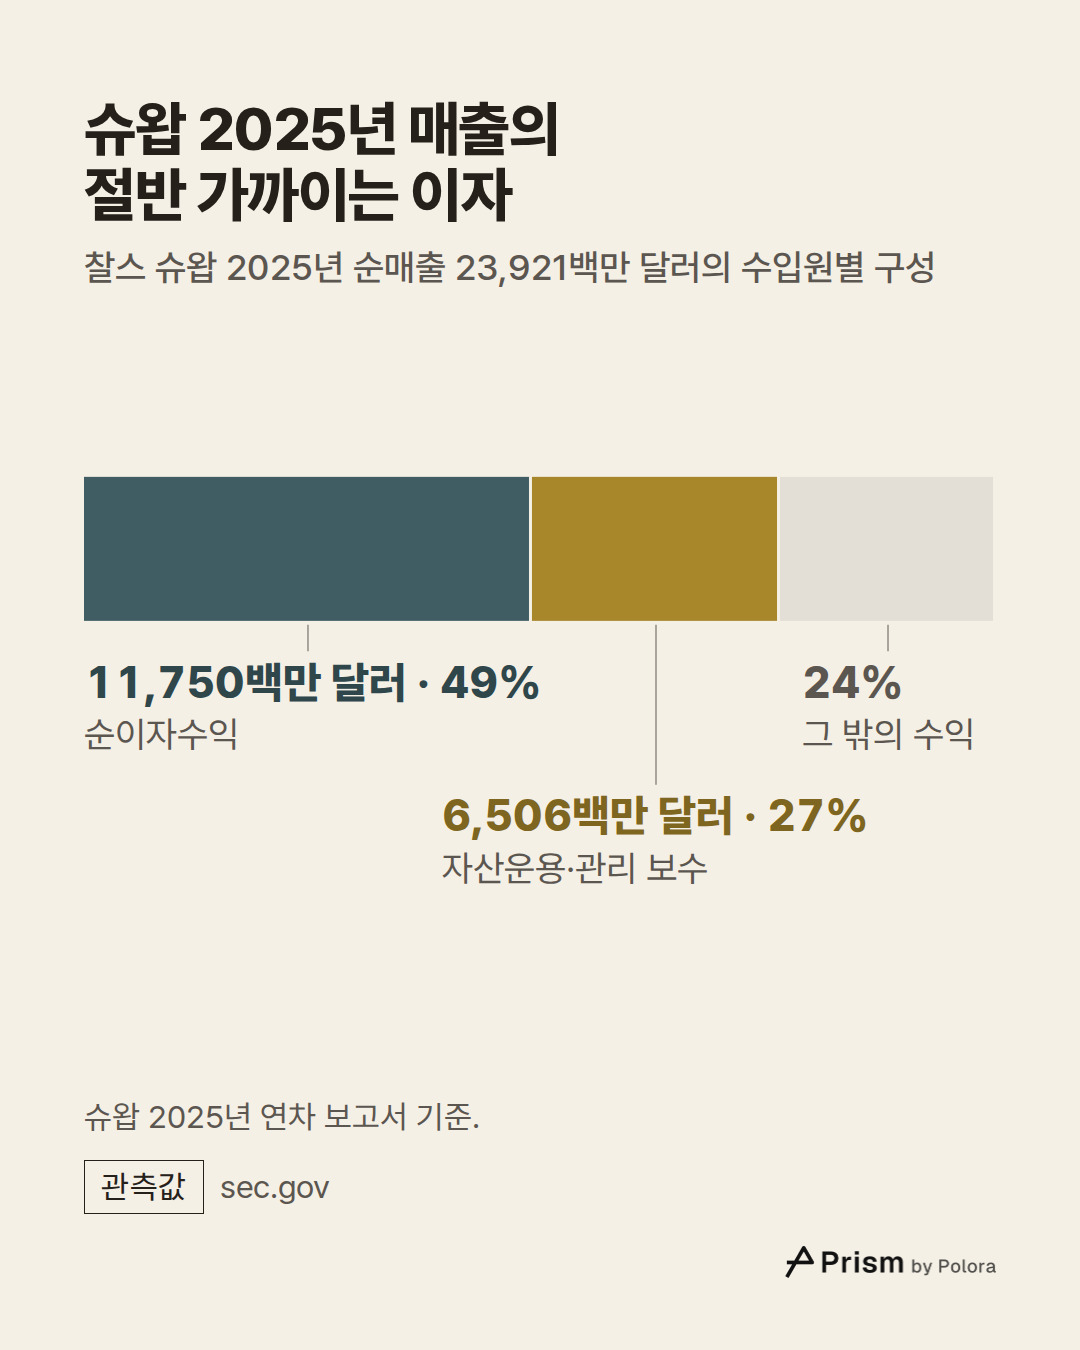
슈왑에서는 이것이 가장 큰 단일 수입원입니다. 2025년 연차 보고서에 따르면 순매출 23,921백만 달러 가운데 11,750백만 달러, 약 49%가 순이자수익이었습니다. 그 차이가 어느 정도인지는 같은 보고서에서 가늠할 수 있습니다. 2025년 슈왑의 이자 수익 자산은 평균 3.47%의 수익률을 냈고, 머니마켓 예금과 기타 저축성 예금에는 평균 0.23%를 지급했습니다. 다만 두 숫자는 계산 기준이 달라서 그 차이를 회사 전체의 마진으로 볼 수는 없습니다. 보고서가 밝힌 2025년 이자 수익 자산의 순수익률은 2.74%입니다.
로빈후드도 규모만 작을 뿐 같은 방식으로 법니다. 2025년 연차 보고서를 보면 현금 스윕 프로그램에서 229백만 달러를 벌었습니다. 투자하지 않은 고객 현금을 제휴 은행으로 옮기고, 은행이 주는 이자와 고객에게 넘기는 이자의 차이를 로빈후드가 갖는 구조입니다. 여기에 규정에 따라 따로 보관하는 고객 현금과 증권에서 나온 이자 319백만 달러가 더해집니다.
이 돈의 상당 부분이 이자라서 증권사의 수입은 금리에 묶여 있습니다. 슈왑은 연차 보고서에서 고객에게 주는 이자를 '단기 금리 움직임의 일부만큼' 조정할 것으로 예상한다고 썼습니다. 쉽게 말해 시장 금리가 오르면 회사가 버는 이자가 내주는 이자보다 빨리 늘어나는 경향이 있고, 금리가 내리면 그 차이가 좁아지는 경향이 있습니다. 경향이지 법칙은 아닙니다.
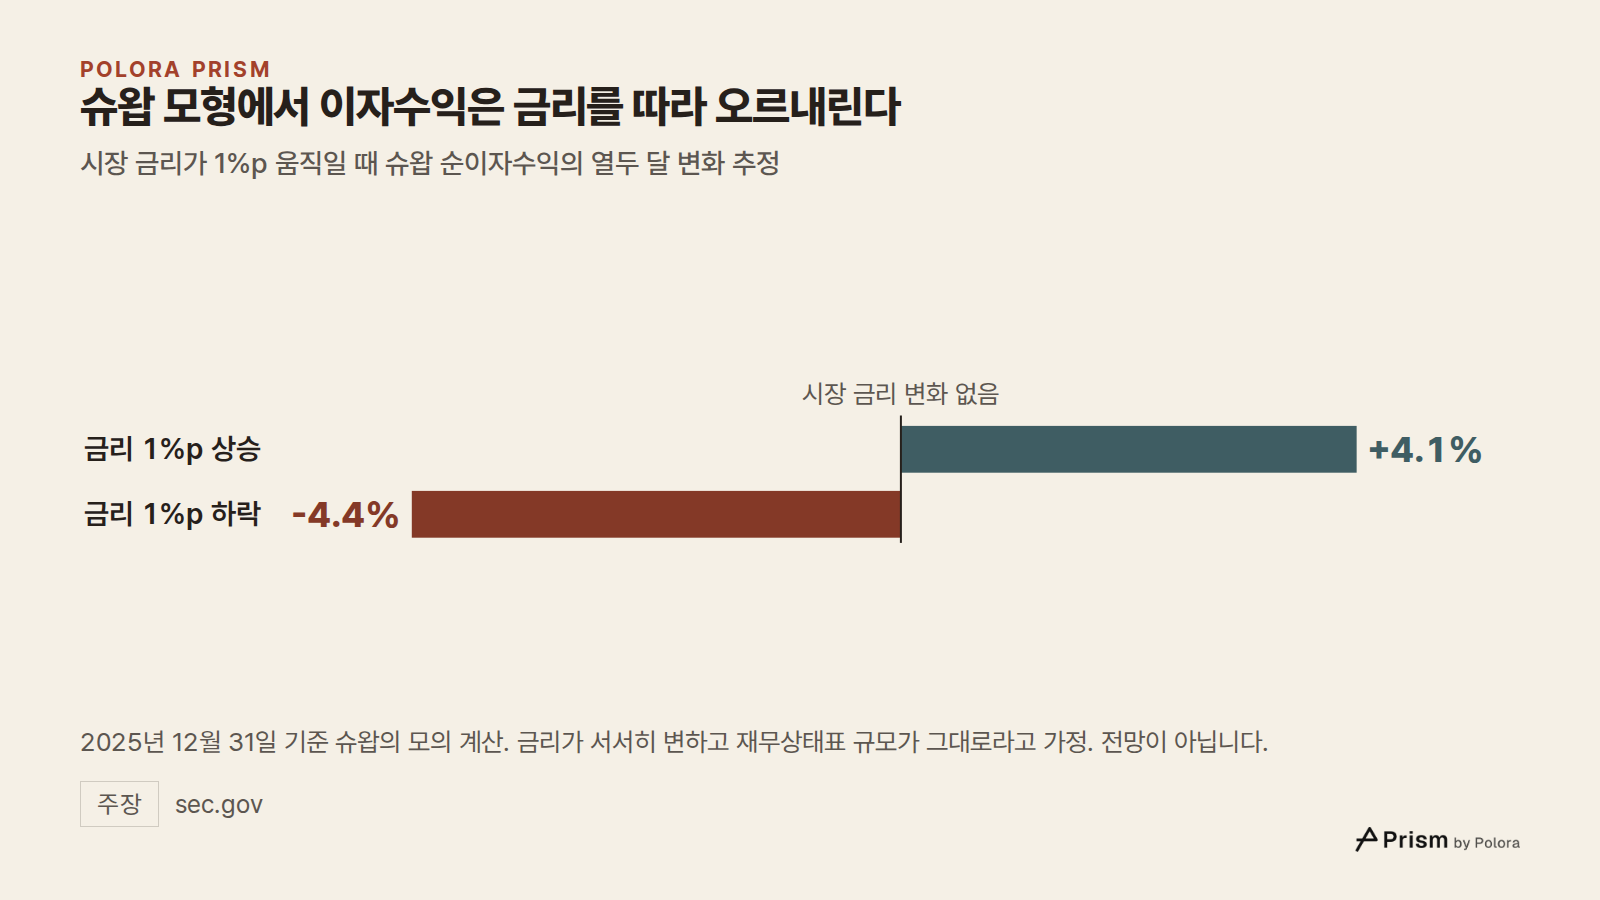
슈왑은 이것을 숫자로 내놓았습니다. 2025년 연차 보고서는 2025년 12월 31일부터 열두 달을 모의 계산한 결과, 시장 금리가 서서히 한 퍼센트포인트 오르면 순이자수익이 4.1% 늘고, 한 퍼센트포인트 내리면 4.4% 줄어든다고 추정합니다. 재무상태표 규모가 변하지 않는다는 등의 가정을 밝히고 돌린 모형일 뿐, 전망은 아닙니다.
다만 한 해 동안의 변화에는 다른 이유가 끼어들기도 합니다. 슈왑의 순이자수익은 2025년에 9,144백만 달러에서 11,750백만 달러로 28% 늘었는데, 그동안 시장 금리는 내리고 있었습니다. 보고서는 이 증가가 주로 비싼 차입금을 갚고 조달 금리를 낮춘 데서 왔다고 설명합니다. 이자 비용은 2024년 6,393백만 달러에서 3,754백만 달러로 줄었습니다. 또 고객은 머니마켓펀드 이자가 더 높으면 이자가 낮은 스윕 계좌에서 그쪽으로 현금을 옮기는데, 보고서는 이것을 이 잔액을 움직이는 힘 가운데 하나로 꼽습니다.
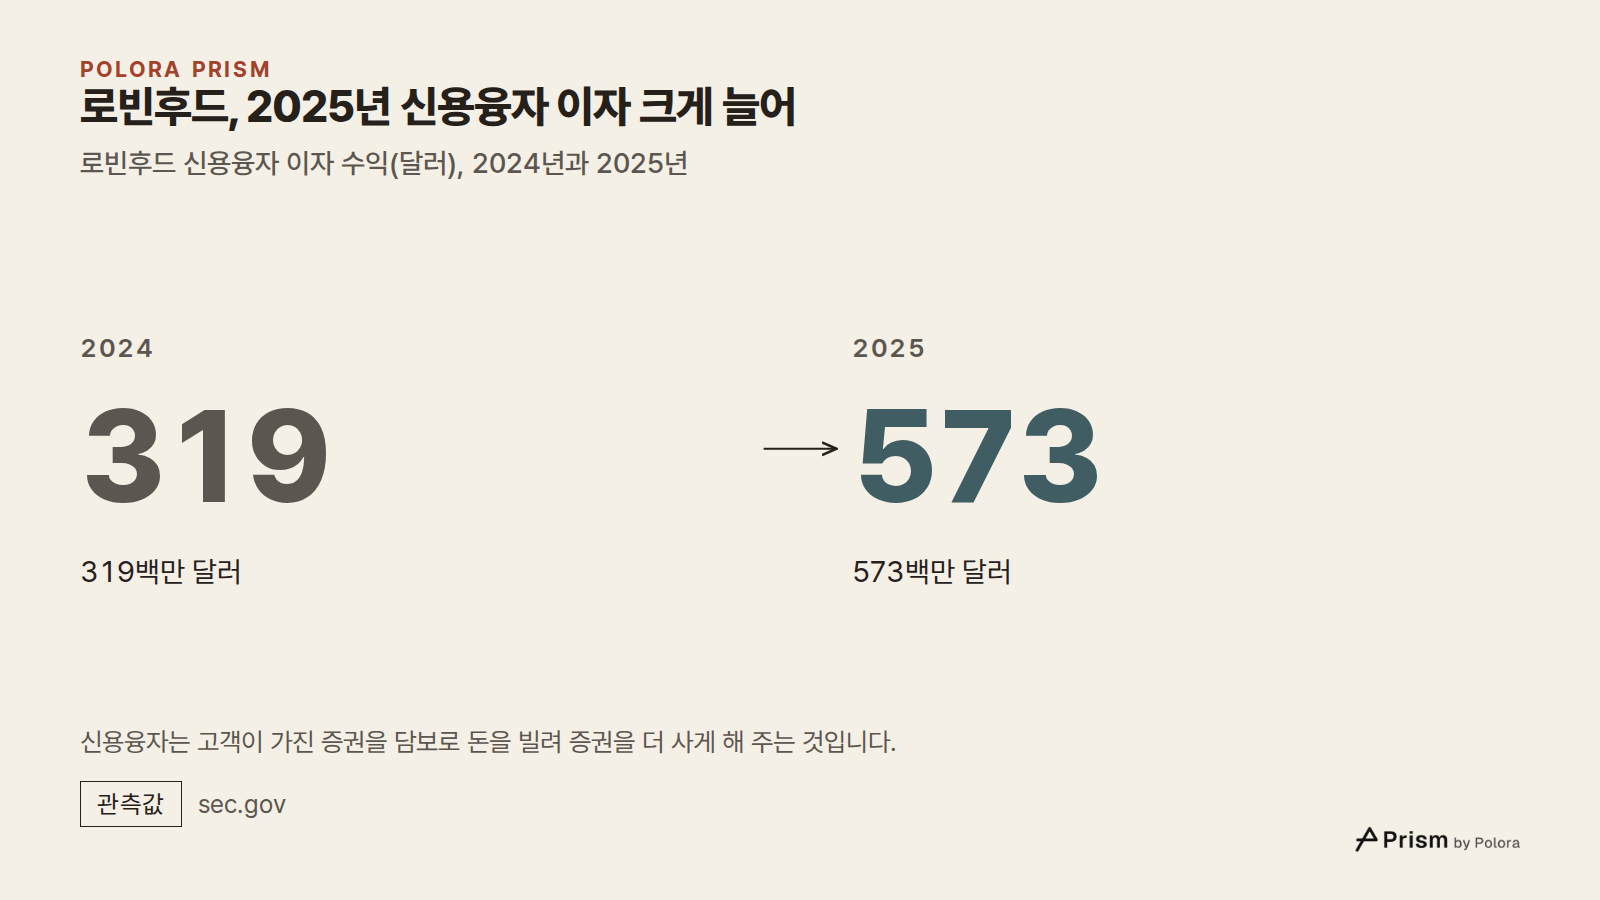
두 번째 갈래는 대출입니다. 신용융자(마진 대출)는 고객이 가진 증권을 담보로 증권사에서 돈을 빌려 증권을 더 사게 해 주는 것이고, 증권사는 여기에 이자를 받습니다. 로빈후드는 2025년 신용융자 이자로 573백만 달러를 벌어 2024년의 319백만 달러보다 늘었습니다. 보고서가 밝힌 신용융자 잔액의 평균 수익률은 5.01%입니다. 슈왑에서는 고객에게 빌려준 돈(대부분 신용융자)이 2025년 평균 873억 달러였고, 여기서 이자 5,700백만 달러를 벌었습니다.
증권 대여는 눈에 덜 띄는 사업입니다. 주가 하락에 돈을 거는 공매도 투자자는 먼저 주식을 빌려야 합니다. 증권사는 계좌 약관에 따라 고객 계좌의 주식을 빌려주고 수수료를 받을 수 있습니다. 2025년 증권 대여 순수입으로 로빈후드는 전년의 두 배인 190백만 달러를, 슈왑은 437백만 달러를 보고했습니다.
매수 버튼을 누를 때 증권사가 직접 내 거래 상대가 되는 경우는 드뭅니다. 미국에서는 증권사가 내 주문을 마켓메이커에게 넘기기도 합니다. 마켓메이커는 언제든 사고팔 준비가 되어 있고, 사는 값과 파는 값의 작은 차이로 돈을 버는 회사입니다. 어떤 마켓메이커는 주문을 보내 준 대가로 증권사에 돈을 줍니다. 이것을 주문흐름 대가(payment for order flow, PFOF)라고 합니다.
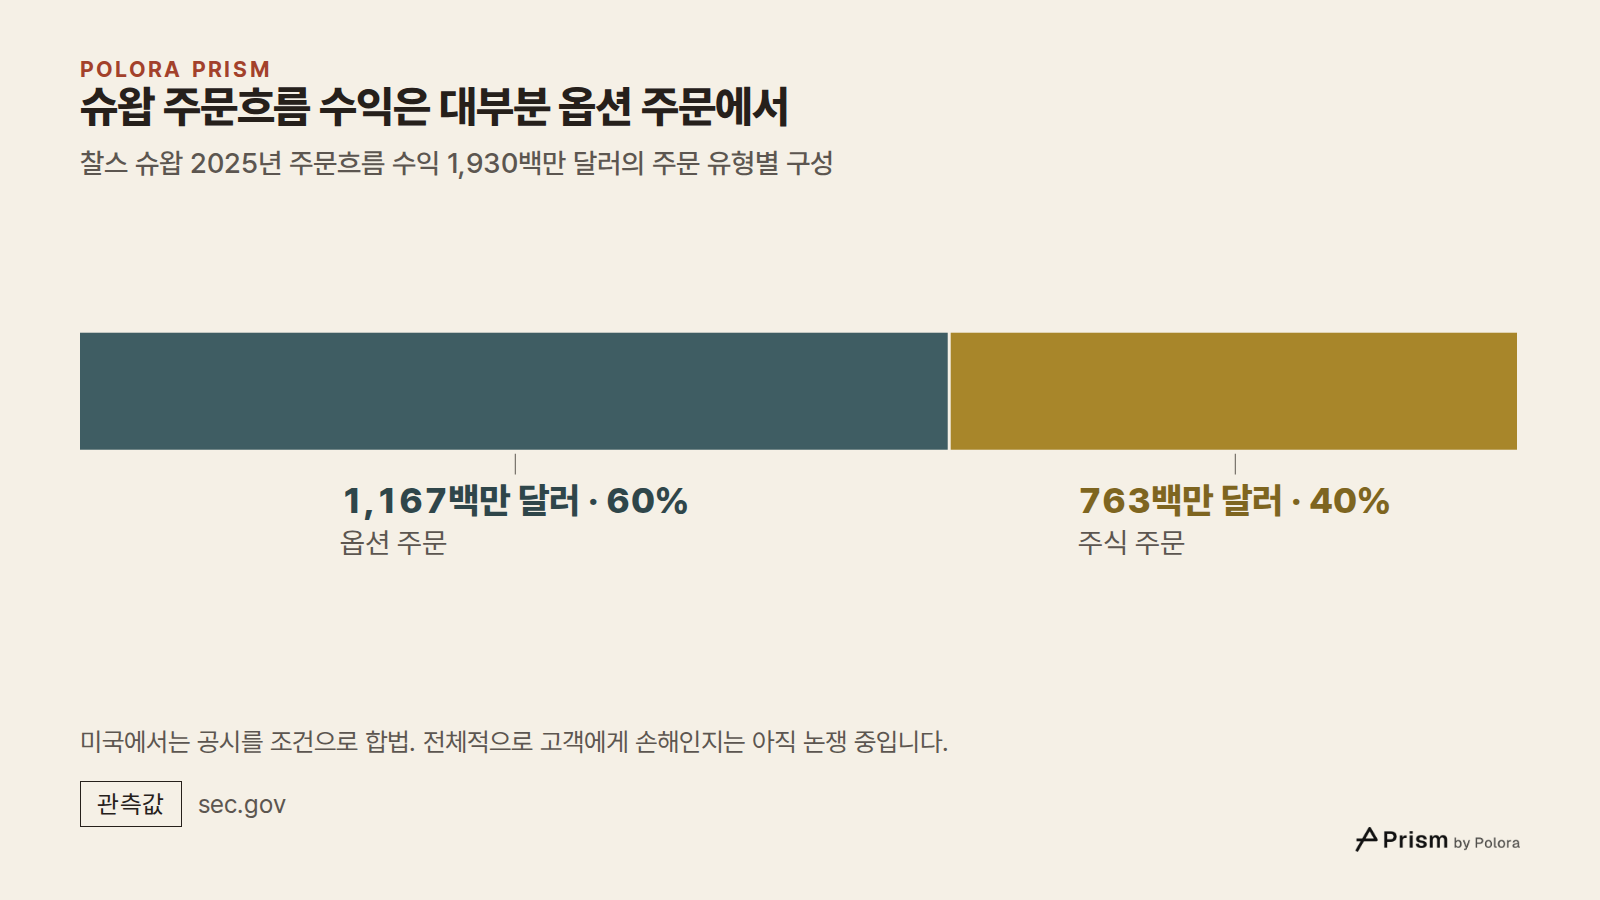
미국에서는 합법이고, 회사 공시에도 나옵니다. 슈왑은 2025년 주문흐름 수익으로 1,930백만 달러를 보고했는데, 옵션 주문에서 1,167백만 달러, 주식 주문에서 763백만 달러였습니다. 로빈후드는 연차 보고서에서 고객의 주식, 옵션, 암호화폐 주문을 마켓메이커와 다른 유동성 공급자에게 넘기고 대가를 받으며, 이 수입은 거래량에 달려 있다고 밝힙니다. 공시에 따르면 2025년 거래 수익 가운데 2,326백만 달러가 마켓메이커에게 주문을 넘긴 데서 나왔습니다.
규제 당국이 따지는 것은 체결 품질, 즉 고객의 주문이 실제로 얼마나 좋은 가격에 체결되느냐입니다. 주문을 넘기고 돈을 받는 증권사는 그 대가에 신경 쓸 이유가 생기지만, 고객에게 중요한 것은 가장 좋은 가격이고 증권사는 그 가격을 찾아야 할 의무가 있습니다. 미국 규정은 공시를 조건으로 이 관행을 허용합니다. 영국 금융감독청(FCA)은 2012년 이 관행에 따르는 이해상충을 관리할 수 없다고 보고 사실상 금지했습니다. CFA 협회 블로그에 실린 분석은 영국에서 개인 투자자 규모의 거래 가운데 최우선 호가에 체결된 비율이 2010년 약 65%에서 2014년 90% 이상으로 올랐다고 전하면서도, 같은 시기 시장에 다른 변화도 있었으므로 그 변화를 모두 금지 덕으로 돌릴 수는 없다고 덧붙였습니다. 주문흐름 대가가 전체적으로 고객에게 손해인지는 아직 논쟁 중입니다.
모든 거래가 같은 돈을 벌어 주지는 않습니다. 로빈후드의 2025년 연차 보고서는 거래 수익 2,628백만 달러를 상품별로 나눕니다. 정해진 날까지 정해진 가격에 주식을 사거나 팔 권리를 주는 계약인 옵션이 1,123백만 달러, 암호화폐가 901백만 달러, 주식이 302백만 달러였습니다. 거래 앱 하면 사람들이 가장 먼저 떠올리는 주식은 그해 로빈후드 전체 순매출의 약 7%에 그쳤습니다.
상품마다 대가를 계산하는 방식도 다릅니다. 로빈후드 공시에 따르면 주식 주문의 대가는 매수·매도 호가 차이를 기준으로 하고, 옵션은 계약 건당 수수료를 받으며, 암호화폐 리베이트는 주문 금액을 기준으로 합니다. 보고서는 옵션 수익이 늘어난 데에는 종목마다 옵션 리베이트율이 다르다는 점도 작용했다고 말합니다. 그러니 증권사의 수입은 고객이 얼마나 거래하느냐뿐 아니라 무엇을 거래하느냐에도 달려 있습니다.
큰 증권사의 수입 가운데 상당 부분은 거래와 아예 상관이 없습니다. 자산관리(웰스 매니지먼트)는 고객에게 조언하거나 포트폴리오를 대신 운용하고 보수를 받는 일로, 보수는 대개 자산의 일정 비율입니다. 자산운용은 머니마켓펀드나 상장지수펀드(ETF) 같은 펀드를 굴리고 해마다 보수를 떼는 일입니다.
슈왑은 2025년 자산운용·관리 보수로 6,506백만 달러를 벌었고, 이는 순매출의 약 27%입니다. 연차 보고서에 따르면 주로 머니마켓펀드, 뮤추얼펀드, 상장지수펀드, 일임 포트폴리오에서 나왔습니다. 보수가 자산에 비례하므로 이 수입은 시장이 오르고 고객 돈이 들어올 때 늘고, 시장이 내리면 줄어듭니다.
많은 증권사, 특히 종합 증권사는 개인뿐 아니라 기업을 위해서도 일합니다. 기업이 처음으로 주식을 일반에 팔거나(기업공개) 채권을 발행할 때, 투자은행 부문이 판매를 주선하고 수수료를 받습니다. 이것을 인수 업무라고 합니다. 인수합병(M&A)에 자문하고 수수료를 받기도 합니다. 이 수입은 돈을 모으거나 서로 사들이는 기업이 많은 해에 늘고, 그렇지 않은 해에는 줄어듭니다.
한국에서는 부동산 개발 사업에 돈을 빌려주거나 자금을 주선하는 부동산 프로젝트파이낸싱(PF)이 증권사의 중요한 수수료원이었습니다. 부동산 경기가 꺾이자 이것이 큰 위험으로 돌아왔고, 2023년 금융위원회는 증권사의 부동산 PF 노출에 대응하는 방안을 발표했습니다. 이 일로 사업이 얼마나 달라졌는지는 회사마다 사정이 다릅니다.
트레이딩 부서는 회사와 큰 고객을 위해 증권을 사고팝니다. 일부는 사는 값과 파는 값의 차이를 버는 시장조성이고, 일부는 회사 자기 돈을 투자하는 것이라 이익이 날 수도 손실이 날 수도 있습니다. 실적 보도에 따르면 한국 최대 증권사 가운데 하나인 미래에셋증권은 2025년 트레이딩 및 기타 금융 수익이 1.2657조 원으로, 위탁매매 수수료보다 많았습니다.
애널리스트가 기업에 관해 쓰는 보고서인 리서치는 그 자체로 돈을 버는 경우가 드뭅니다. 전통적으로 리서치는 그 덕에 회사가 따내는 트레이딩과 투자은행 일감을 통해 간접적으로 값을 받아 왔습니다. 유럽에서는 2018년 도입된 규정이 리서치 대가를 매매 수수료와 따로 매기도록 했습니다.
백오피스는 거래가 실제로 이루어지게 하는 부서입니다. 청산과 결제는 산 사람과 판 사람 사이에서 돈과 주식을 옮기고, 수탁(커스터디)은 증권을 안전하게 보관하며, 리스크 관리와 준법감시는 대출과 규정 준수를 지켜봅니다. 직접 버는 돈은 적고 드는 돈은 많지만, 고객 현금이 머무는 곳도 여기여서 앞에서 본 이자 수입과 다시 이어집니다.
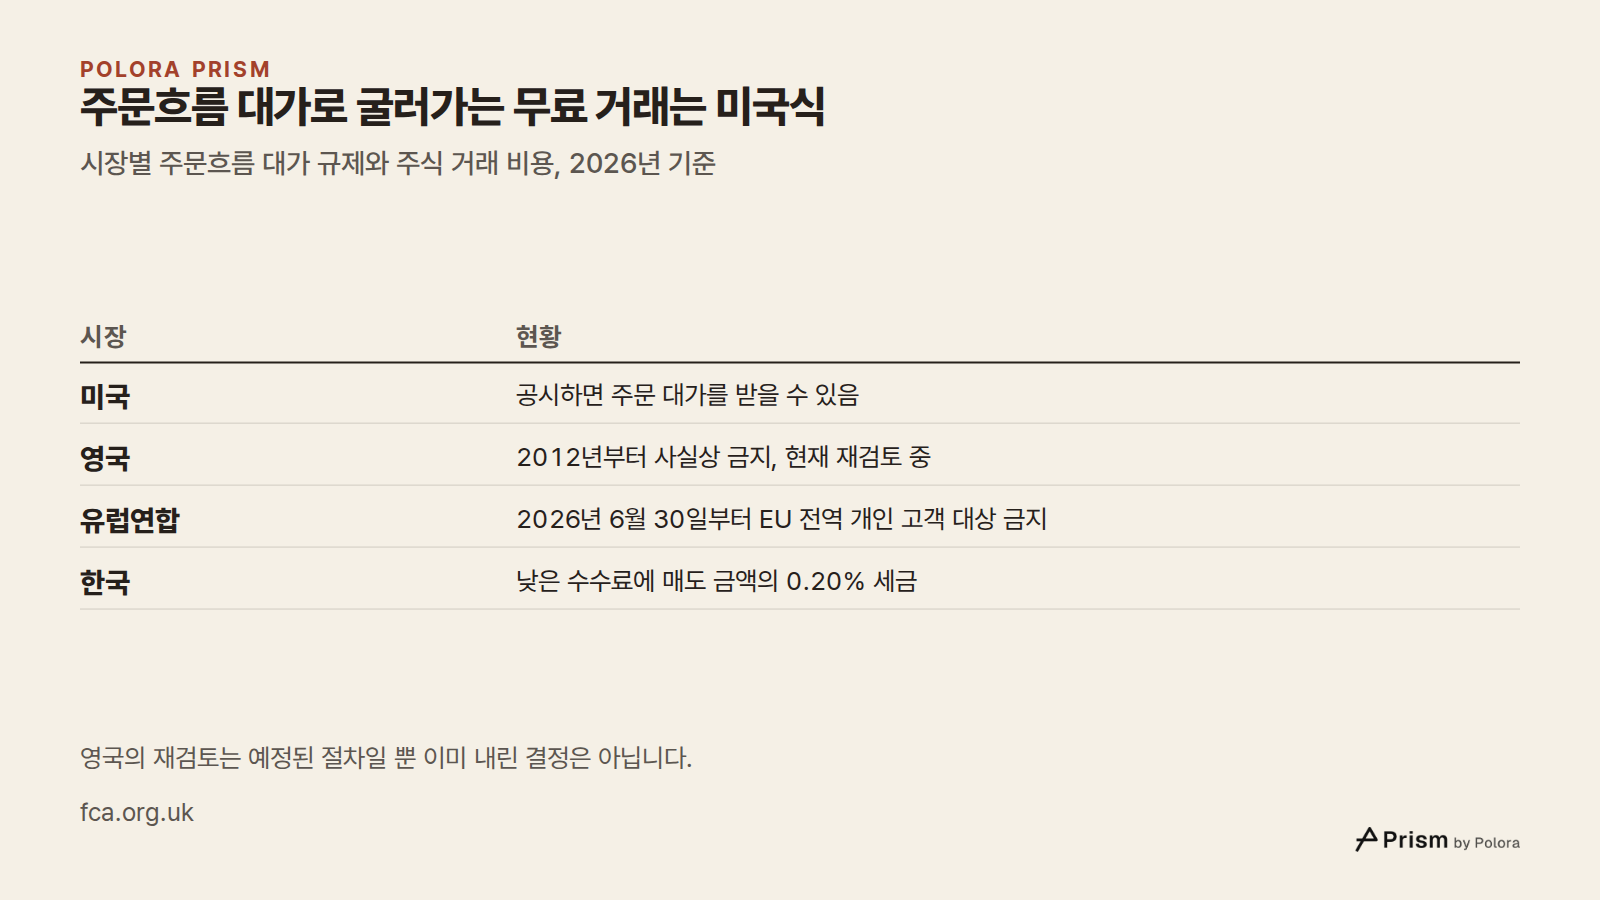
미국 모델이 어디서나 통하지는 않습니다. 영국은 2012년부터 주문흐름 대가를 사실상 금지해 왔습니다. 영국 금융감독청은 2026년 이 입장을 재검토하고 있다며 연말까지 입장을 밝히겠다고 했습니다. 예정된 절차일 뿐 이미 내린 결정은 아닙니다. 유럽연합(EU)에서는 금융상품시장규정(MiFIR) 제39a조가 개인 고객을 대리하는 회사에 이를 금지합니다. 과도기 예외를 쓴 유일한 EU 국가인 독일도 2026년 6월 30일까지만 허용할 수 있었으므로, 이제 금지는 EU 전역에 적용됩니다.
한국에서 주식 거래는 무료가 아닙니다. 증권사는 낮은 수수료를 받고, 파는 사람은 매도 금액에 세금을 냅니다. 2026년부터 이 세금은 두 주요 시장 모두에서 매도 금액의 0.20%입니다. 코스피에서는 증권거래세 0.05%에 농어촌특별세 0.15%가 붙고, 코스닥에서는 증권거래세가 0.20%입니다. 위탁매매 수수료는 여전히 핵심 사업입니다. 실적 보도에 따르면 미래에셋증권은 2025년 위탁매매 수수료로 1.011조 원을 벌어 전년보다 43% 늘었습니다. 언론 보도에 따르면 개인 투자자 중심의 키움증권은 2026년 첫 분기에 위탁매매 수수료가 순영업수익의 약 절반을 차지했는데, 이 분기는 하루 평균 거래대금이 한 해 전의 세 배를 넘은 때였습니다.
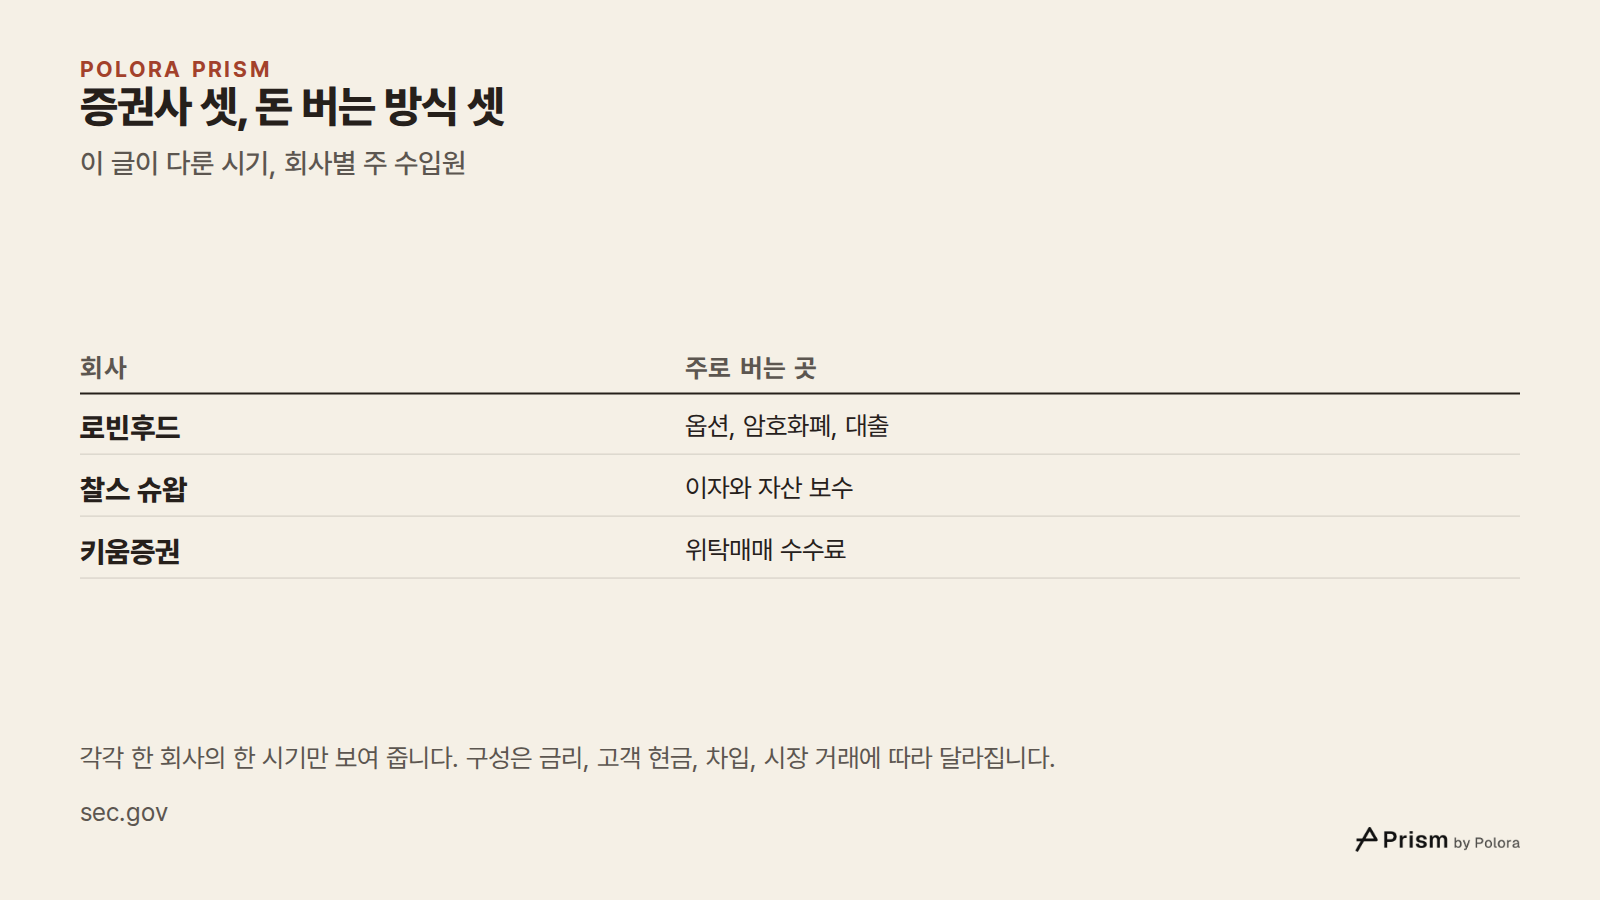
여기 나온 숫자는 모두 한 회사의 한 시기를 보여 줄 뿐입니다. 로빈후드의 수익 구성은 옵션, 암호화폐, 대출 쪽으로 기울어 있고, 슈왑은 이자와 자산 보수 쪽으로, 키움은 수수료 쪽으로 기울어 있습니다. 내년이면 저마다 모습이 달라질 것입니다. 구성은 금리, 고객 현금, 차입, 시장이 얼마나 붐비느냐에 따라 움직이기 때문입니다. 모든 계좌에서 이 수입이 다 생기는 것도 아니고, 이 가운데 어느 것도 한 회사의 수익이나 주가가 어디로 갈지 말해 주지 않습니다.
그래도 들고 갈 질문은 하나 있습니다. 이 증권사는 어느 줄에서 돈을 버는가. '주식 거래 수수료 없음'은 '내 거래로 증권사가 버는 돈 없음'과 같은 말이 아니고, '무료'라는 말만으로는 내 주문이 좋은 가격에 체결됐는지, 내 현금에 적정한 이자가 붙는지 알 수 없습니다. 증권사의 수입이 이자, 대출, 주문흐름 대가, 자산 보수, 수수료 가운데 어느 줄에서 나오는지 보면, 그 회사의 사업이 어느 쪽으로 기울어 있고 무엇이 그 수입을 움직일지 보입니다.
How does a brokerage actually make money, and what does each part of it do, when buying stocks costs you nothing in fees?
Alpha · deepseek-v4-pro
The short answer: zero-commission trading removes the ticket charge, not the brokerage's revenue model. A brokerage is really several businesses sharing one customer relationship and one balance sheet. To see how it makes money, follow the money line by line.
I can't open filings this turn, so where I use specific figures they are the ones stated in the manuscript under review, not my own live verification.
The main businesses inside a brokerage
- Retail brokerage — the app, the account, order routing, margin lending, cash handling.
- Wealth and asset management — managed portfolios, funds, advice.
- Investment banking — underwriting IPOs and bond issues, M&A advice.
- Sales, trading and market making — pricing, liquidity, the firm's own trading.
- Research — analysis of companies and markets.
- Back office — clearing, settlement, custody, risk management, compliance.
Each earns differently.
1. Net interest income: the money you leave idle
Almost every account holds uninvested cash. The broker does not leave it in a drawer. It sweeps the cash into banks—often its own bank or partner banks—or into money market instruments, earns interest, and…
Beta · gpt-6-sol
I checked the two SEC filings. They support the explanation of *how* a brokerage earns money, but they expose a problem with the manuscript’s opening claim—and with Alpha’s conclusion.
A zero commission on a stock purchase does not mean trades bring in little revenue. For fiscal 2025, Robinhood reported $2.628 billion in transaction-based revenue out of $4.473 billion in total net revenue—about 59%. Its stock-related transaction revenue was $302 million, or about 7% of the total; options brought in $1.123 billion and crypto $901 million. The defensible distinction is “not chiefly from commissions on stock purchases,” not “mostly not from your trades.” Schwab’s mix differs: its $11.750 billion of net interest revenue was 49% of its $23.921 billion total. Neither firm’s mix establishes an industry-wide rule. (sec.gov)
Following the customer’s account inward gives a clearer map:
| Part of the firm | What it does | Where revenue can come from |
|---|---|---|
| Retail brokerage | Maintains accounts and routes trades | Commissions on products that carry them; payments for order flow…
Gamma · gemini-3.1-pro
I have reviewed the manuscript and verified several of the claims regarding international regulations and the Korean market using live web searches. Here is what I found:
1. International Regulations and Market Structure
* FCA PFOF Review: The manuscript claims the UK’s Financial Conduct Authority (FCA) is reviewing its position on Payment for Order Flow (PFOF) with a decision expected by the end of 2026. Verified. The FCA’s March 2026 Regulatory Priorities Wholesale Markets paper confirms a review of its PFOF position, with a decision or position expected by the end of Q4 2026 (fca.org.uk).
* MiFID II Research Unbundling: The manuscript claims that 2018 European rules required pricing research separately from trading, and that this was later relaxed. Verified. The 2018 MiFID II directive mandated this "unbundling." However, the 2024 amendments (part of the MiFIR Review) introduced a significant relaxation, allowing investment firms to once again bundle research costs with execution commissions for research covering small and mid-cap issuers (those with a marke…
Researcher · gpt-6-luna
Research check
The main factual correction is the phrase “Mostly not from your trades.” Robinhood’s 2025 filing reports $2.628 billion in transaction-based revenue out of $4.473 billion in total net revenue—about 59%. That does not mean it charged customers commissions on stock purchases: Robinhood says transaction revenue comes from routing orders, including options, crypto and equities. Its filing says $2.326 billion of that transaction revenue came from routing orders to market makers. So the defensible distinction is “not mainly from commissions on stock purchases,” rather than “mostly not from trading.”
Sources: Robinhood’s 2025 Form 10-K/A and auditor’s discussion of transaction-based revenue.
Schwab is a useful contrast, not proof of an industry-wide pattern. Its 2025 Form 10-K reports $11.750 billion in net interest revenue out of $23.921 billion in net revenue—about 49%—and $6.506 billion in asset-management and administration fees. It also reports that net interest re…
The Arbiter · gpt-6-sol
The voices agree on the basic map: the account and trading app connect to cash handling, lending and order routing; larger firms may also earn fees from managing assets, corporate finance and trading desks. Research and the back office support those activities, though they are not necessarily separate profit centers.
The important disagreement is about the opening line, “Mostly not from your trades.” Alpha reads it as “not from a commission on your stock purchase.” Beta objects that readers will hear “not from trading activity at all.” The filing supports Beta’s distinction: Robinhood reported $2.628 billion in transaction-based revenue out of $4.473 billion in total net revenue for 2025. Schwab’s different mix—$11.750 billion of net interest revenue out of $23.921 billion—shows why neither example should be made into a rule for every broker. Those are figures for particular firms and a particular year, not amounts paid by the reader who made one free stock purchase. (sec.gov)
The Researcher also identified a more precise way to discuss interest: Schwab’s 3.47% yield on interest-earning as…
The Arbiter's Final Verdict · gpt-6-sol
Verdict
The premise holds, but the manuscript’s opening needs a narrower claim. A zero-fee stock purchase means the broker charged no commission for *that purchase*. It does not mean the account or the firm earns nothing from trading. Robinhood’s 2025 transaction-based revenue was $2.628 billion of $4.473 billion total net revenue—about 59%. Much of that came from options, crypto and order routing, not stock-purchase commissions. Schwab had a different mix: $11.750 billion of its $23.921 billion 2025 net revenue was net interest revenue. Neither mix is a rule for all brokerages.
Following the account inward explains what each part does:
| Part of the firm | What it does | How it can earn |
|---|---|---|
| Retail brokerage | Maintains the account and routes orders | Commissions on some products; payment for order flow where permitted |
| Cash and lending | Handles uninvested cash, makes margin loans and lends eligible securities | Interest income, margin interest and securities-lending revenue |
| Wealth and asset management | Gives advice, manages portfolios and runs funds | Fees based on assets or administration |
| Investment banking | Helps comp…