미국 기업 이익은 무엇을 세는가
이 숫자는 미국 상무부 경제분석국(BEA)에서 나옵니다. BEA는 국민계정을 만들면서 미국의 모든 기업이 낸 이익을 추정합니다. 주식시장에 상장된 회사만 세는 것이 아닙니다. BEA가 법인으로 보는 곳이면 비상장 회사도 모두 들어갑니다. BEA가 재는 것은 그 기간의 생산 활동에서 나온 이익입니다. 자산을 팔아 남긴 차익은 빼고, 재고의 가치와 건물·설비가 닳는 비용은 회사 장부에 적힌 옛 가격이 아니라 지금 가격으로 다시 계산합니다. 그래서 이 숫자는 회사들이 실적 발표에서 주주에게 알리는 순이익과 같은 것이 아닙니다.
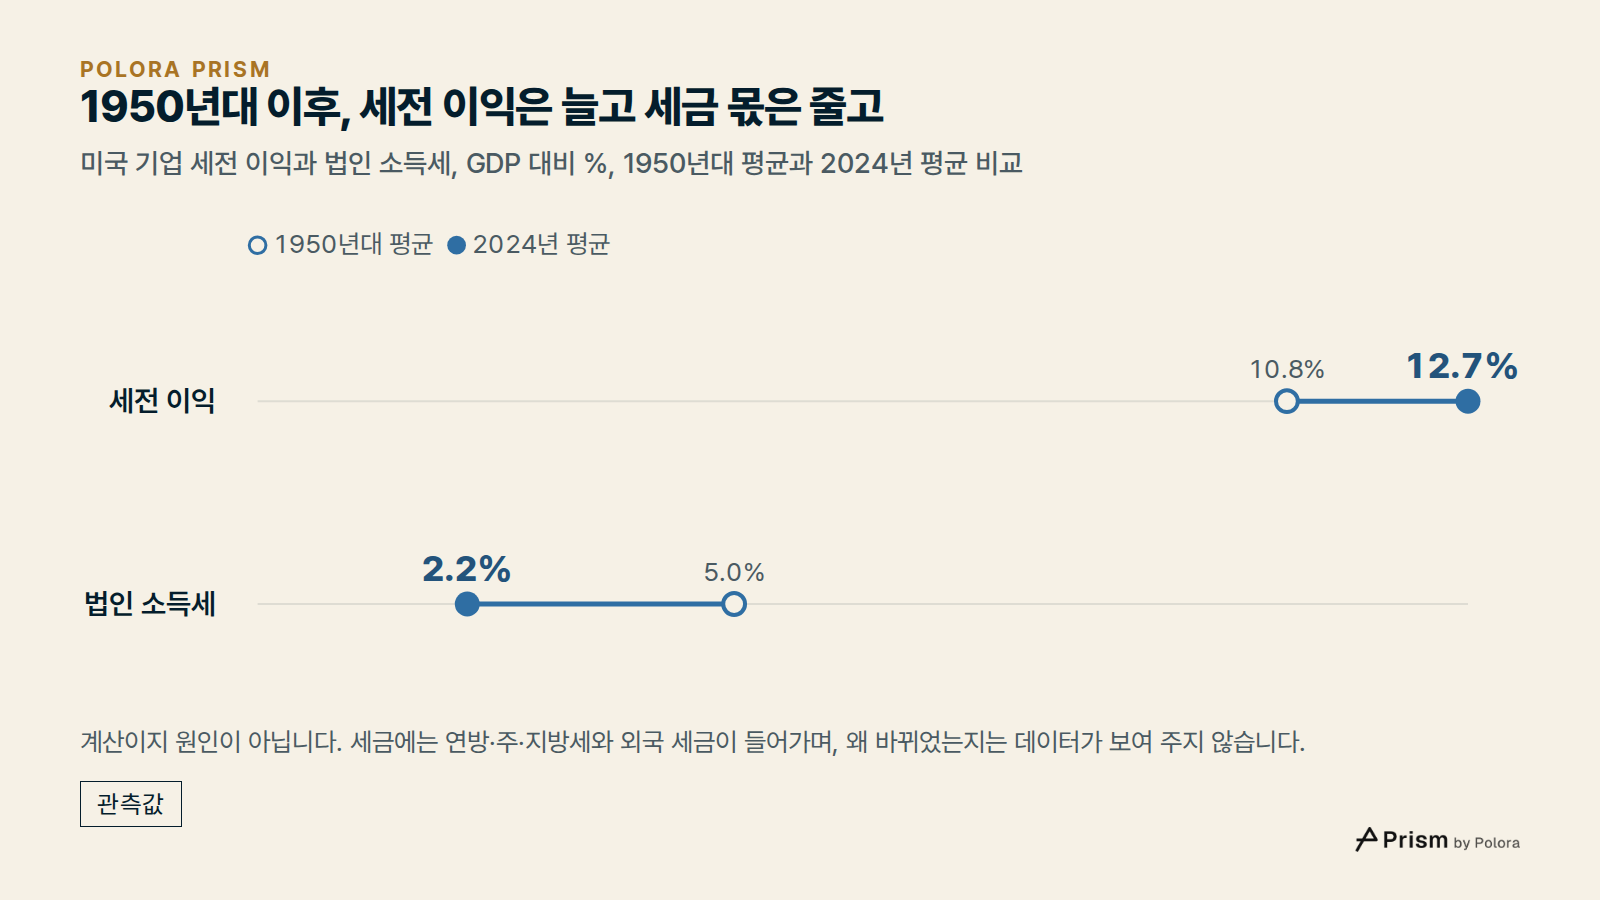
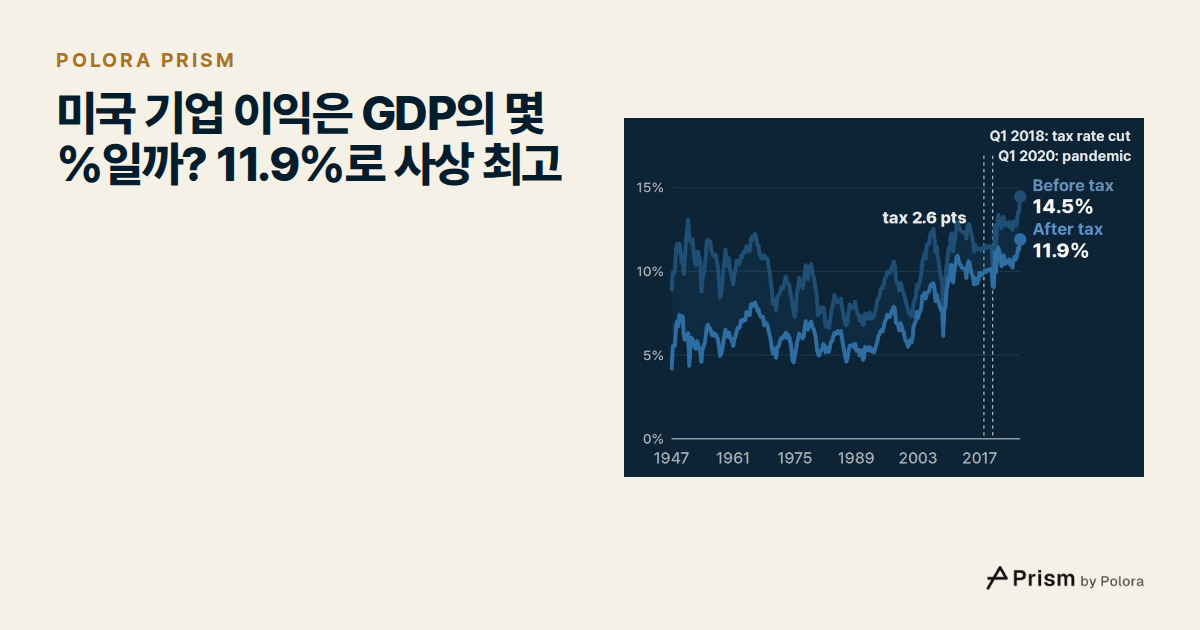
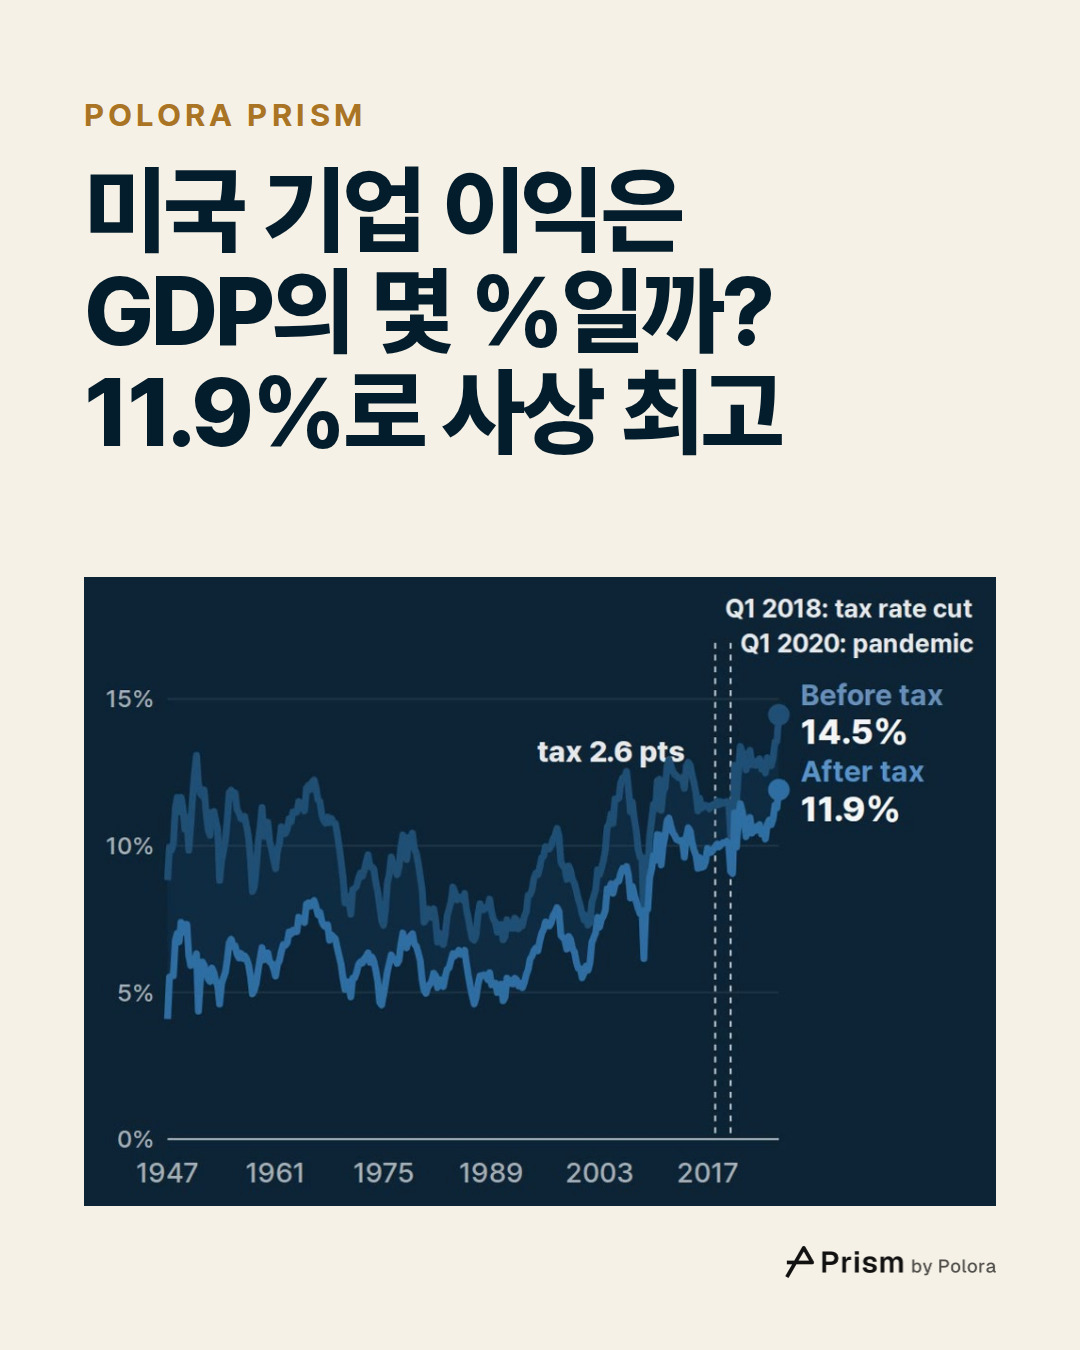
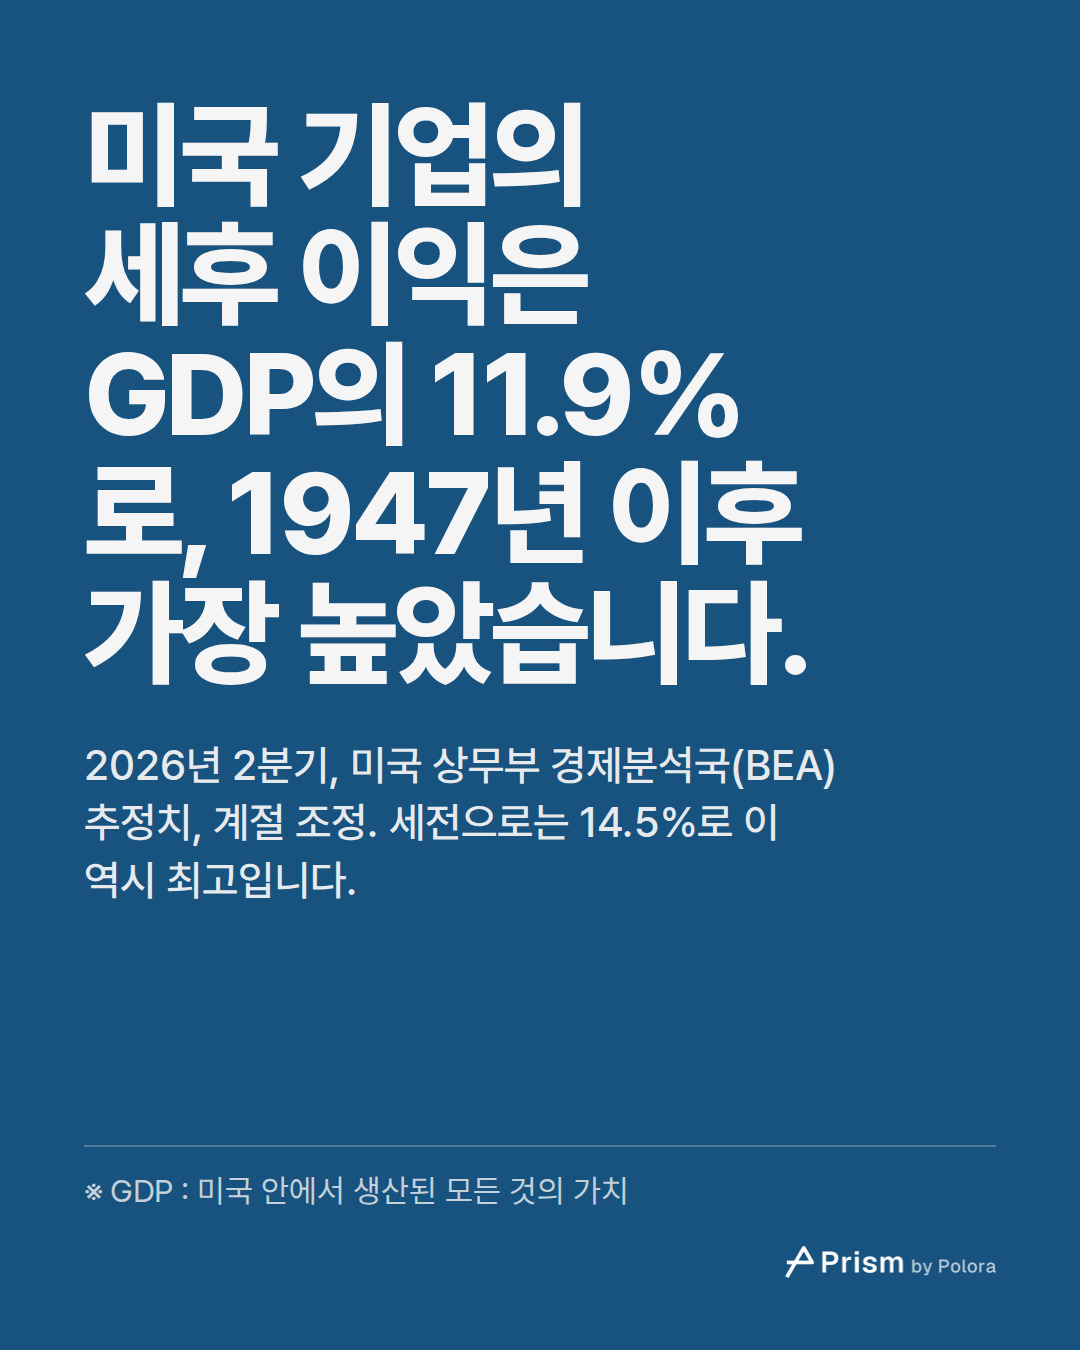
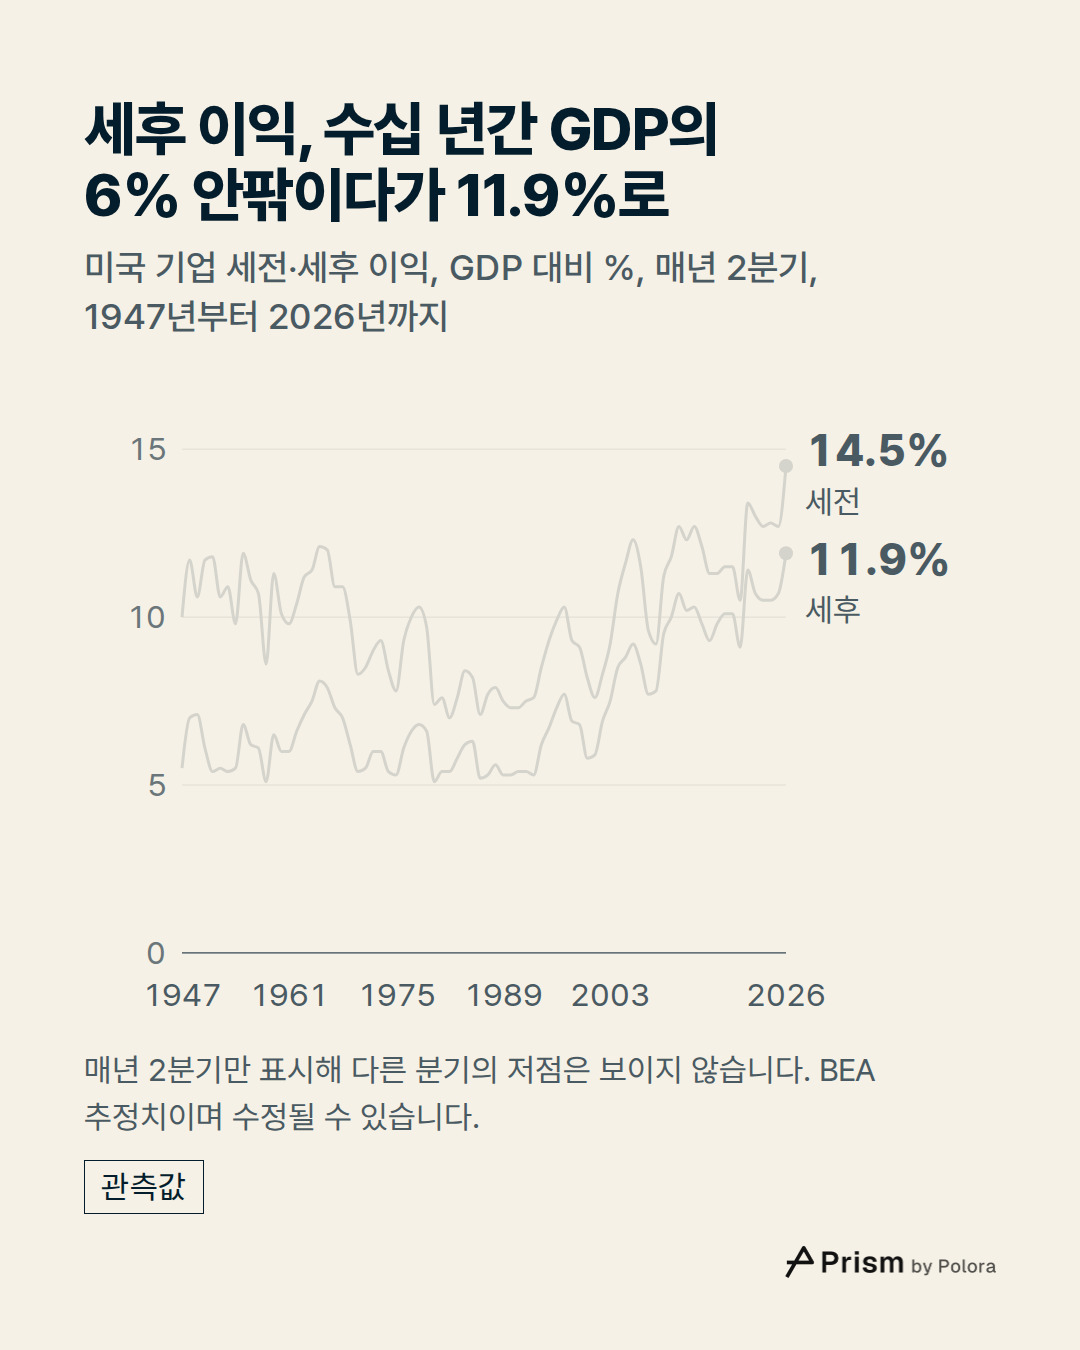
2026년 2분기에 BEA가 추정한 세후 이익은 연간 환산치로 약 3.9조 달러였고, 같은 기간 GDP는 32.6조 달러였습니다. 세전 이익은 4.7조 달러로 GDP의 14.5%였습니다. 두 숫자 모두 계절 요인을 조정한 값입니다. 또 GDP와 마찬가지로 그때그때의 달러 가치로 적은 값이라, 둘을 나눈 비율에는 물가를 따로 반영할 필요가 없습니다.
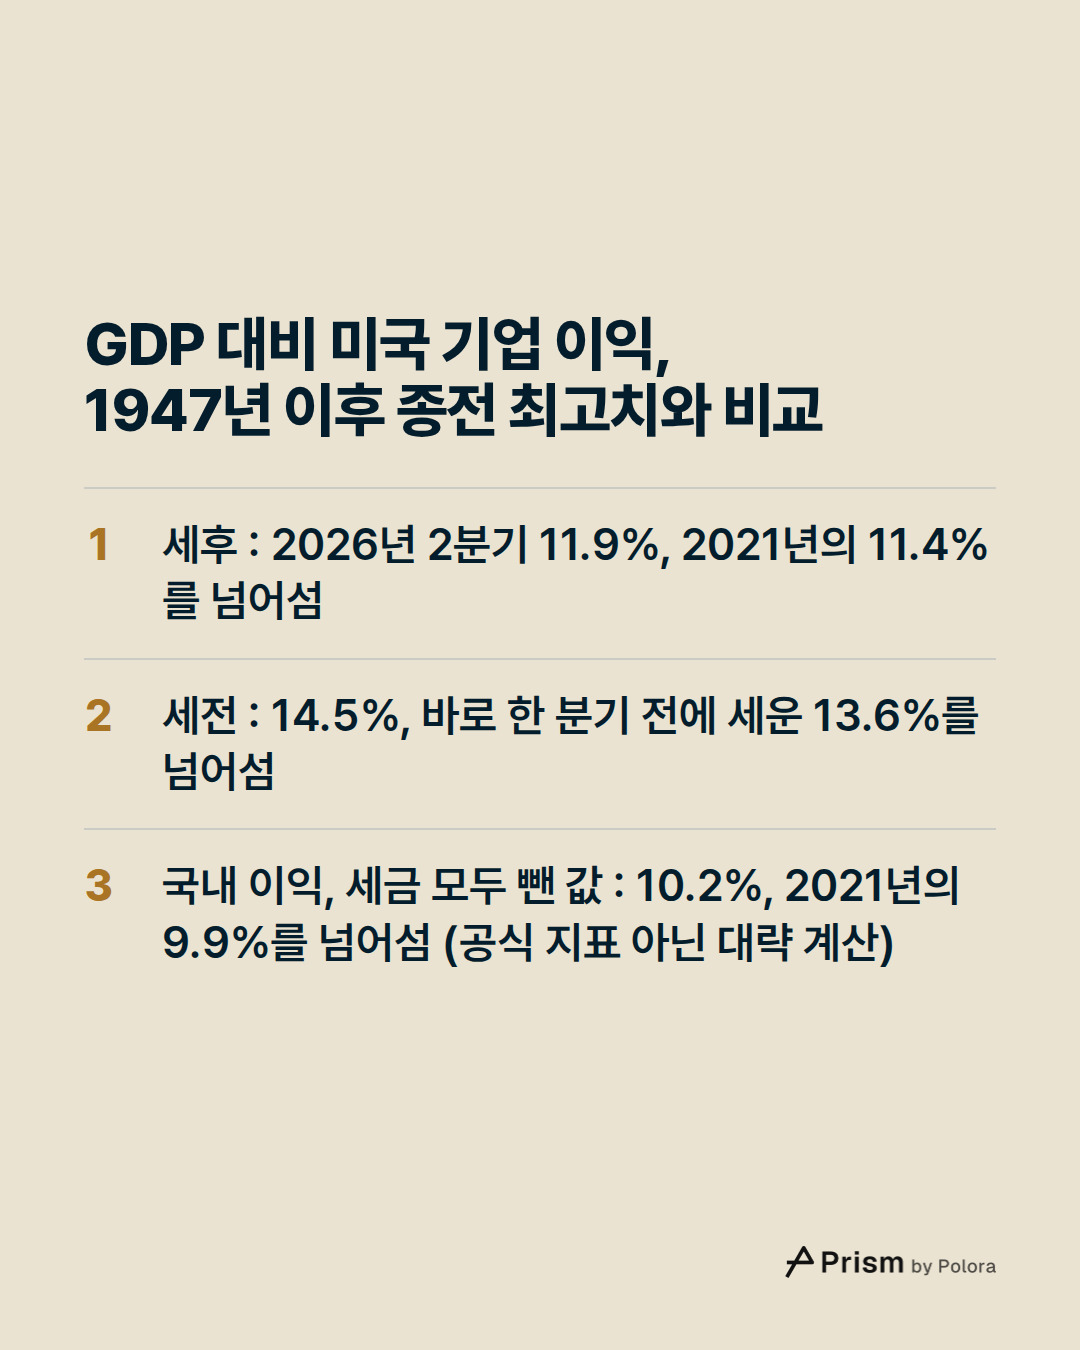
다만 이 비율이 정확히 GDP를 쪼갠 한 조각은 아닙니다. GDP는 미국 안에서 생산된 것만 셉니다. 반면 BEA의 기업 이익에는 해외에서 들어온 몫이 순액으로 들어 있습니다. 주로 미국 기업의 해외 자회사가 번 이익과 해외에서 받은 배당이고, 여기서 외국 투자자에게 빠져나간 같은 종류의 소득을 뺀 값입니다. 2분기에 이 순액은 GDP의 1.7%였습니다. 그렇다고 이번 최고치가 이 몫 덕분인 것은 아닙니다. BEA는 미국 안에서 벌어들인 국내 산업의 이익도 따로 냅니다. 여기서 법인 소득에 붙는 세금을 모두 빼 보면 GDP의 10.2%가 남습니다. BEA의 공식 지표가 아니라 대략 확인해 보는 계산이지만, 이것도 1947년 이후 가장 높습니다. 종전 최고는 2021년 2분기의 9.9%였습니다.
세후 기준 종전 최고치는 2021년 2분기의 11.4%였습니다. 세전 기준 종전 최고치는 바로 한 분기 전인 2026년 1분기에 세운 13.6%였습니다. 1947년 이전에는 BEA가 1929년까지 거슬러 올라가는 연간 추정치만 갖고 있습니다. 그 가운데 이 수준에 이른 해는 없지만, 연간 추정치와 분기 추정치는 재는 방식이 조금 다릅니다. 그래서 이 글은 최고치를 1947년 이후 기준으로 말합니다.
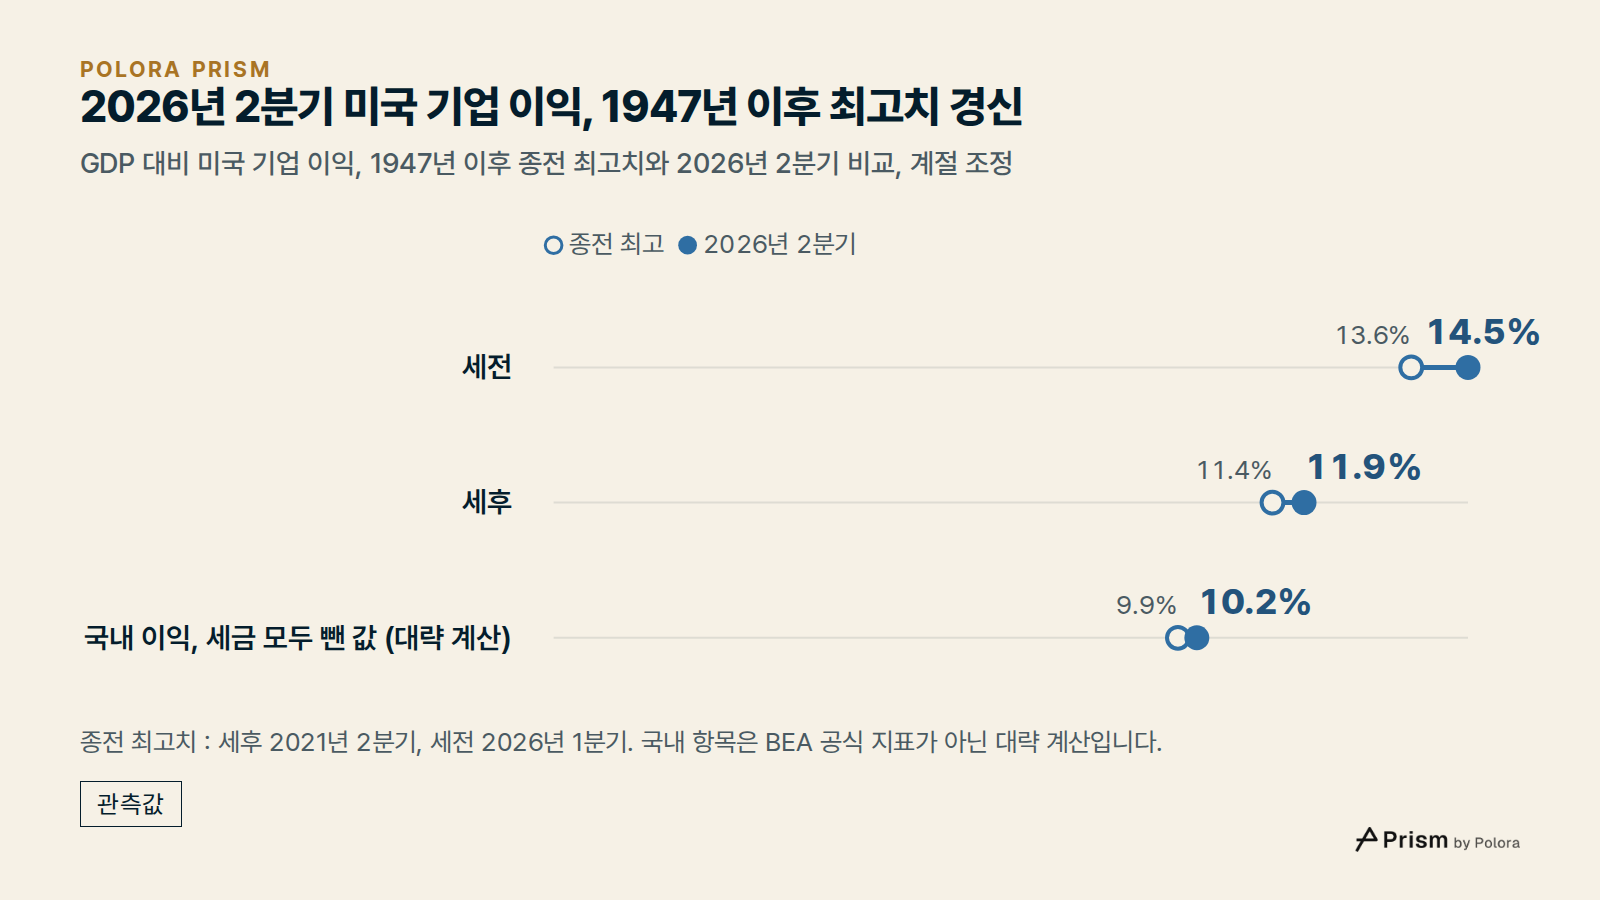
1947년부터 지금까지, 미국 기업 이익의 흐름
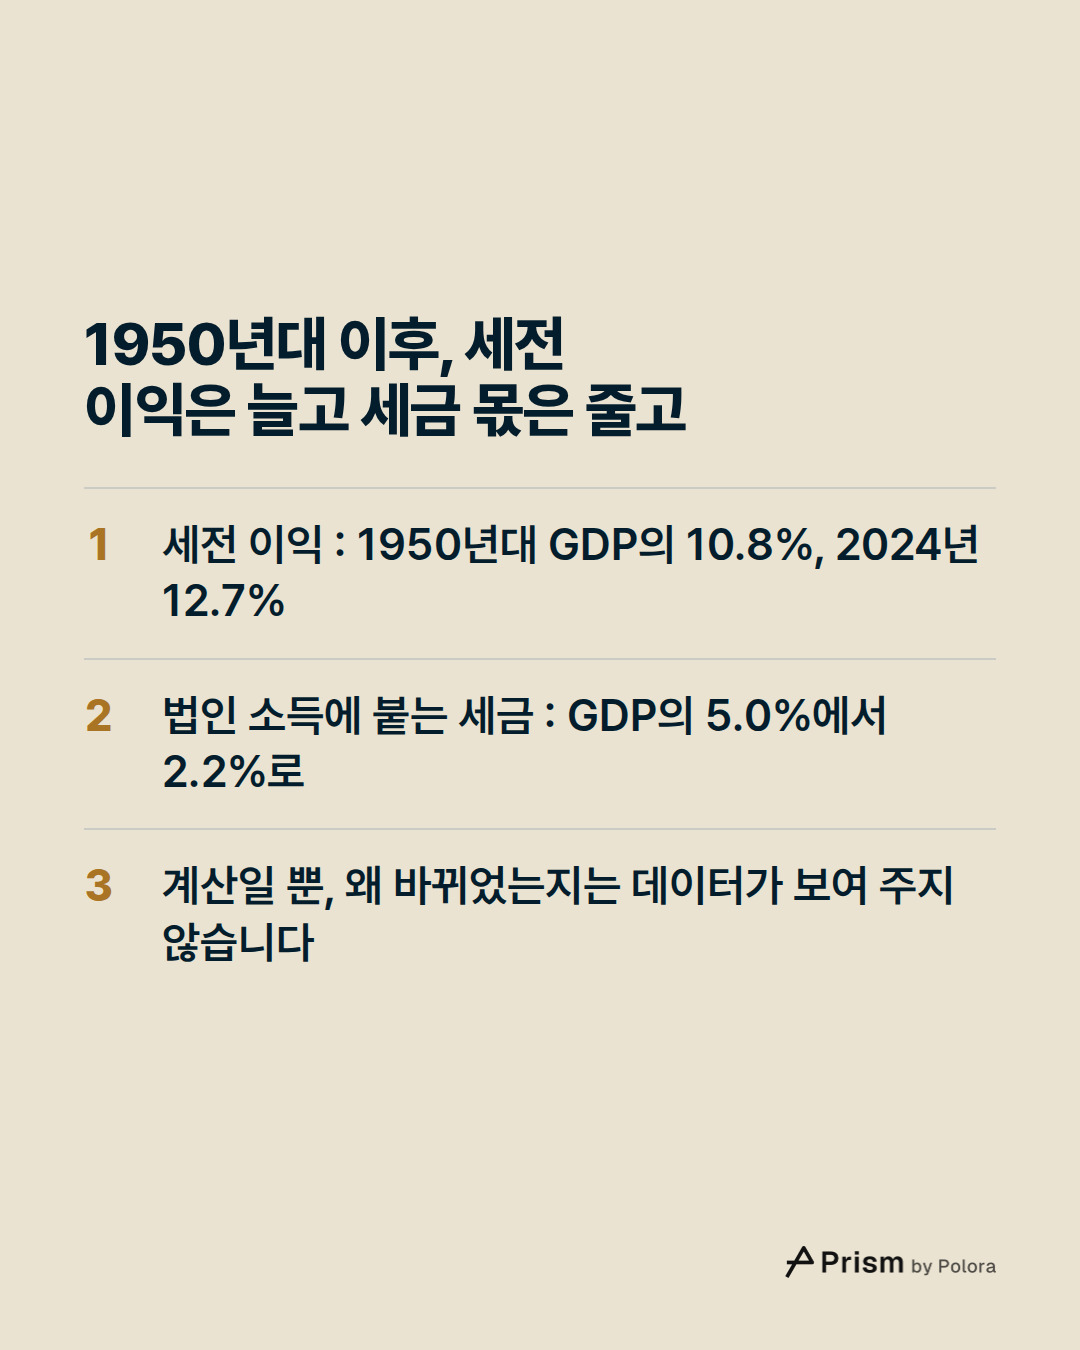
1950년대에 세전 이익은 평균 GDP의 10.8%였습니다. 그중 세금이 5.0%포인트를 가져갔습니다. 10년치를 통틀어 합하면 법인 소득에 붙은 세금은 이익 달러당 45센트꼴이었습니다. 그보다 앞선 전쟁 시기에는 세금 몫이 더 컸습니다. 1942년에 세전 이익은 GDP의 12.5%였지만 세후로는 5.6%에 그쳤습니다.
1960년부터 1999년까지 세후 이익은 평균 GDP의 6.2%였습니다. 그사이 오르내림이 있었고, 1986년 말에는 4.6%까지 내려갔습니다. 1950년대부터 2010년대까지 10년 단위로 합해 보면, 이익에서 세금이 가져간 몫은 매번 그 앞의 10년보다 작았습니다.
그 뒤로 이익이 높아졌습니다. 2010년 3분기에 세후 이익이 GDP의 10.4%에 이르렀고, 10%를 넘은 첫 분기였습니다. 2010년대 전체로는 세금이 이익 달러당 16센트였습니다. 2018년에는 감세와 일자리법(Tax Cuts and Jobs Act)이 그해 1월부터 연방 법인세 최고세율을 35%에서 단일 세율 21%로 낮췄습니다.
코로나19 대유행 때 세후 이익은 2020년 2분기에 GDP의 9.1%로 떨어졌습니다. 하락은 짧았습니다. 1년 뒤인 2021년 2분기에는 11.4%에 이르렀고, 이 최고치가 2026년까지 이어졌습니다. 이익은 중간중간 꺾이기도 하면서 2024년 말 10.7%, 2026년 1분기 11.3%를 거쳐 2분기에 11.9%에 닿았습니다.
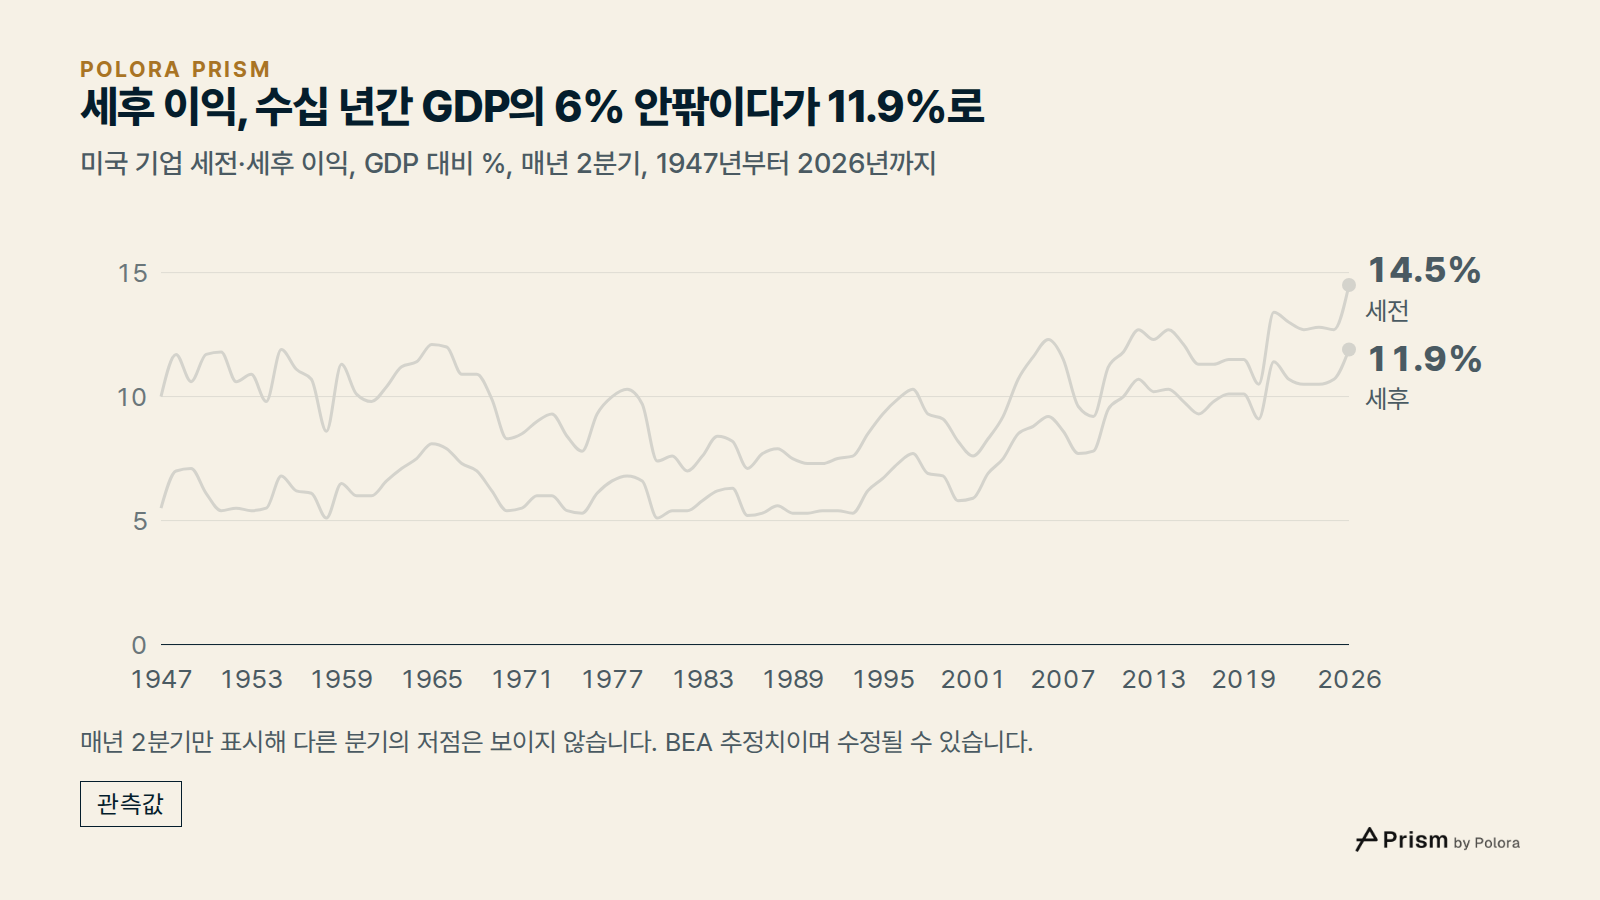
이익은 늘고, 세금 몫은 줄고
세후 이익은 세전 이익에서 세금을 뺀 것입니다. 그러니 세후 이익이 최고치를 찍으려면 이익이 커지거나, 세금이 줄거나, 둘 다 일어나야 합니다. 1950년대와 비교하면 둘 다 움직였습니다.
2024년 세전 이익은 평균 GDP의 12.7%로, 1950년대의 10.8%보다 높았습니다. 세금이 가져간 몫은 2.2%포인트로, 1950년대의 5.0%포인트보다 작았습니다. 2026년 2분기에는 세전 이익이 GDP의 14.5%였고 세금이 2.6%포인트를 가져갔습니다. 이익 달러당 세금으로 따지면 17.7센트입니다. 세전 이익이 커진 것과 세금 몫이 작아진 것이 각각 세후 이익을 끌어올렸습니다.
달러당 몇 센트라는 숫자는 나라 전체의 두 합계를 나눈 비율이지, 어느 회사가 실제로 내는 세율이 아닙니다. BEA가 말하는 법인 소득세에는 연방세와 주·지방세, 외국 정부에 낸 세금이 모두 들어갑니다. 자산 매각 차익은 BEA가 이익에서 빼지만, 그 차익에 붙는 세금은 여기에 들어 있습니다.
이것은 계산이지 설명이 아닙니다. 데이터는 이익이 얼마나 늘었는지, 세금 몫이 얼마나 줄었는지를 보여 줍니다. 왜 그렇게 됐는지는 보여 주지 않습니다. 2018년 세법 개정과 코로나19 대유행은 이 흐름 속에 있는 시점일 뿐, 원인으로 측정된 것이 아닙니다.
다음 추정치가 바꿀 수 있는 것
이 숫자들은 추정치이고, BEA는 이를 고쳐 나갑니다. BEA는 한 분기의 GDP를 처음 추정할 때는 기업 이익을 함께 내지 않습니다. BEA 발표 일정에 따르면 2026년 3분기 기업 이익은 이달 25일에 나옵니다. 그 발표가 새 최고치를 세울 수도, 상승 흐름을 끝낼 수도, 앞선 분기들의 숫자를 고칠 수도 있습니다. 기업 이익이 사상 최고 수준이라는 사실만으로는 앞으로 이익이나 주가가 어떻게 될지 아무것도 말해 주지 않습니다.
- US Bureau of Economic Analysis, National Income and Product Accounts, quarterly data file]
- US Bureau of Economic Analysis, National Income and Product Accounts, annual data file]
- FRED, Federal Reserve Bank of St. Louis, BEA series CPATAX, CPROFIT, A054RC1Q027SBEA, A445RC1Q027SBEA, B394RC1Q027SBEA and GDP]
- FRED, Federal Reserve Bank of St. Louis, BEA annual series A551RC1A027NBEA, A051RC1A027NBEA and GDPA]
- US Bureau of Economic Analysis, Corporate Profits]
- US Bureau of Economic Analysis, NIPA Handbook, Chapter 13: Corporate Profits]
- US Bureau of Economic Analysis, glossary: corporate profits with inventory valuation and capital consumption adjustments]
- Wikipedia, Tax Cuts and Jobs Act]
![출처 8 : apps.bea.gov · US Bureau of Economic Analysis, National Income and Product Accounts, quarterly data file], apps.bea.gov · US Bureau of Economic Analysis, National Income and Product Accounts, annual data file], fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis, BEA series CPATAX,](https://media.cdn.polora.ai/picks/2026/11/pickrun_f77f75fa691647e7/jTqioVYDoCwhoJzw-slide-08--gdp-11-9.jpg)